"Càng rõ ràng, càng an toàn" chính là thông điệp cốt lõi được Trưởng ban Quản lý tuân thủ và hỗ trợ người nộp thuế - Cục Thuế Nguyễn Thu Trà nhấn mạnh nhằm định hướng cho các hộ kinh doanh khi áp dụng những quy định thuế mới từ năm 2026. Theo đó, thay vì lo ngại về các thủ tục kê khai, hộ kinh doanh chỉ cần thay đổi những thói quen nhỏ như ghi chép trung thực ngay từ đầu chứng minh nguồn gốc hàng hóa hợp pháp theo quy định của pháp luật và lưu giữ đầy đủ hóa đơn đầu vào để tự tạo ra "lá chắn" pháp lý vững chắc cho hộ, cá nhân kinh doanh.
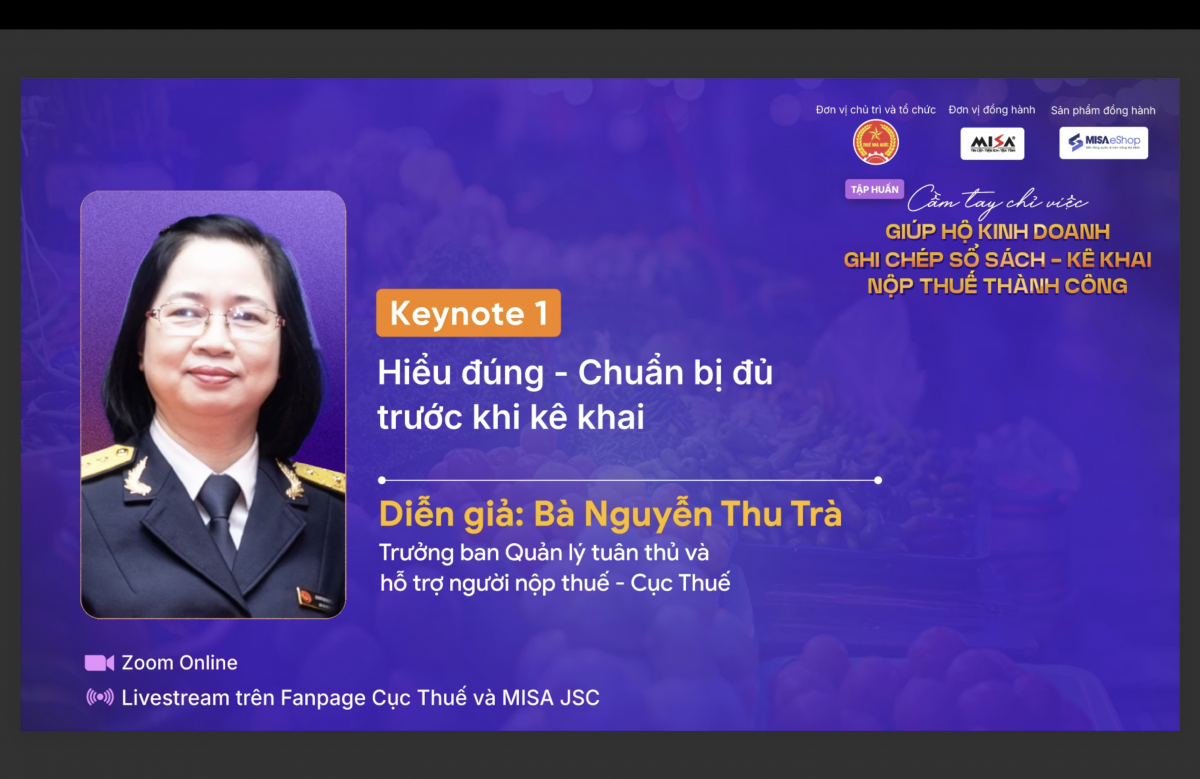 |
| Trưởng Ban Quản lý tuân thủ và hỗ trợ người nộp thuế - Cục Thuế Nguyễn Thu Trà chia sẻ 4 bước "vàng" giúp hộ kinh doanh kê khai và nộp thuế thành công |
Từ đầu năm 2026, các hộ kinh doanh theo hình thức thuế khoán sẽ phải chuyển sang nộp thuế khoán kèm theo những quy định về ghi chép sổ sách kế toán và kê khai nộp thuế mới. Theo Trưởng ban Quản lý tuân thủ và hỗ trợ người nộp thuế - Cục Thuế Nguyễn Thu Trà, để quá trình kê khai thuế không còn là nỗi lo, các hộ kinh doanh (HKD) cần thực hiện quy trình rà soát tiền kiểm gồm 4 bước cơ bản nhưng cực kỳ quan trọng:
Bước 1: Rà soát doanh thu bán hàng. Đây là bước tiên quyết để xác định đúng nghĩa vụ thuế. HKD cần kiểm tra doanh thu thực tế từ tất cả các kênh bán hàng hiện có như bán hàng tại cửa hàng trực tiếp; bán hàng qua mạng xã hội (Facebook, Zalo, Instagram…); bán hàng qua dịch vụ COD (giao hàng thu tiền).
Doanh thu làn căn cứ tính thuế (tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội (không phân biệt đã thu được tiền hay chưa thu được tiền). Doanh thu tiền mặt, chuyển khoản, bán nợ chưa thu tiền… Mỗi kênh bán hàng cần được theo dõi riêng biệt đảm bảo tính chính xác khi tổng hợp doanh thu. Điều này giúp hộ kinh doạnh không bỏ sót bất kỳ nguồn thu nào và kê khai đầy đủ theo quy định.
• Bước 2: Kiểm tra chứng từ đầu vào, đầu ra. Đảm bảo tính pháp lý và đầy đủ của cả hóa đơn đầu vào (mua hàng, nguyên vật liệu) và hóa đơn đầu ra (bán hàng cho khách). Dữ liệu thông tin cần lưu giữ đầy đủ. Bởi theo quy định tại Thông tư 40/2021/TT-BTC thì HKD nộp thuế theo phương pháp kê khai bắt buộc phải thực hiện chế độ kế toán, hoá đơn, chứng từ. Và theo quy định của Luật Bảo vệ người tiêu dùng năm 2023, người bán có nghĩa vụ cung cấp thông tin trung thực và đầy đủ về hàng hoá, bao gồm nguồn gốc xuất xứ. Như vậy việc lưu giữ hoá đơn, chứng từ đầu vào không chỉ là quy định bắt buộc mà chính là căn cứ rõ ràng để thực hiện trách nhiệm minh chứng hàng hoá có nguồn gốc rõ ràng.
• Bước 3: Xác định nhóm kinh doanh và nghĩa vụ thuế. Cách xác định dựa trên mức doanh thu thực tế hàng năm, HKD sẽ được phân loại vào một trong bốn nhóm cụ thể để xác định nghĩa vụ tương ứng.
Đối với nhóm doanh thu dưới ngưỡng chịu thuế (nhỏ hơn hoặc bằng 500 triệu đồng/năm). Tỷ lệ hộ kinh doanh thuộc nhóm này chiếm khoảng 90% sẽ không phải nộp thuế GTGT và TNCN. Các loại thuế khác, phí, lệ phí phát sinh thì HKD vẫn phải kê khai, nộp thuế theo quy định.
Trường hợp HKD bắt đầu sản xuất trong 6 tháng đầu năm nếu có doanh thu dưới 500 triệu trở xuống thì thực hiện doanh thu thực tế phát sinh đến hết 30/6 và nộp cho cơ quan thuế quản lý trực tiếp chậm nhất là 31/7 và kê khai doanh thu thực tế phát sinh trong 6 tháng cuối năm chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Trường hợp bắt đầu sản xuất kinh doanh trong 6 tháng cuối năm nếu có doanh thu dưới 500 triệu thì hạn nộp hồ sơ chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Như vậy có thể thấy HKD có doanh thu dưới 500 triệu đồng/năm không phải nộp thuế nhưng vẫn có trách nhiệm theo dõi và kê khai doanh thu để cơ quan thuế quản lý. Tuy nhiên việc thực hiện sổ sách kế toán rất đơn giản, dễ làm. Ai cũng có thể thực hiện được
Đối với nhóm doanh thu 500 triệu đến 3 tỷ đồng/năm. Sẽ phải thực hiện nộp thuế GTGT và thuế TNCN. Thủ tục khai nộp thuế GTGT theo quý.
HKD thuộc nhóm này sẽ bắt buộc và thực hiện chế độ kế toán hộ kinh doanh. Các hộ có doanh thu trên 1 tỷ sẽ bắt buộc phải sử dụng hoá đơn điện tử. Hộ dưới 1 tỷ được khuyến khích sử dụng. Phương thức tính thuế GTGT = Doanh thu x Tỷ lệ thuế GTGT (theo ngành nghề)
Thuế TNCN: Cách 1 tính theo doanh thu (doanh thu- ngưỡng chịu thuế) x tỷ lệ thuế GTGT theo ngành nghề
Cách 2 tính theo lợi nhuận (doanh thu-chi phí) x thuế suất 15%
Đối với nhóm 3 tỷ đến 50 tỷ đồng/năm: Sẽ nộp thuế GTGT: doanh thu x tỷ lệ thuế GTGT theo ngành nghề. Khai nộp thuế GTGT theo quý
Thuế TNCN: áp dụng thuế suất 17% trên thu nhập chịu thuế (doanh thu- chi phí). Khai nộp thuế TNCN theo quý trên cùng hồ sơ khai thuế GTGT và khai quyết toán thuế TNCN theo năm
Đối với nhóm có doanh thu trên 50 tỷ đồng: Thuế GTGT: doanh thu x tỷ lệ thuế GTGT theo ngành nghề. Kê khai nộp thuế theo tháng
Thuế TNCN: Áp dụng thuế suất cao nhất trên 20% trên thu nhập chịu thuế (doanh thu-chi phí). Khai tạm nộp thuế TNCN theo tháng trên cùng hồ sơ khai thuế và quyết toán thuế theo năm.
Bắt buộc sử dụng hoá đơn điện tử.
• Bước 4: Chuẩn bị hồ sơ kê khai. Sẵn sàng các mẫu biểu sổ sách và hồ sơ cần thiết theo quy định của cơ quan quản lý.
Một điểm mới cần lưu ý là doanh thu không phân biệt việc đã thu được tiền hay chưa; dù là tiền mặt, chuyển khoản hay bán nợ chưa thu tiền đều phải được ghi nhận vào doanh thu tính thuế.
Có thể nói sự thay đổi trong chính sách thuế từ năm 2026 không nhằm mục đích gây khó khăn cho hộ kinh doanh, mà thực tế đã đơn giản hóa tối đa các mẫu sổ sách để "ai cũng có thể thực hiện được". Thông điệp xuyên suốt của cơ quan Thuế là khuyến khích HKD chuyển đổi thói quen quản lý: từ ghi chép thủ công sang số hóa, từ thanh toán tiền mặt sang chuyển khoản để "càng rõ ràng càng an toàn".
Việc ghi nhận doanh thu đầy đủ và lưu trữ hàng hóa rõ nguồn gốc không chỉ giúp hộ kinh doanh tuân thủ pháp luật mà còn là nền tảng để mở rộng quy mô, tiếp cận các nguồn vốn vay và bảo vệ quyền lợi chính đáng trong kinh doanh. Với sự hỗ trợ từ các đơn vị cung cấp nền tảng và sự hướng dẫn sát sao từ cơ quan thuế, các hộ kinh doanh hoàn toàn có thể tự tin làm chủ công tác kế toán và thuế, từ đó an tâm tập trung vào hoạt động buôn bán sinh lời.
Các mức tỷ lệ % thuế suất trên doanh thu
| Ngành nghề | Tỷ lệ GTGT | Thuế suất TNCN |
| Phân phối, cung cấp hàng hóa | 1% | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu: | 5% | 2% |
| • Sản xuất, vận tải, xây dựng có bao thầu nguyên vật liệu | 3% | 1,5% |
| Hoạt động kinh doanh khác | 2% | 1% |



















