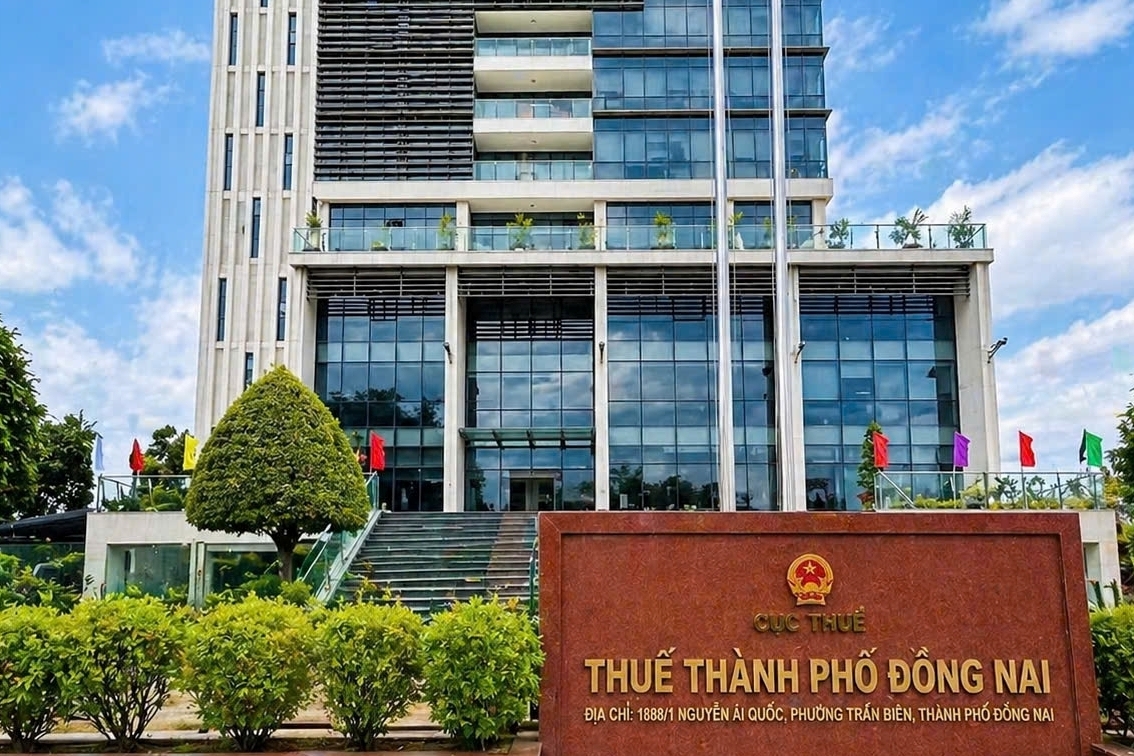
Thuế TP. Đồng Nai tập trung triển khai đồng bộ các giải pháp, phối hợp với các cơ quan chức năng tăng cường quản lý, phòng ngừa và xử lý các hành vi gian lận trong sử dụng hóa đơn nhằm tạo môi trường kinh doanh lành mạnh, chống thất thu và đảm bảo nguồn thu cho ngân sách nhà nước.
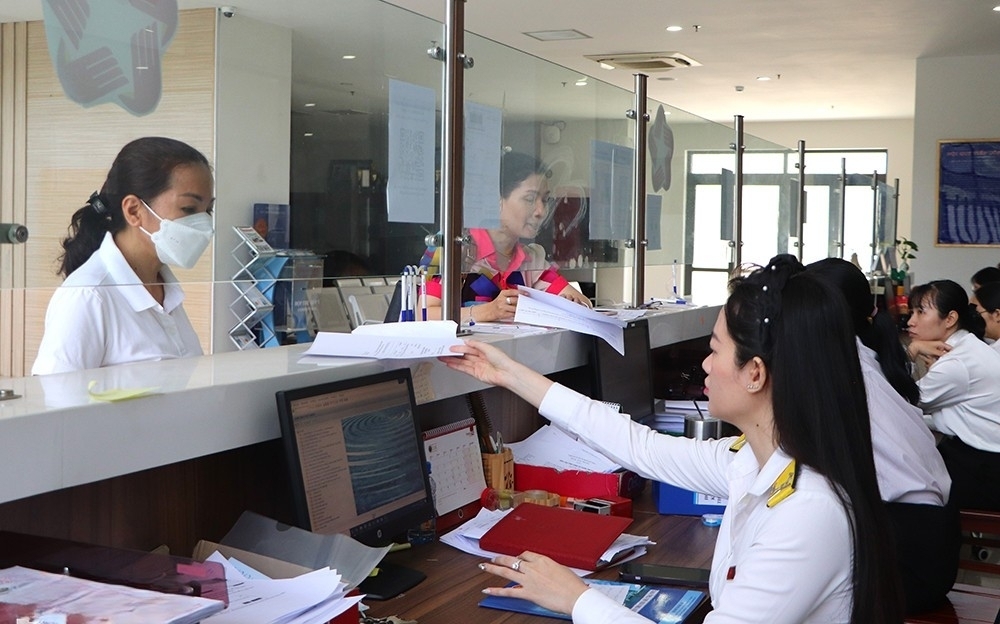 |
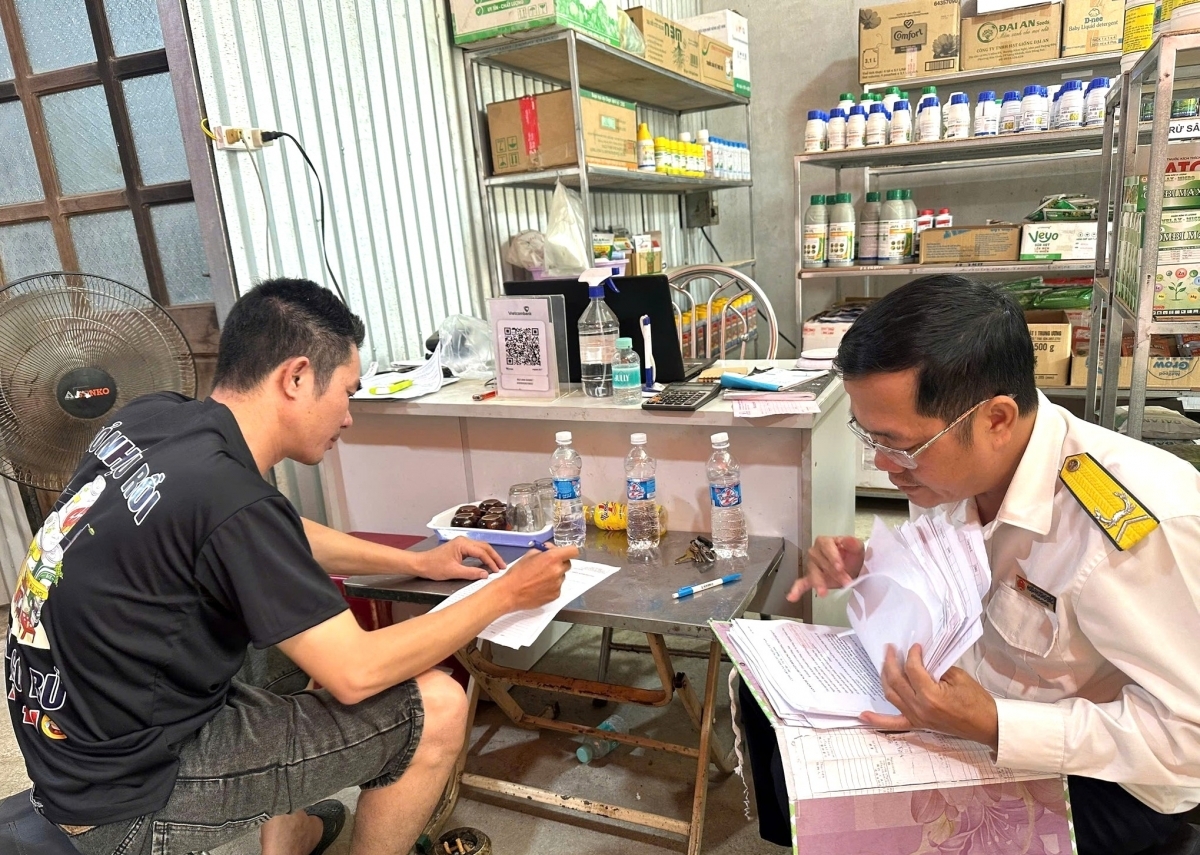
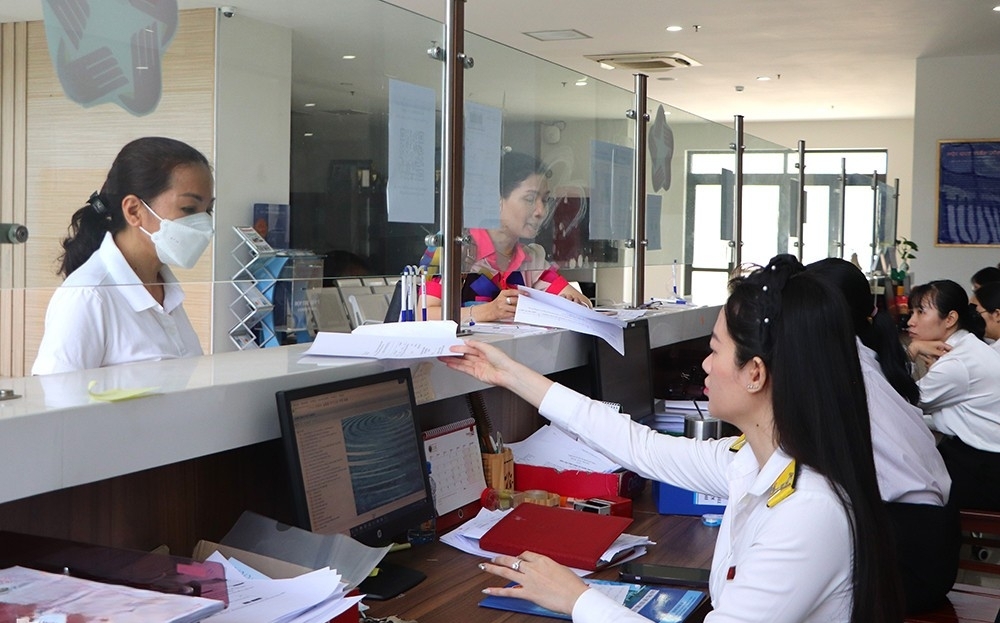
| Tính đến hết ngày 28/4, trên địa bàn tỉnh Đồng Nai có 4.186 doanh nghiệp thuộc danh sách cảnh báo về sử dụng HĐĐT. Ảnh: Thuế TP. Đồng Nai |
Gian lận hóa đơn diễn biến phức tạp
Theo đánh giá của ông Nguyễn Toàn Thắng, Trưởng Thuế TP. Đồng Nai, cùng với sự phát triển của công nghệ và cơ chế tự kê khai, nộp thuế, trên địa bàn Thành phố có nhiều trường hợp lợi dụng chính sách thông thoáng để thực hiện hành vi gian lận, mua bán hóa đơn, hợp thức hóa chi phí, hoàn thuế không đúng quy định, với quy mô và mức đô tinh vi ngày càng lớn.
Hiện nay, TP. Đồng Nai là địa bàn phát triển công nghiệp trọng điểm với nhiều khu công nghiệp, doanh nghiệp phân bổ rộng với số lượng hơn 55.000 doanh nghiệp, trong đó, số doanh nghiệp nhỏ, siêu nhỏ chiếm tỷ trọng lớn.
Trong công tác quản lý và kiểm soát rủi ro hóa đơn, thời gian qua, Thuế TP. Đồng Nai tập trung triển khai các biện pháp xử lý hệ số k theo cảnh báo của ứng dụng hóa đơn điện tử (HĐĐT).
Tính từ đầu năm đến hết ngày 28/4, trên địa bàn có 4.186 doanh nghiệp thuộc danh sách cảnh báo về sử dụng HĐĐT. Qua rà soát và xử lý, có 1.240 doanh nghiệp được kiểm tra và chấp nhận giải trình và chưa có rủi ro. Số còn lại đã và đang cơ quan Thuế xử lý theo quy định.
Về đối chiếu dữ liệu trên tờ khai thuế giá trị gia tăng (GTGT) với HĐĐT, chỉ tính trong tháng 4/2026, đơn vị thực hiện đối chiếu dữ liệu HĐĐT và tờ khai thuế GTGT đối với 1.440 người nộp thuế kê khai thiếu thuế đầu ra và kê khai thừa thuế đầu vào.
Kết quả có 740 người nộp thuế có chênh lệch nhưng chưa có kết quả đến thời điểm cuối kỳ, với tổng số tiền thuế đầu ra khai thiếu 2,3 tỷ đồng; số tiền thuế đầu vào khai thừa: 86,9 tỷ đồng.
Nhận diện những hành vi gian lận
Theo ông Nguyễn Toàn Thắng, tình trạng gian lận hóa đơn trên địa bàn diễn biến phức tạp, thực tiễn cho thấy, các hành vi gian lận về hóa đơn không còn mang tính đơn lẻ mà ngày càng có xu hướng tổ chức theo chuỗi liên kết nhiều doanh nghiệp, gây khó khăn cho công tác quản lý.
Với những biểu hiện bất thường trong việc sử dụng hóa đơn điện tử của doanh nghiệp thường thấy như: Doanh nghiệp phát hành hóa đơn với tần suất cao, giá trị lớn ngay sau khi được đang ký sử dụng nhưng không duy trì hoạt động ổn định; nội dung hóa đơn mang tính chung chung, thiếu căn cứ cụ thể, không phù hợp với mặt hàng kinh doanh của doanh nghiệp, chủ yếu nhằm hợp thức hóa chi phí.
Những dấu hiệu này thường gắn với hành vi xuất khống hóa đơn hoặc tham gia vào chuỗi mua bán hóa đơn.
Dòng tiền trong nghiệp vụ thanh toán bất thường, thời điểm thanh toán và thời điểm xuất hoá đơn điện tử diễn ra gần như cùng thời điểm hoặc trong thời gian ngắn
Ở góc độ kê khai thuế, rủi ro thường thể hiện qua sự mất cân đối giữa thuế đầu vào và đầu ra, tình trạng kê khai lỗ kéo dài nhưng vẫn phát sinh giao dịch lớn hoặc nghĩa vụ thuế không tương xứng với quy mô hoạt động. Đồng thời, việc đối chiếu với hoạt động thực tế cho thấy nhiều doanh nghiệp không có kho hàng, không có lao động hoặc chi phí vận hành tương xứng nhưng vẫn phát sinh doanh thu lớn.
| Đáng chú ý, xu hướng phổ biến hiện nay là hành vi gian lận được tổ chức theo chuỗi. Các doanh nghiệp có thể liên kết với nhau thông qua giao dịch hóa đơn nhằm tạo ra các chuỗi mua bán khép kín, quay vòng hóa đơn để hợp thức hóa chi phí và dòng tiền. Việc phân tích các mối liên hệ này đóng vai trò then chốt trong phát hiện hành vi vi phạm. |
Bên cạnh đó, trường hợp điển hình là “doanh nghiệp ma”, các doanh nghiệp này được thành lập với mục đích chính là phát hành, mua bán hóa đơn, đăng ký ngành nghề kinh doanh tổng hợp, không yêu cầu điều kiện, địa chỉ không ổn định và thời gian hoạt động ngắn. Phương thức thanh toán thường thông qua tài khoản cá nhân hoặc chuyển khoản qua nhiều trung gian nhằm che giấu bản chất giao dịch.
Ngoài ra, việc mua bán hóa đơn còn được thực hiện thông qua các nền tảng số như mạng xã hội, website hoặc ứng dụng nhắn tin. Việc theo dõi và thu thập thông tin từ không gian mạng đã trở thành một kênh quan trọng hỗ trợ cơ quan Thuế trong công tác nhận diện rủi ro.
Đẩy mạnh cơ chế phối hợp, xử lý
Để khắc phục tình trạng trên, Thuế TP. Đồng Nai đã triển khai đồng bộ các giải pháp quản lý hóa đơn theo hướng hiện đại, tăng cường phân tích dữ liệu và quản lý rủi ro, như: Tập trung phân tích chuỗi hóa đơn, cảnh báo sớm rủi ro, thanh kiểm tra có trọng điểm và xác minh thực địa doanh nghiệp nghi vấn và đẩy mạnh ứng dụng công nghệ, dữ liệu hóa đơn điện tử trong công tác quản lý.
Theo đó, công tác thanh kiểm tra được đổi mới theo hướng trọng tâm, kết hợp giữa kiểm tra hồ sơ và kiểm tra thực tế. Đối với trường hợp có dấu hiệu vi phạm, đơc vị kịp thời xử lý và chuyển cơ quan điều tra khi có đủ căn cứ pháp lý.
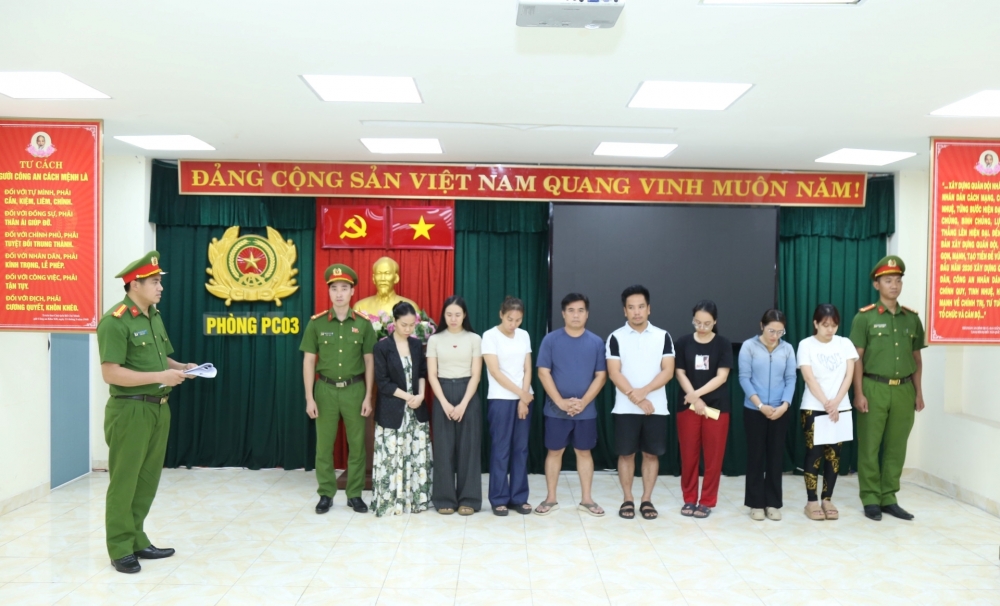 |
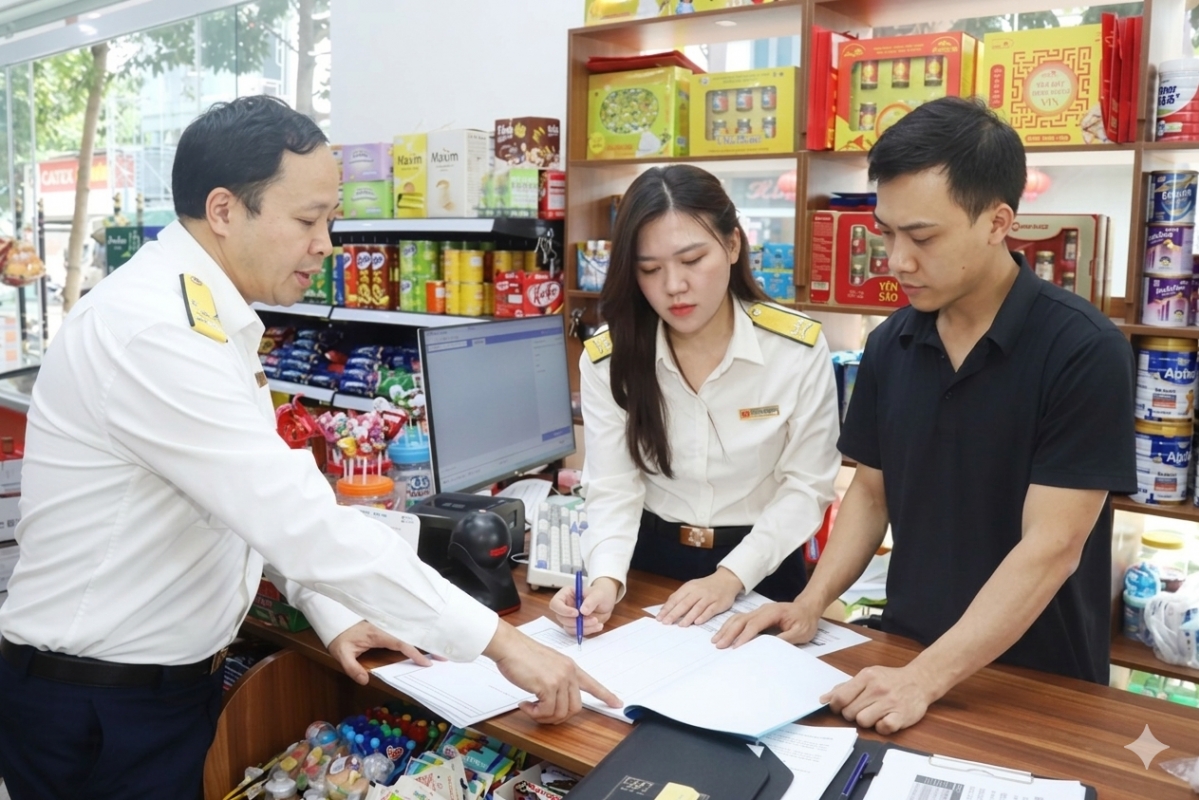
| Giai đoạn 2022 - 2025, Thuế TP. Đồng Nai đã chuyển cơ quan Công an hơn 10.585 trường hợp có dấu hiệu rủi ro để phối hợp xác minh; năm 2025 chuyển 2.107 trường hợp. Ảnh: TL |
Thông qua việc truy vết các giao dịch liên quan, cơ quan Thuế có thể xác định toàn bộ mạng lưới doanh nghiệp tham gia vào chuỗi mua bán hóa đơn, từ đó phát hiện các hành vi quay vòng hóa đơn và giao dịch không có thực.
Đồng thời, đơn vị tăng cường công tác tuyên truyền tới các tổ chức, cá nhân về việc không mua bán, sử dụng hóa đơn trái pháp luật, hậu quả pháp lý khi mua bán, sử dụng hoá đơn điện tử để thu lợi bất chính, chiếm đoạt tiền thuế, ngân sách nhà nước; tuyên truyền các trường hợp vi phạm đã bị xử lý để răn đe, làm gương nhằm nâng cao nhận thức và ý thức tuân thủ của người nộp thuế, góp phần phòng ngừa vi phạm từ sớm, từ xa.
Đặc biệt, thời gian tới, Thuế TP. Đồng Nai tiếp tục đẩy mạnh cơ chế phối hợp giữa cơ quan Thuế - Công an - Hải quan - Ngân hàng để chia sẻ thông tin kịp thời giúp nâng cao hiệu quả xác minh, truy vết doanh nghiệp có dấu hiệu mua bán hoá đơn, xử lý nhanh các hành vi vi phạm.
Để công tác quản lý hóa đơn hiệu quả, Thuế TP. Đồng Nai kiến nghị, các cơ quan chức năng tiếp tục đẩy mạnh hoàn thiện hệ thống pháp lý về hóa đơn điện tử; tăng cường ứng dụng AI và Big Data trong phân tích rủi ro; mở rộng kết nối dữ liệu liên ngành giữa Thuế - Công an - Ngân hàng - Hải quan - Đăng ký kinh doanh. Qua đó, góp phần ngăn chặn và xử lý kịp thời tình trạng gian lận hóa đơn, đảm bảo công tác chuyển đổi số trong quản lý thuế và thu ngân sách Nhà nước tại địa bàn nói riêng và cả nước nói chung ngày càng hiệu quả.
| Trong giai đoạn 2022 - 2025, cơ quan Thuế đã chuyển hơn 10.585 trường hợp có dấu hiệu rủi ro sang cơ quan Công an để phối hợp xác minh, xử lý; riêng năm 2025 là 2.107 trường hợp. Trong đó có nhiều vụ việc được xác minh nhanh, góp phần ngăn chặn kịp thời gian lận thuế. Công an đã hỗ trợ xác minh địa chỉ, đối tượng bỏ trốn và doanh nghiệp “ma”, góp phần nâng cao hiệu quả công tác xử lý vi phạm trường hợp gian lận, trốn thuế và đảm bảo nguồn thu cho ngân sách nhà nước. |