Doanh nghiệp đã hết hạn hợp đồng thuê đất, đã xin gia hạn nhưng chưa được giải quyết, đất cũng chưa bị thu hồi nhưng doanh nghiệp vẫn phải nộp tiền thuê đất hàng năm. Đây là vướng mắc doanh nghiệp thường xuyên mắc phải. Để giải quyết vấn đề này, Thuế TP. Hà Nội đã hệ thống lại các quy định pháp luật qua từng thời kỳ để khẳng định trách nhiệm nghĩa vụ tài chính của người sử dụng đất.
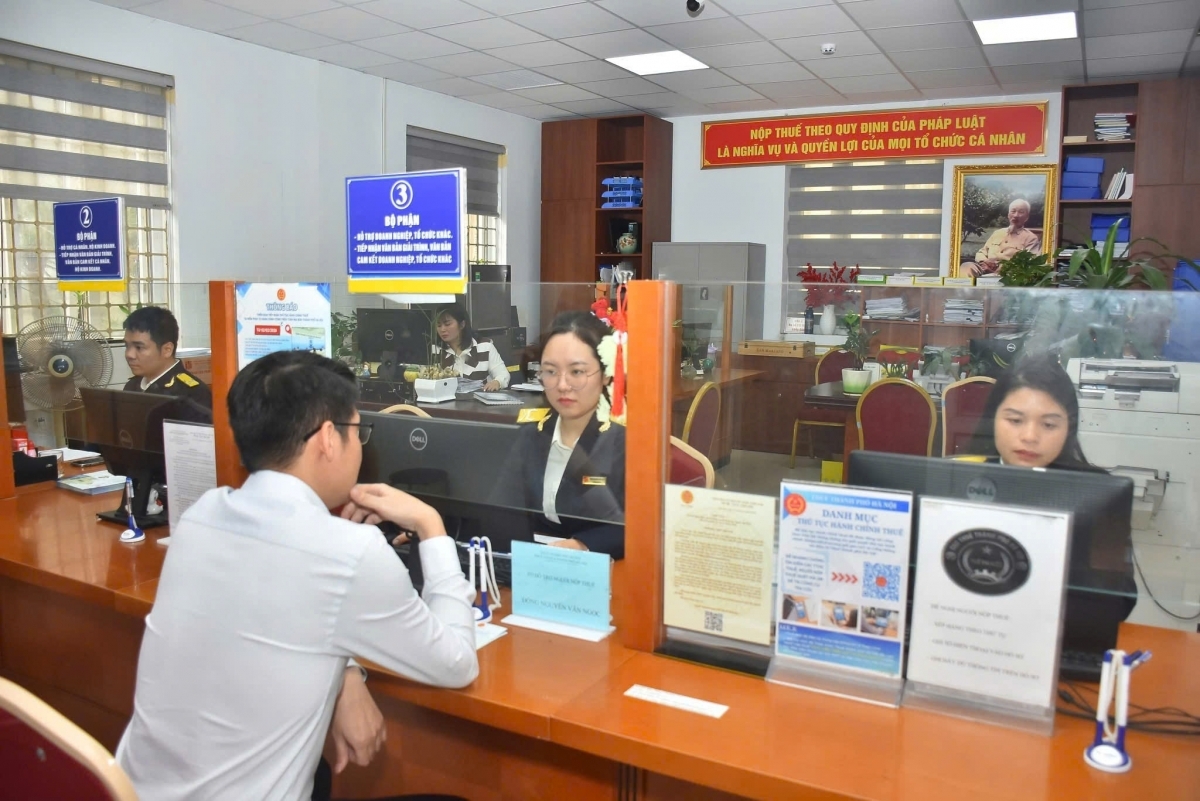 |
| Thuế TP. Hà Nội đã hệ thống lại các quy định pháp luật qua từng thời kỳ để khẳng định trách nhiệm nghĩa vụ tài chính của người sử dụng đất. Ảnh: Trung Kiên |
Từ vướng mắc thực tế của doanh nghiệp...
Phó trưởng Thuế TP. Hà Nội Nguyễn Hồng Thái cho biết, mới đây, đơn vị đã nhận được phản ánh và kiến nghị của công dân Nguyễn Việt Hùng chuyển đến từ hệ thống xử lý phản ánh kiến nghị văn bản quy phạm pháp luật liên quan đến vướng mắc pháp lý phát sinh từ các hợp đồng thuê đất đã quá hạn nhiều năm nhưng vẫn chưa thể giải quyết dứt điểm.
Nguồn gốc của những vướng mắc này bắt nguồn từ thực tế các khu đất được UBND thành phố Hà Nội giao cho các xí nghiệp, doanh nghiệp nhà nước từ giai đoạn 1980-1990. Đến khoảng năm 1995, các đơn vị này chính thức ký kết hợp đồng thuê đất với Nhà nước có thời hạn 20 năm.
Tuy nhiên, nút thắt phát sinh khi thời hạn thuê đất đã chấm dứt, dù doanh nghiệp đã nhiều lần gửi văn bản đề nghị gia hạn nhưng cơ quan có thẩm quyền vẫn chưa chính thức giải quyết.
Trong khi hợp đồng đã hết hạn, quyết định thu hồi đất chưa có, cơ quan Thuế vẫn tiếp tục gửi thông báo yêu cầu nộp tiền thuê đất hàng năm.
Thực trạng này khiến không ít người dân và doanh nghiệp đặt câu hỏi lớn: Liệu việc cơ quan Thuế tính và thu tiền thuê đất hàng năm khi thời hạn hợp đồng đã hết có đúng quy định pháp luật?
... Đến lời giải đáp từ hệ thống pháp luật qua từng thời kỳ
Trước những băn khoăn trên, để giải đáp thấu đáo và đảm bảo minh bạch về quyền lợi, nghĩa vụ tài chính, Thuế TP. Hà Nội đã hệ thống hóa toàn diện các quy định pháp luật qua từng thời kỳ để khẳng định rõ trách nhiệm nghĩa vụ tài chính của người sử dụng đất. Cụ thể:
Trong giai đoạn áp dụng Luật Đất đai 2013 (đến hết ngày 31/7/2024) tại điểm d khoản 1 Điều 65 Luật Đất đai năm 2013 đã quy định tường minh về các trường hợp thu hồi đất do chấm dứt việc sử dụng đất theo pháp luật.
Trong đó bao gồm trường hợp đất được Nhà nước giao, cho thuê có thời hạn nhưng không được cơ quan nhà nước có thẩm quyền cho phép gia hạn khi hết thời hạn.
Bên cạnh đó, xét về khía cạnh chính sách thu tiền thuê đất, hệ thống văn bản quy phạm pháp luật gồm Nghị định số 46/2014/NĐ-CP ngày 15/5/2014 (cùng các nghị định sửa đổi, bổ sung là Nghị định số 135/2016/NĐ-CP và Nghị định số 123/2017/NĐ-CP) đã quy định cụ thể về việc xử lý tài chính đối với các trường hợp chưa có quyết định cho thuê đất hoặc hợp đồng thuê đất.
Theo đó, nguyên tắc cốt lõi được đặt ra là mục đích tính tiền thuê đất phải được xác định căn cứ theo mục đích sử dụng đất thực tế đang diễn ra tại hiện trường.
Trường hợp hết thời gian thuê đất nhưng cơ quan nhà nước có thẩm quyền chưa ban hành quyết định gia hạn, người sử dụng đất bắt buộc phải nộp tiền thuê đất của từng năm sử dụng kể từ thời điểm hết hạn hợp đồng cho đến khi có quyết định gia hạn.
Số tiền phải nộp được tính dựa trên giá đất tại Bảng giá đất, hệ số điều chỉnh giá đất và tỷ lệ phần trăm (%) do UBND cấp tỉnh quy định của từng năm; đồng thời người sử dụng đất không được hưởng chính sách ổn định đơn giá 05 năm một lần trong khoảng thời gian này.
Giai đoạn áp dụng Luật Đất đai 2024 (nừ ngày 1/8/2024 đến nay), các quy định liên quan đến gia hạn và nghĩa vụ tài chính càng được siết chặt.
Theo điểm c khoản 1 Điều 82 Luật Đất đai 2024, Nhà nước thực hiện thu hồi đất khi đất giao, cho thuê có thời hạn nhưng không được gia hạn sử dụng.
Khoản 3 Điều 172 Luật Đất đai 2024 quy định người sử dụng đất có nhu cầu gia hạn phải nộp hồ sơ đề nghị chậm nhất 6 tháng trước khi hết thời hạn thuê. Nếu quá thời hạn này mà không nộp hồ sơ đề nghị (trừ trường hợp bất khả kháng) thì sẽ không được gia hạn và cơ quan nhà nước có thẩm quyền sẽ thực hiện thu hồi đất.
Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 quy định, trường hợp chưa có quyết định cho thuê hoặc hợp đồng cho thuê nhưng đang sử dụng đất thuộc đối tượng phải thuê thì người sử dụng đất phải nộp tiền thuê đất hàng năm tính theo diện tích, mục đích sử dụng thực tế và giá đất của từng năm.
Từ hệ thống pháp luật nêu trên, Thuế TP. Hà Nội khẳng định: Trường hợp người sử dụng đất đã hết thời hạn thuê đất nhưng chưa được cơ quan Nhà nước có thẩm quyền gia hạn thời gian sử dụng đất và chưa có quyết định thu hồi đất thì bắt buộc phải nộp tiền thuê đất hàng năm tính theo diện tích và mục đích thực tế đang sử dụng. Do đó, việc cơ quan Thuế tiếp tục tính và thông báo nộp tiền thuê đất hàng năm là hoàn toàn đúng quy định pháp luật.