Trong bối cảnh nhu cầu vốn trung – dài hạn gia tăng và dư địa tín dụng ngân hàng hạn chế, Fiin Ratings dự báo doanh nghiệp sẽ tiếp tục đẩy mạnh huy động qua kênh trái phiếu, với tổng giá trị phát hành năm 2026 ước đạt khoảng 800 nghìn tỷ đồng.
 |
| Nhu cầu vốn của các doanh nghiệp hạ tầng, năng lượng sẽ gia tăng trong năm 2026. Ảnh: Internet |
Nhu cầu vốn của doanh nghiệp hạ tầng, năng lượng sẽ gia tăng
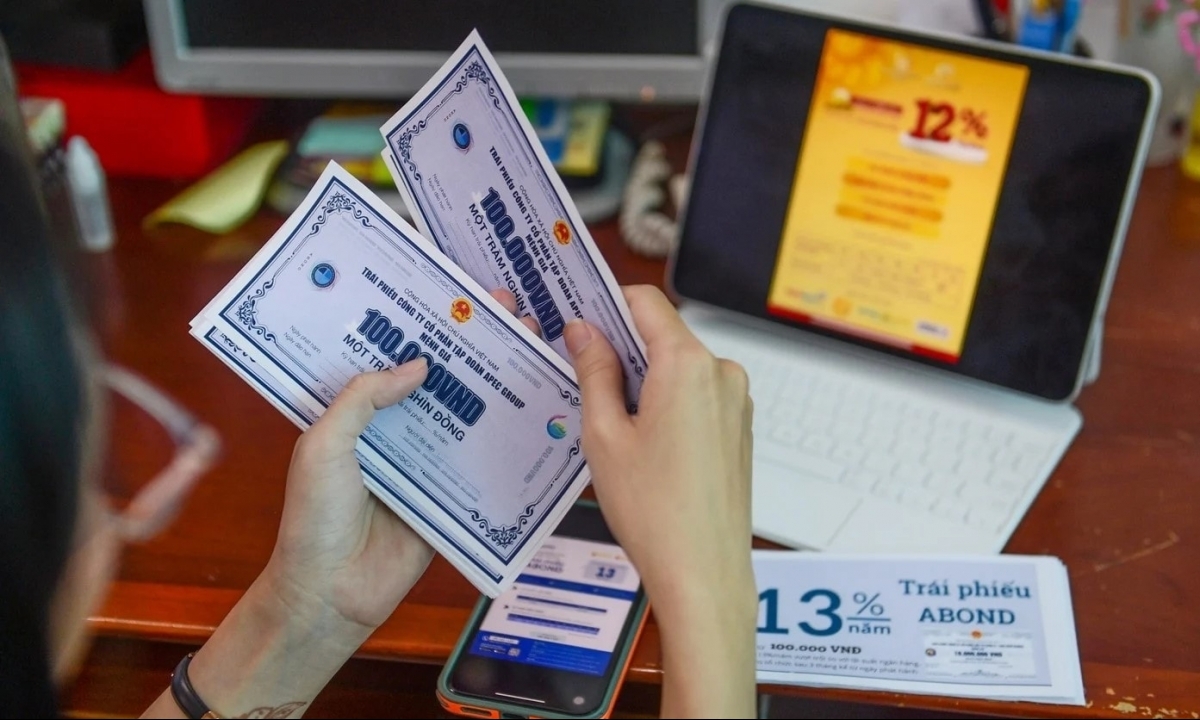
Thị trường trái phiếu doanh nghiệp (TPDN) phục hồi rõ nét trong năm 2025 với tổng giá trị phát hành đạt 644,1 nghìn tỷ đồng (tăng 35,4%).
Tính đến cuối năm, dư nợ TPDN lưu hành đạt hơn 1,38 triệu tỷ đồng (tăng 10,9%), đảo chiều sau 3 năm thu hẹp liên tiếp nhờ phát hành cải thiện mạnh, trong khi áp lực đáo hạn và mua lại trước hạn ở mức thấp hơn, hỗ trợ mở rộng quy mô thị trường.
Dự báo về quy mô phát hành TPDN năm 2026, các chuyên gia Fiin Ratings dự kiến đạt khoảng 800 nghìn tỷ đồng, tăng 24% so với năm 2025 với cơ cấu tiếp tục tập trung chủ yếu ở ngân hàng và bất động sản.
Đồng thời, một số nhóm phi ngân hàng như hạ tầng và năng lượng được kỳ vọng quay trở lại thị trường, phản ánh nhu cầu vốn gia tăng trong bối cảnh định hướng đầu tư mới.
Riêng với TPDN của nhóm doanh nghiệp hạ tầng và năng lượng, nhu cầu vốn được kỳ vọng tăng lên theo định hướng ưu tiên đầu tư phát triển hạ tầng chiến lược, tạo nền tảng cho tăng trưởng kinh tế và năng lực cạnh tranh quốc gia.
Với nhóm doanh nghiệp hạ tầng, chuyên gia Fiin Ratings cho rằng cần giải bài toán cấu trúc vốn kém đa dạng và thiếu kỳ hạn dài, kênh trái phiếu tại các doanh nghiệp hạ tầng vẫn kém phát triển, với nguồn cung chất lượng cao hạn chế.
Dữ liệu Fiin phân tích cho thấy, TPDN chiếm tỷ trọng thấp trong cơ cấu nợ vay của 20 doanh nghiệp hạ tầng tiêu biểu.
Theo đó, kênh trái phiếu đóng vai trò rất hạn chế trong tài trợ phát triển hạ tầng, tỷ trọng dư nợ trái phiếu của các doanh nghiệp hạ tầng tiêu biểu duy trì dưới 10% tổng tài sản và cơ cấu này gần như không đổi suốt mười năm qua, trong khi tăng trưởng tài sản của nhóm này ở mức cao (bình quân trên 16%/năm) và vẫn chủ yếu được tài trợ bằng nợ vay ngân hàng, tạo áp lực lên bảng cân đối và rủi ro tái cấu cấp vốn của các doanh nghiệp phát triển hạ tầng luôn hiện hữu.
Nguồn cung trái phiếu chất lượng cao vắng bóng doanh nghiệp sản xuất
Cũng theo Fiin Ratings, cơ sở nguồn cung trái phiếu chất lượng cao vắng bóng doanh nghiệp sản xuất, thể hiện qua khối lượng phát hành TPDN phi tài chính có mức tín nhiệm cao theo đánh giá của FiinRatings (mức A trở lên) chỉ chiếm xấp xỉ 11% tổng lượng phát hành năm 2025, làm hạn chế đáng kể sự lựa chọn của nhà đầu tư, do đó tự đóng khung sự phát triển của thị trường TPDN.
Vì vậy cần đẩy mạnh hoàn thiện cơ chế chính sách để thúc đẩy phát triển cơ sở hàng hóa, mở rộng nguồn cung ứng là hết sức cấp thiết.
Điểm mặt các nguồn vốn chiến lược cần được “kích hoạt” để thúc đẩy tăng trưởng GDP 2 con số từ năm 2026, trong đó, liên quan đến TPDN, các chuyên gia của Fiin đánh giá triển vọng phát hành TPDN năm 2026 sẽ rất tích cực nhờ 5 yếu tố.
Thứ nhất, chính sách tiền tệ không còn nới lỏng như trước trong khi nhu cầu vốn trung – dài hạn của doanh nghiệp gia tăng mạnh như hiện nay. Điều này buộc các doanh nghiệp phải đa dạng hóa kênh huy động vốn thay vì tâp trung vào kênh tín dụng ngân hàng.
Thứ hai, bản thân ngành ngân hàng có dư địa cấp vốn dài hạn thấp khi mà ngân hàng chịu áp lực về khả năng cấp tín dụng dài hạn, quy định về hạn mức an toàn và đặc biệt là bộ đệm vốn còn quá mỏng.
Thứ ba, các chính sách mới về TPDN giúp các dự án và doanh nghiệp đủ điều kiện phát hành trái phiếu ví dụ như vấn đề pháp lý dự án hạ tầng, bất động sản tăng lên. Vấn đề quy định mục đích sử dụng vốn cho trái phiếu riêng lẻ cũng dự kiến sẽ rõ ràng hơn trong dự thảo sửa đổi nghị định về chào bán trái phiếu riêng lẻ đang được thực hiện…
Thứ tư, cơ sở nhà đầu tư TPDN hiện cũng đang được mở rộng qua việc nới lỏng các điều kiện cho các quỹ đầu tư, công ty chứng khoản cũng như việc cải thiện chính sách cho mô hình quỹ hưu trí tự nguyện phát triển, hình thành các mô hình quỹ mới như quỹ bảo lãnh trái phiếu, quỹ hạ tầng…
Thứ năm, hạ tầng về giao dịch, thông tin tập trung quản lý cơ sở nhà đầu tư đã được thực hiện và tập trung, minh bạch thông tin tài chính, xếp hạng tín nhiệm đã được áp dụng, thông tin về tín giá trái phiếu… đã phần nào sẵn có hơn.