Thị trường trái phiếu doanh nghiệp Việt Nam ghi nhận sự phục hồi rõ nét cả về quy mô lẫn chất lượng, tạo nền tảng quan trọng cho triển vọng tăng trưởng sôi động hơn trong năm 2026.
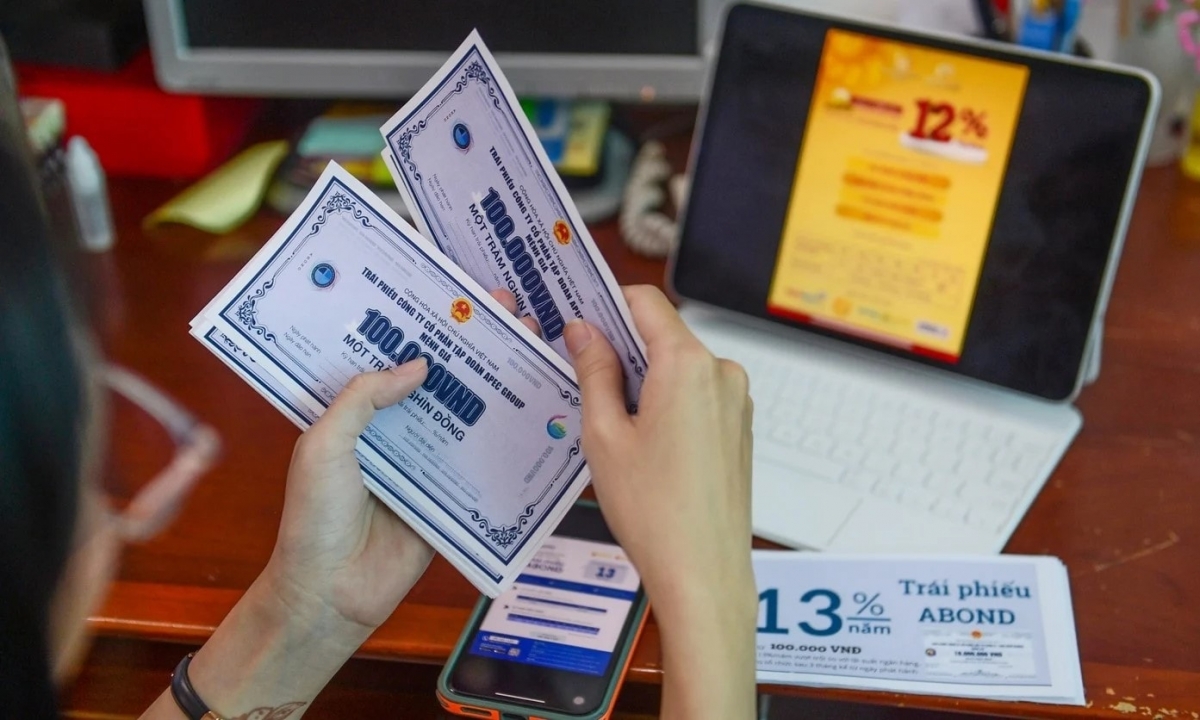 |
| Tính đến cuối năm 2025, quy mô thị trường TPDN đạt trên 1,4 triệu tỷ đồng, tương đương khoảng 11% GDP. Ảnh: Internet |
Lãi suất tăng thúc đẩy doanh nghiệp đa dạng hóa nguồn vốn
Theo số liệu tổng hợp của Fiin Ratings, tổng giá trị phát hành trái phiếu doanh nghiệp (TPDN) trong năm 2025 đạt khoảng 644,3 nghìn tỷ đồng, tăng 35,5% so với năm 2024. Động lực tăng trưởng chủ yếu đến từ nhóm ngân hàng, bất động sản và dịch vụ chứng khoán, trong khi hoạt động phát hành của các doanh nghiệp phi tài chính vẫn còn tương đối hạn chế.
Trên thị trường sơ cấp, phát hành riêng lẻ tiếp tục chiếm ưu thế, với tỷ trọng lên tới 91,4%, trong khi phát hành ra công chúng chỉ chiếm 8,6%. Tính đến cuối năm 2025, tổng dư nợ TPDN đang lưu hành đạt khoảng 1,41 triệu tỷ đồng, tương đương 11,4% GDP - vẫn thấp hơn đáng kể so với mức đỉnh 18,3% GDP giai đoạn 2020–2021 và mục tiêu 20% GDP mà Chính phủ đặt ra.
Xét theo cơ cấu ngành, ngân hàng và bất động sản tiếp tục giữ vai trò chi phối, lần lượt chiếm 66% và 23% tổng giá trị phát hành trong năm. Đáng chú ý, giá trị phát hành trái phiếu của ngành bất động sản tăng tới 58%, cho thấy tín hiệu phục hồi rõ nét sau giai đoạn khó khăn.
Về số lượng, có 122 doanh nghiệp thực hiện phát hành trong năm 2025, nâng tổng số tổ chức đang có trái phiếu lưu hành lên 321 doanh nghiệp tính đến ngày 31/12/2025.
Đánh giá về triển vọng năm 2026, FiinRatings cho rằng, thị trường TPDN Việt Nam sẽ tiếp tục mở rộng vai trò như một kênh huy động vốn trung và dài hạn quan trọng của khu vực doanh nghiệp.
Tuy nhiên, tăng trưởng của thị trường sẽ gắn chặt hơn với chất lượng tín dụng, mức độ minh bạch và kỷ luật thị trường, thay vì tăng trưởng nóng theo quy mô như các giai đoạn trước.
Nguồn cung TPDN được dự báo sẽ gia tăng trong bối cảnh điều kiện tín dụng ngân hàng thắt chặt hơn và mặt bằng lãi suất cho vay có xu hướng tăng, thúc đẩy doanh nghiệp tìm kiếm và đa dạng hóa nguồn vốn.
Dù vậy, khả năng tiếp cận thị trường được dự báo sẽ phân hóa mạnh theo chất lượng tín dụng và xếp hạng tín nhiệm. Những doanh nghiệp có đòn bẩy tài chính cao, dòng tiền yếu hoặc mức độ minh bạch hạn chế sẽ gặp nhiều khó khăn hơn trong việc huy động vốn qua kênh trái phiếu.
Về chất lượng thị trường, FiinRatings kỳ vọng chất lượng tín dụng bình quân của TPDN phát hành mới sẽ được cải thiện, nhờ những thay đổi quan trọng trong khung pháp lý. Các quy định như ngưỡng đòn bẩy tài chính (nợ phải trả/vốn chủ sở hữu dưới 5 lần theo Luật Doanh nghiệp sửa đổi), mở rộng yêu cầu xếp hạng tín nhiệm đối với TPDN phát hành cho nhà đầu tư cá nhân (ngoại trừ trái phiếu ngân hàng), cùng với cơ chế giám sát chặt chẽ hơn về mục đích sử dụng vốn và nghĩa vụ công bố thông tin, được kỳ vọng sẽ góp phần nâng cao kỷ luật thị trường và giảm thiểu rủi ro mang tính hệ thống.
Ở phía cầu, sự phát triển của nhà đầu tư tổ chức được xem là yếu tố then chốt hỗ trợ tính ổn định của thị trường trong trung hạn. Việc hình thành các mô hình quỹ đầu tư mới theo Quyết định số 3168/QĐ-BTC phê duyệt Đề án Tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán đến năm 2030, mở rộng quy mô quỹ mở và áp dụng xếp hạng tín nhiệm trong quản trị rủi ro được kỳ vọng sẽ nâng cao khả năng hấp thụ của thị trường đối với các đợt phát hành có chất lượng tín dụng tốt.
Doanh nghiệp cần nâng cao năng lực hấp thụ vốn
Theo ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, bên cạnh hai kênh vốn chủ đạo là đầu tư công và tín dụng ngân hàng dài hạn, doanh nghiệp cần chủ động hơn trong việc khai thác thị trường vốn, đặc biệt là kênh trái phiếu, để đáp ứng nhu cầu đầu tư ngày càng tăng của khu vực tư nhân.
Dù giá trị phát hành TPDN năm 2025 tăng mạnh, đạt 644,3 nghìn tỷ đồng, song giá trị phát hành của doanh nghiệp phi ngân hàng vẫn chưa tới 200 nghìn tỷ đồng. Trong bối cảnh lãi suất có xu hướng tăng và chính sách tiền tệ được điều hành thận trọng hơn, kênh trái phiếu doanh nghiệp được kỳ vọng sẽ tăng trưởng mạnh mẽ hơn trong năm 2026, đặc biệt khi chất lượng sản phẩm trái phiếu được cải thiện.
Ông Thuân nhấn mạnh, bài toán then chốt của tăng trưởng không chỉ nằm ở khả năng huy động vốn, mà quan trọng hơn là năng lực hấp thụ vốn của doanh nghiệp. Khả năng triển khai dự án, quản trị tài chính, mức độ minh bạch và tính “bankability” (tính khả thi tài chính) sẽ quyết định liệu dòng vốn có thể chuyển hóa thành tăng trưởng bền vững hay không.
Theo đánh giá của VIS Ratings, thị trường TPDN Việt Nam đã ghi nhận nhiều chuyển biến tích cực trong năm 2025, qua đó tạo nền tảng vững vàng cho tăng trưởng trong giai đoạn tiếp theo.
Hoạt động phát hành mới diễn ra khá sôi động, chủ yếu được dẫn dắt bởi nhóm ngân hàng và bất động sản nhà ở - những lĩnh vực có nhu cầu vốn lớn trong bối cảnh tâm lý nhà đầu tư dần được cải thiện. Tính đến cuối năm 2025, quy mô thị trường TPDN đạt trên 1,4 triệu tỷ đồng, tương đương khoảng 11% GDP.
Bên cạnh sự mở rộng về quy mô, chất lượng tín nhiệm của các tổ chức phát hành cũng được nâng lên rõ rệt. Hoạt động xếp hạng tín nhiệm ngày càng phổ biến hơn nhờ khuôn khổ pháp lý và các quy định mới được hoàn thiện. Đồng thời, tỷ lệ trái phiếu chậm trả trong năm 2025 giảm đáng kể, trong khi tỷ lệ thu hồi nợ gốc từ các khoản chậm trả có xu hướng tăng, phản ánh hiệu quả của quá trình tái cấu trúc tại một số tổ chức phát hành cũng như sự cải thiện trong hoạt động kinh doanh của nhiều ngành.
Trên thị trường thứ cấp, thanh khoản giao dịch TPDN tiếp tục được cải thiện, với dòng tiền tập trung chủ yếu vào nhóm trái phiếu kỳ hạn ngắn. Lợi suất trái phiếu có xu hướng nhích lên, phản ánh diễn biến của mặt bằng lãi suất trên thị trường tiền tệ.
Bước sang năm 2026, VIS Ratings dự báo hoạt động phát hành trái phiếu doanh nghiệp sẽ tiếp tục duy trì sự sôi động. Nhu cầu vốn lớn của khu vực tư nhân, cùng với niềm tin của nhà đầu tư ngày càng được củng cố, được kỳ vọng sẽ là những động lực chính thúc đẩy thị trường TPDN phát triển trong thời gian tới.