Sau giai đoạn bùng nổ tháng 6, thị trường trái phiếu doanh nghiệp tháng 7 chứng kiến giá trị và số lượng phát hành sụt giảm mạnh, chủ yếu từ nhóm ngân hàng. Trong khi đó, áp lực đáo hạn cuối năm gia tăng, đặc biệt ở bất động sản.
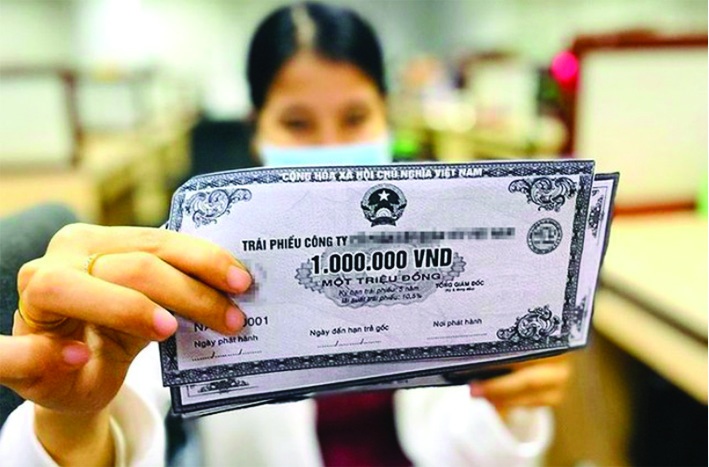 |
| Các tổ chức tín dụng tiếp tục đóng vai trò chủ lực trong phát hành trái phiếu doanh nghiệp. Ảnh: Internet |
Diễn biến trên thị trường sơ cấp cho thấy, khối lượng phát hành giảm so với tháng trước do nhóm tổ chức tín dụng giảm mạnh phát hành sau tháng 6.
Theo dữ liệu của Fiin Rating, giá trị phát hành trong tháng 7 có sự sụt giảm mạnh cả về giá trị lẫn khối lượng phát hành, đạt 44,2 nghìn tỷ đồng (giảm tới 64,8% so với tháng trước) với 39 đợt phát hành (giảm 68 đợt so với tháng trước).
Trong đó, phát hành riêng lẻ trong tháng chiếm 69,3% (giảm 75,6% so với tháng trước), phát hành ra công chúng chiếm 30,7% sau 2 tháng vắng bóng và đều tập trung ở nhóm tổ chức tín dụng.
Về lãi suất phát hành, lãi suất trung bình trong tháng ở mức 5,64% đối với nhóm tổ chức tín dụng. Trong khi đó, nhóm phi ngân hàng ghi nhận mức cao hơn, khoảng 9,31%.
Kỳ hạn bình quân của hai nhóm lần lượt là 4 năm và 4,5 năm, trong đó nhóm ngân hàng tiếp tục ghi nhận một số lô trái phiếu kỳ hạn dài (5-10 năm) nhằm cải thiện tỷ lệ an toàn vốn.
Trong cơ cấu phát hành tháng này, các tổ chức tín dụng tiếp tục đóng vai trò chủ lực, chiếm tới 88,5% tổng giá trị phát hành. Tuy nhiên, so với tháng trước, giá trị phát hành của nhóm này giảm mạnh, chỉ đạt 39,1 nghìn tỷ đồng, tương ứng giảm 61,6%, do tháng 6 là thời điểm các tổ chức tín dụng phát hành mạnh mẽ nhằm đáp ứng các chỉ tiêu an toàn cuối quý.
Đáng chú ý, khối doanh nghiệp phi ngân hàng cũng chứng kiến sự sụt giảm đáng kể trong hoạt động phát hành mới, giảm tới 78% so với tháng trước ở hầu hết các nhóm ngành chính.
Trong khi đó, nhóm ngành xây dựng ghi nhận tăng trưởng 2,7 lần so với tháng trước.
Trên thị trường sơ cấp, hoạt động mua lại suy giảm rõ rệt ở nhóm doanh nghiệp phi ngân hàng.
Hoạt động mua lại trên thị trường sơ cấp trong tháng 7/2025 diễn biến trầm lắng, với giá trị chỉ đạt 25,6 nghìn tỷ đồng, giảm 60% so với tháng trước và 23,5% so với cùng kỳ năm ngoái.
Trong đó, tất cả các nhóm ngành đều ghi nhận mức giảm rõ rệt: nhóm tổ chức tín dụng chiếm 90,5% giá trị mua lại (giảm 56,8%), thương mại – dịch vụ chiếm 3% (giảm 74,1%) và bất động sản chiếm 2,1% (giảm 83,9%).
Theo Fiin Rating, trong 5 tháng cuối năm, giá trị đáo hạn đạt 106,5 nghìn tỷ đồng, với cơ cấu chủ yếu bao gồm trái phiếu bất động sản (chiếm 52%), tổ chức tín dụng (26,3%) và thương mại - dịch vụ (6,8%).
Trên thị trường thứ cấp, trong tháng 7 năm 2025, tổng giá trị giao dịch trái phiếu (cả phát hành ra công chúng và riêng lẻ) đạt gần 142,4 nghìn tỷ đồng, tăng khoảng 4% so với khối lượng của tháng 6/2025.
Giá trị giao dịch trung bình giảm gần 28% so với tháng trước, ở mức hơn 4,7 nghìn tỷ/ngày.
Nhóm ngành ngân hàng và bất động sản vẫn chiếm phần lớn giá trị giao dịch trong tháng 7, với lần lượt tỷ trọng đạt 41% và 35%.
Trong đó, trái phiếu ngân hàng chứng kiến mức giao dịch tăng nhẹ 3% so với tháng trước nhưng vẫn dẫn đầu về tỷ trọng, đạt hơn 58,1 nghìn tỷ. Trong khi đó giá trị giao dịch của trái phiếu bất động sản tăng trở lại đáng kể, hơn 22%, đạt khoảng hơn 49,3 nghìn tỷ đồng.
Theo đánh giá, triển vọng tăng trưởng tín dụng tiếp tục tăng nhanh đến cuối năm là tín hiệu tích cực cho thị trường trái phiếu doanh nghiệp khi các ngân hàng có thêm room để cả cho vay và đầu tư trái phiếu doanh nghiệp.
Ngân hàng Nhà nước đã chủ động tăng hạn mức tăng trưởng tín dụng cho các ngân hàng nhằm đáp ứng nhu cầu vốn sản xuất kinh doanh lớn về cuối năm cũng như hoàn thành chỉ tiêu tăng trưởng tín dụng 16% cả năm 2025. Về phía cung, các ngân hàng cũng sẽ tăng cường phát hành trái phiếu để bổ sung nguồn vốn trung dài hạn.
Chủ trương gỡ bỏ room tín dụng sắp tới kỳ vọng sẽ giúp nguồn vốn trong nền kinh tế được phân bổ hiệu quả hơn với mức lãi suất hợp lý. Ngân hàng được chủ động quyết định quy mô cho vay và đầu tư trái phiếu doanh nghiệp dựa trên nguồn lực tài chính và khả năng quản lý rủi ro.
Ngoài ra, các kênh huy động vốn, trong đó có kênh trái phiếu doanh nghiệp sẽ được kỳ vọng phát triển hơn nữa để giảm sự phụ thuộc ngày càng tăng vào kênh tín dụng truyền thống.