Thứ năm 01/10/2026 19:15
Thời tiết: Hà Nội 33°C
Đà Nẵng 30°C
Cà Mau 26°C
Hải Phòng 30°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Gỡ vướng thời hạn hồ sơ giảm thuế cho hàng hóa bị hỏa hoạn

Nụ Bùi
Chính phủ vừa ban hành Nghị quyết số 33/2026/NQ-CP, cho phép không áp dụng thời hạn 30 ngày lập hồ sơ giảm thuế nhập khẩu đối với nguyên liệu, vật tư sản xuất bị thiệt hại do hỏa hoạn giai đoạn 2016 - 2021.
Gỡ vướng thời hạn hồ sơ giảm thuế cho hàng hóa bị hỏa hoạn
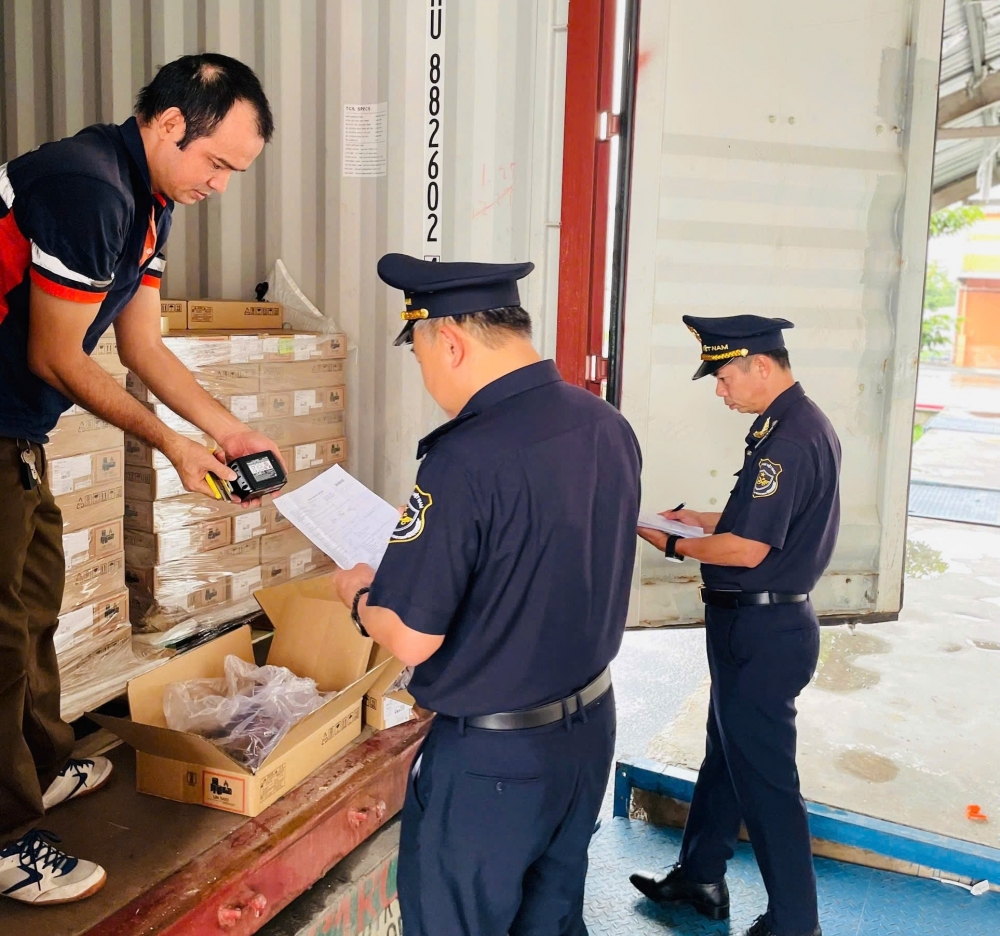
Công chức Hải quan Thủ Dầu Một kiểm tra hàng hóa nhập khẩu.

Theo đó, Chính phủ ban hành Nghị quyết nhằm xử lý vướng mắc về thời hạn lập hồ sơ giảm thuế đối với hàng hóa nhập khẩu đang chịu sự kiểm tra giám sát hải quan bị thiệt hại do hỏa hoạn.

Nghị quyết số 33/2026/NQ-CP điều chỉnh về việc cho phép không áp dụng thời hạn 30 ngày kể từ ngày xảy ra thiệt hại của biên bản, văn bản xác nhận nguyên nhân thiệt hại của cơ quan chức năng tại địa bàn nơi phát sinh thiệt hại và giấy chứng nhận giám định của thương nhân kinh doanh dịch vụ giám định trong hồ sơ giảm thuế nhập khẩu quy định tại khoản 2 Điều 32 Nghị định số 134/2016/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật thuế Xuất khẩu, thuế nhập khẩu đối với hàng hóa nhập khẩu là nguyên liệu, vật tư để gia công, sản xuất xuất khẩu bị thiệt hại do hỏa hoạn phát sinh từ ngày 1/9/2016 đến trước ngày 25/4/2021.

Nghị quyết số 33/2026/NQ-CP áp dụng đối với các tổ chức, cá nhân nhập khẩu hàng hóa là nguyên liệu, vật tư để gia công, sản xuất xuất khẩu bị thiệt hại do hỏa hoạn thuộc đối tượng giảm thuế theo quy định của Luật thuế Xuất khẩu, thuế nhập khẩu.

Trong số các đơn vị được tháo gỡ vướng mắc đợt này, Bình Dương (nay là TP. Hồ Chí Minh) là địa phương có nhiều doanh nghiệp chịu thiệt hại nhất với 3 đại diện, bao gồm: Công ty TNHH White Feathers Việt Nam (thiệt hại ngày 23/4/2019) và Công ty TNHH Công nghiệp Gỗ Kaiser 1 (thiệt hại ngày 08/3/2019) tại KCN Mỹ Phước, cùng Công ty TNHH Giầy Hân Xương Việt Nam tại khu sản xuất Tân Định (thiệt hại ngày 13/12/2017).

Tiếp theo là Hải Dương (nay là Hải Phòng) với 2 doanh nghiệp gồm Công ty TNHH Nam Sinh tại huyện Cẩm Giàng (thiệt hại ngày 26/9/2020) và Công ty TNHH may mặc Makalot Việt Nam tại huyện Thanh Hà (thiệt hại ngày 21/7/2019).

Các doanh nghiệp còn lại nằm rải rác ở các tỉnh, thành phố khác nhau, gồm có Công ty TNHH Kwong Lung - Meko tại KCN Trà Nóc, Cần Thơ (đơn vị ghi nhận hỏa hoạn sớm nhất vào ngày 23/3/2017), Công ty TNHH Yakjin Việt Nam tại KCN Thụy Vân, Phú Thọ (thiệt hại ngày 13/6/2018) và Công ty TNHH Đỉnh Vàng tại quận Hải An, Hải Phòng (thiệt hại ngày 18/12/2019).

Nghị quyết số 33/2026/NQ-CP nêu rõ, chi cục hải quan khu vực nơi tiếp nhận hồ sơ giảm thuế thực hiện thủ tục giảm thuế theo quy định tại Điều 1 Nghị quyết này và quy định tại điểm c khoản 3 Điều 32 Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung bởi khoản 16 Điều 1 Nghị định số 18/2021/NĐ-CP.

Nghị quyết số 33/2026/NQ-CP có hiệu lực thi hành trong thời hạn 1 năm kể từ ngày 26/6/2026.

Tin bài có thể bạn quan tâm

Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thông tư số 142/2026/TT-BTC ngày 29/9/2026 của Bộ Tài chính sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Đáng chú ý, Thông tư số 142/2026/TT-BTC bổ sung yêu cầu định danh, xác thực điện tử; quy định cụ thể hơn điều kiện đối với hàng Nhóm 1 và điều chỉnh cơ chế doanh nghiệp chuyển phát nhanh nộp thay thuế, phí và có hiệu lực từ ngày 16/11/2026.
Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Ngày 30/9/2026, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Việc kết nối hệ thống Cửa khẩu thông minh giữa Việt Nam với phía Trung Quốc, đồng thời liên thông với hệ thống xử lý dữ liệu điện tử hải quan và Cổng thông tin một cửa quốc gia, tạo nền tảng để thông tin hàng hóa, phương tiện được trao đổi trước và xử lý xuyên biên giới.
Hàng hóa rủi ro cao bắt buộc phải truy xuất nguồn gốc từ ngày 1/1/2027

Hàng hóa rủi ro cao bắt buộc phải truy xuất nguồn gốc từ ngày 1/1/2027

Nghị định số 372/2026/NĐ-CP vừa được Chính phủ ban hành, có hiệu lực từ ngày 1/1/2027, sẽ tạo cơ sở kết nối thông tin sản phẩm với các khâu trọng yếu trong chuỗi cung ứng, đặc biệt là truy xuất nguồn gốc. Điểm đáng chú ý của quy đinh này là dữ liệu phải có khả năng xác minh, truy vết độc lập, đồng thời việc triển khai phải bảo đảm không phát sinh nghĩa vụ kê khai nhiều lần.
Quảng cáo trên YouTube không thuộc diện ưu đãi thuế dành cho báo chí

Quảng cáo trên YouTube không thuộc diện ưu đãi thuế dành cho báo chí

Theo Cục Thuế, hoạt động quảng cáo trên nền tảng số YouTube không phải là hoạt động “xuất bản báo chí trên không gian mạng”, nên không thuộc đối tượng được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) dành cho ngành báo chí.
Chủ căn hộ chung cư nào phải nộp thuế sử dụng đất phi nông nghiệp?

Chủ căn hộ chung cư nào phải nộp thuế sử dụng đất phi nông nghiệp?

Chủ sở hữu căn hộ chung cư không tính thuế sử dụng đất phi nông nghiệp trên toàn bộ diện tích căn hộ mà trên phần diện tích đất được phân bổ theo quy định. Thuế TP. Đà Nẵng vừa hướng dẫn cụ thể cách xác định diện tích đất tính thuế, người có nghĩa vụ nộp thuế, cùng các trường hợp miễn, giảm và thời hạn kê khai, nộp thuế.
Chưa kê khai từ năm 2008 doanh nghiệp phải bổ sung hồ sơ trước khi đóng mã số thuế

Chưa kê khai từ năm 2008 doanh nghiệp phải bổ sung hồ sơ trước khi đóng mã số thuế

Doanh nghiệp đề nghị chấm dứt hiệu lực mã số thuế phải hoàn thành những hồ sơ khai thuế còn thiếu và nộp đầy đủ nghĩa vụ vào ngân sách nhà nước. Trạng thái không hoạt động tại địa chỉ đăng ký không đồng nghĩa các trách nhiệm về thuế đã được chấm dứt.
Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10

Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10

Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.
Phương tiện không người lái được quản lý bằng dữ liệu hải quan

Phương tiện không người lái được quản lý bằng dữ liệu hải quan

Phương tiện vận tải thông minh không người lái được áp dụng cơ chế quản lý riêng khi hoạt động trong khu vực Cửa khẩu thông minh, không phải thực hiện thủ tục hải quan xuất nhập cảnh nhưng vẫn chịu kiểm tra, giám sát và kiểm soát hải quan.
Hướng dẫn xác định giá tính thuế tài nguyên đối với nước sạch

Hướng dẫn xác định giá tính thuế tài nguyên đối với nước sạch

Nước sạch cung cấp cho hoạt động sản xuất và sinh hoạt trong khu công nghiệp áp dụng giá tính thuế tài nguyên nước thiên nhiên dùng cho mục đích khác. Nội dung này được Thuế tỉnh Ninh Bình hướng dẫn khi giải đáp vướng mắc của doanh nghiệp.
Điều chỉnh hai nhóm hàng trong Danh mục cửa khẩu nhập

Điều chỉnh hai nhóm hàng trong Danh mục cửa khẩu nhập

Dự thảo Thông tư quy định Danh mục hàng hóa nhập khẩu phải làm thủ tục hải quan tại cửa khẩu nhập đề xuất điều chỉnh hai nhóm hàng là vật liệu nổ công nghiệp, tiền chất thuốc nổ và điều hòa nhiệt độ, trên cơ sở rà soát các quy định quản lý liên quan.
Bán hàng qua sàn: Hộ sản xuất hàng hóa cần khai đúng ngành nghề để tính thuế

Bán hàng qua sàn: Hộ sản xuất hàng hóa cần khai đúng ngành nghề để tính thuế

Hộ kinh doanh, cá nhân kinh doanh trực tiếp sản xuất hàng hóa khi bán qua sàn thương mại điện tử cần cung cấp đầy đủ thông tin về ngành nghề kinh doanh thực tế, làm cơ sở xác định tỷ lệ tính thuế GTGT, thuế TNCN và thực hiện khấu trừ, kê khai, nộp thuế theo quy định.
Khai báo phương tiện vận tải trên môi trường điện tử

Khai báo phương tiện vận tải trên môi trường điện tử

Thông tư số 127/2026/TT-BTC quy định các chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng qua Cổng thông tin một cửa quốc gia, đồng thời quy định phương án khai báo bằng chứng từ giấy khi hệ thống gặp sự cố.
Xác định trị giá hải quan khi chưa có cước thực tế

Xác định trị giá hải quan khi chưa có cước thực tế

Công ty TNHH Yamaha Logistics Việt Nam thuộc Hiệp hội Doanh nghiệp Nhật Bản tại Việt Nam (JCCI) nêu vướng mắc về xác định trị giá hải quan hàng xuất khẩu theo điều kiện CIF, CFR và EXW khi chưa có chi phí vận tải thực tế.
Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Chính sách giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) được áp dụng cho kỳ tính thuế năm 2026 và 2027, nhưng mức giảm được tính trên số thuế phải nộp, không phải trên doanh thu. Theo Bộ Tài chính, với doanh nghiệp đang hưởng ưu đãi thuế, số thuế làm căn cứ giảm còn được xác định sau khi đã trừ ưu đãi.