Thứ hai 28/09/2026 08:57
Thời tiết: Hà Nội 29°C
Đà Nẵng 29°C
Cà Mau 30°C
Hải Phòng 30°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Đề xuất duy trì thuế nhập khẩu xăng dầu 0% đến hết tháng 9/2026

Hương Quỳnh
Bộ Tài chính đề xuất kéo dài một số chính sách thuế đối với xăng dầu, nguyên liệu sản xuất xăng dầu và nhiên liệu bay đến hết ngày 30/9/2026. Theo phương án được lựa chọn, thuế nhập khẩu ưu đãi tiếp tục được áp dụng ở mức 0%, thuế bảo vệ môi trường bằng 0 đồng và không tính thuế giá trị gia tăng đối với các mặt hàng này.
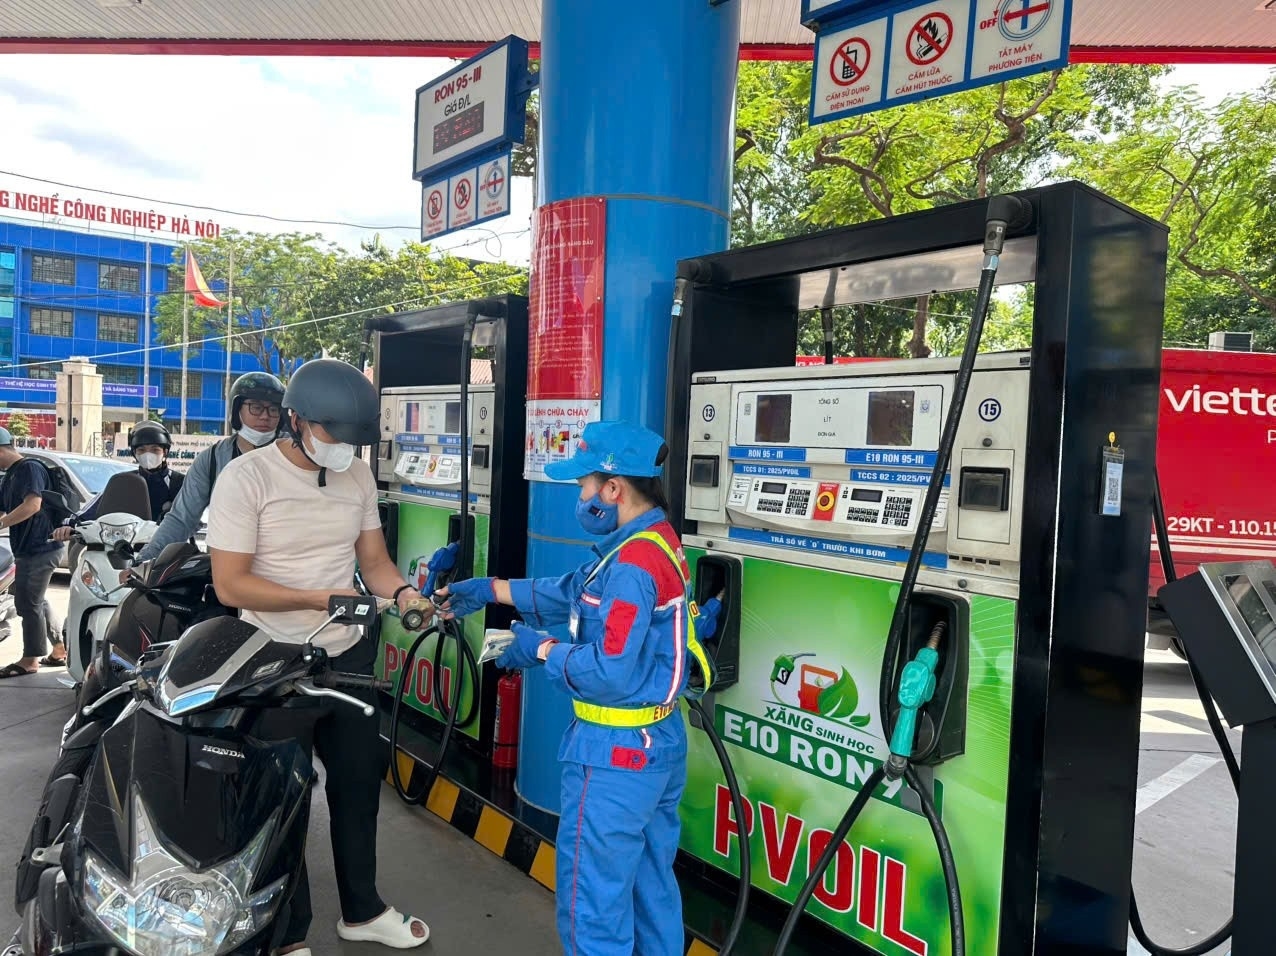
Đề xuất duy trì thuế nhập khẩu xăng dầu 0% đến hết tháng 9/2026
Giảm thuế nhập khẩu sẽ hạn chế tác động tăng giá xăng dầu đột ngột, góp phần ổn định kinh tế vĩ mô, duy trì đà phục hồi sản xuất kinh doanh và bảo đảm an ninh năng lượng.

Đảm bảo hài hòa giữa mục tiêu giảm giá xăng dầu và ngân sách

Bộ Tài chính đã có văn bản lấy ý kiến các cơ quan liên quan về dự thảo Nghị quyết kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi (MFN), thuế bảo vệ môi trường (BVMT), thuế giá trị gia tăng (GTGT) đối với xăng dầu, nguyên liệu sản xuất xăng dầu và nhiên liệu bay.

Theo cơ quan soạn thảo, việc xây dựng chính sách được đặt trong bối cảnh thị trường năng lượng thế giới vẫn tiềm ẩn nhiều yếu tố khó lường. Mặc dù giá dầu thế giới đã giảm so với giai đoạn đỉnh điểm của xung đột tại Trung Đông, song vẫn cao hơn khoảng 20% so với thời điểm trước khi xảy ra chiến sự. Trong khi đó, giá bán lẻ xăng dầu trong nước tuy đã hạ nhiệt nhưng vẫn duy trì ở mức cao hơn đáng kể so với trước thời điểm xảy ra xung đột.

Trên cơ sở đánh giá diễn biến thị trường xăng dầu, tình hình lạm phát và yêu cầu điều hành kinh tế vĩ mô, Bộ Tài chính đã xây dựng 4 phương án chính sách thuế.

Trong đó, phương án 1, tiếp tục duy trì toàn bộ chính sách giảm thuế hiện hành, gồm thuế nhập khẩu MFN 0%, thuế BVMT 0 đồng, không tính thuế GTGT và thuế TTĐB 0% đối với xăng.

Phương án 2 duy trì thuế nhập khẩu MFN ở mức 0%, thuế BVMT bằng 0 đồng, không tính thuế GTGT nhưng khôi phục thuế TTĐB đối với xăng theo quy định của Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 (xăng khoáng là 10%, xăng E5 là 8%, xăng E10 là 7%).

Phương án 3, kéo dài việc giảm thuế nhập khẩu MFN xuống 0%, giảm mức thu thuế BVMT xuống bằng mức sàn khung thuế suất, tương đương mức giảm khoảng 50%, không tính thuế GTGT nhưng khôi phục áp dụng thuế TTĐB.

Phương án 4, kéo dài việc giảm thuế nhập khẩu MFN xuống 0%, không tính thuế GTGT, áp dụng thuế TTĐB ở mức 5% và khôi phục mức thu thuế BVMT.

Cả 4 phương án đều được đề xuất áp dụng đến hết ngày 30/9/2026. Tuy nhiên, sau khi phân tích tác động của từng kịch bản, Bộ Tài chính kiến nghị Chính phủ lựa chọn phương án 2.

Theo Bộ Tài chính, đây là phương án có tính trung hòa giữa mục tiêu giảm giá xăng dầu và bảo đảm nguồn thu ngân sách nhà nước so với các phương án còn lại. Đồng thời, phương án này vẫn đạt mục tiêu hỗ trợ sản xuất kinh doanh do thuế TTĐB không áp dụng đối với dầu diesel - loại nhiên liệu đầu vào quan trọng của nhiều ngành sản xuất, vận tải và logistics.

Bên cạnh đó, việc tiếp tục duy trì thuế nhập khẩu MFN ở mức 0% nhằm tạo điều kiện cho doanh nghiệp đa dạng hóa nguồn cung từ nhiều thị trường ngoài ASEAN, giảm rủi ro phụ thuộc vào một số nguồn nhập khẩu truyền thống, đồng thời góp phần bảo đảm an ninh năng lượng.

Đối với thuế TTĐB, việc thực hiện theo quy định của Luật thuế TTĐB sau ngày 30/6/2026 được đánh giá là phù hợp bởi sắc thuế này chỉ áp dụng đối với xăng, không áp dụng đối với dầu diesel và các nguyên liệu sản xuất xăng dầu khác. Vì vậy, tác động trực tiếp đến chi phí sản xuất, kinh doanh của các ngành sử dụng chủ yếu dầu diesel được hạn chế đáng kể.

Trong khi đó, việc tiếp tục kéo dài chính sách không tính thuế GTGT và áp dụng thuế BVMT ở mức 0 đồng đến hết ngày 30/9/2026 góp phần giảm chi phí vận tải, logistics, chi phí sản xuất kinh doanh, hỗ trợ tâm lý người tiêu dùng và duy trì dư địa điều hành trong trường hợp giá dầu thế giới biến động tăng trở lại.

Để bảo đảm chính sách được thực hiện liên tục ngay sau khi các chính sách hiện hành hết hiệu lực vào ngày 30/6/2026, dự thảo Nghị quyết quy định thời gian áp dụng từ ngày 1/7/2026 đến hết ngày 30/9/2026.

Trường hợp cần thiết, Bộ Công Thương sẽ có đề xuất gửi Bộ Tài chính để trình Chính phủ xem xét, quyết định việc điều chỉnh thời gian thực hiện phù hợp với tình hình thực tế.

Dự kiến giảm thu ngân sách khoảng 15.400 tỷ đồng

Theo Bộ Tài chính, phương án được lựa chọn không kéo dài toàn bộ chính sách miễn, giảm thuế đến hết năm 2026 như đề xuất của Bộ Công Thương mà chỉ kéo dài đến hết ngày 30/9/2026 đối với thuế nhập khẩu MFN, thuế BVMT và thuế GTGT; đồng thời khôi phục thuế TTĐB đối với xăng theo quy định hiện hành.

Đây là giải pháp giúp từng bước khôi phục nguồn thu ngân sách nhưng vẫn hạn chế tác động đến mặt bằng giá cả và hoạt động sản xuất kinh doanh.

Nếu thực hiện theo phương án đề xuất, giá xăng RON95/E10 dự kiến tăng khoảng 7%, xăng E5 tăng khoảng 8%, trong khi giá dầu diesel không thay đổi. Tính chung, mặt bằng giá xăng dầu bình quân tăng khoảng 5%, làm CPI tăng khoảng 0,11 điểm phần trăm.

Mức tác động này thấp hơn đáng kể so với trường hợp khôi phục ngay toàn bộ các sắc thuế về mức trước khi thực hiện chính sách hỗ trợ.

Dự kiến thực hiện theo phương án đề xuất sẽ làm giảm thu ngân sách nhà nước khoảng 15.400 tỷ đồng. Đây là mức giảm cần thiết nhằm hạn chế tác động tăng giá xăng dầu đột ngột, góp phần ổn định kinh tế vĩ mô, duy trì đà phục hồi sản xuất kinh doanh và bảo đảm an ninh năng lượng.

Thực tế, trong thời gian áp dụng các chính sách hỗ trợ hiện hành, ngân sách nhà nước đã giảm thu đáng kể từ các sắc thuế liên quan đến xăng dầu. Tính đến hết ngày 30/6/2026, số giảm thu từ thuế nhập khẩu đối với xăng dầu ước khoảng 2.021 tỷ đồng, tương đương khoảng 500 tỷ đồng mỗi tháng.

Đối với thuế BVMT, thuế GTGT và thuế TTĐB, số giảm thu ngân sách ước khoảng 22.000 tỷ đồng trong hơn 3 tháng thực hiện, tương đương khoảng 7.300 tỷ đồng mỗi tháng. Tuy nhiên, theo Bộ Tài chính, việc từng bước khôi phục một số sắc thuế cũng góp phần tạo dư địa tăng thu ngân sách nhà nước trong những tháng cuối năm.

Đối với người dân, việc tiếp tục không tính thuế GTGT và áp dụng thuế BVMT 0 đồng đến hết ngày 30/9/2026 góp phần hạn chế tăng giá bán lẻ xăng dầu, giảm áp lực chi phí đi lại, tiêu dùng và tâm lý kỳ vọng lạm phát.

Đối với doanh nghiệp, việc duy trì thuế nhập khẩu ưu đãi ở mức 0% giúp doanh nghiệp đầu mối có thêm lựa chọn thị trường nhập khẩu, chủ động nguồn hàng và giảm rủi ro phụ thuộc vào một số đối tác truyền thống.

Đáng chú ý, việc thuế TTĐB chỉ áp dụng đối với xăng, không áp dụng đối với dầu diesel, góp phần hạn chế tác động trực tiếp tới các ngành sản xuất, vận tải, logistics và khai thác thủy sản sử dụng chủ yếu nhiên liệu diesel.

Cùng với việc thực hiện chính sách thuế, Bộ Tài chính cũng đề xuất Chính phủ giao Bộ Công Thương nghiên cứu, trình cấp có thẩm quyền phương án trích lập Quỹ bình ổn giá xăng dầu phù hợp nhằm hạn chế tác động đến lạm phát và hỗ trợ công tác điều hành giá trong thời gian tới.


Bài liên quan

Tin bài có thể bạn quan tâm

Hoàn thuế GTGT hướng tới tự động phân tích, phân loại rủi ro

Hoàn thuế GTGT hướng tới tự động phân tích, phân loại rủi ro

Quy trình hoàn thuế giá trị gia tăng (GTGT) đang được ngành Thuế định hướng tăng cường ứng dụng dữ liệu, tự động kết nối, phân tích, đối chiếu và phân loại rủi ro. Cách làm này nhằm giảm sự can thiệp chủ quan của con người, đồng thời tập trung nguồn lực vào những hồ sơ cần kiểm tra, xác minh.
Lắng nghe và tháo gỡ khó khăn, vướng mắc trong công tác hoàn thuế GTGT

Lắng nghe và tháo gỡ khó khăn, vướng mắc trong công tác hoàn thuế GTGT

Đến ngày 21/9/2026, ngành Thuế đã ban hành 14.058 quyết định hoàn thuế GTGT, với tổng số tiền 142.599 tỷ đồng. Cùng với xử lý nhanh hồ sơ hoàn thuế, ngành Thuế đang đẩy nhanh số hóa, hướng tới hoàn thuế tự động nhằm rút ngắn thời gian và khơi thông dòng vốn cho doanh nghiệp.
Mạng lưới dữ liệu liên ngành: Nền tảng cho quản trị thuế thông minh

Mạng lưới dữ liệu liên ngành: Nền tảng cho quản trị thuế thông minh

Không thiếu dữ liệu, nhưng dữ liệu phân mảnh đang trở thành điểm nghẽn đối với quản trị hiện đại. Việc xây dựng mạng lưới dữ liệu liên ngành, kết hợp trí tuệ nhân tạo (AI), được xem là bước chuyển quan trọng để ngành Thuế nâng cao năng lực quản lý rủi ro, giảm chi phí tuân thủ và hướng tới nền tài chính công minh bạch, thông minh.
Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

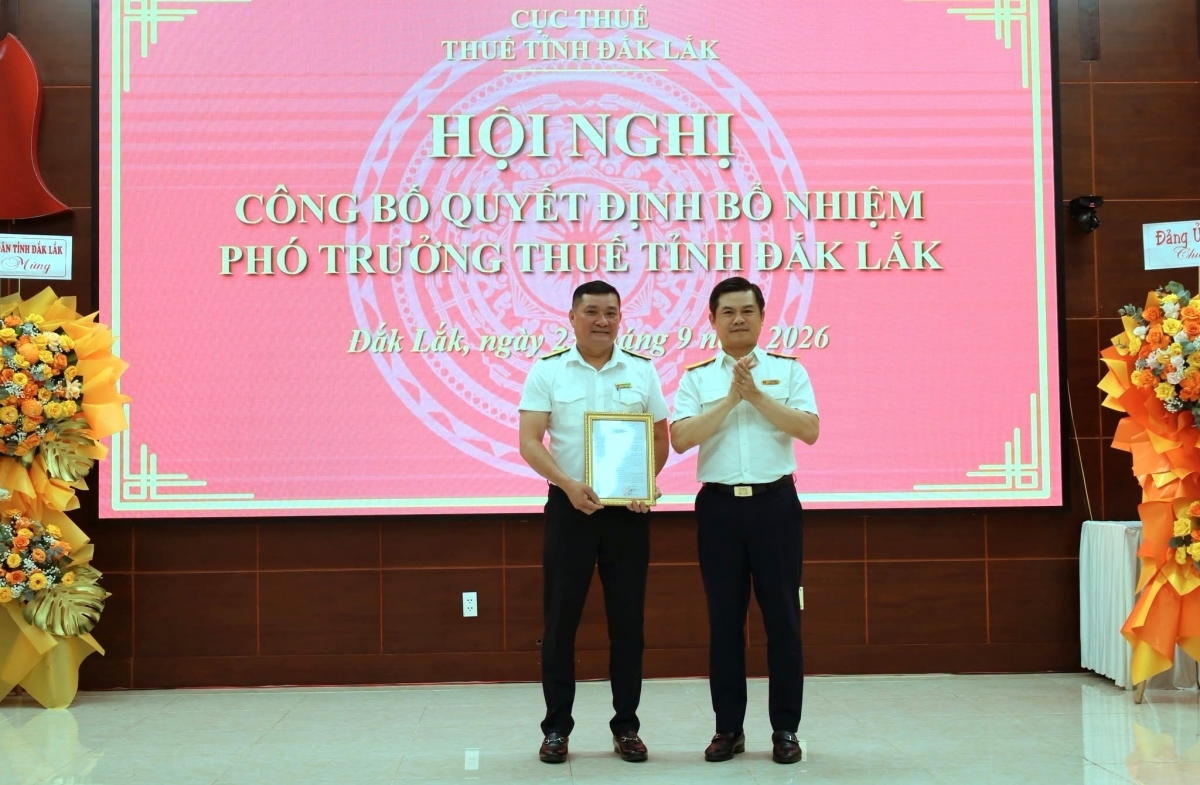
Ngày 23/9, tại trụ sở Thuế tỉnh Đắk Lắk, Cục Thuế tổ chức Hội nghị công bố Quyết định số 1318/QĐ-CT bổ nhiệm có thời hạn ông Huỳnh Phú Đạt, Trưởng phòng Kiểm tra số 1 thuộc Thuế tỉnh Đắk Lắk giữ chức Phó trưởng Thuế tỉnh Đắk Lắk từ ngày 22/9/2026.
ADB: Chính sách tài khóa tiếp tục hỗ trợ mạnh mẽ cho tăng trưởng kinh tế

ADB: Chính sách tài khóa tiếp tục hỗ trợ mạnh mẽ cho tăng trưởng kinh tế

Theo đánh giá của Ngân hàng Phát triển châu Á (ADB), đà tăng trưởng kinh tế mạnh trong nửa đầu năm 2026 cùng nguồn thu ngân sách tăng đã tạo thêm dư địa tài khóa để Việt Nam hỗ trợ đầu tư và nhu cầu trong nước.
Kết nối dữ liệu thuế - tín dụng: Kênh thông tin đa chiều phục vụ quản lý thuế theo hướng hiện đại

Kết nối dữ liệu thuế - tín dụng: Kênh thông tin đa chiều phục vụ quản lý thuế theo hướng hiện đại

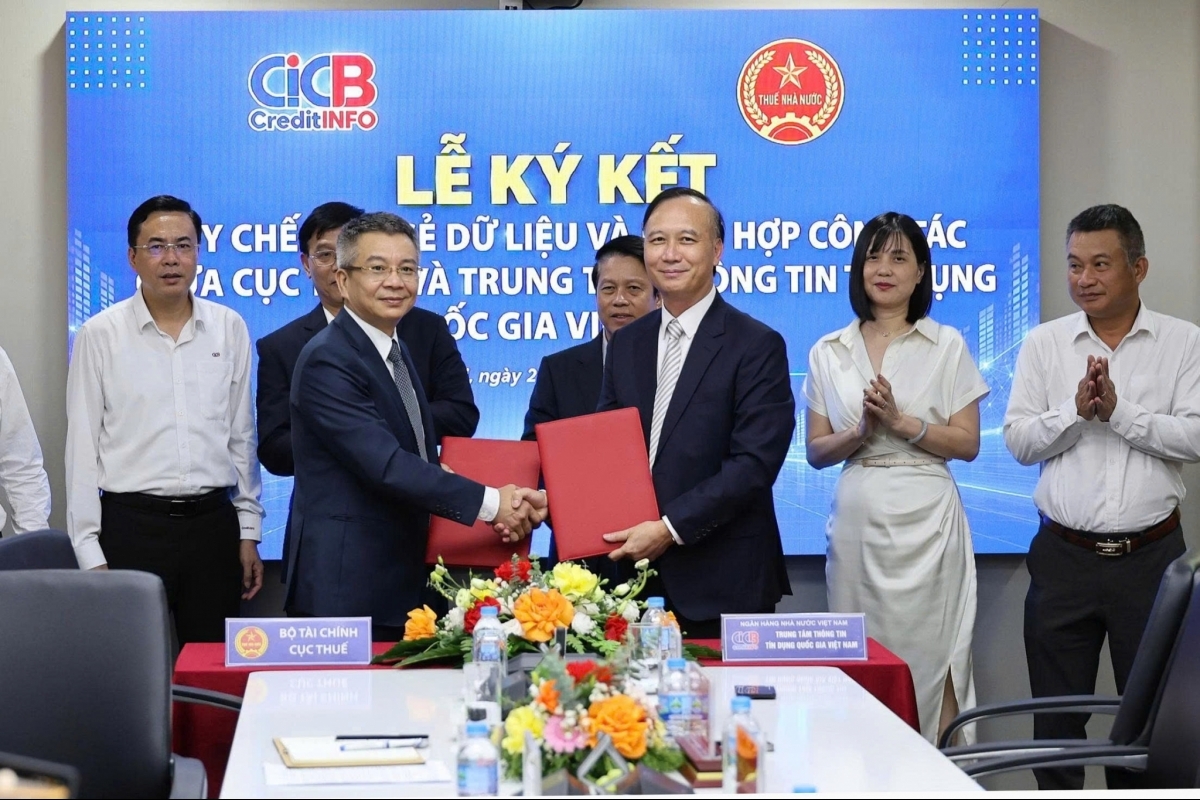
Cục Thuế vừa ký Quy chế trao đổi thông tin và phối hợp công tác với Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Việc kết nối, chia sẻ dữ liệu được kỳ vọng nâng cao hiệu quả quản lý thuế, đánh giá tín dụng và thúc đẩy người nộp thuế chủ động thực hiện đầy đủ nghĩa vụ với Nhà nước.
Đề xuất miễn thuế thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, khám chữa bệnh

Đề xuất miễn thuế thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, khám chữa bệnh

Chính phủ đề xuất miễn thuế đối với cơ sở giáo dục; đồng thời miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh. Chính phủ cũng đề xuất miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi.
Thống nhất trong việc quản lý rủi ro và phân loại hồ sơ hoàn thuế

Thống nhất trong việc quản lý rủi ro và phân loại hồ sơ hoàn thuế

Cục Thuế yêu cầu cơ quan thuế địa phương không để cảnh báo rủi ro tại một phần hồ sơ hoặc trong các “mắt xích” của chuỗi cung ứng làm đình trệ toàn bộ việc giải quyết hoàn thuế GTGT. Phần tiền đủ điều kiện phải được xử lý ngay; phần có rủi ro được tách riêng để kiểm tra, xác minh theo quy định.
Rời thị trường, doanh nghiệp cần hoàn tất những nghĩa vụ thuế nào?

Rời thị trường, doanh nghiệp cần hoàn tất những nghĩa vụ thuế nào?

Doanh nghiệp không hoạt động tại địa chỉ đã đăng ký với cơ quan Thuế không đồng nghĩa với việc các nghĩa vụ thuế được chấm dứt. Theo quy định hiện hành, người nộp thuế ở trạng thái này vẫn phải chịu trách nhiệm đối với nghĩa vụ thuế phát sinh.
Triển khai APA: Ngành Thuế Việt Nam chủ động tiếp nhận kinh nghiệm từ Deloitte

Triển khai APA: Ngành Thuế Việt Nam chủ động tiếp nhận kinh nghiệm từ Deloitte

Cục Thuế vừa phối hợp cùng Deloitte Nhật Bản và Deloitte Việt Nam tổ chức buổi chia sẻ chuyên sâu về quy trình xử lý áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA).
Phát triển eTax Mobile thành “Trợ lý thuế cá nhân”

Phát triển eTax Mobile thành “Trợ lý thuế cá nhân”

Không chỉ dừng lại ở một ứng dụng giao dịch điện tử đơn thuần, eTax Mobile đang trải qua cuộc nâng cấp toàn diện nhằm giải quyết triệt để các “điểm nghẽn” hạ tầng và tối ưu hóa trải nghiệm cho người nộp thuế (NNT). Với lộ trình chuyển đổi căn bản từ mô hình “Người dân tự khai” sang “Cơ quan Thuế chủ động phục vụ”, eTax Mobile hướng tới trở thành một “Trợ lý thuế cá nhân” thông minh, hiện đại trong hệ sinh thái số “Thuế trong tầm tay”.
Thuế TP. Đà Nẵng: Đề xuất cơ quan Thuế chủ động xác định nghĩa vụ tài chính đất đai

Thuế TP. Đà Nẵng: Đề xuất cơ quan Thuế chủ động xác định nghĩa vụ tài chính đất đai

Thay vì để người nộp thuế tự kê khai, tổng hợp nhiều thửa đất, Thuế TP. Đà Nẵng đề xuất từng bước chuyển sang cơ chế cơ quan Thuế chủ động tổng hợp, xác định nghĩa vụ tài chính trên cơ sở dữ liệu đất đai, dữ liệu dân cư và dữ liệu người nộp thuế.
Hộ kinh doanh có thể kê khai, nộp thuế qua trợ lý ảo trên eTax Mobile

Hộ kinh doanh có thể kê khai, nộp thuế qua trợ lý ảo trên eTax Mobile

Cục Thuế vừa cập nhật và nâng cấp tính năng Trợ lý ảo (Chatbot) trên ứng dụng eTax Mobile, mang đến giải pháp kê khai thuế trực tuyến thông minh cho các hộ kinh doanh. Với quy trình tương tác tự động, chi tiết hệ thống chatbot mới không chỉ giúp giảm thiểu sai sót thủ tục mà còn tối ưu hóa thời gian và chi phí cho người nộp thuế trong năm 2026.
Mở rộng cơ sở thuế từ những doanh nghiệp khỏe mạnh

Mở rộng cơ sở thuế từ những doanh nghiệp khỏe mạnh

Tại tọa đàm “Kiến tạo nguồn lực tăng trưởng quốc gia: Vai trò của doanh nghiệp dẫn đầu trong kỷ nguyên mới” trong khuôn khổ Lễ vinh danh các doanh nghiệp nộp ngân sách lớn nhất Việt Nam năm 2026 (VNTAX 2026) diễn ra chiều 15/9, các chuyên gia cho rằng, bên cạnh việc phát huy vai trò của những doanh nghiệp dẫn đầu, cần tạo điều kiện để ngày càng có thêm nhiều doanh nghiệp phát triển, qua đó, mở rộng cơ sở thuế và củng cố nền tảng nguồn thu.
Bị sử dụng trái phép thông tin cá nhân để thành lập doanh nghiệp, hộ kinh doanh: Người dân cần làm gì?

Bị sử dụng trái phép thông tin cá nhân để thành lập doanh nghiệp, hộ kinh doanh: Người dân cần làm gì?

Theo Cục Thuế, từ ngày 23/8/2026, ứng dụng thuế điện tử (eTax Mobile) được nâng cấp để cá nhân có thể tra cứu thông tin doanh nghiệp, hộ kinh doanh mà mình đang được ghi nhận là người đại diện theo pháp luật. Khi phát hiện dấu hiệu hồ sơ đăng ký bị giả mạo, hoặc thông tin cá nhân bị sử dụng trái phép để thành lập doanh nghiệp, hộ kinh doanh, cá nhân có thể gửi phản ánh..
quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
giai-phap-logistic
thong-bao
dung-song-phu-2-tuan
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
dien-dan-thue-hai-quan-2
qc-250-x-250-2
qc-demo-3
qc-demo-4