Ngày 10/10, Cục Thuế đã ban hành công văn hỏa tốc gửi các Cục Thuế tỉnh, thành phố, hướng dẫn chi tiết các giải pháp hỗ trợ tổ chức, cá nhân, doanh nghiệp bị thiệt hại do bão số 10, số 11 và mưa lũ sau bão.
 |
| Tổng số tiền được miễn phạt không vượt quá giá trị tài sản, hàng hóa bị thiệt hại. Ảnh: TL. |
Gia hạn nộp thuế đối với trường hợp bất khả kháng
Theo đó, các cơ quan thuế địa phương phải khẩn trương tuyên truyền, hướng dẫn và hỗ trợ người nộp thuế thuộc diện bị ảnh hưởng thiên tai thực hiện thủ tục miễn, giảm, gia hạn nộp thuế, tiền thuê đất và các khoản thu khác theo đúng quy định pháp luật hiện hành; đồng thời phối hợp chặt chẽ với các cơ quan liên quan để xác định giá trị thiệt hại và xử lý hồ sơ nhanh chóng, kịp thời.
| Ngoài các biện pháp tạm thời, Cục Thuế còn hướng dẫn các chính sách tác động trực tiếp đến số thuế phải nộp của doanh nghiệp và hộ kinh doanh. Đối với các doanh nghiệp nộp thuế thu nhập doanh nghiệp, văn bản chỉ rõ hai nhóm chi phí quan trọng được khấu trừ. Trong đó, giá trị tổn thất thực tế không được bồi thường do thiên tai sẽ được tính là một khoản chi phí được trừ khi xác định thu nhập chịu thuế. Điều này giúp giảm đáng kể nghĩa vụ thuế của doanh nghiệp trong một năm tài chính đầy khó khăn. Bên cạnh đó, Nhà nước khuyến khích trách nhiệm xã hội của doanh nghiệp bằng cách cho phép khấu trừ các khoản chi tài trợ cho giáo dục, y tế, nghiên cứu khoa học, và đặc biệt là các khoản tài trợ cho hoạt động khắc phục hậu quả thiên tai. Các khoản chi phúc lợi trực tiếp cho người lao động có gia đình bị ảnh hưởng bởi bão lũ cũng được tính là chi phí hợp lý. Đối với các hộ kinh doanh và cá nhân kinh doanh, các biện pháp giảm thuế được áp dụng một cách linh hoạt tùy theo loại thuế. Với thuế thu nhập cá nhân, số thuế được giảm sẽ tương ứng với mức độ thiệt hại nhưng không vượt quá tổng số thuế phải nộp trong kỳ. |
Cục Thuế dẫn chiếu quy định tại Luật Quản lý thuế số 38/2019/QH14, trong đó nêu rõ trường hợp người nộp thuế bị thiệt hại vật chất do thiên tai, thảm họa, hỏa hoạn, dịch bệnh, tai nạn bất ngờ... thuộc diện bất khả kháng được xem xét gia hạn nộp thuế.
Theo quy định tại Điều 62 của Luật Quản lý thuế, việc gia hạn nộp thuế được xem xét trên cơ sở đề nghị của người nộp thuế bị ảnh hưởng trực tiếp đến hoạt động sản xuất, kinh doanh.
Thời gian gia hạn nộp thuế không quá 2 năm kể từ ngày hết hạn nộp thuế. Trong thời gian được gia hạn, người nộp thuế không bị phạt và không phải nộp tiền chậm nộp trên số tiền được gia hạn.
Hồ sơ gia hạn gồm: văn bản đề nghị nêu rõ lý do, số tiền, thời hạn đề nghị gia hạn; kèm theo tài liệu chứng minh thiệt hại do thiên tai.
Cơ quan thuế có trách nhiệm xử lý hồ sơ trong thời hạn 10 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ. Nếu hồ sơ chưa đầy đủ, cơ quan thuế phải thông báo bằng văn bản cho người nộp thuế trong vòng 3 ngày làm việc để hoàn thiện.
Miễn tiền chậm nộp, miễn xử phạt vi phạm hành chính về thuế
Trường hợp người nộp thuế bị thiệt hại do thiên tai, theo Điều 59 và Điều 140 Luật Quản lý thuế, người nộp thuế được miễn tiền chậm nộp và miễn xử phạt vi phạm hành chính về quản lý thuế. Tổng số tiền được miễn phạt không vượt quá giá trị tài sản, hàng hóa bị thiệt hại.
Các quy định chi tiết về trình tự, thủ tục và hồ sơ được hướng dẫn tại Thông tư số 80/2021/TT-BTC và Nghị định số 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 102/2021/NĐ-CP. Người nộp thuế cần có biên bản kiểm kê giá trị thiệt hại, hồ sơ giám định hoặc bồi thường của bảo hiểm (nếu có) để làm căn cứ xem xét miễn, giảm.
Đối với doanh nghiệp nộp thuế theo phương pháp khấu trừ, nếu bị tổn thất hàng hóa, tài sản do bão, lũ, được khấu trừ thuế GTGT đầu vào không được bồi thường của hàng hóa, dịch vụ chịu thuế bị thiệt hại. Cơ sở kinh doanh phải có đầy đủ hồ sơ chứng minh tổn thất để được khấu trừ thuế.
Ngoài ra, hàng hóa nhập khẩu để ủng hộ, tài trợ cho công tác phòng, chống và khắc phục hậu quả thiên tai là đối tượng không chịu thuế GTGT. Việc tiếp nhận hàng hóa viện trợ, tài trợ được thực hiện thông qua các Bộ, UBND tỉnh, hoặc Ủy ban Mặt trận Tổ quốc Việt Nam theo quy định của Luật Thuế GTGT năm 2024.
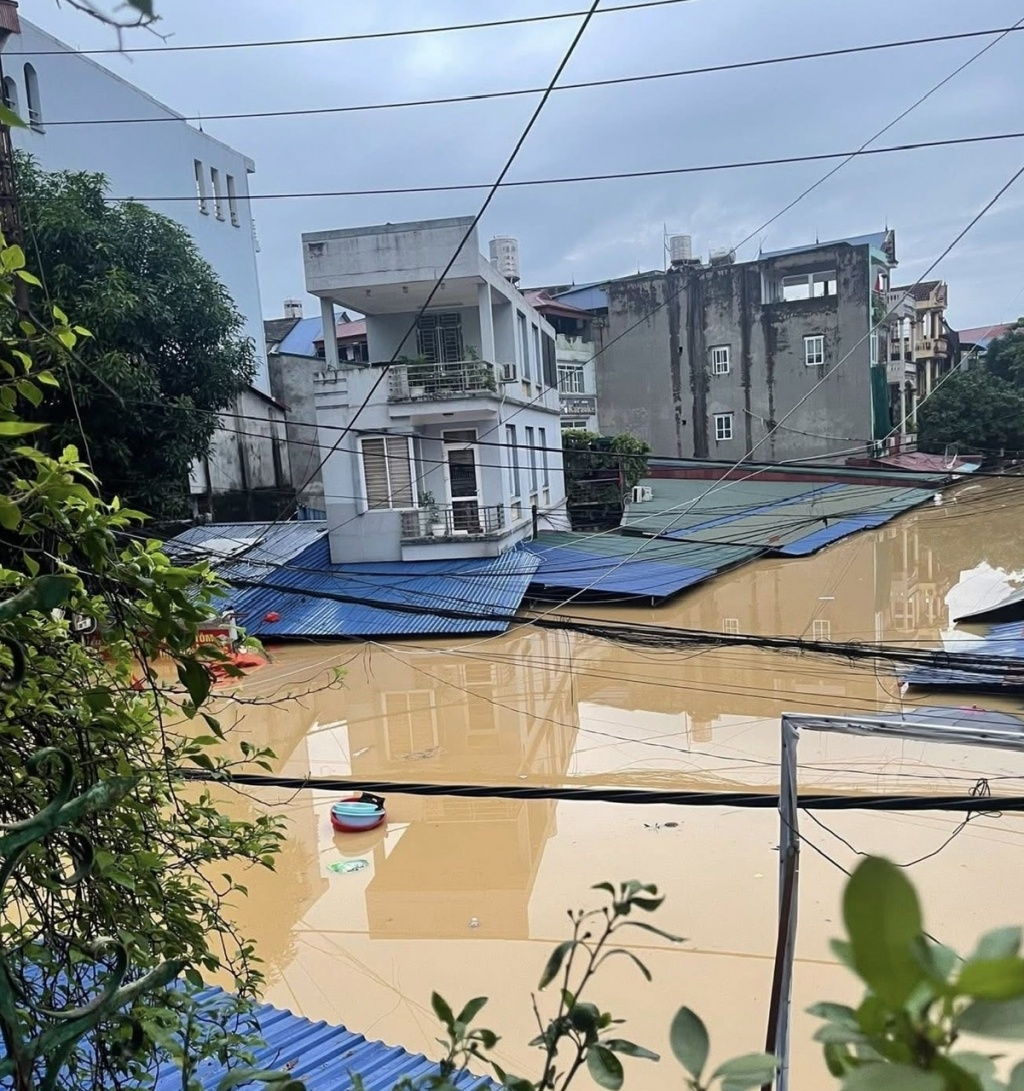 |
| Mưa bão gây thiệt hại nặng nề cho đời sống người dân và hoạt động sản xuất kinh doanh. Ảnh: TL. |
Đối với hỗ trợ về thuế TNDN, Cục Thuế cũng nhấn mạnh, doanh nghiệp bị thiệt hại do thiên tai được tính vào chi phí được trừ khi xác định thu nhập chịu thuế đối với phần giá trị tổn thất không được bồi thường. Hồ sơ gồm biên bản kiểm kê giá trị tài sản, hồ sơ bồi thường thiệt hại của bảo hiểm (nếu có), và các chứng từ liên quan.
Bên cạnh đó, các khoản tài trợ cho hoạt động khắc phục hậu quả thiên tai hoặc hỗ trợ người lao động bị ảnh hưởng cũng được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế, nếu có đầy đủ chứng từ, biên bản xác nhận và hóa đơn hợp pháp theo quy định tại Luật Thuế TNDN và Thông tư 96/2015/TT-BTC.
Giảm thuế TTĐB, tài nguyên và thuế sử dụng đất phi nông nghiệp
Đối với người nộp thuế sản xuất hàng hóa thuộc diện chịu TTĐB gặp khó khăn do thiên tai, được xem xét giảm tối đa 30% số thuế phải nộp của năm xảy ra thiệt hại, nhưng không vượt quá giá trị tài sản bị thiệt hại sau khi trừ phần bồi thường.
ương tự, người nộp thuế tài nguyên bị tổn thất do thiên tai được miễn, giảm thuế đối với phần tài nguyên bị thiệt hại; nếu đã nộp, được hoàn trả hoặc trừ vào kỳ sau.
Riêng thuế sử dụng đất phi nông nghiệp, trường hợp thiệt hại từ 20% đến dưới 50% giá trị tài sản được giảm 50% thuế phải nộp; nếu thiệt hại trên 50% thì được miễn toàn bộ thuế theo quy định tại Luật số 48/2010/QH12.
Chính sách hỗ trợ hộ, cá nhân kinh doanh
Cục Thuế cũng lưu ý, hộ và cá nhân kinh doanh bị thiệt hại do bão, lũ được giảm các loại thuế gồm thuế TNCN, TTĐB và thuế tài nguyên, với mức giảm tương ứng mức độ thiệt hại nhưng không vượt quá số thuế phải nộp.
Đồng thời, hộ kinh doanh được gia hạn nộp thuế GTGT và TNCN đến ngày 31/12/2025; trường hợp bị thiệt hại vật chất nặng nề có thể được gia hạn tối đa 02 năm theo quy định của Luật Quản lý thuế.
Cục Thuế yêu cầu cơ quan thuế địa phương phân công cán bộ đầu mối để hướng dẫn người nộp thuế lập hồ sơ; hỗ trợ khôi phục hồ sơ thuế (kê khai, miễn giảm, hoàn, gia hạn…) bị mất, hư hỏng do thiên tai, bảo đảm giải quyết nhanh chóng, đúng quy định, giúp người dân và doanh nghiệp sớm ổn định sản xuất.
Việc triển khai đồng bộ các giải pháp hỗ trợ về thuế, phí và tiền thuê đất cho các tổ chức, cá nhân, doanh nghiệp bị ảnh hưởng bởi bão, lũ không chỉ giúp giảm bớt khó khăn trước mắt mà còn góp phần thúc đẩy phục hồi sản xuất, bảo đảm an sinh xã hội và phát triển kinh tế địa phương.
Cục Thuế nhấn mạnh, đây là chính sách thể hiện tinh thần đồng hành của ngành Thuế cùng người nộp thuế, góp phần khôi phục sản xuất, ổn định đời sống và tái thiết sau thiên tai.
| Miễn, giảm tiền thuê đất và tiền sử dụng đất Căn cứ Nghị định số 230/2025/NĐ-CP, trường hợp người sử dụng đất trả tiền thuê đất hàng năm bị thiệt hại do thiên tai được xem xét miễn hoặc giảm tiền thuê đất tùy mức độ thiệt hại. Cụ thể, thiệt hại dưới 40%: được giảm tiền thuê đất tương ứng. Thiệt hại từ 40% trở lên: được miễn toàn bộ tiền thuê đất trong năm bị thiệt hại. Đối với tổ chức, cá nhân sản xuất kinh doanh phải tạm ngừng hoạt động để khắc phục hậu quả thiên tai, được giảm 50% tiền thuê đất tương ứng với thời gian tạm ngừng. Ngoài ra, năm 2025, người sử dụng đất thuộc đối tượng thuê đất hàng năm được giảm 30% tiền thuê đất theo quy định hỗ trợ phục hồi sản xuất của Chính phủ. |