Thuế TP. Hồ Chí Minh và các đơn vị trực thuộc vừa công khai thông tin người nộp thuế ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế (trạng thái 03), không còn hoạt động tại địa chỉ đăng ký (trạng thái 06) và còn nợ tiền thuế hàng nghìn tỷ đồng. Qua đó, góp phần làm sạch mã số thuế, chuẩn hóa dữ liệu và đẩy mạnh công tác thu hồi nợ thuế.
 |
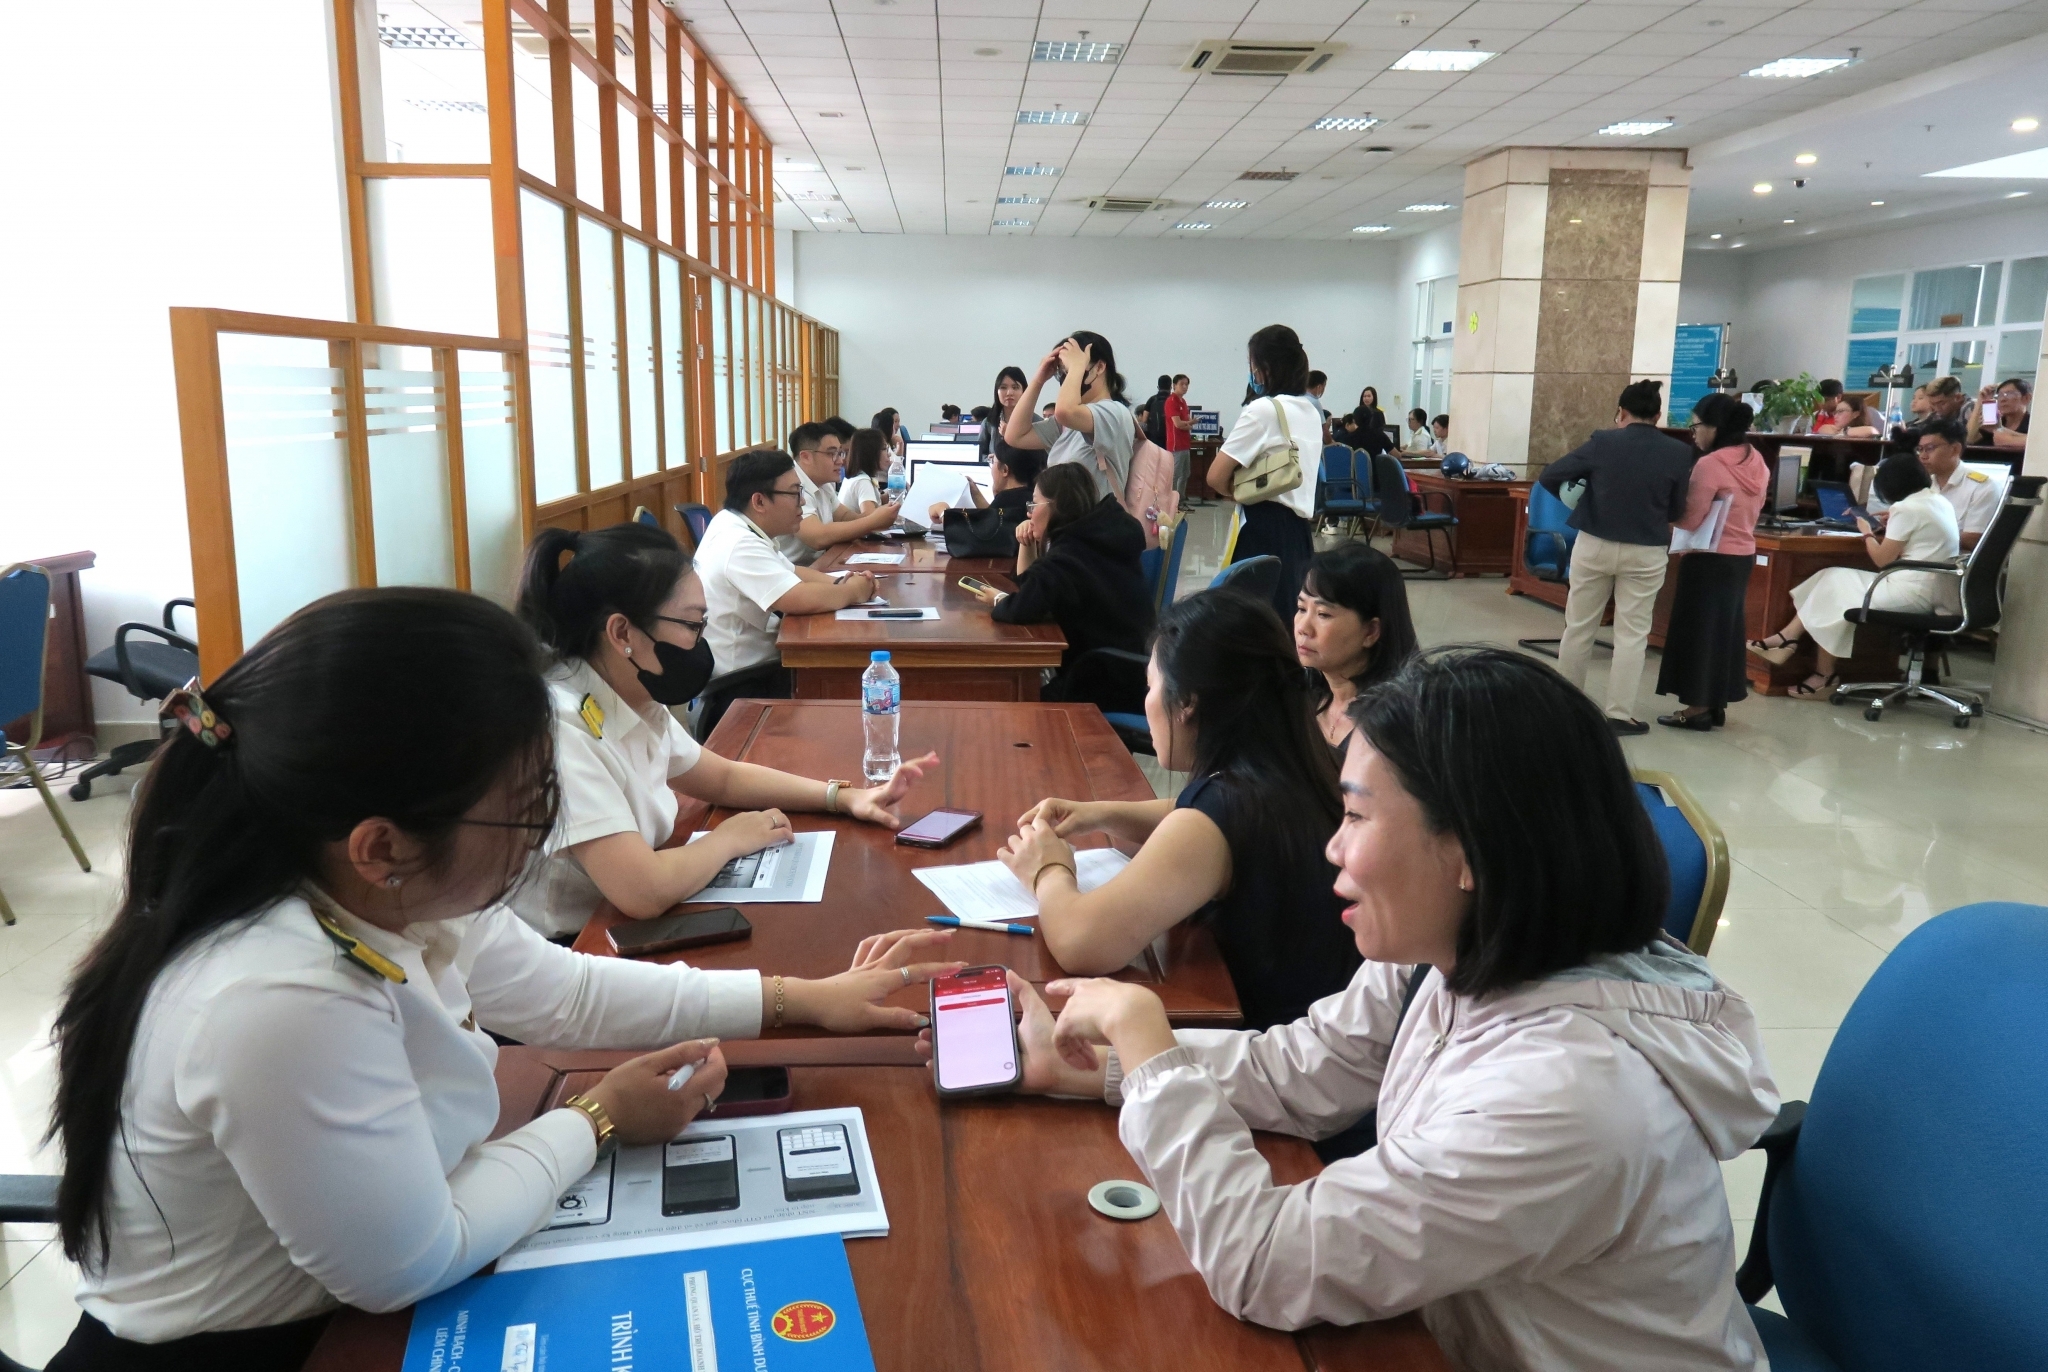
| Thuế TP. Hồ Chí Minh công khai 7.195 người nộp thuế thuộc trạng thái 03, 06 còn nợ tiền thuế hơn 5.763 tỷ đồng. Ảnh: Đức Mỹ |
Nhiều doanh nghiệp 03, 06 nợ thuế hàng trăm tỷ đồng
Thuế TP. Hồ Chí Minh cho biết, những trường hợp người nộp thuế bị công khai thông tin đã vi phạm quy định tại điểm a khoản 3 Điều 7 Luật Quản lý thuế và tiết a2 điểm a khoản 1 Điều 4 Nghị định 252/2026/NĐ-CP.
Trong đó, Văn phòng Thuế TP. Hồ Chí Minh công khai 7.195 người nộp thuế thuộc trạng thái 03, 06 còn nợ tiền thuế hơn 5.763 tỷ đồng, với nhiều công ty nợ trên 200 tỷ đồng, điển hình như: Công ty CP Xây Dựng Công Nghiệp nợ hơn 371 tỷ đồng; Công ty CP vận tải đường sắt Sài Gòn nợ hơn 314 tỷ đồng; Công ty CP vận tải biển và bất động sản Việt Hải nợ hơn 271 tỷ đồng; Công ty CP thương mại - tư vấn - đầu tư - xây dựng Bách Khoa Việt nợ hơn 254 tỷ đồng; Công ty TNHH The Forest City nợ hơn 210 tỷ đồng…
Thuế cơ sở 3 cũng công khai thông tin 7.430 người nộp thuế thuộc trạng thái 03, 06 còn nợ hơn 1.170 tỷ đồng, có các công ty như: Công ty CP vốn Thái Thịnh nợ hơn 119 tỷ đồng; Công ty TNHH thương mại Thiên Hồng Phúc nợ hơn 90 tỷ đồng; Công ty TNHH bất động sản Diệp Bạch Dương nợ hơn 53 tỷ đồng...
Thuế cơ sở 1 công khai thông tin 1.296 người nộp thuế thuộc trạng thái 03, 06 còn nợ hơn 228 tỷ đồng, gồm các công ty điển hình như: Công Ty TNHH Woowa Brothers Việt Nam (NTNN) nợ hơn 32 tỷ đồng; Công ty TNHH quảng cáo quốc tế Hổ Cáp nợ hơn 11 tỷ đồng; Công ty CP thiết kế và quản lý Sunny World nợ hơn 7,9 tỷ đồng…
Tại Thuế cơ sở 2 công khai thông tin 1.066 người nộp thuế còn nợ hơn 221 tỷ đồng, gồm các công ty điển hình: Công ty CP địa ốc Tầm Nhìn Mới nợ hơn 27 tỷ đồng; Công ty TNHH thương mại dịch vụ vận tải Bảo Hùng nợ gần 18 tỷ đồng; Công ty TNHH thương mại dịch vụ kỹ thuật 19/8 nợ hơn 6,4 tỷ đồng…
Ngoài ra, các Thuế cơ sở khác trên địa bàn cũng đồng loạt công khai những trường hợp thuộc trạng thái 03, 06 còn nợ thuế, đồng thời, đề nghị người nộp thuế chủ động liên hệ với cơ quan Thuế để được hướng dẫn, giải quyết các thủ tục theo quy định nhằm tránh rủi ro về pháp lý.
Quyết tâm làm sạch mã số thuế và chuẩn hóa dữ liệu
Theo Thuế TP. Hồ Chí Minh, nhằm triển khai hiệu quả Chiến dịch “Làm sạch mã số thuế - tháo gỡ điểm nghẽn trong kinh doanh”, Thuế Thành phố tăng cường phối hợp với các cơ quan, ban ngành quyết liệt triển khai đồng loạt các giải pháp. Từ đó, góp phần nâng cao chất lượng quản lý thuế và xây dựng môi trường kinh doanh minh bạch, lành mạnh.
Thuế Thành phố nhấn mạnh, đây còn là nhiệm vụ trọng tâm để giải quyết tồn đọng kéo dài nhiều năm, khắc phục bất cập trong công tác quản lý, đồng thời, nâng cao chất lượng dữ liệu người nộp thuế, tạo nền tảng cho quá trình chuyển đổi số và hiện đại hóa ngành Thuế.
| Tính đến ngày 19/6/2026, Thuế TP. Hồ Chí Minh đã rà soát, phân loại và công khai danh sách người nộp thuế thuộc trạng thái 03 có hơn 153.000 trường hợp, trạng thái 06 có gần 311.000 trường hợp. |
Để Chiến dịch “Làm sạch mã số thuế” mang lại hiệu quả, thời gian tới, Thuế Thành phố tiếp tục tăng cường phối hợp với chính quyền địa phương, cơ quan Công an, cơ sở đăng ký kinh doanh và các đơn vị có liên quan đẩy nhanh tiến độ xử lý, giảm thiểu các trường hợp còn tồn đọng và kiểm soát chặt chẽ tình trạng phát sinh mới, quyết tâm làm sạch mã số thuế và chuẩn hóa dữ liệu người nộp thuế.
Hướng dẫn tiếp nhận hồ sơ không đủ điều kiện giao dịch điện tử
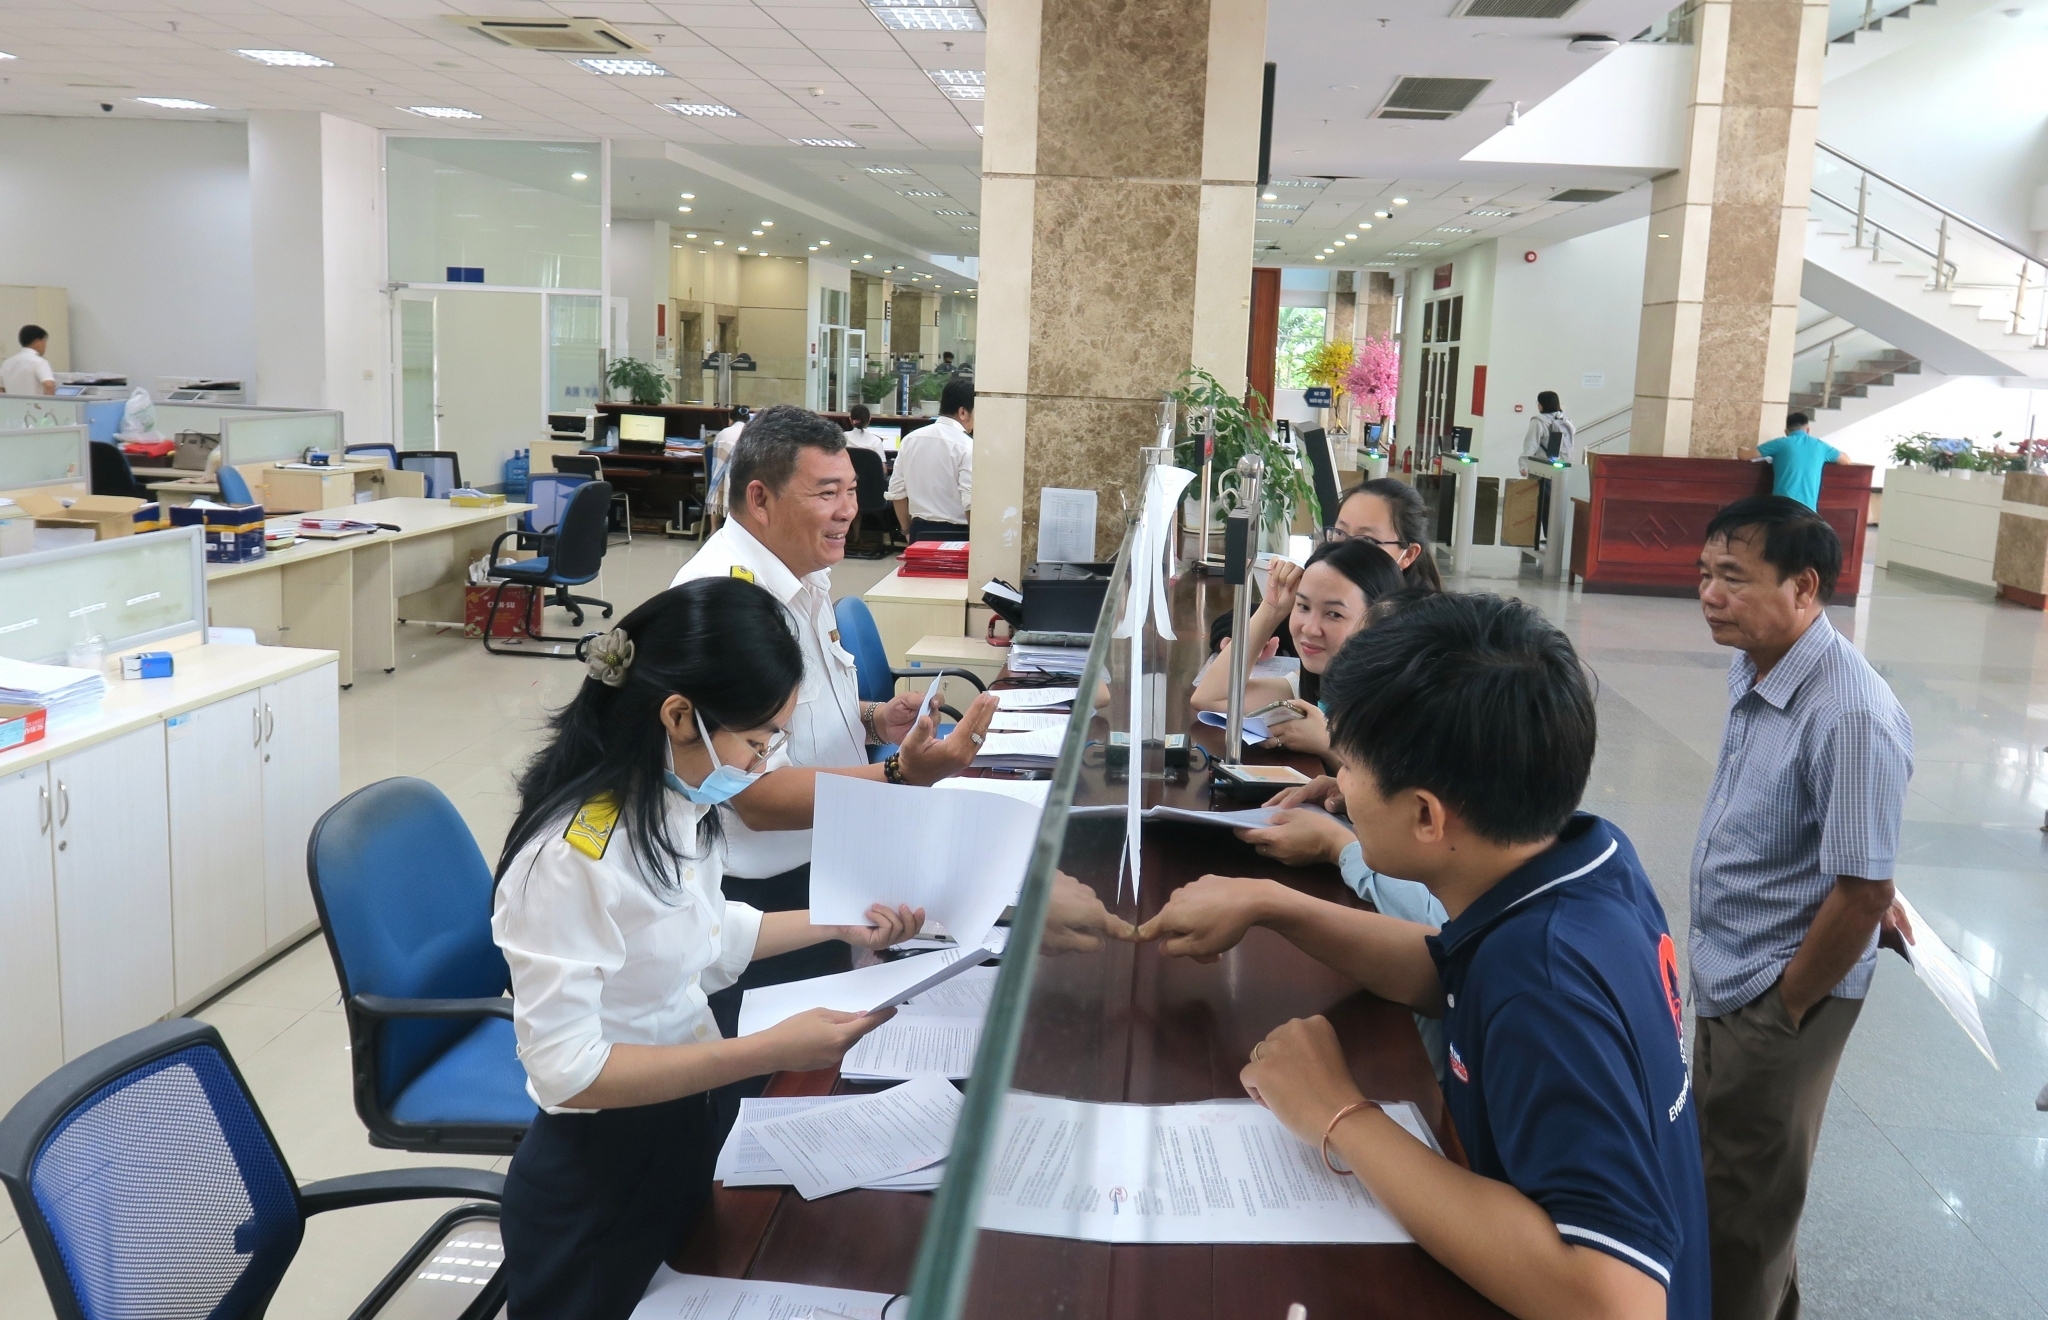
Bên cạnh việc công khai thông tin người nộp thuế thuộc trạng thái 03, 06 còn nợ thuế, đơn vị cũng hướng dẫn việc tiếp nhận hồ sơ khai thuế đối với trường hợp không còn đủ điều kiện giao dịch điện tử.
 |
| Thuế TP. Hồ Chí Minh hướng dẫn việc tiếp nhận hồ sơ khai thuế đối với trường hợp không còn đủ điều kiện giao dịch điện tử. Ảnh: Đức Mỹ |
Theo đó, đối với trường hợp người nộp thuế đã thực hiện nộp hồ sơ chấm dứt hiệu lực mã số thuế, bao gồm cả các giao dịch do cơ quan đăng ký kinh doanh chuyển về liên quan đến việc doanh nghiệp, hợp tác xã, hoặc tổ chức hợp tác đang trong quá trình làm thủ tục giải thể hoặc chấm dứt hoạt động, nhưng sau đó bị cơ quan thuế tiến hành xác minh và ban hành thông báo về việc không hoạt động tại địa chỉ đã đăng ký.
Trường hợp này, người nộp thuế không bắt buộc phải nộp hồ sơ khai thuế cho các kỳ từ thời điểm nộp hồ sơ chấm dứt hiệu lực mã số thuế cho đến thời điểm hiện tại. Ngoại trừ hồ sơ quyết toán thuế đến thời điểm chấm dứt hiệu lực mã số thuế và hồ sơ khai thuế đối với các nghĩa vụ thuế phát sinh sau thời điểm nộp hồ sơ chấm dứt hiệu lực mã số thuế.
Đối với người nộp thuế thuộc trạng thái 03, 06 có phát sinh hồ sơ khai thuế phải nộp theo quy định để thực hiện các thủ tục chấm dứt hiệu lực mã số thuế, nhưng gặp khó khăn do không còn sử dụng chữ ký số, không đủ điều kiện thực hiện giao dịch thuế điện tử, hoặc hệ thống thuế điện tử hiện không còn hỗ trợ các mẫu biểu cần thiết.
Trường hợp này, người nộp thuế cần thực hiện việc nộp hồ sơ khai thuế trực tiếp thông qua bộ phận một cửa của cơ quan Thuế theo đúng quy định pháp luật về thực hiện thủ tục hành chính.