Để đảm bảo kịp thời hướng dẫn cho các doanh nghiệp, hợp tác xã, tổ chức kinh tế, đơn vị sự nghiệp (doanh nghiệp) thực hiện việc quyết toán thuế năm 2025 thống nhất theo quy định của pháp luật về quản lý thuế hiện hành, Thuế tỉnh Lạng Sơn hướng dẫn doanh nghiệp trên địa bàn tỉnh một số nội dung cần lưu ý khi quyết toán thuế năm 2025.
Thuế TNDN tạm nộp không thấp hơn 80% số thuế phải nộp theo quyết toán năm
Cơ quan Thuế cho biết, việc khai quyết toán thuế TNDN bao gồm khai quyết toán thuế TNDN năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp.
Theo đó, doanh nghiệp phải tự xác định số thuế TNDN tạm nộp quý (bao gồm cả tạm phân bổ số thuế TNDN trên địa bàn cấp tỉnh nơi có đơn vị phụ thuộc, địa điểm kinh doanh, nơi có bất động sản chuyển nhượng khác với nơi người nộp thuế đóng trụ sở chính) và được trừ số thuế đã tạm nộp với số phải nộp theo quyết toán thuế năm.
Trường hợp doanh nghiệp thuộc diện lập báo cáo tài chính quý theo quy định của pháp luật về kế toán căn cứ vào báo cáo tài chính quý và các quy định của pháp luật về thuế để xác định số thuế TNDN tạm nộp quý.
Trường hợp doanh nghiệp không thuộc diện lập báo cáo tài chính quý theo quy định của pháp luật về kế toán căn cứ vào kết quả sản xuất, kinh doanh quý và các quy định của pháp luật về thuế để xác định số thuế TNDN tạm nộp quý.
Cơ quan Thuế lưu ý, tổng số thuế TNDN đã tạm nộp của 4 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm.
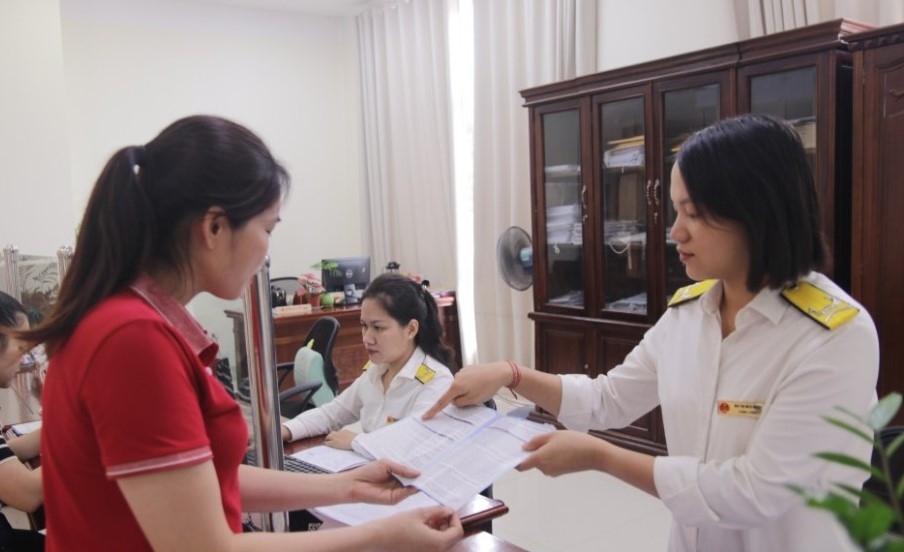 |
| Doanh nghiệp phải tự xác định số thuế thu nhập doanh nghiệp phải nộp khi quyết toán |
Trong trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 4 quý thì số tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế TNDN quý 4 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước. Điều này được quy định tại khoản 3 Điều 1 Nghị định số 91/2022/NĐ-CP ngày 30/10/2022 sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-СР ngày 19/10/2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.
Theo hướng dẫn, doanh nghiệp nộp hồ sơ quyết toán thuế tại cơ quan Thuế quản lý trực tiếp. Trường hợp doanh nghiệp có hoạt động, kinh doanh trên nhiều địa bàn cấp tỉnh khác, nơi người nộp thuế có trụ sở chính theo quy định tại điểm b khoản 4 Điều 45 Luật Quản lý thuế thực hiện hạch toán tập trung tại trụ sở chính (trừ các trường hợp quy định tại khoản 1, khoản 3, khoản 4, khoản 5 và khoản 6 Điều này) tại Cơ quan thuế quản lý trụ sở chính.
Đồng thời, người nộp thuế phải nộp Bảng phân bổ số thuế TNDN phải nộp (nếu có) theo từng địa bàn cấp tỉnh nơi được hưởng nguồn thu ngân sách nhà nước (bao gồm cả đơn vị phụ thuộc, địa điểm kinh doanh) cho cơ quan thuế quản lý trụ sở chính theo các trường hợp thực hiện phân bổ thuế TNDN theo quy định tại khoản 1 Điều 17 Thông tư số 80/2021/TT-BTC của Bộ Tài chính.
Trường hợp doanh nghiệp có đơn vị phụ thuộc, địa điểm kinh doanh có thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp, thực hiện khai thuế TNDN tại cơ quan Thuế, nơi có hoạt động kinh doanh khác tỉnh, thành phố nơi có trụ sở chính.
Lựa chọn hồ sơ khai quyết toán thuế theo phương pháp tính thuế
Theo cơ quan Thuế, hồ sơ khai quyết toán thuế TNDN theo phương pháp doanh thu trừ chi phí bao gồm: tờ khai quyết toán thuế thu nhập doanh nghiệp theo mẫu số 03/TNDN ban hành kèm theo Thông tư số 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính; Báo cáo tài chính năm hoặc Báo cáo tài chính đến thời điểm chấm dứt hoạt động hoặc chuyển đổi loại hình doanh nghiệp hoặc tổ chức lại doanh nghiệp theo quy định của pháp luật về kế toán và pháp luật về kiểm toán độc lập.
Trong khi đó, hồ sơ khai quyết toán thuế TNDN theo phương pháp tỷ lệ trên doanh thu bao gồm: Tờ khai thuế thu nhập doanh nghiệp theo mẫu số 04/TNDN ban hành kèm theo Thông tư số 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính và Báo cáo tài chính năm hoặc Báo cáo tài chính đến thời điểm chấm dứt hoạt động hoặc chuyển đổi loại hình doanh nghiệp hoặc tổ chức lại doanh nghiệp theo quy định của pháp luật về kế toán và pháp luật về kiểm toán độc lập.
Riêng với doanh nghiệp siêu nhỏ nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ thì không bắt buộc lập báo cáo tài chính để nộp cho cơ quan Thuế.
Cơ quan Thuế lưu ý, người nộp thuế là đối tượng áp dụng của Nghị định số 132/2020/NĐ-CP ngày 05/11/2020 và Nghị định 20/2025/NĐ-CP ngày 10/2/2025 của Chính phủ sửa đổi, bổ sung một số điều quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết thực hiện kê khai các mẫu kèm theo tờ khai quyết toán thuế TNDN số 03/TNDN như sau: Phụ lục 1 Nghị định 20/2025/NĐ-CP thay thế Phụ lục I, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp 2024; Phụ lục II: Danh mục các thông tin, tài liệu cần cung cấp tại hồ sơ quốc gia; Phụ lục III: Danh mục các thông tin, tài liệu cần cung cấp tại hồ sơ toàn cầu.
Trường hợp người nộp thuế là Công ty mẹ tối cao tại Việt Nam có doanh thu hợp nhất toàn cầu trong kỳ tính thuế từ 18.000 tỷ đồng trở lên, có trách nhiệm lập Báo cáo lợi nhuận liên quốc gia tại Hồ sơ xác định giá giao dịch liên kết theo Phụ lục IV ban hành kèm theo Nghị định này. Thời hạn nộp Báo cáo cho cơ quan Thuế chậm nhất là 12 tháng sau ngày kết thúc năm tài chính của Công ty mẹ tối cao.
Các trường hợp được miễn kê khai, miễn lập Hồ sơ xác định giá giao dịch liên kết
Theo hướng dẫn của cơ quan Thuế, người nộp thuế được miễn kê khai xác định giá giao dịch liên kết tại mục III, mục IV Phụ lục I ban hành kèm Nghị định số 132/2020/NĐ-CP, miễn lập Hồ sơ xác định giá giao dịch liên kết theo quy định trong trường hợp phát sinh giao dịch với các bên liên kết là đối tượng nộp thuế thu nhập doanh nghiệp tại Việt Nam, áp dụng cùng mức thuế suất thuế thu nhập doanh nghiệp với người nộp thuế và không bên nào được hưởng ưu đãi thuế thu nhập doanh nghiệp trong kỳ tính thuế.
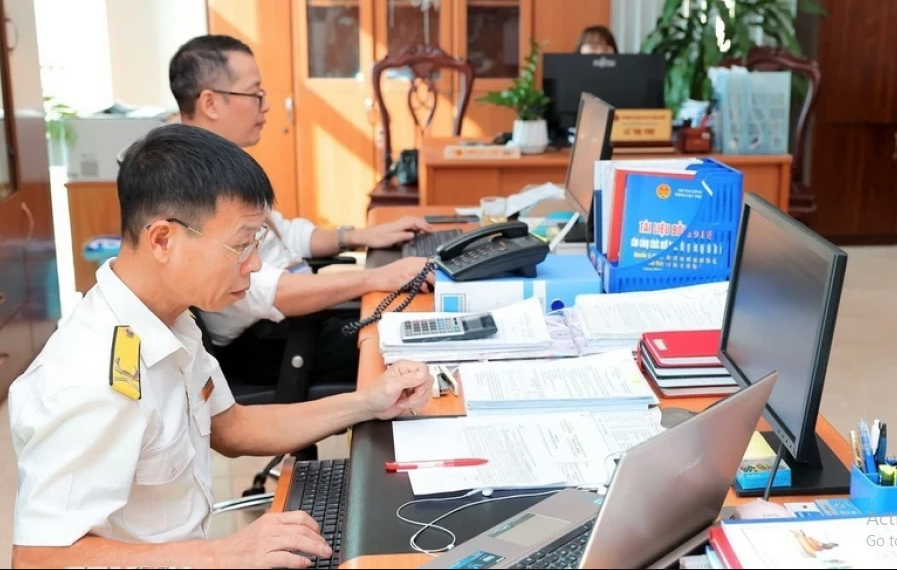 |
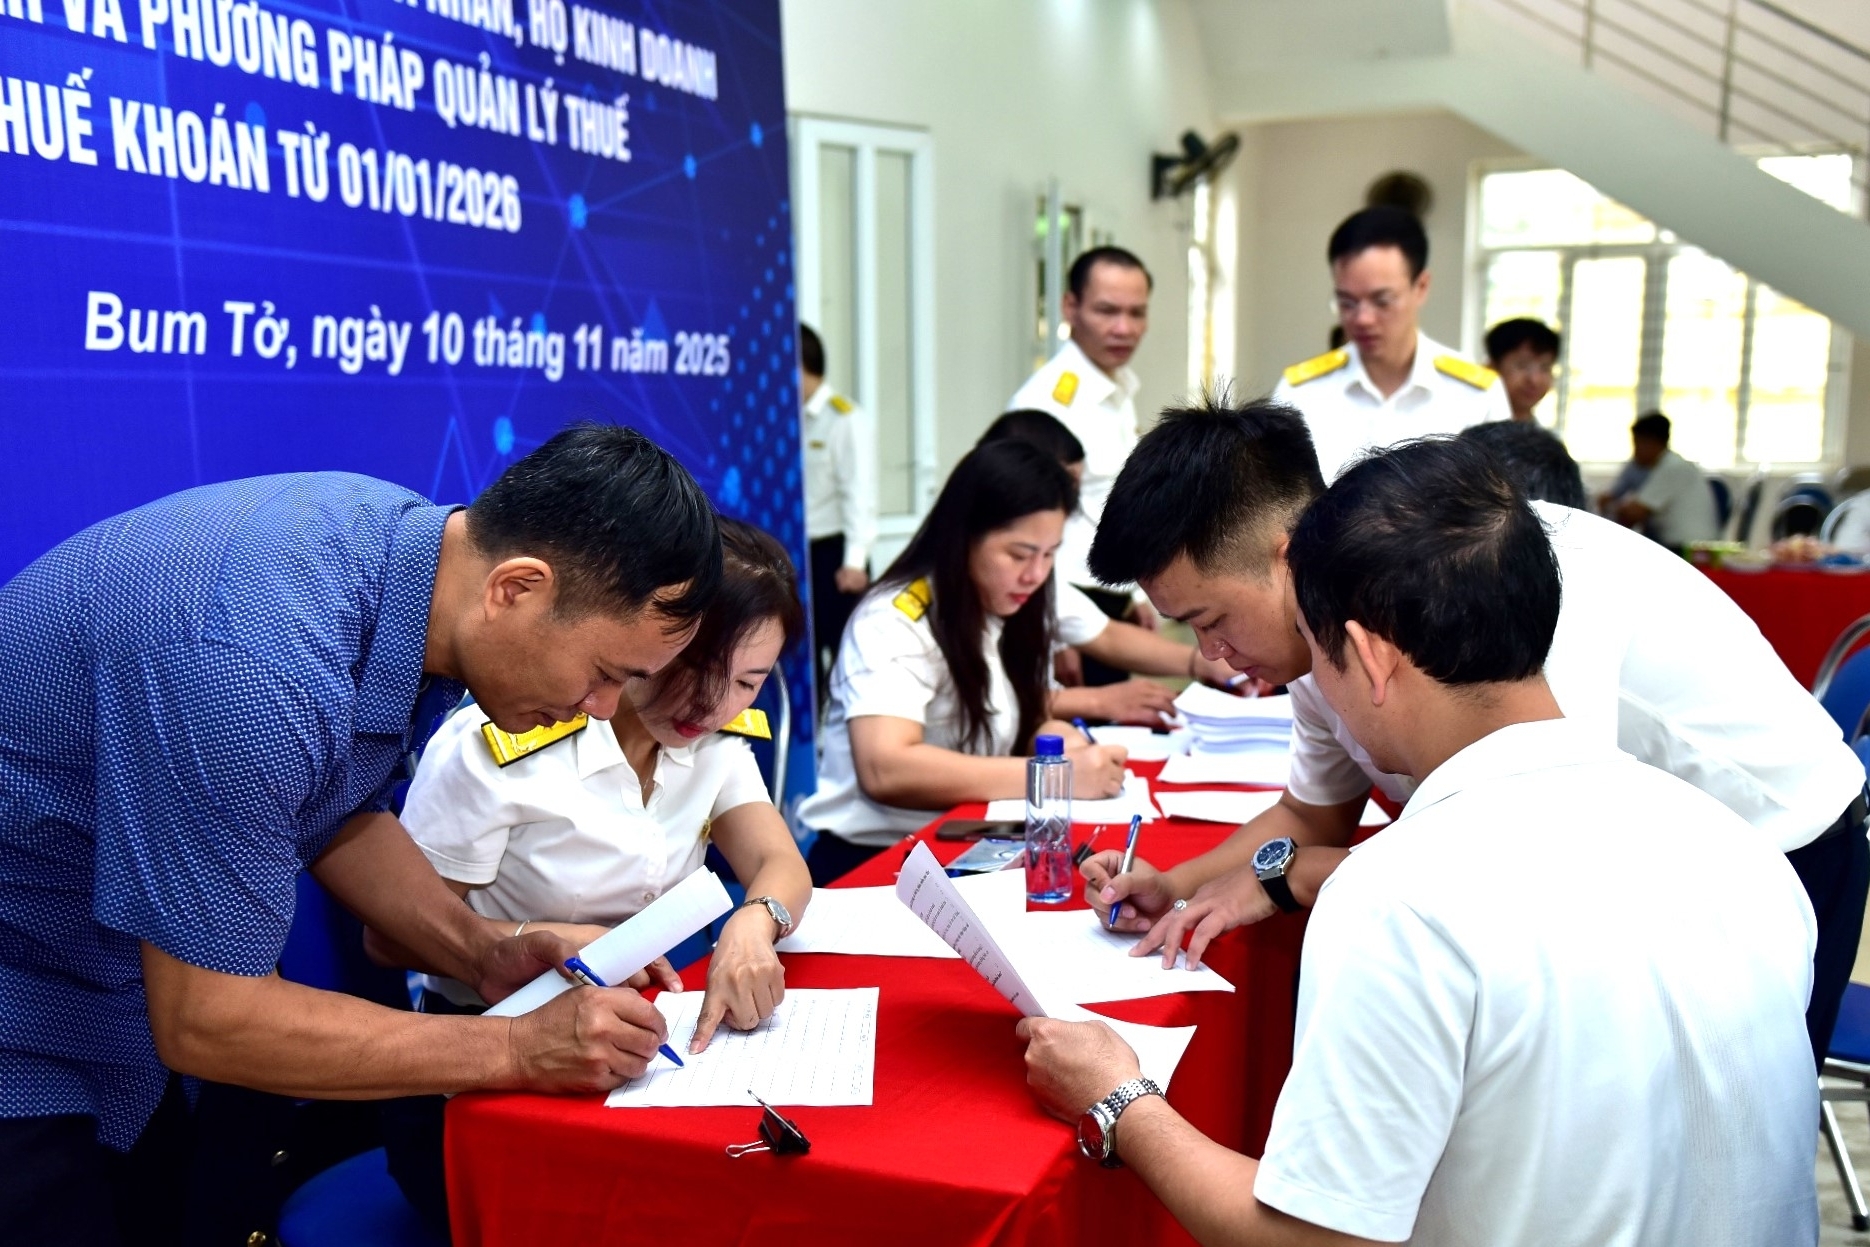
| Cơ quan Thuế triển khai nhiều giải pháp hỗ trợ người nộp thuế thực hiện quyết toán thuế năm 2025 |
Bên cạnh đó, người nộp thuế được miễn lập hồ sơ xác định giá giao dịch liên kết trong các trường hợp sau:
Thứ nhất, khi người nộp thuế có phát sinh giao dịch liên kết nhưng tổng doanh thu phát sinh của kỳ tính thuế dưới 50 tỷ đồng và tổng giá trị tất cả các giao dịch liên kết phát sinh trong kỳ tính thuế dưới 30 tỷ đồng.
Thứ hai, người nộp thuế đã ký kết thỏa thuận trước về phương pháp xác định giá tính thuế thực hiện nộp Báo cáo thường niên theo quy định pháp luật về thỏa thuận trước về phương pháp xác định giá tính thuế.
Thứ ba, người nộp thuế thực hiện kinh doanh với chức năng đơn giản, không phát sinh doanh thu, chi phí từ hoạt động khai thác, sử dụng tài sản vô hình, có doanh thu dưới 200 tỷ đồng, áp dụng tỷ suất lợi nhuận thuần trước lãi vay và thuế thu nhập doanh nghiệp trên doanh thu, bao gồm các lĩnh vực như sau: Phân phối: từ 5% trở lên; sản xuất: từ 10% trở lên; gia công: từ 15% trở lên.
Doanh nghiệp lập và gửi hồ sơ khai quyết toán thuế năm 2025 chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính cho cơ quan thuế quản lý trực tiếp. Như vậy, thời hạn nộp hồ sơ quyết toán năm 2025 đối với doanh nghiệp, tổ chức quyết toán theo năm dương lịch chậm nhất là ngày 31/3/2026.
Trường hợp thời hạn nộp hồ sơ quyết toán thuế trùng với ngày nghỉ theo quy định, thời hạn nộp hồ sơ quyết toán thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định của Bộ luật Dân sự.
Cùng với các hướng dẫn quyết toán thuế TNDN năm 2025 theo quy định của pháp luật thuế hiện hành, Thuế tỉnh Lạng Sơn đề nghị người nộp thuế liên hệ với cơ quan Thuế để được hướng dẫn và hỗ trợ khi có vướng mắc trong quá trình thực hiện để kỳ quyết toán thuế năm 2025 diễn ra suôn sẻ và thuận lợi, góp phần minh bạch và nâng cao hiệu quả quản lý thuế.