Thứ ba 29/09/2026 00:28
Thời tiết: Hà Nội 29°C
Đà Nẵng 28°C
Cà Mau 26°C
Hải Phòng 29°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Thuế tỉnh, thành phố
aa

Thuế tỉnh Lâm Đồng: Hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cho hơn 11.500 trường hợp

Lê Văn
Đây là nỗ lực rất lớn của Thuế tỉnh Lâm Đồng trong triển khai chiến dịch “Làm sạch mã số thuế - tháo gỡ điểm nghẽn trong đăng ký kinh doanh” trong 8 tháng qua.
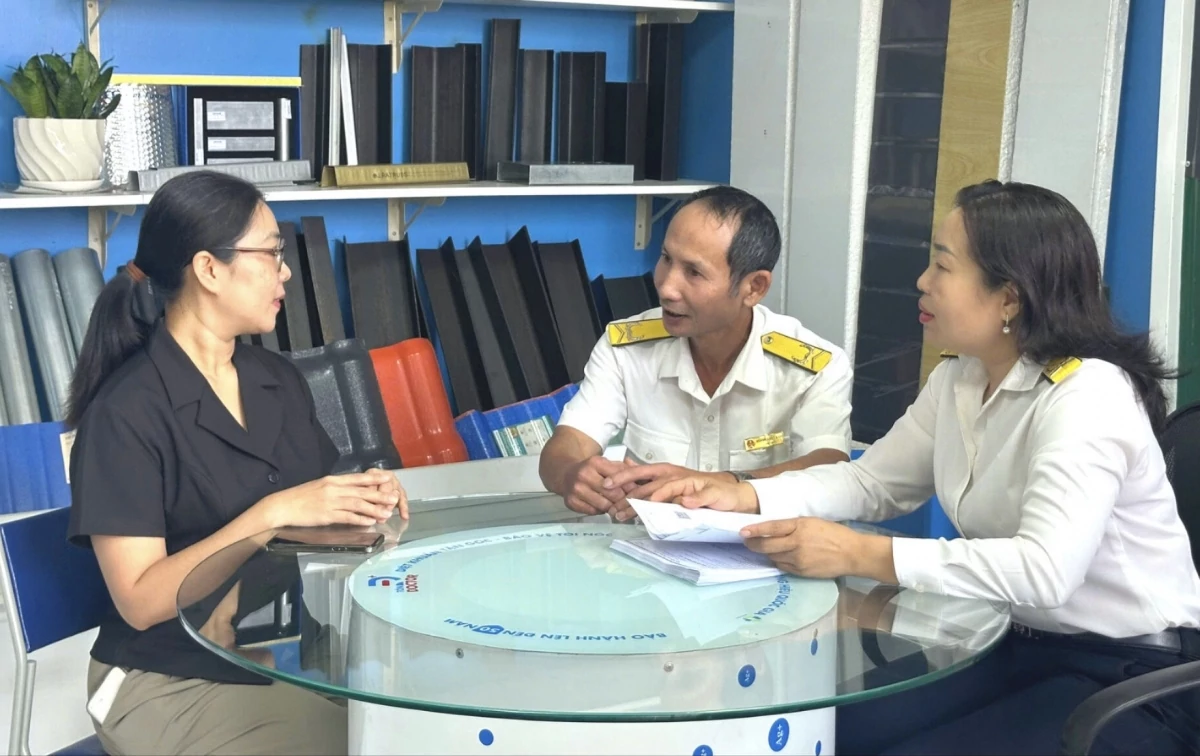
Thuế tỉnh Lâm Đồng: Hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cho hơn 11.500 trường hợp
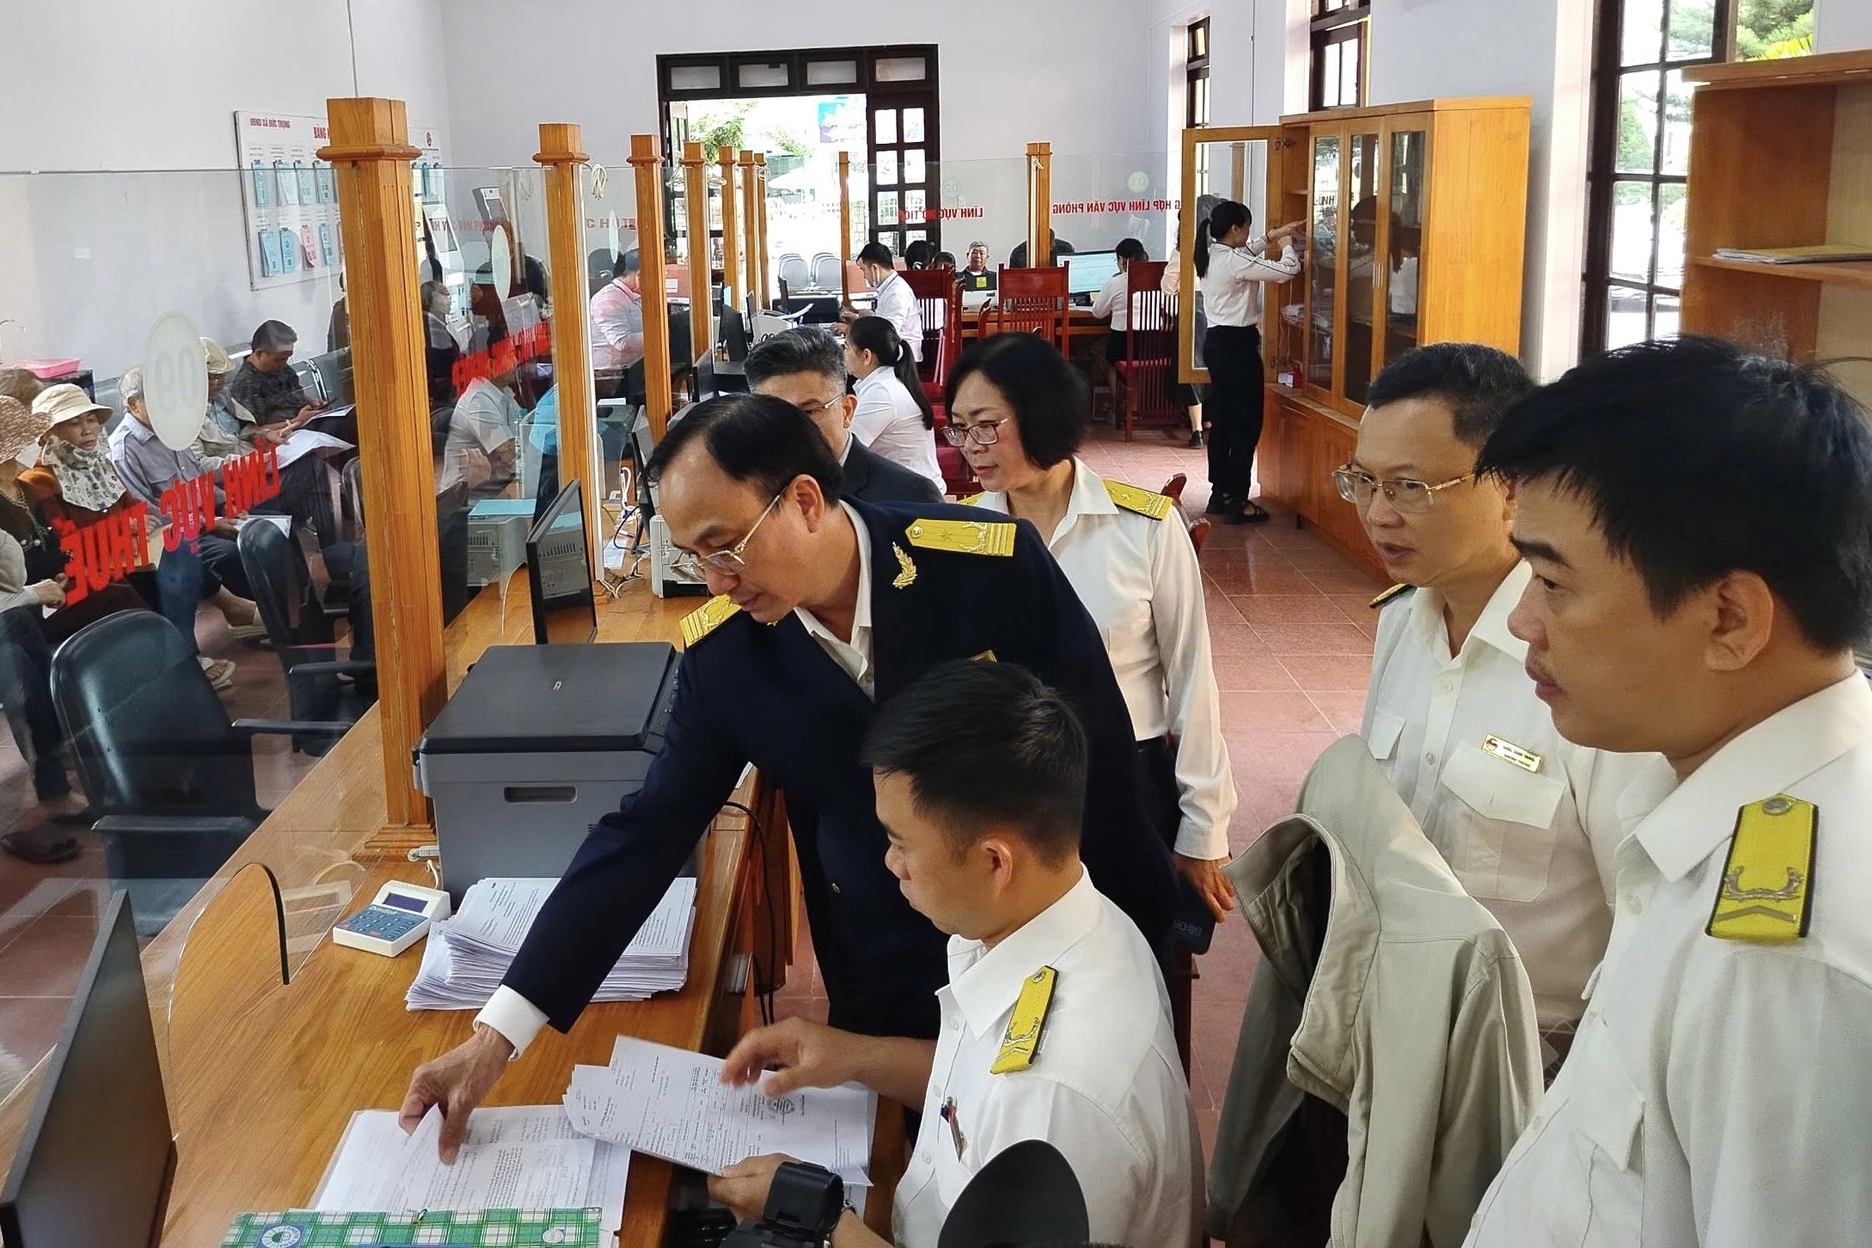
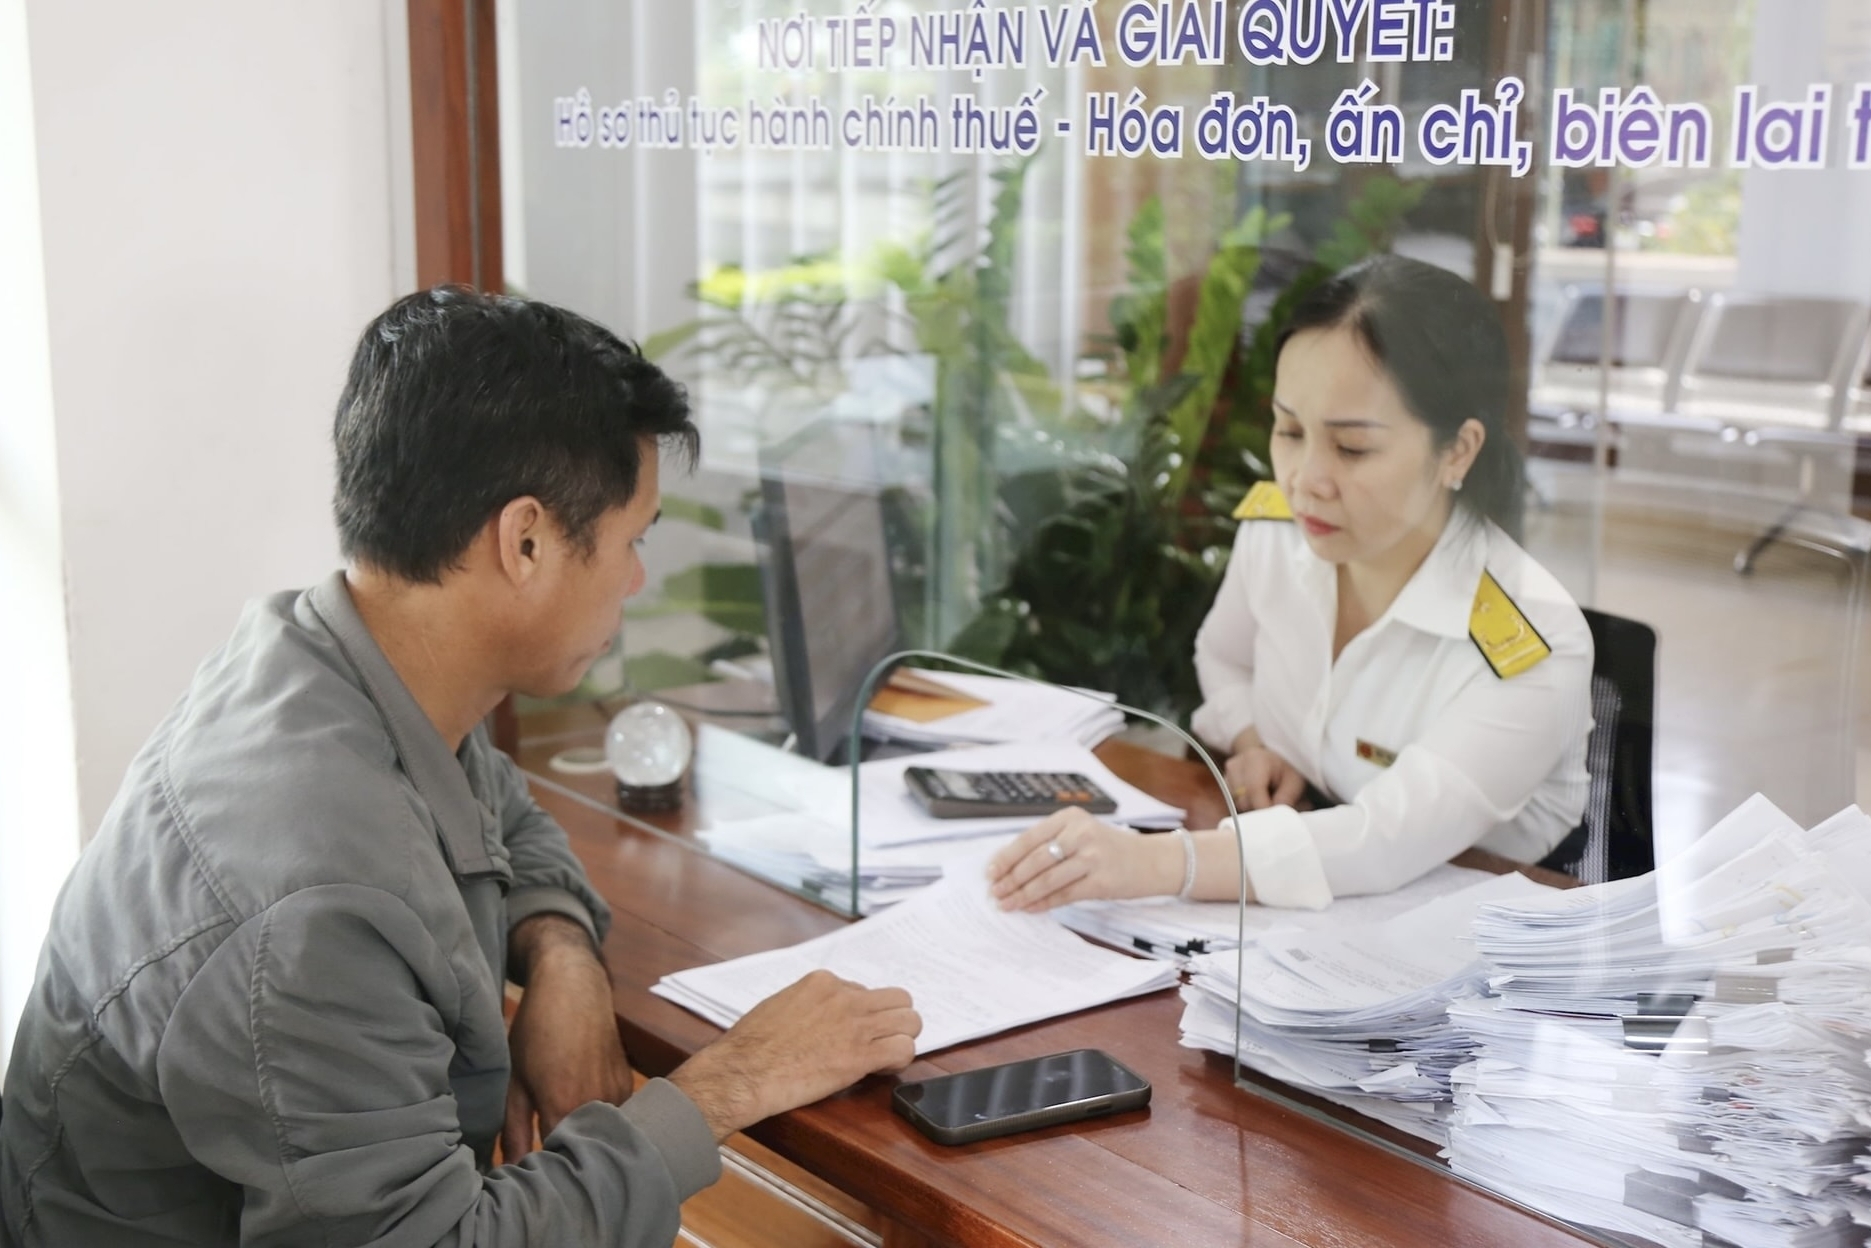
Thuế tỉnh Lâm Đồng hỗ trợ doanh nghiệp trên địa bàn kê khai thuế. Ảnh: Nguyễn Lương

Cùng với cả nước, để tháo gỡ điểm nghẽn trong đăng ký kinh doanh cho doanh nghiệp, trong 8 tháng năm 2026, Thuế tỉnh Lâm Đồng đã nỗ lực xử lý dứt điểm trạng thái mã số thuế 03 (người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế) và trạng thái mã số thuế 06 (người nộp thuế không hoạt động tại địa chỉ đã đăng ký).

Theo Trưởng Thuế tỉnh Lâm Đồng Trần Văn Long, trên địa bàn có khoảng trên 72.700 trường hợp thuộc diện phải xử lý. Trong đó, trên 33.300 trường hợp cơ quan thuế đã chuẩn hóa, xác minh; trên 57.000 trường hợp đã gửi thông báo. Đến hết tháng 8/2026, tỉnh Lâm Đồng có tỷ lệ xử lý ở mức khá toàn quốc, với tỷ lệ gần 40%.

Từ đầu năm đến hết tháng 8/2026, Thuế tỉnh Lâm Đồng cũng đã hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cho hơn 11.500 trường hợp. Trong đó có trên 7.900 hồ sơ thuộc trạng thái 03, có gần 3.600 hồ sơ thuộc trạng thái 06. Qua xử lý, số tiền đã nộp ngân sách Nhà nước hơn 223 tỷ đồng.

Theo Thuế tỉnh Lâm Đồng, qua quá trình “làm sạch mã số thuế”, đơn vị đã phân loại trường hợp cần chấm dứt mã số thuế với những hộ kinh doanh, doanh nghiệp vẫn còn khả năng hoặc nhu cầu hoạt động.

Vì vậy hộ kinh doanh, doanh nghiệp cần phân biệt rõ giữa ngừng hoạt động trên thực tế và chấm dứt hiệu lực mã số thuế. Đây là hai vấn đề pháp lý khác nhau.

Do đó, không hẳn cứ ở trạng thái 03 thì người nộp thuế mặc nhiên phải chịu toàn bộ các khoản thuế như một doanh nghiệp vẫn đang hoạt động. Nghĩa vụ thuế phải được xác định trên cơ sở hoạt động thực tế, doanh thu, giao dịch, kỳ tính thuế và hồ sơ của từng trường hợp.

Nếu thực tế không phát sinh doanh thu, giao dịch và không có căn cứ tính thuế thì việc mã số thuế vẫn tồn tại không thể tự thân trở thành căn cứ xác định doanh thu hay số thuế phải nộp. Ngược lại, nếu dữ liệu cho thấy doanh nghiệp vẫn có hoạt động kinh doanh, doanh thu hoặc giao dịch chưa được kê khai thì nghĩa vụ thuế tương ứng vẫn phải được xử lý.

Trước hết, doanh nghiệp cần kiểm tra chính xác trạng thái mã số thuế và nguyên nhân dẫn đến trạng thái đó. Mỗi đơn vị rà soát địa chỉ trụ sở, người đại diện pháp luật, chi nhánh, văn phòng đại diện, tình trạng tờ khai...

Người nộp thuế cần đối chiếu nghĩa vụ thuế và hóa đơn theo từng kỳ. Doanh nghiệp cần xác định tờ khai nào chưa nộp, tờ khai nào chưa được ghi nhận, hóa đơn nào còn vấn đề và khoản tiền chậm nộp, xử phạt nào chưa được xử lý...

Qua rà soát, nếu có chứng từ cho thấy đã hoàn thành nghĩa vụ nhưng hệ thống chưa cập nhật, doanh nghiệp cần chủ động tập hợp hồ sơ để cơ quan thuế kiểm tra, đối chiếu. Đây là việc đặc biệt cần thiết với những doanh nghiệp đã ngừng hoạt động từ lâu, khi người phụ trách kế toán có thể đã thay đổi, hồ sơ giấy thất lạc hoặc dữ liệu cũ chưa đồng bộ.

Đối với doanh nghiệp ở trạng thái 06, nghĩa là không hoạt động tại địa chỉ đăng ký cũng không đồng nghĩa doanh nghiệp mặc nhiên bị truy thu thuế cho toàn bộ thời gian tồn tại. Nghĩa vụ thuế phải được xác định từ hồ sơ khai thuế, hóa đơn, doanh thu và các dữ liệu quản lý liên quan.

Trường hợp này cần làm rõ tình trạng địa chỉ đăng ký. Nếu vẫn hoạt động nhưng đã chuyển địa điểm mà chưa cập nhật, doanh nghiệp cần xử lý thông tin đăng ký theo quy định.

Nếu thực tế đã ngừng kinh doanh, các đơn vị cần rà soát các nghĩa vụ phát sinh trước thời điểm dừng hoạt động và hoàn thiện thủ tục cần thiết. Sau khi hoàn tất hồ sơ và các nghĩa vụ liên quan, doanh nghiệp mới thực hiện bước cuối cùng là chấm dứt hiệu lực mã số thuế.

“Để tạo sự công bằng, minh bạch, không chỉ doanh nghiệp chuẩn bị giải thể, các doanh nghiệp đang hoạt động cũng cần hình thành thói quen tự kiểm tra hồ sơ thuế. Người nộp thuế thường xuyên kiểm tra thông tin đăng ký thuế và tài khoản thuế điện tử. Mỗi trường hợp cần chủ động lập lịch khai, nộp thuế, cũng như đối chiếu hóa đơn với doanh thu và hồ sơ kê khai”, ông Trần Văn Long lưu ý.


Tin bài có thể bạn quan tâm

Thuế đã về trên Xóm Bước, Mường Hịch

Thuế đã về trên Xóm Bước, Mường Hịch

Đưa chính sách, pháp luật thuế đến với người dân, người nộp thuế tại các xã vùng cao, vùng có điều kiện kinh tế đặc biệt khó khăn, nhất là nơi có đông đồng bào dân tộc thiểu số sinh sống, để người dân hiểu, làm đúng và tự giác thực hiện nghĩa vụ thuế là nhiệm vụ được Thuế cơ sở 13 tỉnh Phú Thọ đặc biệt chú trọng. Tại xã vùng cao Bao La, cách làm này đang phát huy hiệu quả rõ nét.
Cụm thi đua số 7 trao đổi kinh nghiệm trong công tác thuế

Cụm thi đua số 7 trao đổi kinh nghiệm trong công tác thuế

Ngày 25/9, tại Thuế tỉnh Đắk Lắk, Cụm Thi đua số 7 (gồm 9 đơn vị Thuế các tỉnh: Đắk Lắk, Thanh Hóa, Hà Tĩnh, Gia Lai, Lâm Đồng, Khánh Hòa, Nghệ An, Quảng Ngãi, Quảng Trị) tổ chức hội nghị Học tập, trao đổi kinh nghiệm công tác thuế năm 2026.
Thuế cơ sở 1 tỉnh Nghệ An thu ngân sách đạt 80% dự toán

Thuế cơ sở 1 tỉnh Nghệ An thu ngân sách đạt 80% dự toán

Trong bối cảnh chịu áp lực lớn do gia tăng nợ thuế đất và thiếu hút biên chế nghiêm trọng, Thuế cơ sở 1 tỉnh Nghệ An đã ghi nhận những kết quả tích cực trong 9 tháng năm 2026 với số thu ngân sách ước đạt 2.615 tỷ đồng, đạt 80% dự toán Thuế tỉnh Nghệ An giao.
Thuế TP. Hồ Chí Minh công khai hơn 19.000 người nộp thuế trạng thái 03, 06 vi phạm quy định

Thuế TP. Hồ Chí Minh công khai hơn 19.000 người nộp thuế trạng thái 03, 06 vi phạm quy định

Thuế TP. Hồ Chí Minh vừa công khai thông tin 19.198 người nộp thuế ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế (trạng thái 03), không còn hoạt động tại địa chỉ đăng ký (trạng thái 06). Thời gian tới, đơn vị tiếp tục tăng cường các giải pháp nhằm làm sạch mã số thuế, chuẩn hóa dữ liệu và tạo môi trường kinh doanh minh bạch, lành mạnh.
Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

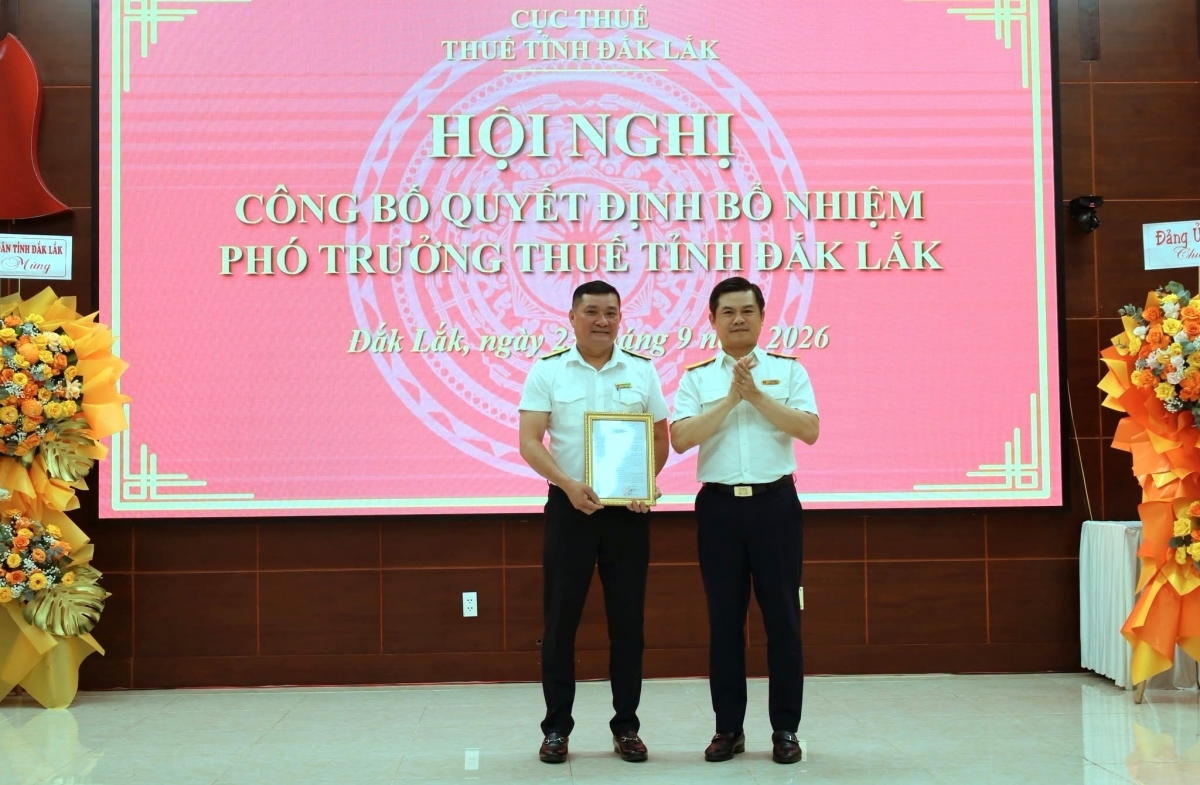
Ngày 23/9, tại trụ sở Thuế tỉnh Đắk Lắk, Cục Thuế tổ chức Hội nghị công bố Quyết định số 1318/QĐ-CT bổ nhiệm có thời hạn ông Huỳnh Phú Đạt, Trưởng phòng Kiểm tra số 1 thuộc Thuế tỉnh Đắk Lắk giữ chức Phó trưởng Thuế tỉnh Đắk Lắk từ ngày 22/9/2026.
Thuế tỉnh Tuyên Quang: Đa dạng kênh hỗ trợ và tăng cường giám sát rủi ro

Thuế tỉnh Tuyên Quang: Đa dạng kênh hỗ trợ và tăng cường giám sát rủi ro

Việc mở rộng các kênh hỗ trợ, đẩy mạnh giải quyết thủ tục trên môi trường điện tử và chủ động tháo gỡ vướng mắc đang giúp doanh nghiệp tại Tuyên Quang thực hiện nghĩa vụ thuế thuận lợi hơn. Song song với hỗ trợ, cơ quan Thuế tăng cường giám sát hồ sơ, hóa đơn theo mức độ rủi ro nhằm nâng cao tuân thủ và bảo đảm môi trường kinh doanh minh bạch.
Thuế tỉnh Phú Thọ tăng cường quản lý lĩnh vực có rủi ro cao, còn dư địa tăng thu

Thuế tỉnh Phú Thọ tăng cường quản lý lĩnh vực có rủi ro cao, còn dư địa tăng thu

Thuế tỉnh Phú Thọ đang triển khai đồng bộ các giải pháp quản lý nguồn thu, chống thất thu ngân sách nhà nước, tập trung vào các lĩnh vực có rủi ro cao như thương mại điện tử, bất động sản, kinh doanh vàng, chuyển nhượng vốn và giao dịch liên kết.
Thuế tỉnh Lai Châu: Đã làm sạch 2.400 mã số thuế

Thuế tỉnh Lai Châu: Đã làm sạch 2.400 mã số thuế

Đến hết tháng 8/2026, Thuế tỉnh Lai Châu đã xử lý 2.382/4.866 tổng số người nộp thuế thuộc diện cần rà soát, đạt 49%. Kết quả bước đầu không chỉ góp phần chuẩn hóa dữ liệu quản lý mà còn đưa hơn 5,3 tỷ đồng tiền thuế, phí, nợ thuế và tiền phạt vào ngân sách nhà nước.
Thuế TP. Hà Nội: Lưu ý về giảm trừ chịu thuế thu nhập cá nhân cho chi phí y tế, giáo dục

Thuế TP. Hà Nội: Lưu ý về giảm trừ chịu thuế thu nhập cá nhân cho chi phí y tế, giáo dục

Thuế TP. Hà Nội vừa có văn bản lưu ý một số nội dung liên quan đến chính sách giảm trừ thu nhập chịu thuế thu nhập cá nhân (TNCN) đối với chi phí y tế, giáo dục - đào tạo.
Thuế TP. Đà Nẵng xử lý hàng nghìn mã số thuế tồn đọng

Thuế TP. Đà Nẵng xử lý hàng nghìn mã số thuế tồn đọng

Thuế TP. Đà Nẵng đang tập trung rà soát, xử lý các mã số thuế của người nộp thuế ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực hoặc không hoạt động tại địa chỉ đã đăng ký.

Thuế tỉnh Tuyên Quang: Đặt mục tiêu tháng 9 thu ngân sách 445 tỷ đồng

Thuế tỉnh Tuyên Quang: Đặt mục tiêu tháng 9 thu ngân sách 445 tỷ đồng

Lũy kế 8 tháng năm 2026, thu nội địa trên địa bàn tỉnh Tuyên Quang đạt gần 4.986 tỷ đồng, tăng 28,9% so với cùng kỳ. Trong tháng 9, cơ quan Thuế đặt mục tiêu thu 445 tỷ đồng, đồng thời tập trung rà soát các khoản còn dư địa và xử lý những nguồn thu có nguy cơ không đạt dự toán.

Thuế tỉnh Phú Thọ tăng tốc xử lý hồ sơ mã số thuế còn tồn đọng

Thuế tỉnh Phú Thọ tăng tốc xử lý hồ sơ mã số thuế còn tồn đọng

Thuế tỉnh Phú Thọ đang tập trung nhân lực xử lý các hồ sơ liên quan đến chấm dứt hiệu lực mã số thuế, giải thể, khôi phục hoạt động và thay đổi tình trạng pháp lý của người nộp thuế, đồng thời phối hợp với cơ quan đăng ký kinh doanh để rút ngắn thời gian xử lý.
Thuế tỉnh Đắk Lắk: Tăng tốc làm sạch mã số thuế

Thuế tỉnh Đắk Lắk: Tăng tốc làm sạch mã số thuế

Tại Công văn số 6736/CT-NVT của Cục Thuế đánh giá kết quả xử lý doanh nghiệp/tổ chức trạng thái 03 của Thuế tỉnh Đắk Lắk thuộc nhóm cao (đạt 49,3%) so với mức bình quân chung toàn ngành (36%). Ông Nguyễn Bá Vụ, Phó trưởng Thuế tỉnh Đắk Lắk chia sẻ cùng phóng viên Tạp chí Kinh tế - Tài chính một số thông tin về kết quả này.
Lào Cai: Cơ quan Thuế chủ động nâng các chỉ tiêu thành phần PCI

Lào Cai: Cơ quan Thuế chủ động nâng các chỉ tiêu thành phần PCI

Thuế tỉnh Lào Cai vừa ban hành Kế hoạch cải thiện môi trường đầu tư, kinh doanh, nâng cao chỉ số năng lực cạnh tranh cấp tỉnh (PCI) năm 2026. Trọng tâm là đơn giản hóa thủ tục thuế, tăng công khai, minh bạch chính sách và nâng chất lượng phục vụ doanh nghiệp. Kết quả thực hiện được gắn với trách nhiệm của đơn vị và người đứng đầu.
Thuế TP. Quảng Ninh: Ứng dụng Big Data để ngăn ngừa gian lận

Thuế TP. Quảng Ninh: Ứng dụng Big Data để ngăn ngừa gian lận

Trong kỷ nguyên số hóa, công tác quản lý thuế đang đối mặt với nhiều thủ đoạn gian lận tinh vi. Thực tiễn từ Quảng Ninh cho thấy, để nhận diện và xử lý rủi ro, bên cạnh việc khai thác hiệu quả dữ liệu lớn (Big Data) rất cần những giải pháp pháp lý đột phá nhằm tháo gỡ điểm nghẽn và bảo vệ nguồn thu ngân sách.
quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
giai-phap-logistic
thong-bao
dung-song-phu-2-tuan
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
dien-dan-thue-hai-quan-2
qc-250-x-250-2
qc-demo-3
qc-demo-4