Từ năm 2026, cùng với việc xóa bỏ thuế khoán, chính sách thuế đối với hộ, cá nhân cho thuê bất động sản có nhiều thay đổi quan trọng. Lần đầu tiên, ngưỡng doanh thu 500 triệu đồng/năm được áp dụng làm căn cứ xác định nghĩa vụ thuế, kéo theo hàng loạt vấn đề thực tiễn liên quan đến đăng ký thuế, kê khai theo năm, lựa chọn hợp đồng để trừ doanh thu cũng như trách nhiệm khai thay, nộp thay thuế.
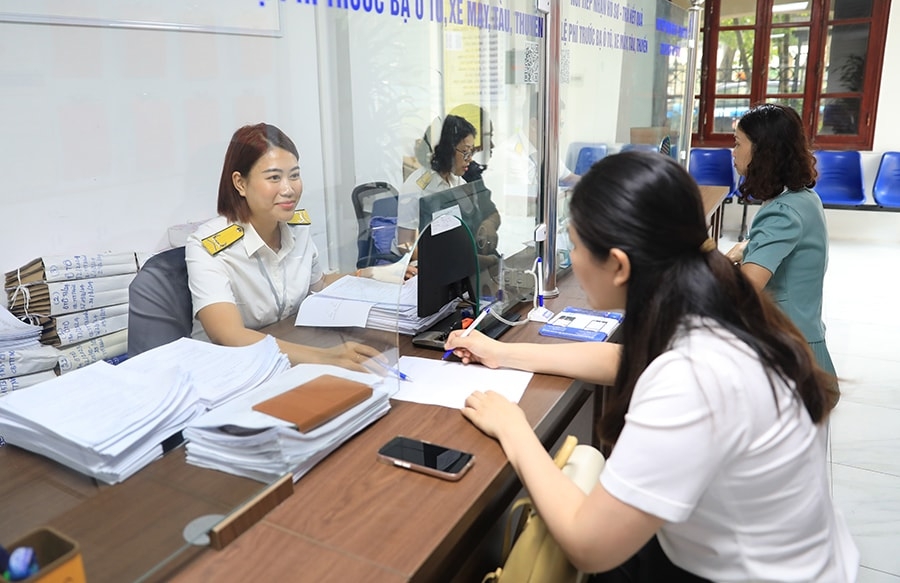 |
| Cá nhân có nhiều hợp đồng cho thuê được quyền lựa chọn hợp đồng cho thuê để áp dụng mức trừ 500 triệu đồng. |
Khi nào cá nhân cho thuê bất động sản phải nộp thuế?
Theo Luật thuế Giá trị gia tăng (GTGT) số 48/2024/QH15 và Luật thuế Thu nhập cá nhân (TNCN) số 109/2025/QH15, kể từ ngày 01/01/2026, cá nhân cho thuê bất động sản (không bao gồm hoạt động kinh doanh lưu trú) chỉ phát sinh nghĩa vụ thuế khi doanh thu trong năm vượt trên 500 triệu đồng. Đây được coi là “ranh giới thuế” quan trọng nhất mà người cho thuê nhà cần nắm rõ.
Cụ thể, trong tài liệu tuyên truyền chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh doanh, Cục Thuế cho biết, trường hợp doanh thu từ 500 triệu đồng/năm trở xuống, cá nhân không phải nộp thuế GTGT và không phải nộp thuế TNCN đối với hoạt động cho thuê bất động sản. Trường hợp doanh thu trên 500 triệu đồng/năm, nghĩa vụ thuế được xác định theo công thức: thuế GTGT = Doanh thu × 5%; thuế TNCN = (Doanh thu – 500 triệu đồng) × 5%.
Điểm cần đặc biệt lưu ý là mức 500 triệu đồng được trừ một lần trong năm, không phân bổ theo tháng hay theo kỳ thanh toán tiền thuê. Quy định này có ý nghĩa rất lớn đối với những cá nhân có nhiều bất động sản cho thuê hoặc nhiều hợp đồng thuê tại các địa điểm khác nhau.
Theo Cục Thuế, trong trường hợp cá nhân có nhiều hợp đồng cho thuê, người nộp thuế được quyền lựa chọn hợp đồng cho thuê để áp dụng mức trừ 500 triệu đồng. Nếu một hợp đồng chưa trừ đủ mức này, cá nhân có thể tiếp tục lựa chọn các hợp đồng khác để trừ cho đến khi đủ 500 triệu đồng trong năm tính thuế. Việc cho phép lựa chọn hợp đồng nhằm bảo đảm quyền lợi của người nộp thuế và tạo sự linh hoạt trong thực hiện nghĩa vụ thuế.
Đối với các hợp đồng có thỏa thuận bên thuê khai thay, nộp thay thuế, cơ quan Thuế cho biết, nội dung này phải được quy định rõ trong hợp đồng cho thuê bất động sản. Trong đó cần xác định cụ thể trách nhiệm khai thuế, nộp thuế và phần doanh thu được trừ khi tính thuế TNCN. Đây là căn cứ pháp lý quan trọng để tránh tranh chấp và sai sót trong quá trình thực hiện nghĩa vụ thuế.
Một vấn đề thực tiễn khác là xử lý các hợp đồng cho thuê chuyển tiếp từ năm 2025 sang năm 2026. Cục Thuế cho hay, nếu trong tháng 12/2025 cá nhân đã khai và nộp thuế đối với toàn bộ hợp đồng cho thuê (12 tháng), thì khi bước sang năm 2026, người nộp thuế cần thực hiện khai điều chỉnh để áp dụng chính sách thuế mới cho phần doanh thu phát sinh trong năm 2026.
Tuy nhiên, không phải mọi hợp đồng đều được điều chỉnh. Chỉ những hợp đồng có thời hạn còn lại trên 6 tháng tính từ ngày 01/01/2026 mới thuộc diện được điều chỉnh mức doanh thu không chịu thuế theo ngưỡng 500 triệu đồng. Trường hợp hợp đồng chỉ còn thời hạn ngắn, cơ quan thuế không thực hiện điều chỉnh nhằm bảo đảm tính ổn định và thống nhất trong quản lý thuế.
Không phải nộp thuế, nhưng vẫn phải kê khai, thông báo
Bên cạnh vấn đề xác định nghĩa vụ thuế, thủ tục đăng ký và kê khai cũng là nội dung khiến nhiều cá nhân cho thuê nhà băn khoăn. Một trong những câu hỏi phổ biến nhất là có bắt buộc phải đăng ký hộ kinh doanh khi cho thuê nhà hay không.
 |
| Từ năm 2027 trở đi, hộ và cá nhân kinh doanh chỉ cần thông báo doanh thu thực tế phát sinh trong năm với cơ quan Thuế chậm nhất ngày 31/1 của năm dương lịch tiếp theo. |
Theo quy định hiện hành, cho thuê nhà không phải là ngành nghề kinh doanh có điều kiện. Do đó, cá nhân cho thuê nhà không bắt buộc phải đăng ký thành lập hộ kinh doanh, trừ trường hợp có nhu cầu. Tuy nhiên, dù không đăng ký hộ kinh doanh, cá nhân vẫn phải thực hiện đăng ký thuế theo quy định tại Nghị định số 168/2025/NĐ-CP.
Việc đăng ký thuế được thực hiện thông qua mẫu 03-ĐK-TCT trên Cổng dịch vụ công của ngành thuế. Cơ quan Thuế khẳng định, người nộp thuế không bắt buộc phải đính kèm hợp đồng cho thuê nhà khi thực hiện thủ tục đăng ký thuế. Trường hợp hồ sơ đăng ký chưa được chấp nhận, cơ quan Thuế sẽ có thông báo nêu rõ lý do và hướng dẫn điều chỉnh.
Một điểm người cho thuê nhà cần lưu ý là không phải nộp thuế không đồng nghĩa với việc không phải thực hiện thủ tục thuế. Từ năm 2026, cá nhân cho thuê tài sản được lựa chọn kê khai theo năm dương lịch thay vì kê khai theo từng lần phát sinh như trước đây.
Việc kê khai và thông báo doanh thu được thực hiện trực tuyến trên Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế. Ứng dụng eTax Mobile hiện đang được nâng cấp để bổ sung chức năng kê khai đối với hoạt động cho thuê tài sản.
Riêng năm 2026, năm đầu thực hiện chính sách mới, dự thảo nghị định quy định hộ, cá nhân kinh doanh không thuộc đối tượng nộp thuế GTGT và TNCN phải thông báo doanh thu 2 lần trong năm, lần 1 thông báo doanh thu 6 tháng đầu năm chậm nhất 31/7/2026, lần 2 thông báo doanh thu 6 tháng cuối năm 2026 chậm nhất ngày 31/01/2027. Từ năm 2027 trở đi, hộ và cá nhân kinh doanh chỉ cần thông báo doanh thu thực tế phát sinh trong năm với cơ quan Thuế chậm nhất ngày 31/1 của năm dương lịch tiếp theo.
Đối với trường hợp bên thuê là doanh nghiệp, theo thông tin từ cơ quan Thuế, trong thời gian chờ thông tư hướng dẫn mới về thuế thu nhập doanh nghiệp, tinh thần của Thông tư số 96/2015/TT-BTC vẫn được kế thừa. Theo đó, không phải mọi trường hợp cho thuê nhà đều bắt buộc phải xin hóa đơn, doanh nghiệp đi thuê có thể căn cứ vào hợp đồng thuê và chứng từ thanh toán hợp pháp để hạch toán chi phí theo hướng dẫn chi tiết sẽ được ban hành.
Đối với trường hợp ủy quyền nộp thuế, người được ủy quyền chỉ thực hiện thủ tục thay; toàn bộ nghĩa vụ thuế vẫn đứng tên người sở hữu tài sản và người ký hợp đồng cho thuê. Đây là nội dung người nộp thuế cần đặc biệt lưu ý để tránh nhầm lẫn khi kê khai và nộp thuế.
Theo đánh giá của các chuyên gia, chính sách thuế mới đối với hộ, cá nhân cho thuê bất động sản từ năm 2026 thể hiện rõ định hướng hỗ trợ người cho thuê có doanh thu nhỏ, đồng thời tăng tính minh bạch trong quản lý thuế. Tuy nhiên, để chính sách phát huy hiệu quả, người cho thuê nhà cần chủ động nắm chắc quy định, thực hiện đầy đủ thủ tục đăng ký, kê khai và thông báo doanh thu. Trong giai đoạn chuyển tiếp, việc chủ động liên hệ cơ quan thuế nơi có bất động sản cho thuê để được hướng dẫn cụ thể sẽ giúp người nộp thuế hạn chế rủi ro và bảo đảm quyền lợi hợp pháp trong dài hạn.






