Cục Hải quan làm rõ căn cứ pháp lý về thủ tục, chính sách thuế, trị giá hải quan và một số nội dung khai báo đối với hàng hóa tạm nhập tái xuất để sửa chữa, góp phần thống nhất việc thực hiện theo quy định hiện hành.
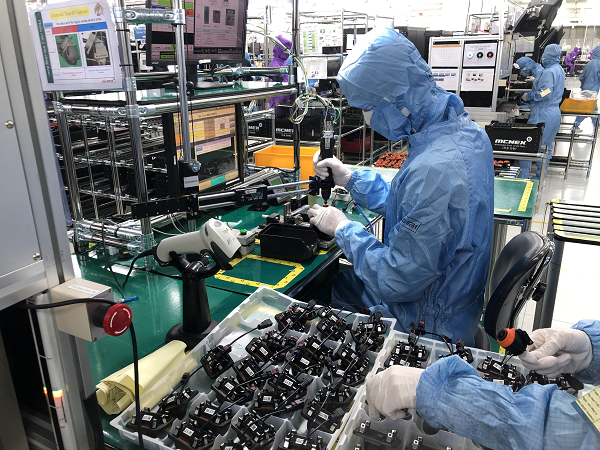 |
| Sản xuất linh kiện điện tử xuất khẩu tại Công ty TNHH Mc Nex, KCN Phúc Sơn, tỉnh Ninh Bình . Ảnh: TL |
Thủ tục, miễn thuế và trị giá hải quan
Việc thực hiện thủ tục đối với hàng hóa tạm nhập tái xuất (TNTX) để sửa chữa đang được Cục Hải quan làm rõ thông qua hướng dẫn về mã loại hình, chính sách thuế và trị giá hải quan.
Trên cơ sở vướng mắc của doanh nghiệp, Cục Hải quan đã hướng dẫn Công ty TNHH Dụng cụ An Mi và Công ty TNHH Dịch vụ Năng lượng GE PMTP, đề nghị doanh nghiệp nghiên cứu các hướng dẫn đã ban hành và các quy định pháp luật có liên quan để thực hiện.
Đối với thủ tục hải quan, Cục Hải quan hướng dẫn doanh nghiệp căn cứ Quyết định số 1357/QĐ-TCHQ ngày 18/5/2021 của Tổng cục Hải quan (nay là Cục Hải quan) về bảng mã loại hình và hướng dẫn sử dụng, đồng thời đối chiếu với hoạt động thực tế để lựa chọn đúng mã loại hình tờ khai. Việc khai báo cũng được thực hiện theo hướng dẫn tại Công văn số 8444/CHQ-GSQL ngày 2/2/2026 và Công văn số 11811/CHQ-GSQL ngày 12/2/2026.
Bên cạnh việc hướng dẫn thủ tục hải quan, Cục Hải quan cũng làm rõ căn cứ áp dụng chính sách thuế nhập khẩu đối với hàng hóa TNTX để sửa chữa. Theo điểm c khoản 9 Điều 16 Luật thuế Xuất khẩu, thuế nhập khẩu, hàng hóa TNTX hoặc TXTN để bảo hành, sửa chữa, thay thế thuộc đối tượng miễn thuế.
Để được áp dụng chính sách này, khoản 2 Điều 13 Nghị định số 134/2016/NĐ-CP quy định hàng hóa TNTX hoặc TXTN để bảo hành, sửa chữa, thay thế phải bảo đảm không làm thay đổi hình dáng, công dụng và đặc tính cơ bản của hàng hóa TNTX, đồng thời không tạo ra hàng hóa khác.
Trường hợp thay thế hàng hóa theo điều kiện bảo hành của hợp đồng mua bán thì hàng hóa thay thế cũng phải bảo đảm về hình dáng, công dụng và đặc tính cơ bản của hàng hóa được thay thế.
Trên cơ sở các quy định nêu trên, Cục Hải quan xác định trường hợp hàng hóa TNTX để sửa chữa theo điều kiện bảo hành của hợp đồng mua bán thuộc đối tượng được miễn thuế.
Không chỉ làm rõ chính sách thuế, Cục Hải quan còn hướng dẫn nguyên tắc xác định trị giá hải quan đối với hàng hóa xuất nhập khẩu theo Điều 86 Luật Hải quan năm 2014; Điều 20 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 167/2025/NĐ-CP và Thông tư số 39/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 60/2019/TT-BTC.
Theo đó, trị giá hải quan của hàng hóa xuất khẩu là giá bán của hàng hóa tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm quốc tế và phí vận tải quốc tế; được xác định trên cơ sở giá thực tế của hàng hóa tại cửa khẩu xuất và được xác định theo trình tự các phương pháp xác định trị giá hải quan và dừng ngay ở phương pháp xác định được trị giá hải quan.
Đối với hàng hóa nhập khẩu, trị giá hải quan là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên và cũng được xác định bằng cách áp dụng tuần tự 6 phương pháp xác định trị giá và dừng ngay ở phương pháp xác định được trị giá hải quan.
Cục Hải quan đề nghị doanh nghiệp căn cứ các quy định của pháp luật, đối chiếu với thực tế hàng hóa để thực hiện; trường hợp phát sinh vướng mắc thì liên hệ trực tiếp cơ quan Hải quan nơi đăng ký thủ tục hải quan để được hướng dẫn cụ thể.
Thống nhất cách khai báo
Không chỉ làm rõ căn cứ về thủ tục hải quan, chính sách thuế và trị giá hải quan, Cục Hải quan cũng dẫn chiếu các hướng dẫn liên quan đến mã loại hình và cách thức khai báo nhằm bảo đảm việc thực hiện thống nhất trong quá trình làm thủ tục hải quan trên tờ khai xuất nhập khẩu ban hành kèm theo Thông tư số 121/2025/TT-BTC.
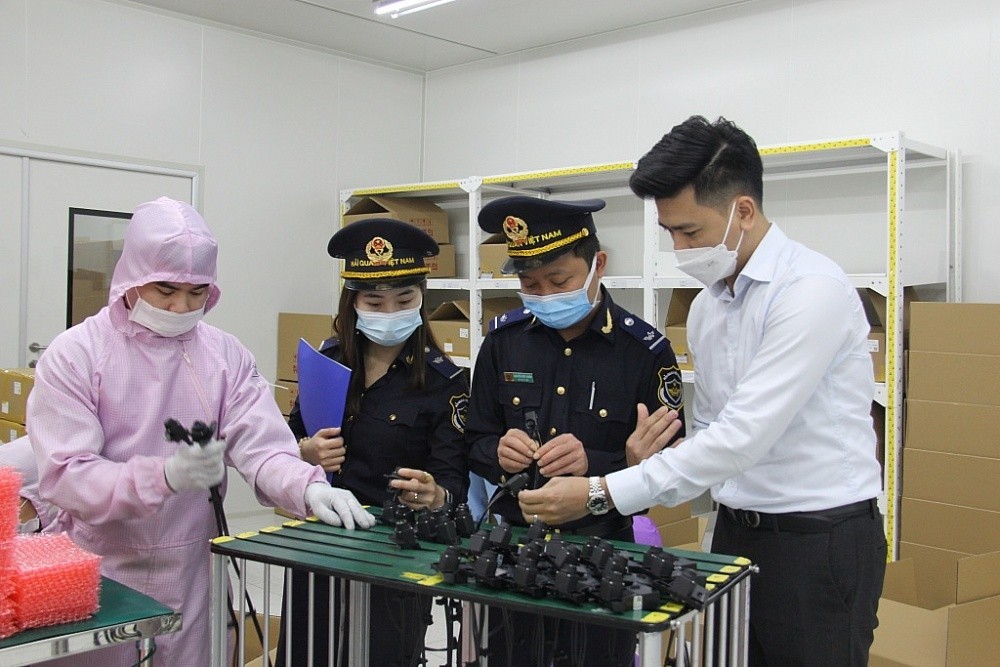 |
| Công chức Hải quan kiểm tra hoạt động sản xuất tại doanh nghiệp chế xuất. Ảnh: H.Nụ |
Theo Công văn số 11811/CHQ-GSQL ngày 12/2/2026, cách thức khai báo trên tờ khai xuất nhập khẩu tại chỗ, giao dịch giữa hai doanh nghiệp chế xuất, doanh nghiệp chế xuất với doanh nghiệp nội địa trong thời gian hệ thống chưa được nâng cấp để tiếp nhận và tự động xác nhận hàng hóa qua khu vực giám sát, việc khai báo trên tờ khai xuất nhập khẩu tại chỗ được thực hiện theo Phụ lục ban hành kèm công văn này, thay thế nội dung hướng dẫn tại số thứ tự 39 và 40 Phụ lục kèm theo Công văn số 8444/CHQ-GSQL ngày 2/2/2026.
Đối với chỉ tiêu “Số quản lý của nội bộ doanh nghiệp”, doanh nghiệp tiếp tục thực hiện khai báo theo cú pháp hướng dẫn tại Công văn số 16946/CHQ-GSQL ngày 30/7/2025 cho đến khi Cục Hải quan có thông báo về việc nâng cấp hệ thống. Theo đó, doanh nghiệp xuất khẩu khai “#&XKTC” tại chỉ tiêu “Số quản lý của nội bộ doanh nghiệp” trên tờ khai xuất khẩu; doanh nghiệp nhập khẩu khai “#&NKTC#& số tờ khai xuất khẩu tương ứng của doanh nghiệp xuất khẩu (11 ký tự đầu)” tại chỉ tiêu này trên tờ khai nhập khẩu.
Đối với hàng hóa tái nhập là sản phẩm gia công, sản xuất xuất khẩu hoặc của doanh nghiệp chế xuất để tái chế, thu hồi linh kiện theo loại hình G13, doanh nghiệp thực hiện quản lý, theo dõi lượng nguyên liệu, vật tư, linh kiện thu hồi và phản ánh vào báo cáo quyết toán theo hướng dẫn. Trên cơ sở báo cáo quyết toán cùng hồ sơ, chứng từ liên quan, cơ quan Hải quan thực hiện điều chỉnh các chỉ tiêu “Số lượng đã tái xuất/tái nhập” và “Số lượng còn lại” trên tờ khai G13 theo quy định.
Đối với trường hợp TXTN tại chỗ giữa doanh nghiệp chế xuất với doanh nghiệp nội địa hoặc giữa các doanh nghiệp chế xuất nhưng không tái nhập, tái xuất hoặc tái nhập, tái xuất không đủ số lượng hàng hóa ban đầu, Công văn số 11811/CHQ-GSQL cũng hướng dẫn cụ thể việc sử dụng các mã loại hình và cách thức xử lý tương ứng đối với từng trường hợp phát sinh.
Riêng đối với hoạt động xuất nhập khẩu tại chỗ, Cục Hải quan nhấn mạnh quy định tại Điều 86 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC, theo đó một tờ khai xuất khẩu tại chỗ chỉ tương ứng với một tờ khai nhập khẩu tại chỗ và ngược lại.