Việc duy trì song song hai hệ thống sổ kế toán vẫn tồn tại ở một số doanh nghiệp, dù pháp luật đã có quy định rõ ràng. Trao đổi với phóng viên Tạp chí Kinh tế - Tài chính, dưới góc nhìn chuyên gia, ông Lê Văn Sơn, Tổng giám đốc Công ty TNHH Kế toán Kim Thủy, Trưởng ban Đào tạo Hội Tư vấn và Đại lý Thuế TP. Hồ Chí Minh phân tích mức độ rủi ro pháp lý, nguyên nhân và giải pháp kiểm soát, trong đó nhấn mạnh vai trò của công nghệ và hệ thống kiểm soát nội bộ trong phòng ngừa gian lận thuế.
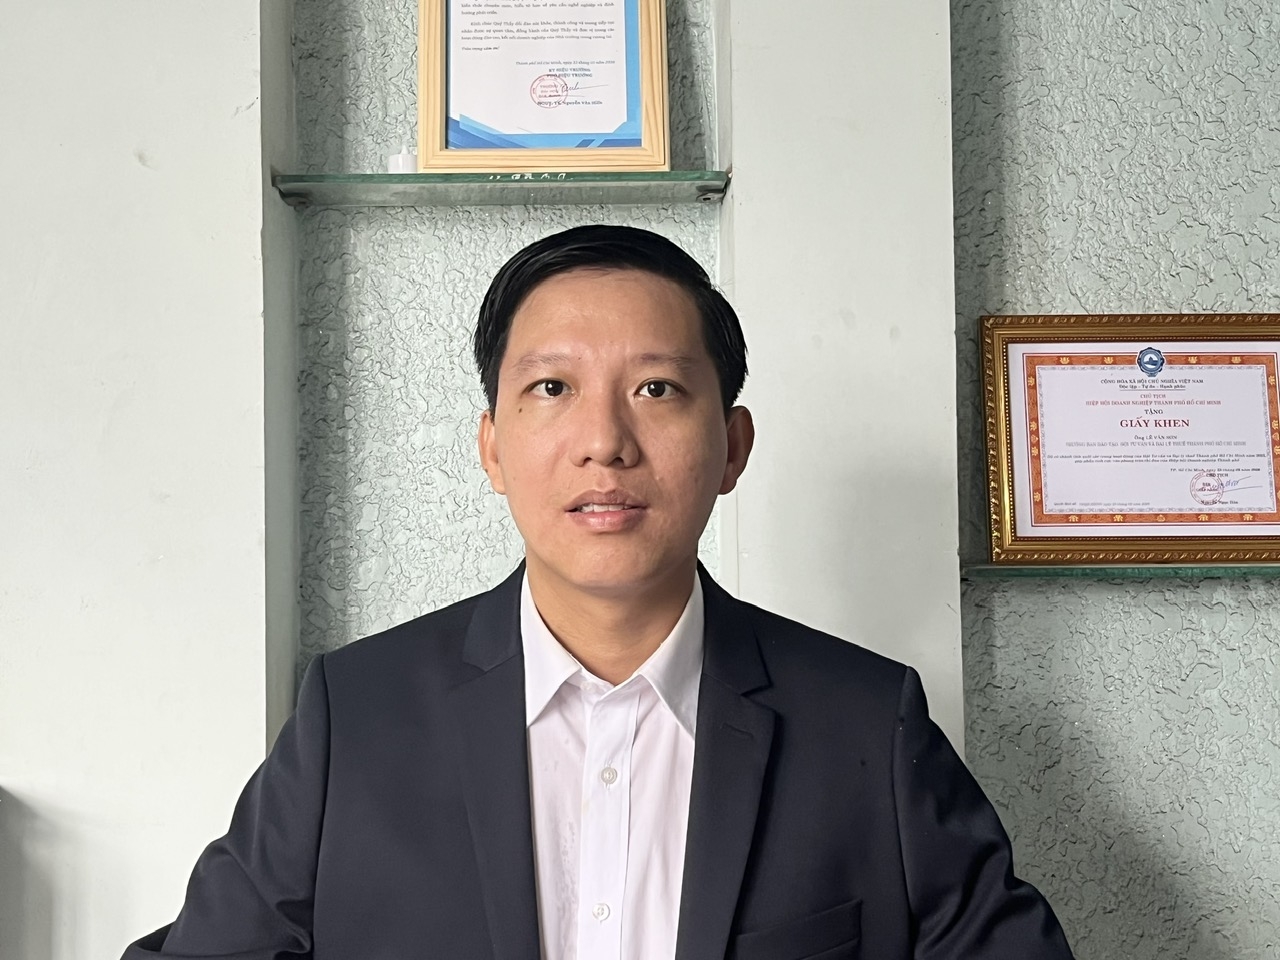 |
| Ông Lê Văn Sơn, Tổng giám đốc Công ty TNHH Kế toán Kim Thủy, Trưởng ban Đào tạo Hội Tư vấn và Đại lý Thuế TP. Hồ Chí Minh. Ảnh: TN. |
Nhằm ngăn chặn hành vi gian lận thuế, vừa qua, Cục Thuế đã yêu cầu các tổ chức cung cấp giải pháp hóa đơn điện tử, cung cấp dịch vụ giá trị gia tăng về giao dịch điện tử trong lĩnh vực thuế cung cấp danh sách doanh nghiệp vận hành hai hệ thống sổ kế toán. Ông đánh giá như thế nào về mức độ rủi ro và hậu quả pháp lý của hành vi sử dụng song song hai hệ thống sổ kế toán đối với doanh nghiệp?
Dưới góc độ chuyên gia kế toán - kiểm toán, tôi khẳng định việc sử dụng song song hai hệ thống sổ kế toán là hành vi vi phạm pháp luật nghiêm trọng, theo quy định của Luật Kế toán số 88/2015/QH13, Luật Quản lý thuế số 38/2019/QH14 và Bộ luật Hình sự số 100/2015/QH13.
Do đó, hành vi này tiềm ẩn rủi ro pháp lý ở mức rất cao. Khi cơ quan Thuế phát hiện sai lệch, doanh nghiệp sẽ bị truy thu thuế, xử phạt hành chính và tính tiền chậm nộp. Trong các trường hợp nghiêm trọng, hành vi này có thể bị xem xét truy cứu trách nhiệm hình sự liên quan đến trốn thuế hoặc vi phạm quy định về kế toán.
Không chỉ dừng lại ở khía cạnh pháp lý, việc duy trì hai sổ còn làm suy giảm độ tin cậy của báo cáo tài chính, gây khó khăn trong việc tiếp cận nguồn vốn tín dụng và thu hút nhà đầu tư. Về dài hạn, rủi ro không chỉ nằm ở chi phí tài chính mà còn ảnh hưởng trực tiếp đến uy tín và sự tồn tại bền vững của doanh nghiệp.
Ở góc độ chuyên môn, theo ông vì sao một số doanh nghiệp vẫn thực hiện việc lập hai hệ thống sổ kế toán, dù đã có quy định pháp luật rõ ràng?
Xét về chuyên môn, việc một số doanh nghiệp vẫn duy trì hai hệ thống sổ kế toán chủ yếu xuất phát từ động cơ giảm thiểu nghĩa vụ thuế trong ngắn hạn. Nguyên nhân sâu xa là áp lực về lợi nhuận, dòng tiền và chi phí tuân thủ.
Bên cạnh đó, nhận thức về tuân thủ pháp luật chưa đầy đủ và tâm lý “rủi ro thấp, khó bị phát hiện” vẫn còn tồn tại. Nhận thức này được hình thành từ giai đoạn trước đây khi ngành Thuế còn quản lý thủ công, chưa đồng bộ và chủ yếu sử dụng hóa đơn giấy.
Một nguyên nhân quan trọng khác là hệ thống kiểm soát nội bộ còn yếu, thiếu sự phân tách chức năng và giám sát độc lập, dẫn đến bộ phận kế toán dễ bị chi phối bởi chủ doanh nghiệp. Vì thế, một số doanh nghiệp vẫn thực hiện việc lập hai hệ thống sổ kế toán, dù đã có quy định pháp luật rõ ràng.
Tuy nhiên, cần nhấn mạnh rằng, các yếu tố này chỉ mang tính ngắn hạn, trong khi rủi ro pháp lý phát sinh lại rất lớn về dài hạn.
Từ thực tế công tác tư vấn, ông có cho rằng các giải pháp công nghệ như phần mềm kế toán, hóa đơn điện tử có thể đóng vai trò như thế nào trong việc phòng ngừa và phát hiện gian lận thuế?
Kể từ khi triển khai bắt buộc hóa đơn điện tử có mã, cũng như hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan Thuế đã hình thành cơ chế kiểm soát gần như theo thời gian thực, góp phần minh bạch hóa doanh thu.
Các giải pháp công nghệ cho phép cơ quan Thuế đối chiếu tự động doanh thu theo hóa đơn với số liệu trên tờ khai thuế. Trên nền tảng đó, các phần mềm kế toán có thể kiểm tra và cảnh báo rủi ro hóa đơn mua vào, chuẩn hóa quy trình ghi nhận doanh thu, chi phí.
 |
| Ảnh: Minh họa. |
Khi toàn bộ hệ thống vận hành trên một nền tảng dữ liệu thống nhất sẽ tăng khả năng truy vết, nâng cao kiểm soát nội bộ và hạn chế can thiệp thủ công.
Tuy nhiên, trong một số trường hợp, việc tùy biến hệ thống phần mềm không phù hợp hoặc lựa chọn giải pháp thiếu kiểm soát vẫn có thể bị lạm dụng để phục vụ sai lệch số liệu. Dù vậy, trách nhiệm pháp lý cuối cùng vẫn thuộc về doanh nghiệp sử dụng.
Do đó, việc ứng dụng công nghệ cần đi kèm với ý thức tuân thủ và hệ thống kiểm soát nội bộ chặt chẽ để phát huy hiệu quả trong phòng ngừa và phát hiện gian lận thuế.
Theo ông, doanh nghiệp cần lưu ý những điểm gì trong tổ chức hệ thống kế toán và kiểm soát nội bộ để đảm bảo tuân thủ quy định và tránh rủi ro về thuế?
Để đảm bảo tuân thủ và hạn chế rủi ro thuế, doanh nghiệp cần lưu ý một số điểm cốt lõi trong tổ chức hệ thống kế toán và kiểm soát nội bộ.
Trước hết, cần xây dựng hệ thống sổ kế toán thống nhất, trong đó mọi nghiệp vụ phát sinh phải được ghi nhận đầy đủ, kịp thời và có chứng từ hợp lệ, không để tồn tại “vùng xám” ngoài sổ sách.
Tiếp theo là xây dựng hệ thống kiểm soát nội bộ. Thông tư số 99/2025/TT-BTC của Bộ Tài chính có hiệu lực từ ngày 1/1/2026 yêu cầu doanh nghiệp chủ động xây dựng quy chế quản trị và kiểm soát nội bộ. Theo đó, quy chế phải phân định rõ quyền hạn và trách nhiệm của các bộ phận trong việc tạo lập, thực hiện, quản lý và kiểm soát các giao dịch kế toán, đảm bảo tính tuân thủ và minh bạch.
Ngoài ra, doanh nghiệp cần chủ động quản trị rủi ro thuế trong bối cảnh các chính sách có nhiều thay đổi. Việc cập nhật kịp thời và áp dụng đúng quy định sẽ giúp tránh các khoản phạt và truy thu không đáng có. Đồng thời, doanh nghiệp cần thực hiện đánh giá đối tác định kỳ, bởi giao dịch với các nhà cung cấp có rủi ro có thể ảnh hưởng trực tiếp đến quyền lợi của doanh nghiệp.
Bên cạnh việc ứng dụng công nghệ, yếu tố con người cũng rất quan trọng. Doanh nghiệp cần nâng cao ý thức tuân thủ của đội ngũ nhân sự, đặc biệt là bộ phận kế toán, vì đây là yếu tố quyết định trong việc vận hành hệ thống minh bạch.
Cuối cùng, bản thân doanh nghiệp nên thực hiện kiểm tra nội bộ định kỳ hoặc thông qua đơn vị tư vấn độc lập để kịp thời phát hiện các rủi ro thuế và có điều chỉnh phù hợp.
Xin trân trọng cảm ơn ông!