Với những ngành có tần suất giao dịch lớn, việc xuất hóa đơn ngay sau mỗi giao dịch khiến doanh nghiệp gặp khó khăn. Tại dự thảo Luật Quản lý thuế sửa đổi, vấn đề thời điểm lập hóa đơn nhận được nhiều ý kiến góp ý, trong đó có đề xuất cần cơ chế linh hoạt hơn, cho phép lập hóa đơn theo kỳ đối soát hoặc cuối tháng để phù hợp thực tiễn.
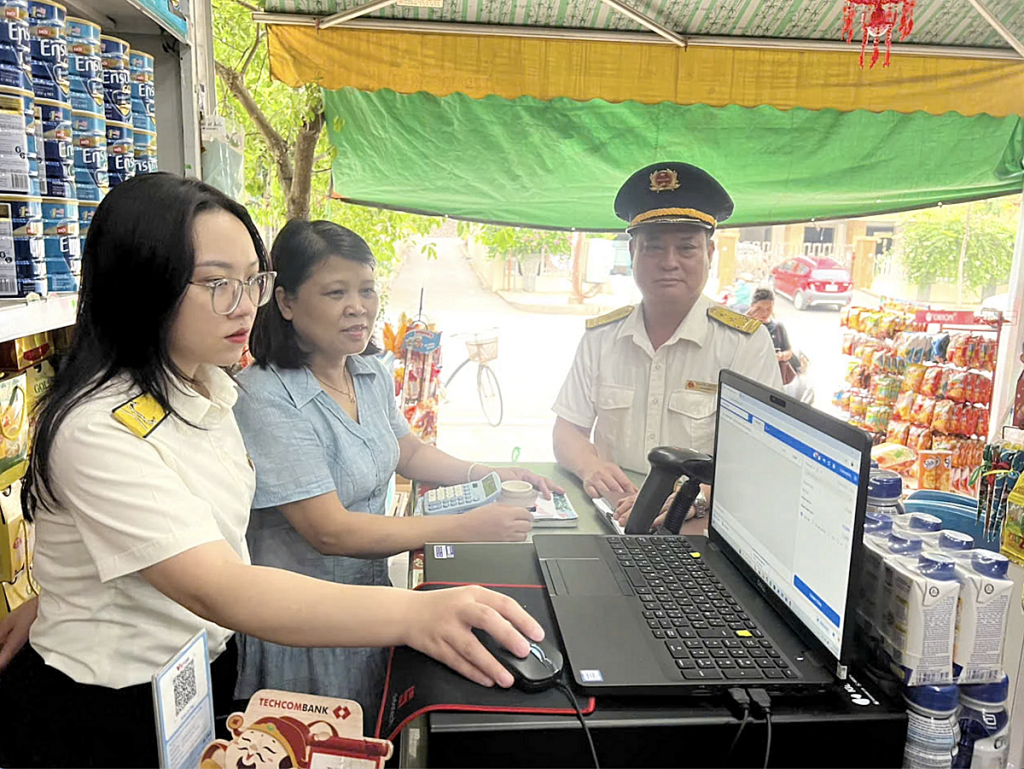 |
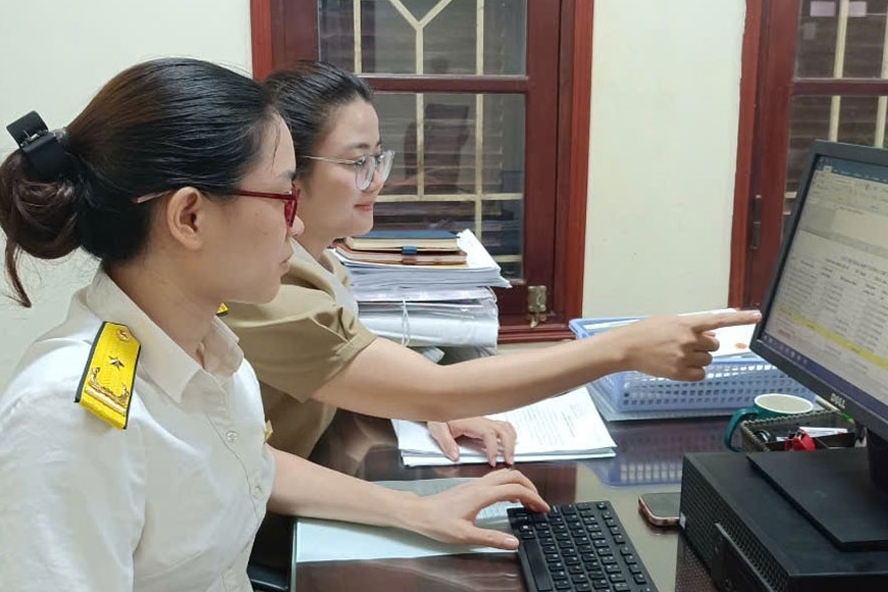
| Hướng dẫn hộ kinh doanh sử dụng, tạo lập hóa đơn điện tử khởi tạo từ máy tính tiền. Ảnh: TL. |
Đề xuất xuất hóa đơn theo kỳ đối soát
Chia sẻ về việc xuất hóa đơn điện tử hiện nay, bà Đoàn Lê Duy Uyên, Trưởng bộ phận thuế của Công ty TNHH Grab Việt Nam, cho biết, Grab là đơn vị cung cấp dịch vụ ứng dụng thương mại điện tử, kết nối vận tải hành khách bằng ô tô, xe hai bánh theo hợp đồng, phục vụ cả khách hàng cá nhân và doanh nghiệp.
Đồng thời, Grab cũng hợp tác với nhiều đối tác như hợp tác xã, công ty vận tải, cá nhân kinh doanh để triển khai hoạt động vận tải.
Theo quy định hiện hành, Grab là đơn vị kê khai, nộp hộ và xuất hóa đơn cho các chuyến giao dịch hoàn thành trên ứng dụng.
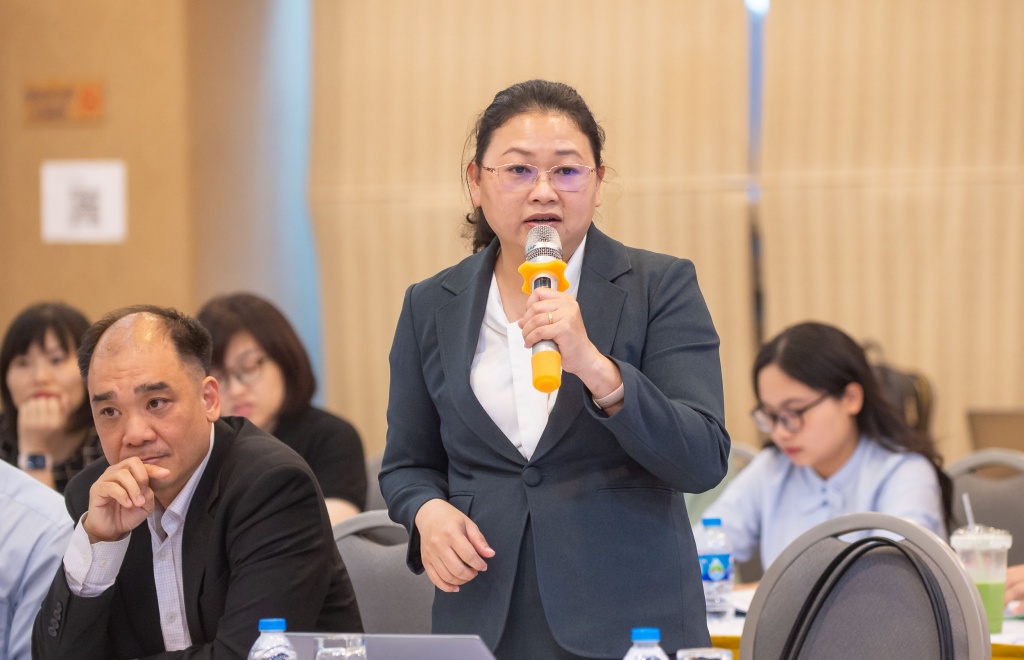 |
| Bà Đoàn Lê Duy Uyên, Trưởng bộ phận thuế của Công ty TNHH Grab Việt Nam. Ảnh: TN. |
Thực tế, mỗi tháng Grab phát sinh khối lượng giao dịch rất lớn, đặc biệt ở nhóm khách hàng doanh nghiệp. Cùng với đó, doanh nghiệp còn phải thực hiện đối soát, sắp xếp và kiểm tra dữ liệu phát sinh trong kỳ.
Từ đặc thù hoạt động này, bà Uyên kiến nghị cơ quan quản lý cho phép xuất hóa đơn theo kỳ đối soát hoặc cuối mỗi tháng, thay vì lập hóa đơn ngay tại thời điểm phát sinh từng giao dịch. Giải pháp này sẽ giúp doanh nghiệp dễ quản lý, đồng thời giảm thủ tục hành chính và áp lực xử lý dữ liệu cho cả Grab lẫn cơ quan thuế.
Đại diện Grab cho biết, trước đây quy định về xuất hóa đơn theo kỳ đã được áp dụng, nhưng chỉ giới hạn trong một số trường hợp đặc thù, như dịch vụ vận tải taxi truyền thống. Do vậy, Grab đề xuất mở rộng phạm vi áp dụng sang cả hoạt động cung cấp dịch vụ vận tải hành khách thông qua ứng dụng thương mại điện tử.
“Đây là nhu cầu thực tiễn và phù hợp với thông lệ quốc tế, góp phần đơn giản hóa thủ tục, đồng thời nâng cao hiệu quả quản lý của cơ quan thuế”, bà Uyên nhấn mạnh.
Góp ý vào quy định về vấn đề này tại dự thảo Luật Quản lý thuế sửa đổi, ông Phan Vũ Hoàng, Phó Tổng giám đốc Công ty TNHH Tư vấn Thuế Deloitte Việt Nam, Phó Chủ tịch Hiệp hội Tư vấn Thuế, cho rằng, Điều 26 của dự thảo Luật quy định, hóa đơn điện tử phải được lập đúng thời điểm phát sinh nghĩa vụ thuế, trừ các trường hợp đặc thù do Chính phủ quy định.
“Đây là một nguyên tắc đúng đắn nhằm đảm bảo tính kịp thời, minh bạch trong quản lý thuế. Tuy nhiên, trong thực tiễn, có nhiều trường hợp đặc thù mà nếu áp dụng cứng nhắc sẽ tạo gánh nặng không chỉ cho doanh nghiệp mà cả cơ quan quản lý”, ông Hoàng nói.
Điều này có thể thấy rõ ở các doanh nghiệp có khối lượng giao dịch lớn, như thương mại điện tử, dịch vụ gọi xe, giao hàng, hay các đơn vị cung cấp dịch vụ vận tải cho khối doanh nghiệp... Có những doanh nghiệp phát sinh hàng trăm nghìn giao dịch mỗi ngày, lên đến vài triệu giao dịch trong một tháng.
Nếu tất cả những giao dịch này đều buộc phải lập hóa đơn ngay tại thời điểm phát sinh, theo ông Hoàng, điều này không chỉ doanh nghiệp gặp khó khăn về hệ thống, nhân lực và chi phí, mà cả cơ quan thuế cũng phải tiếp nhận một khối lượng dữ liệu khổng lồ, gây áp lực không nhỏ cho công tác quản lý.
Trong khi đó, hệ thống pháp luật hiện hành đã từng có quy định cho phép lập hóa đơn theo kỳ đối với một số trường hợp đặc thù, như kinh doanh vận tải bằng taxi cho khách hàng doanh nghiệp.
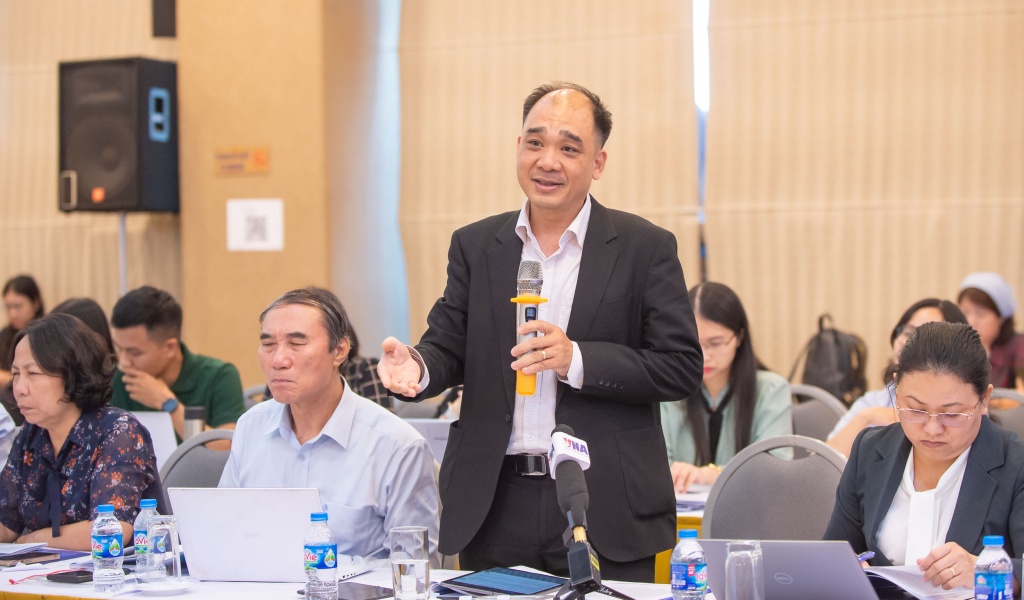 |
| Ông Phan Vũ Hoàng, Phó Tổng giám đốc Công ty TNHH Tư vấn Thuế Deloitte Việt Nam, Phó Chủ tịch Hiệp hội Tư vấn Thuế. Ảnh: TN. |
Tuy nhiên, phạm vi áp dụng hiện nay còn khá hẹp do cách diễn đạt quy định theo hình thức “gồm hai chấm” trong văn bản, dẫn đến cách hiểu cứng nhắc: chỉ những trường hợp được liệt kê rõ ràng mới được áp dụng hóa đơn định kỳ, còn các trường hợp khác dù có tính chất tương tự vẫn phải xuất hóa đơn từng lần phát sinh. Điều này gây ra sự bất hợp lý trong thực tiễn.
Kinh nghiệm quốc tế cho thấy, việc áp dụng hóa đơn định kỳ là thông lệ phổ biến và được xem là giải pháp cân bằng giữa minh bạch và hiệu quả quản lý.
Do vậy, ông Hoàng kiến nghị ban soạn thảo nghiên cứu bổ sung vào Điều 26 nguyên tắc: hóa đơn điện tử được lập tại thời điểm phát sinh nghĩa vụ thuế hoặc theo kỳ đối với trường hợp phát sinh số lượng lớn, thường xuyên, cần thời gian đối soát dữ liệu. Đồng thời, Chính phủ sẽ quy định cụ thể về việc thực hiện.
“Cách tiếp cận này không chỉ bảo đảm tính linh hoạt, mà còn phù hợp với thông lệ quốc tế, giảm gánh nặng thủ tục cho cả doanh nghiệp và cơ quan thuế. Đồng thời, doanh nghiệp cũng mong muốn các văn bản hướng dẫn thi hành sau này sẽ tránh cách diễn đạt cứng nhắc, tạo sự công bằng giữa các doanh nghiệp có cùng đặc thù hoạt động”, ông Hoàng đề xuất.
Nghiên cứu bổ sung nguyên tắc xử lý trường hợp đặc thù
Đại diện cơ quan soạn thảo, bà Nguyễn Thị Thanh Hằng, Trưởng ban Chính sách thuế quốc tế (Cục Thuế) cho biết, hóa đơn điện tử và chứng từ điện tử được quy định tại các Điều 26 và 27 của dự thảo Luật.
Quan điểm của cơ quan soạn thảo là luật sẽ chỉ đưa ra các nguyên tắc chung. Các quy định chi tiết, cụ thể liên quan đến hóa đơn và chứng từ điện tử sẽ được quy định tại một nghị định riêng để đảm bảo tính linh hoạt và phù hợp với thực tiễn triển khai.
Về thời điểm xuất hóa đơn, hiện nay luật mới chỉ quy định nguyên tắc chung là hóa đơn được lập theo thời điểm phát sinh giao dịch, còn các trường hợp đặc thù sẽ do Chính phủ quy định.
Trên thực tế, các văn bản dưới luật như Nghị định 70/2025/NĐ-CP và Thông tư số 32/2025/TT-BTC đã có quy định cho một số trường hợp đặc thù. Tuy nhiên, đúng như nhiều ý kiến phản ánh, các quy định hiện hành vẫn chưa bao quát hết những tình huống phát sinh trong thực tế hoạt động sản xuất, kinh doanh.
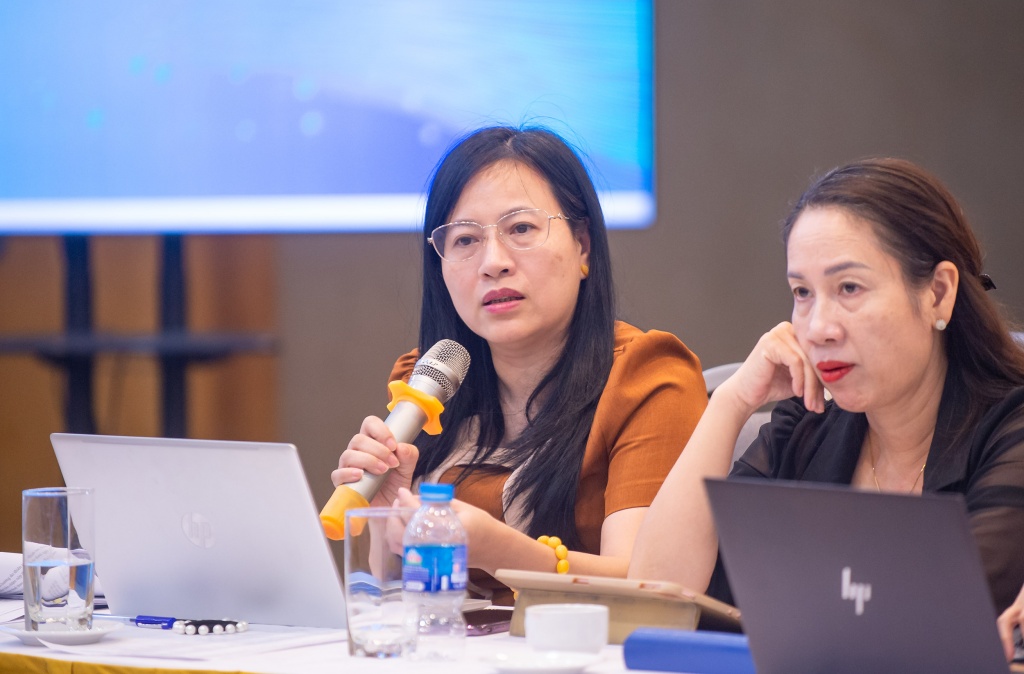 |
| Bà Nguyễn Thị Thanh Hằng, Trưởng ban Chính sách thuế quốc tế (Cục Thuế). Ảnh: TN. |
Ban soạn thảo sẽ nghiên cứu bổ sung thêm nguyên tắc xử lý đối với các trường hợp đặc thù chưa được đề cập.
Theo đó, có thể sẽ quy định thẩm quyền cho Chính phủ hoặc Bộ Tài chính quyết định, thông qua nghị định hoặc thông tư, để kịp thời điều chỉnh, tránh tình trạng pháp luật chậm cập nhật so với thực tiễn.
Bà Hằng cũng chia sẻ thêm, dự thảo lần này bổ sung một số điểm mới, trong đó có quy định về chương trình khuyến khích người tiêu dùng lấy hóa đơn.
Cụ thể, dự kiến sẽ có cơ chế khen thưởng, khuyến khích người tiêu dùng, đặc biệt trong trường hợp phát hiện và tố giác các cơ sở kinh doanh không lập và giao hóa đơn điện tử.
Kinh phí dành cho hoạt động này sẽ được quy định với mức tối đa là 0,1% số thu thuế GTGT thu được của năm trước, nhằm tạo nguồn tài chính hợp lý để triển khai chính sách khuyến khích này.