Khối doanh nghiệp lớn là những “đầu tàu” của nền kinh tế, đóng góp tỷ trọng lớn vào ngân sách nhà nước. Vì vậy, việc nắm bắt kịp thời, đầy đủ và chính xác các quy định mới không chỉ là yêu cầu tuân thủ, mà còn là yếu tố then chốt để doanh nghiệp chủ động quản trị rủi ro pháp lý, hoạch định dòng tiền và nâng cao hiệu quả sản xuất, kinh doanh.
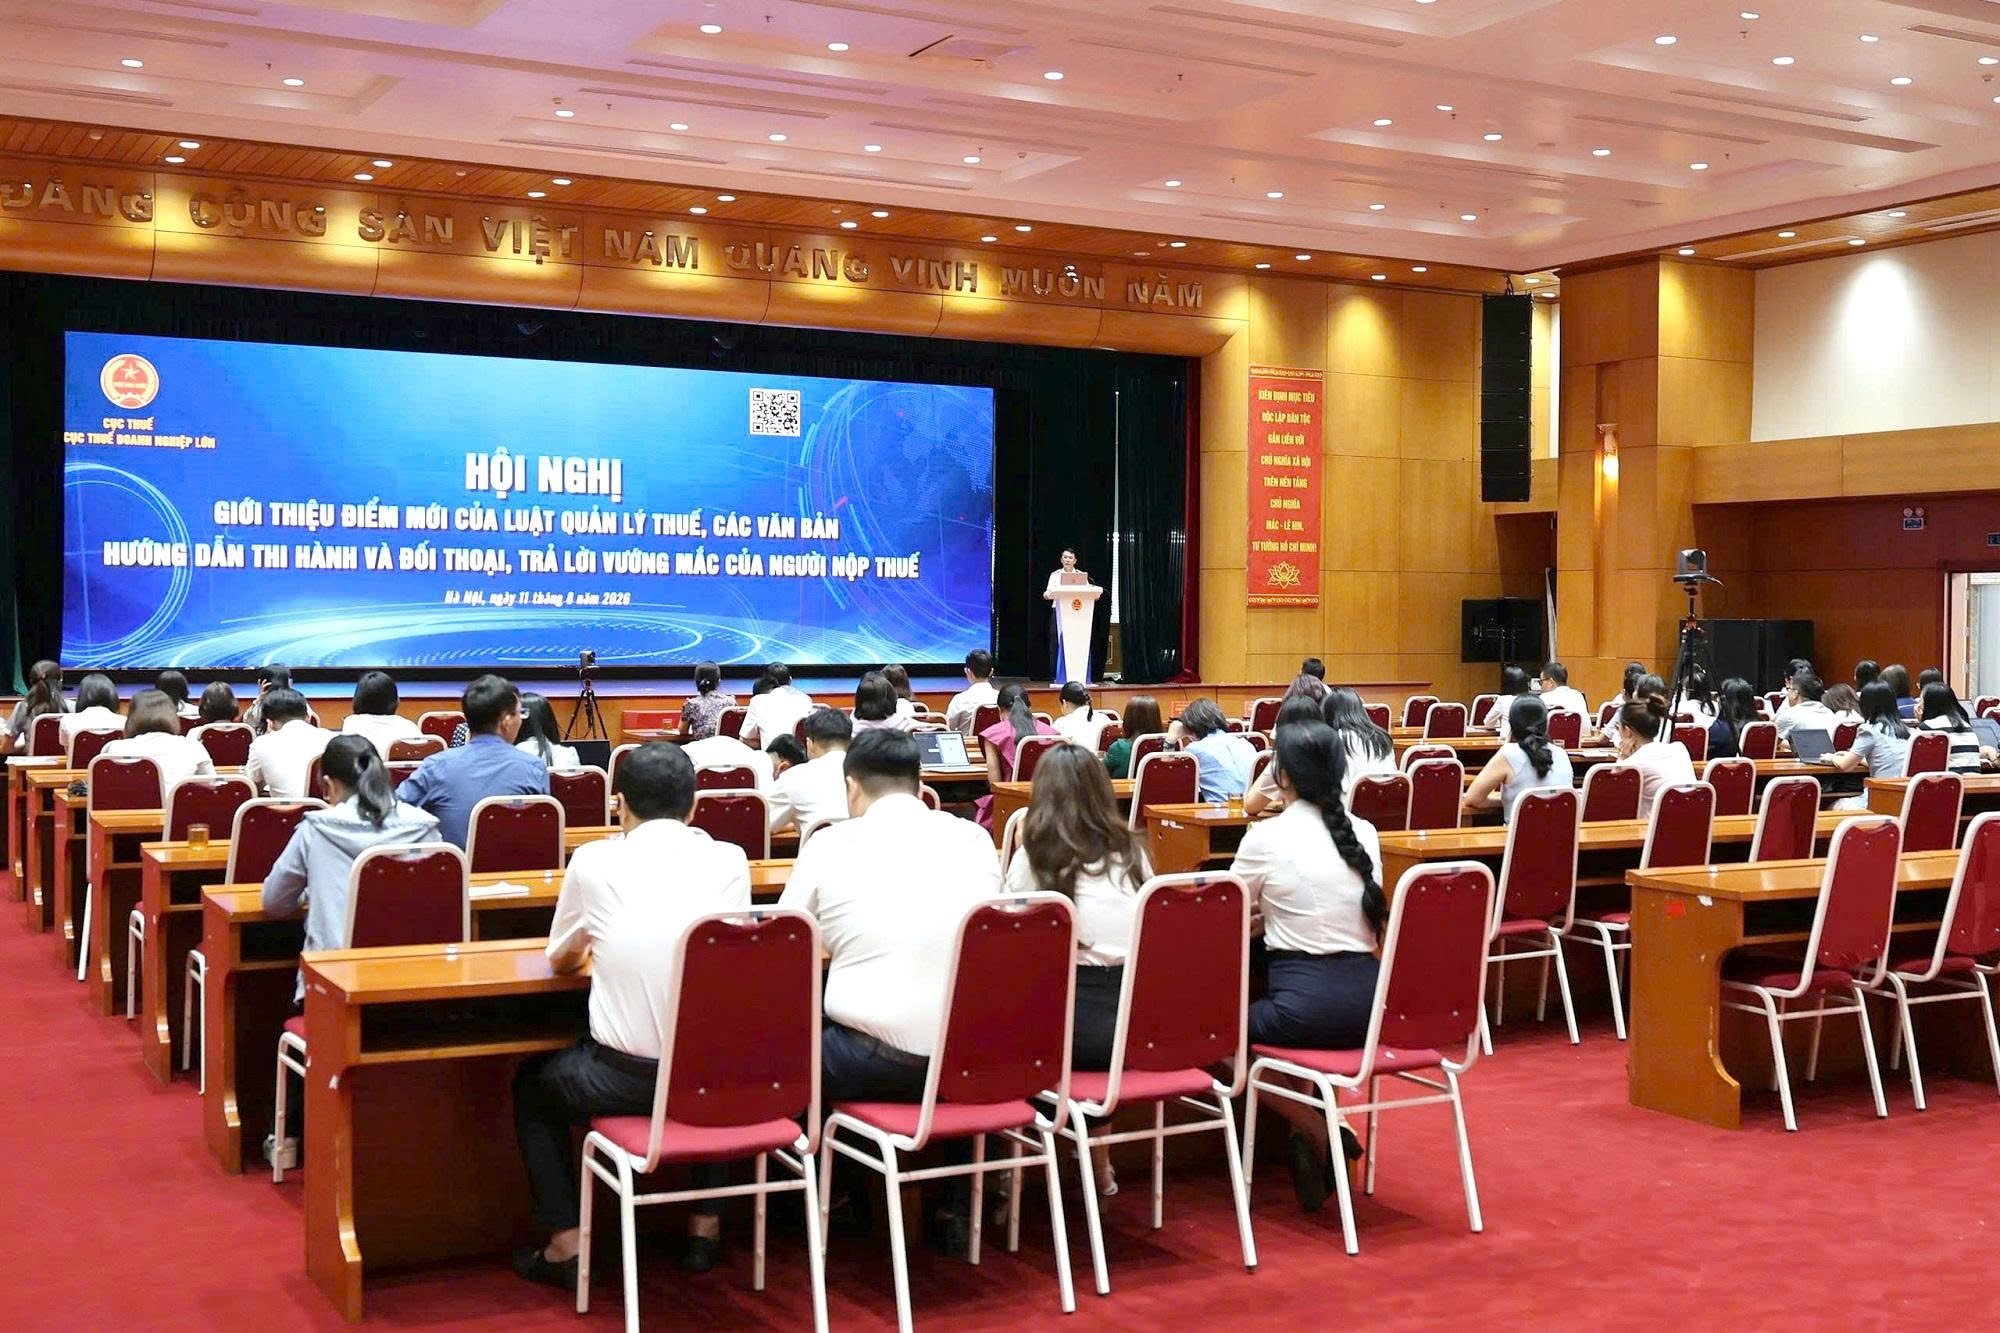 |
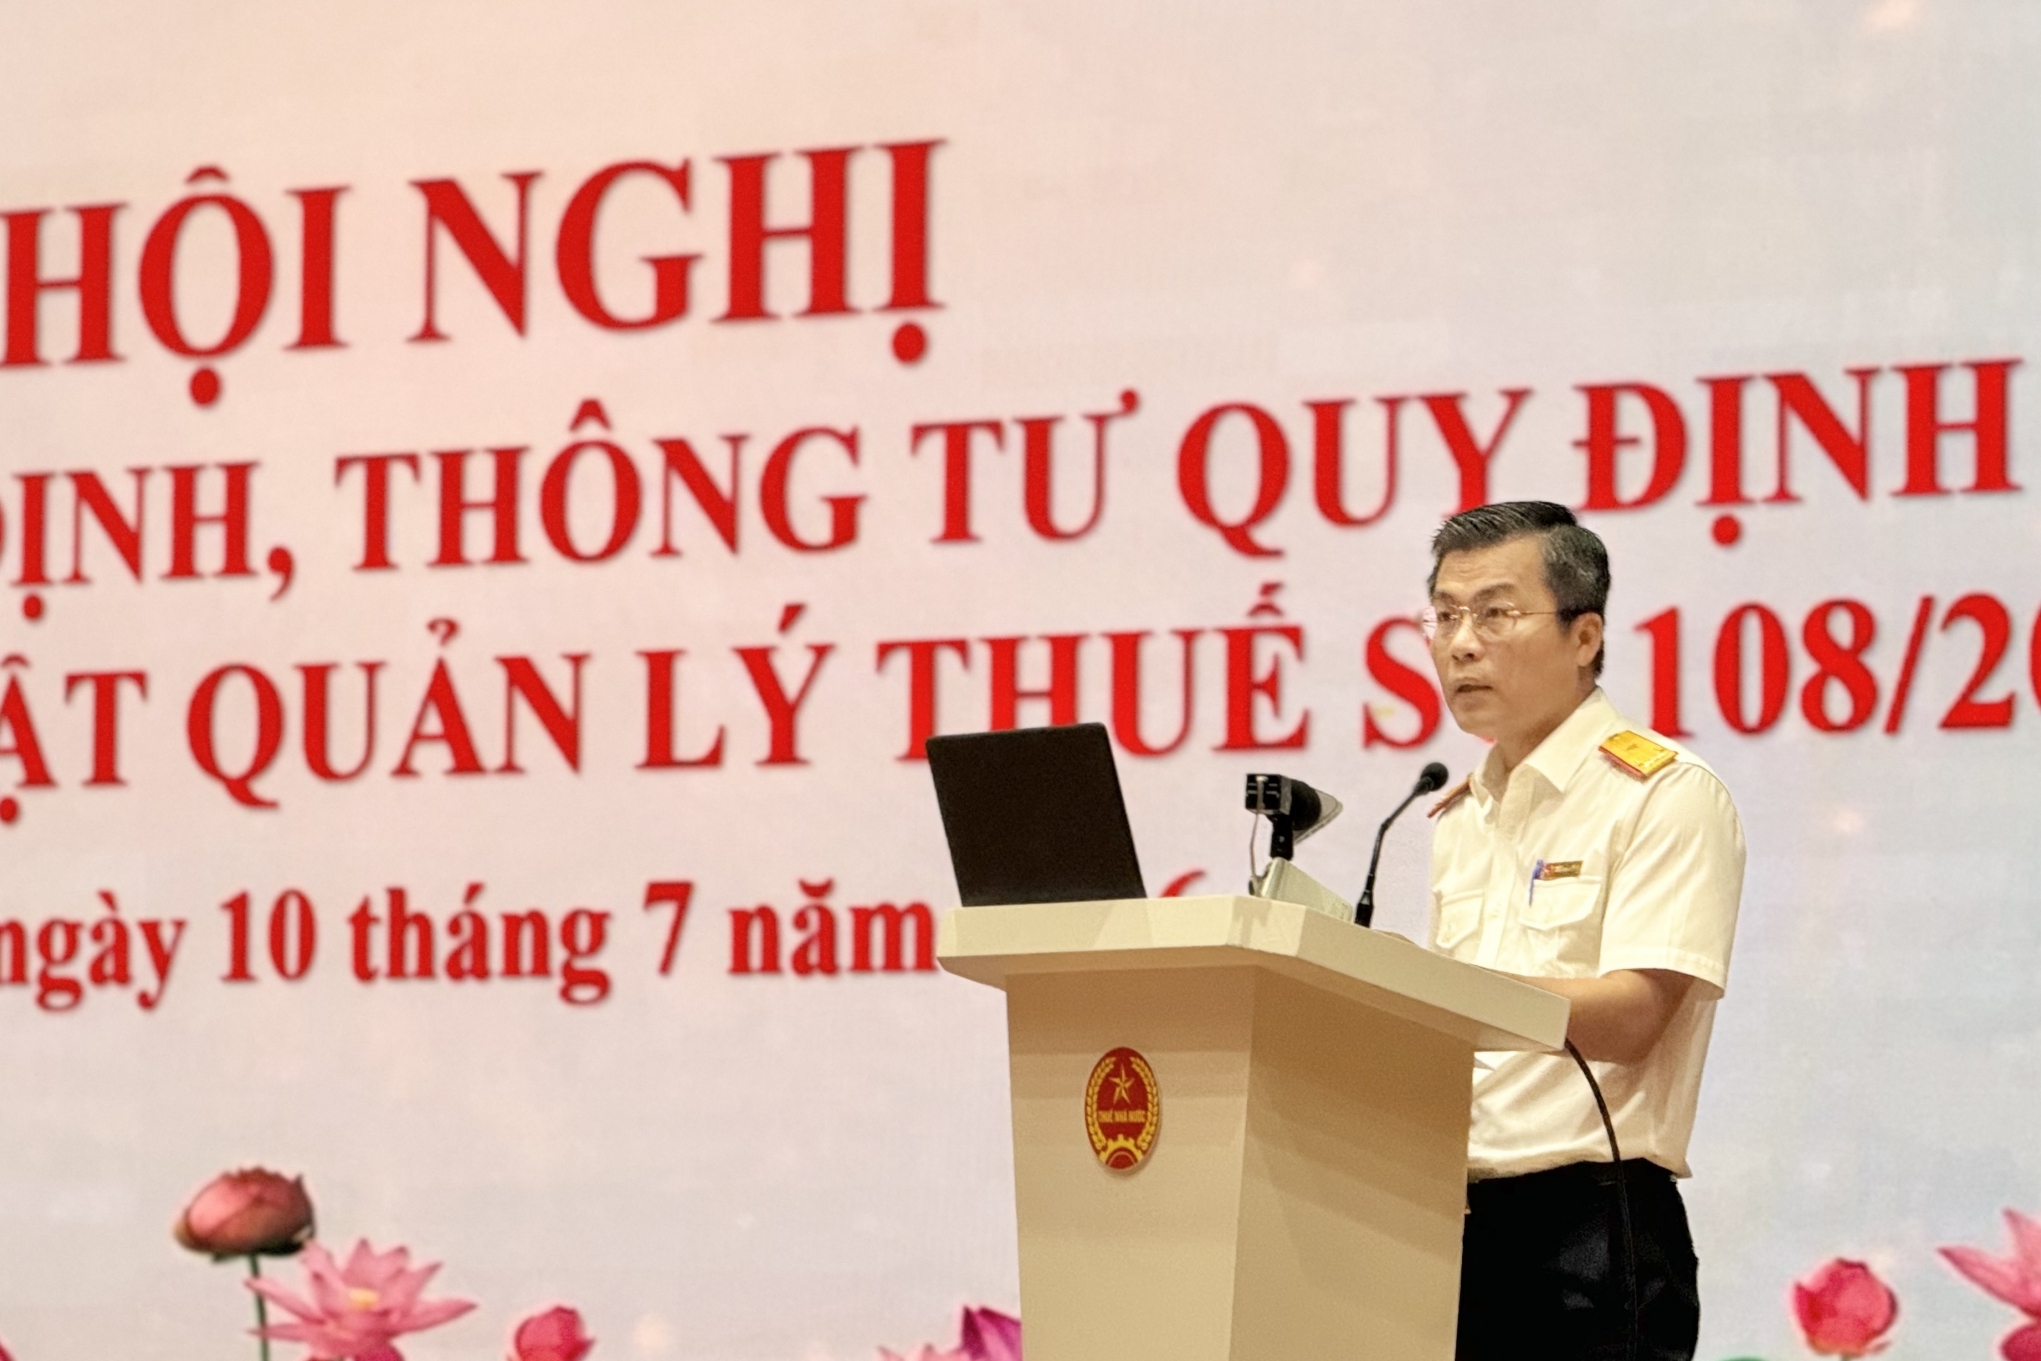
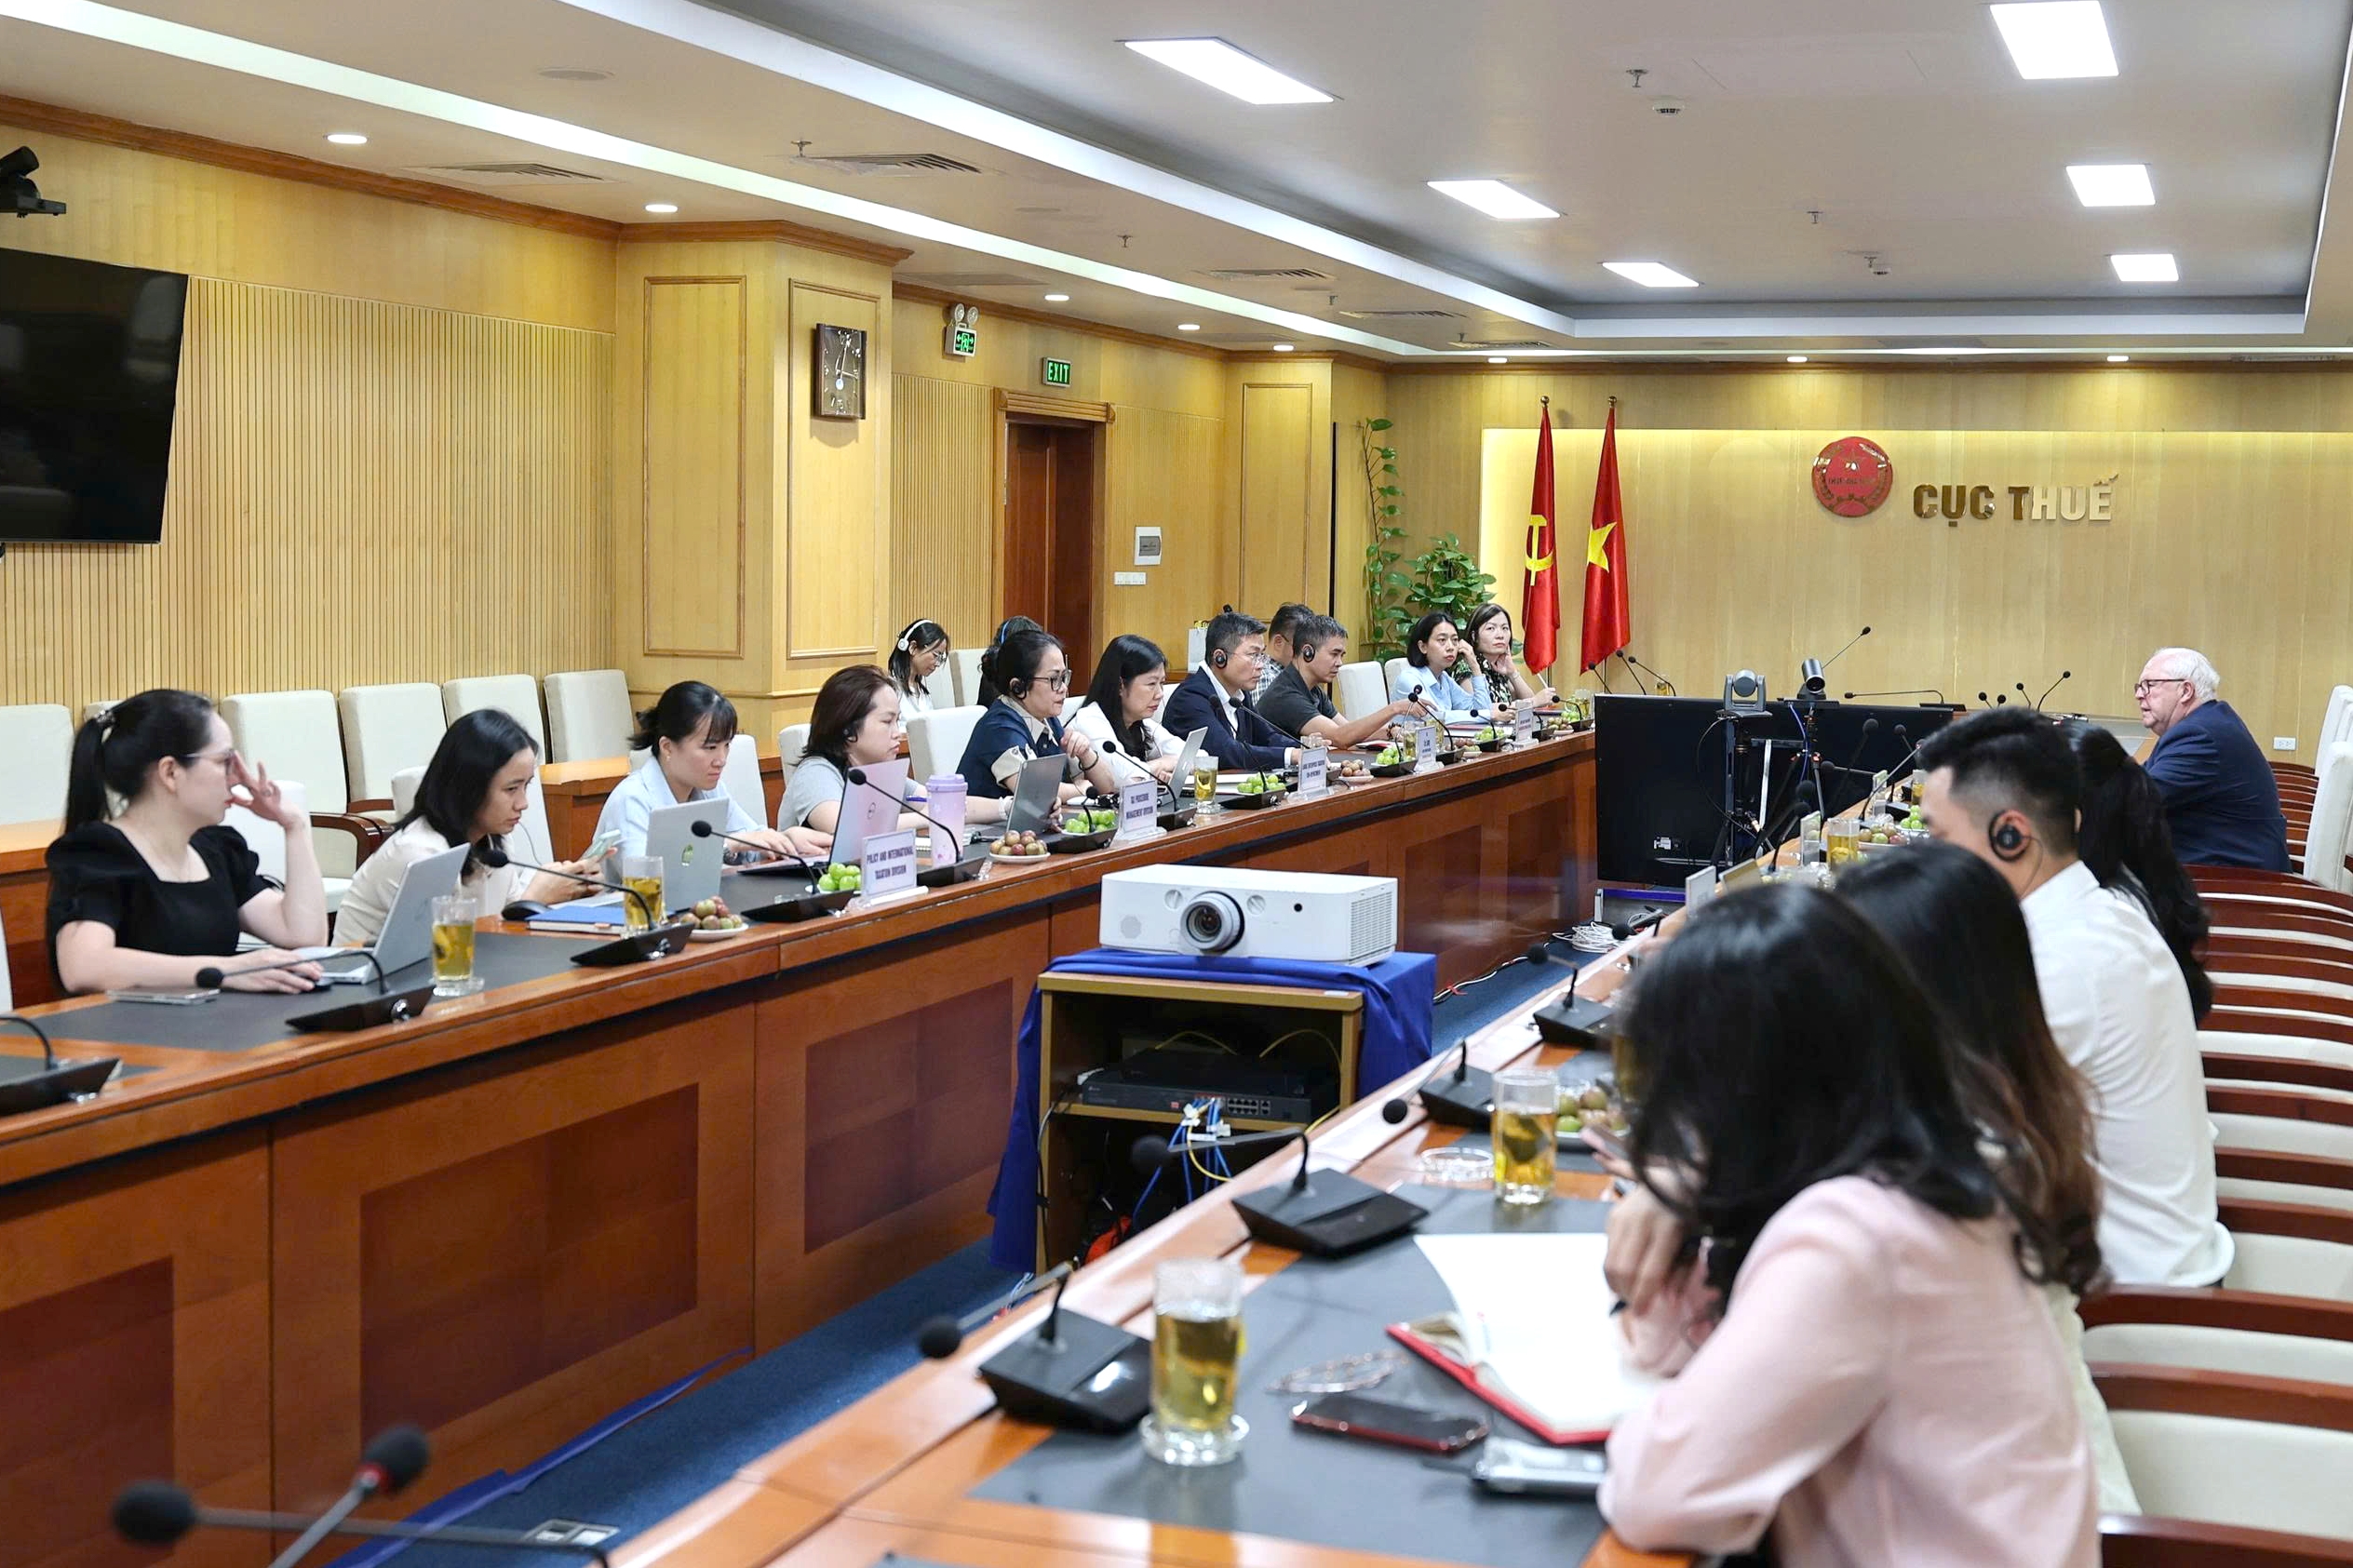
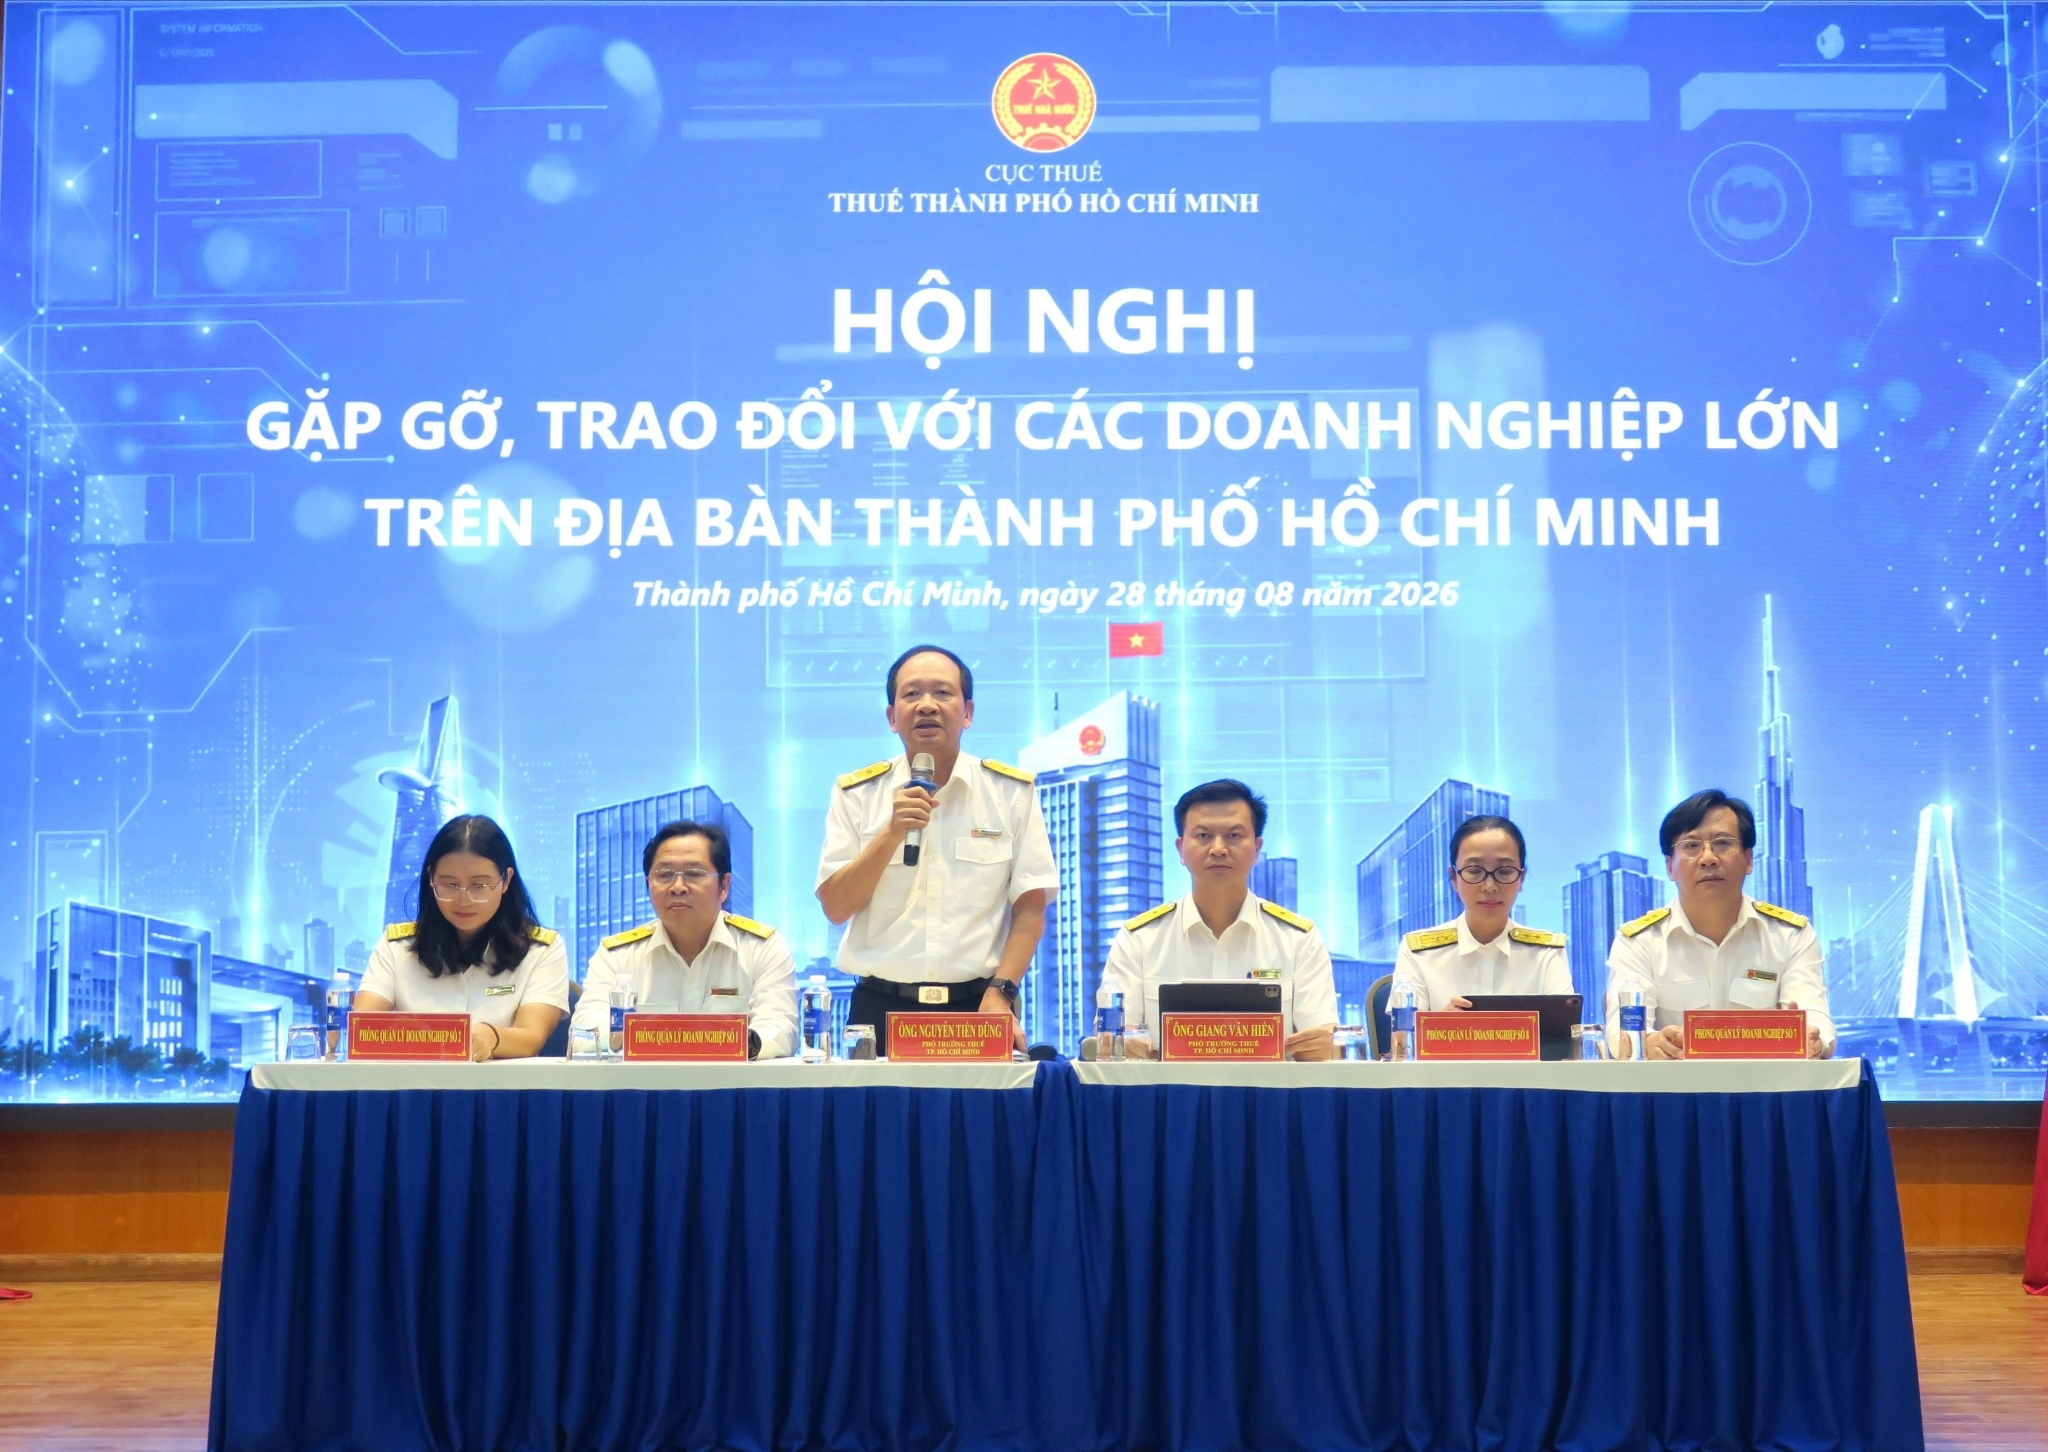
| Hội nghị phổ biến các quy định mới của Luật Quản lý thuế năm 2025 và các văn bản hướng dẫn thi hành được tổ chức theo hình thức trực tiếp và trực tuyến. Ảnh: Cục Thuế |
Từ quản lý đồng loạt sang phân nhóm theo mức độ tuân thủ
Tại Hội nghị “Giới thiệu các quy định mới của Luật Quản lý thuế năm 2025 và các văn bản hướng dẫn thi hành” do Chi cục Thuế doanh nghiệp lớn tổ chức ngày 11/8, Chi cục trưởng Chi cục Thuế doanh nghiệp lớn (Cục Thuế) Phạm Thanh Tâm, nhấn mạnh, Luật Quản lý thuế số 108/2025/QH15 mở ra một giai đoạn mới trong quản lý thuế.
Theo đó, Luật gồm 9 chương, 53 điều, bổ sung và hoàn thiện nhiều nội dung liên quan trực tiếp đến quyền, nghĩa vụ của người nộp thuế và phương thức tổ chức quản lý.
Điểm đáng chú ý không chỉ nằm ở các thay đổi về đăng ký, khai, nộp, hoàn, miễn và giảm thuế, mà còn ở việc đưa quản lý rủi ro, quản lý tuân thủ, ứng dụng công nghệ, dữ liệu và chuyển đổi số trở thành những cấu phần quan trọng của khung pháp lý mới.
Đây là nền tảng để cơ quan Thuế chuyển từ cách quản lý tương đối đồng nhất sang phân nhóm người nộp thuế theo đặc điểm hoạt động, quy mô, mức độ và lịch sử tuân thủ, qua đó lựa chọn biện pháp quản lý và hỗ trợ phù hợp hơn.Cùng với Luật là hệ thống các nghị định và thông tư hướng dẫn thi hành, tạo nên khung pháp lý mới với nhiều thay đổi liên quan đến đăng ký, khai, nộp, hoàn, miễn, giảm thuế, quản lý rủi ro và ứng dụng dữ liệu số trong quản lý thuế.
Tinh thần xuyên suốt của các quy định mới nhằm hướng đến đơn giản hóa thủ tục hành chính, giảm chi phí tuân thủ, chuyển mạnh từ tiền kiểm sang hậu kiểm trên nền tảng dữ liệu và lấy người nộp thuế làm trung tâm phục vụ.
Theo ông Phạm Thanh Tâm, khối doanh nghiệp lớn là những “đầu tàu” của nền kinh tế, đóng góp tỷ trọng lớn vào ngân sách nhà nước, có quy mô hoạt động rộng, cấu trúc tài chính phức tạp và nhiều giao dịch mang tính xuyên biên giới. Vì vậy, việc nắm bắt kịp thời, đầy đủ và chính xác các quy định mới không chỉ là yêu cầu tuân thủ, mà còn là yếu tố then chốt để doanh nghiệp chủ động quản trị rủi ro pháp lý, hoạch định dòng tiền và nâng cao hiệu quả sản xuất, kinh doanh.
Từ góc độ quản trị doanh nghiệp, sự thay đổi này đặt ra yêu cầu chuyển trọng tâm từ xử lý hồ sơ theo từng kỳ sang kiểm soát tuân thủ theo toàn bộ chuỗi dữ liệu. Doanh nghiệp cần chú ý tính thống nhất giữa dữ liệu kế toán, hóa đơn điện tử, hồ sơ khai thuế và chứng từ giao dịch; đồng thời chủ động nhận diện những lĩnh vực có thể phát sinh rủi ro, nhất là các nghiệp vụ đặc thù hoặc giao dịch xuyên biên giới.
 |
| Luật Quản lý thuế mới đặt doanh nghiệp lớn trước yêu cầu quản trị rủi ro chủ động. Ảnh: Duy Hưng, hỗ trợ bởi AI. |
Đối thoại để biến quy định mới thành năng lực tuân thủ
Do tính chất quan trọng của các quy định mới, Hội nghị được tổ chức theo cả 2 hình thức trực tiếp kết hợp trực tuyến, với sự tham dự của đại diện lãnh đạo, kế toán các tập đoàn, doanh nghiệp lớn cùng các cơ quan, doanh nghiệp tại các điểm cầu nhằm phổ biến các quy định mới của Luật Quản lý thuế năm 2025 và các văn bản hướng dẫn thi thành.
Nội dung các tập đoàn, doanh nghiệp lớn cần được tiếp cận tập trung vào hai nhóm vấn đề.
Thứ nhất là: Tổng quan những nội dung cốt lõi, điểm mới của các nghị định và thông tư hướng dẫn thi hành Luật Quản lý thuế. Thứ hai là: Các chuyên đề chuyên sâu về những lưu ý trong khai, nộp, hoàn, miễn và giảm thuế đối với từng nhóm lĩnh vực gồm dầu khí, xăng dầu; tài chính, bảo hiểm, ngân hàng; xây dựng, bất động sản, hạ tầng, logistics, viễn thông; thương mại và dịch vụ…
Do mỗi lĩnh vực có chuỗi giao dịch, mô hình hạch toán và tình huống phát sinh khác nhau, vì vậy việc nhận diện đúng những nội dung cần lưu ý ngay từ đầu có ý nghĩa quan trọng đối với quản trị rủi ro và kế hoạch dòng tiền của doanh nghiệp.
Thông qua việc giải đáp trao đổi, hướng dẫn và giải đáp trực tiếp của cơ quan Thuế vướng mắc thực tế cũng như vấn đề đặc thù của từng ngành, lĩnh vực của doanh nghiệp được làm ro, qua đó góp phần thống nhất cách hiểu, cách thực hiện và giúp doanh nghiệp chủ động áp dụng quy định mới ngay từ đầu.
Lãnh đạo Chi cục Thuế doanh nghiệp lớn khẳng định, cơ quan Thuế luôn coi các ý kiến phản ánh, đề xuất và kiến nghị của doanh nghiệp là nguồn thông tin quan trọng để tiếp tục hoàn thiện cơ chế quản lý và nâng cao chất lượng phục vụ người nộp thuế.
Thông điệp “đối thoại - hợp tác - phát triển” vì thế không chỉ thể hiện tinh thần đồng hành giữa cơ quan Thuế và cộng đồng doanh nghiệp, mà còn gắn với mục tiêu xây dựng môi trường kinh doanh minh bạch, ổn định, nâng cao tính tuân thủ và đóng góp tích cực vào sự phát triển bền vững của nền kinh tế.