Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư số 86/2026/TT-BTC quy định chi tiết về quản lý thuế đối với hàng hóa xuất nhập khẩu.
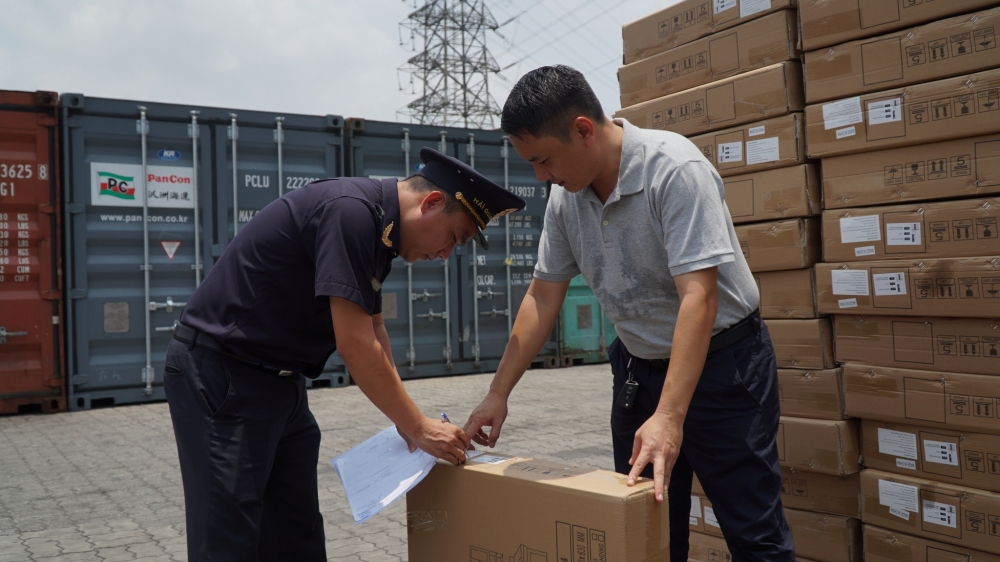 |
| Cơ quan Hải quan kiểm tra hàng hóa nhập khẩu. |
Thông tư số 86/2026/TT-BTC được xây dựng trên cơ sở cụ thể hóa các quy định của Luật Quản lý thuế số 108/2025/QH15 và Luật Hải quan, văn bản này thiết lập một hành lang pháp lý hiện đại, thúc đẩy chuyển đổi số toàn diện, đồng thời siết chặt kỷ cương nhằm chống thất thu ngân sách nhà nước.
Đối với các doanh nghiệp hoạt động trong lĩnh vực xuất nhập khẩu, Thông tư số 86/2026/TT-BTC mang đến những thay đổi căn bản mang tính bản lề về quy trình khai báo, thời hạn dòng tiền và cơ chế hậu kiểm.
Cụ thể, Thông tư số 86/2026/TT-BTC đi sâu vào 5 trụ cột cốt lõi.
Thứ nhất, Thông tư số 86/2026/TT-BTC quy định rõ nghĩa vụ khai thuế đối với hàng hóa xuất nhập khẩu theo từng lần phát sinh, áp dụng cho tất cả các sắc thuế liên quan bao gồm thuế xuất nhập khẩu, thuế tự vệ, chống bán phá giá, chống trợ cấp, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường và thuế giá trị gia tăng.
Chuẩn hóa phương thức điện tử, người nộp thuế bắt buộc phải thực hiện khai đầy đủ, chính xác, trung thực các chỉ tiêu thông tin trên tờ khai hải quan và hồ sơ thuế thông qua Hệ thống xử lý dữ liệu điện tử hải quan.
Điểm mới đáng chú ý là trường hợp hệ thống chưa hỗ trợ đầy đủ chỉ tiêu thông tin, doanh nghiệp được phép nộp bản chụp ký số của các tài liệu đính kèm. Hồ sơ giấy chỉ được chấp nhận trong các trường hợp đặc biệt hoặc khi hệ thống gặp sự cố kỹ thuật.
Nhằm tối ưu hóa nguồn lực quản lý, Thông tư số 86/2026/TT-BTC loại trừ nghĩa vụ khai thuế theo từng lần phát sinh đối với một số hoạt động đặc thù bao gồm: điện năng xuất nhập khẩu, hàng hóa bán tại cửa hàng miễn thuế hoặc khu cách ly sân bay quốc tế, xăng dầu cung ứng cho tàu bay xuất cảnh, và hàng hóa giao nhận giữa các doanh nghiệp ưu tiên với đối tác.
Thứ hai, để ngăn chặn tình trạng nợ đọng thuế và lạm dụng vốn ngân sách, Bộ Tài chính áp đặt mốc mốc thời gian nghiêm ngặt là 5 ngày làm việc đối với các khoản thuế phát sinh sau khi giải phóng hoặc thông quan hàng hóa.
Theo đó, hàng hóa chờ kết quả giám định, phân tích, doanh nghiệp tạm nộp thuế theo mã số, mức thuế tự khai báo để giải phóng hàng. Nếu kết quả giám định của cơ quan Hải quan làm tăng số thuế phải nộp, thời hạn nộp bổ sung là 5 ngày làm việc kể từ ngày nhận được thông báo yêu cầu điện tử.
Đối với hàng hóa áp dụng giá tạm tính tại thời điểm đăng ký tờ khai, khi xác định được giá chính thức (căn cứ theo ngày phát hành hóa đơn chính thức của bên bán), doanh nghiệp phải nộp số thuế chênh lệch tăng thêm trong vòng 5 ngày làm việc. Trường hợp các khoản điều chỉnh cộng (phí bản quyền, phí giấy phép chưa được xác định tại thời điểm đăng ký tờ khai, doanh nghiệp phải hoàn thành nghĩa vụ thuế trong vòng 5 ngày làm việc kể từ ngày khoản phí được thể hiện trên chứng từ thanh toán.
Thứ ba, Thông tư số 86/2026/TT-BTC thiết lập hành lang pháp lý minh bạch cho các trường hợp doanh nghiệp bị tổn thương tài chính do các nguyên nhân bất khả kháng được xem xét gia hạn nộp thuế, tiền phạt và các khoản thu khác.
Trong đó, chỉ áp dụng cho người nộp thuế bị thiệt hại vật chất trực tiếp do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ, hoặc phải di dời cơ sở sản xuất kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền. Hạn mức gia hạn không vượt quá giá trị thiệt hại thực tế sau khi trừ các khoản được bồi thường, bảo hiểm.
Nhằm hỗ trợ doanh nghiệp kịp thời phục hồi sản xuất, cơ quan Hải quan có trách nhiệm phản hồi thông báo bổ sung hồ sơ trong vòng 3 ngày làm việc và phải ban hành quyết định gia hạn hoặc từ chối trong vòng 5 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ.
Thứ tư, quy trình hoàn thuế và xử lý tiền thuế nộp thừa được thiết kế mang tính đột phá nhằm gia tăng tối đa tính thanh khoản cho dòng vốn của doanh nghiệp.
Thông tư số 86/2026/TT-BTC áp dụng song song hai cơ chế “hoàn thuế trước, kiểm tra sau” và “kiểm tra trước, hoàn thuế sau”. Đối với diện kiểm tra trước hoàn thuế, cơ quan Hải quan sẽ thực hiện thẩm định toàn diện từ kiểm tra chứng từ kế toán, định mức tiêu hao nguyên liệu sản xuất cho đến năng lực kho bãi trực tiếp tại trụ sở người nộp thuế.
Hệ thống điện tử sẽ tự động đối chiếu nghĩa vụ thuế theo thứ tự ưu tiên bù trừ tự động. Trường hợp doanh nghiệp có số tiền thuế nộp thừa nhưng vẫn còn nợ tiền thuế, tiền chậm nộp hoặc phí hải quan của các tờ khai khác, hệ thống sẽ thực hiện bù trừ tự động trước khi hoàn trả phần tiền chênh lệch còn lại.
Thứ năm, nhằm siết chặt quản lý Danh mục hàng hóa miễn thuế (DMMT), đối với các đối tượng thuộc diện ưu đãi đầu tư, dự án đóng tàu, hoạt động dầu khí, hay ngành in đúc tiền, Thông tư số 86/2026/TT-BTC áp dụng biện pháp quản lý tiền kiểm nghiêm ngặt.
Theo đó, chủ dự án phải thực hiện đăng ký và thông báo DMMT dự kiến nhập khẩu thông qua Hệ thống xử lý dữ liệu điện tử trước khi đăng ký tờ khai hải quan miễn thuế đầu tiên. Doanh nghiệp phải tự chịu trách nhiệm hoàn toàn trước pháp luật về tính chính xác của danh mục và mục đích sử dụng hàng hóa.
Ngoài ra, nhằm ngăn chặn việc chuyển nhượng, sử dụng sai mục đích hàng miễn thuế, hệ thống hải quan toàn quốc sẽ tự động dừng hiệu lực của DMMT ngay khi dự án chấm dứt hoạt động, chuyển nhượng không đúng đối tượng hoặc khi chủ dự án thông báo không còn nhu cầu nhập khẩu.
Theo đánh giá, Thông tư số 86/2026/TT-BTC là bước đi quyết liệt của Bộ Tài chính nhằm sửa đổi, thay thế các quy định cũ vốn không còn tương thích với thực tiễn quản lý số. Việc áp đặt mốc thời gian 5 ngày làm việc đối với các khoản phát sinh sau thông quan đòi hỏi bộ phận kế toán và xuất nhập khẩu của doanh nghiệp phải có sự liên kết chặt chẽ theo thời gian thực để cập nhật chứng từ thanh toán, kết quả giám định và hóa đơn chính thức.
Do đó, doanh nghiệp cần tiến hành rà soát lại năng lực hạ tầng công nghệ thông tin nội bộ, chuẩn hóa chữ ký số và đồng bộ quy trình khai báo với Hệ thống dữ liệu điện tử của Cục Hải quan nhằm giảm thiểu rủi ro phát sinh tiền chậm nộp hoặc bị treo thông quan hàng hóa.









