Thuê gia công lại trong nước, kiểm tra cơ sở sản xuất, nộp chậm báo cáo quyết toán, tiêu hủy phế liệu hay hoàn thuế đối với tờ khai nhập khẩu tại chỗ... là những nội dung được Hải quan khu chế xuất Tân Thuận giải đáp, hướng dẫn, giúp doanh nghiệp thực hiện đúng thủ tục hải quan trong quá trình sản xuất, gia công và xuất khẩu.
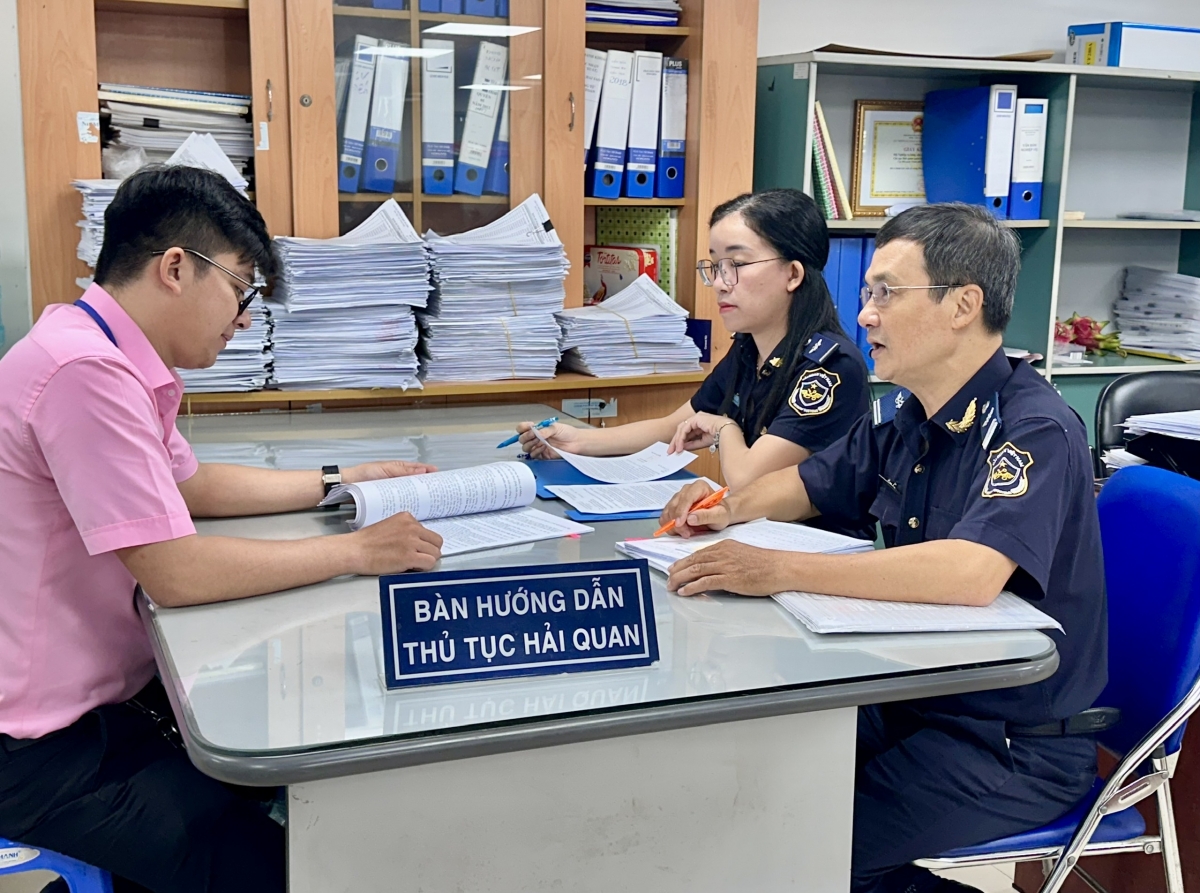 |
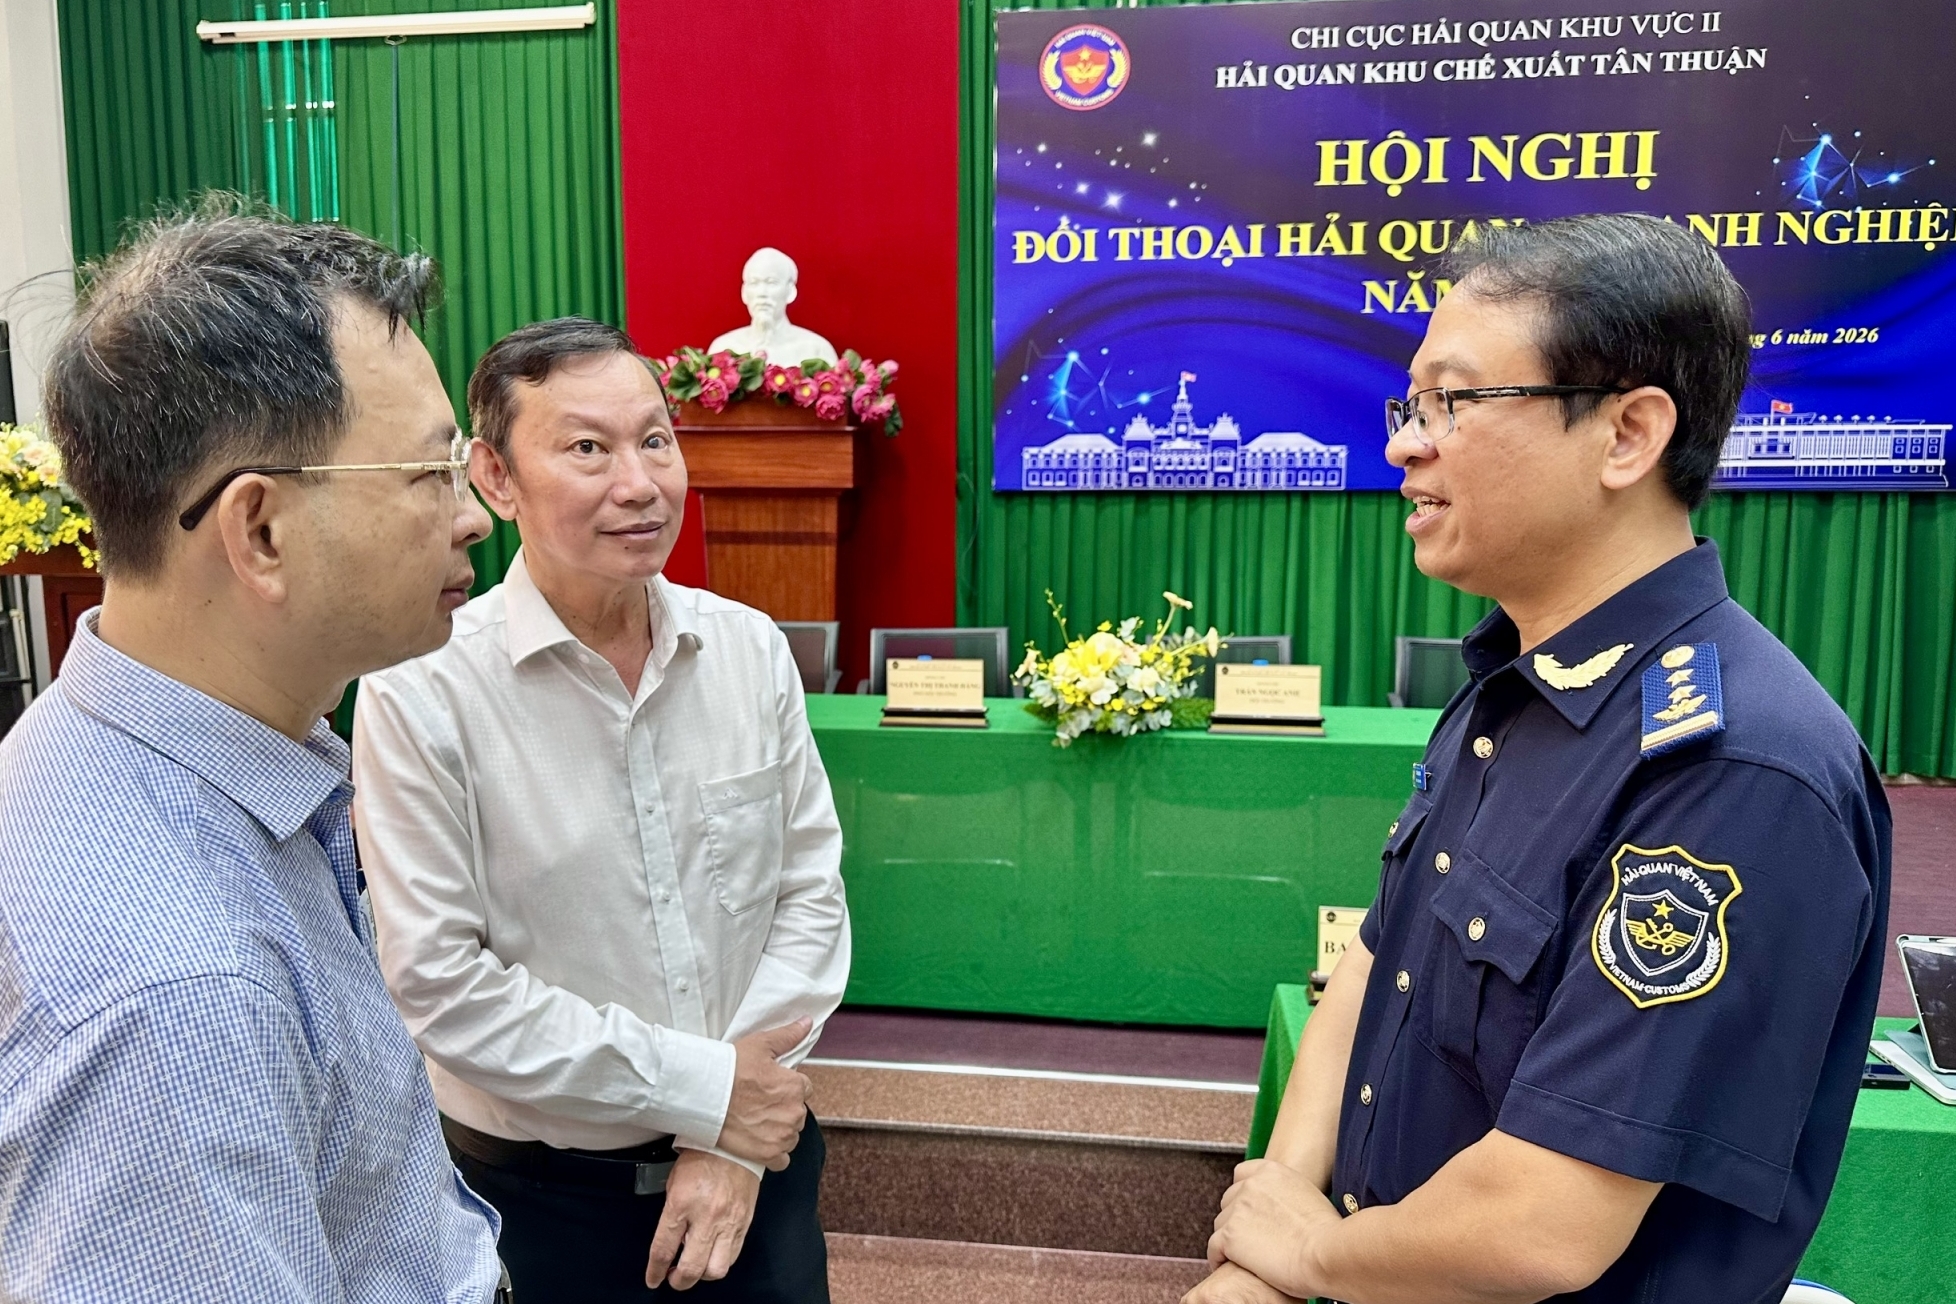
| Vướng mắc của doanh nghiệp luôn được Hải quan khu chế xuất Tân Thuận hướng dẫn, giải đáp kịp thời. Ảnh: T.H |
Hướng dẫn thủ tục thuê gia công lại và kiểm tra cơ sở sản xuất
Theo Hải quan khu chế xuất Tân Thuận (Chi cục Hải quan khu vực II), trong quá trình thực hiện thủ tục hải quan, nhiều doanh nghiệp phát sinh vướng mắc liên quan đến thuê gia công lại, đã được đơn vị hướng dẫn, giải đáp cụ thể.
Một số doanh nghiệp cho biết, họ nhập khẩu nguyên liệu may mặc theo loại hình sản xuất xuất khẩu (E31), trong quá trình sản xuất có thời điểm cao điểm đơn hàng phải thuê doanh nghiệp nội địa thực hiện gia công lại một số công đoạn và đề nghị hướng dẫn thủ tục.
Giải đáp vướng mắc này, ông Lê Thanh Hải, Phó Đội trưởng Hải quan khu chế xuất Tân Thuận cho biết, theo quy định tại Điều 70 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 của Bộ Tài chính, được sửa đổi, bổ sung tại khoản 48 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2018 và khoản 42 Điều 1 Thông tư số 121/2025/TT-BTC ngày 18/12/2025 của Bộ Tài chính, trường hợp thuê tổ chức, cá nhân khác gia công lại một phần hoặc toàn bộ sản phẩm theo quy định tại Điều 12 Nghị định số 134/2016/NĐ-CP ngày 1/9/2016 của Chính phủ, được sửa đổi bởi khoản 6 Điều 1 Nghị định số 18/2021/NĐ-CP ngày 13/3/2021 của Chính phủ, tổ chức, cá nhân nhập khẩu nguyên liệu, vật tư để sản xuất hàng xuất khẩu có trách nhiệm thông báo cơ sở sản xuất gia công lại và thông báo hợp đồng gia công lại trước khi giao nguyên liệu, vật tư, bán thành phẩm cho đối tác.
Tuy nhiên, Điều 70 không quy định các biểu mẫu thông báo. Vì vậy, Hải quan khu chế xuất Tân Thuận hướng dẫn doanh nghiệp thực hiện thông báo theo các chỉ tiêu thông tin quy định tại mẫu số 20, mẫu số 23, mẫu số 24 hoặc mẫu số 12/TB-CSSX/GSQL, mẫu số 18a/TB-HĐGCL/GSQL quy định tại Điều 62 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 của Bộ Tài chính, được sửa đổi, bổ sung tại khoản 41 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2018 và khoản 34 Điều 1 Thông tư số 121/2025/TT-BTC ngày 18/12/2025 của Bộ Tài chính. Đây là quy định áp dụng đối với trường hợp tổ chức, cá nhân Việt Nam ký hợp đồng gia công với thương nhân nước ngoài nhưng không trực tiếp gia công mà thuê tổ chức, cá nhân khác gia công lại.
Liên quan đến vướng mắc của Công ty TNHH May gia công XNK MK, doanh nghiệp cho biết có hợp đồng gia công với đối tác nước ngoài nhưng do yêu cầu giao hàng gấp, phải thuê gia công lại toàn bộ phần hợp đồng vượt quá năng lực sản xuất và đề nghị làm rõ trách nhiệm kiểm tra cơ sở sản xuất.
Theo Hải quan khu chế xuất Tân Thuận, căn cứ khoản 21 Điều 1 Nghị định số 167/2025/NĐ-CP ngày 30/6/2025, trường hợp cho gia công lại toàn bộ hợp đồng thì phải kiểm tra cơ sở sản xuất của cơ sở nhận gia công lại.
Đồng thời, căn cứ điểm a khoản 1 Điều 56 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 của Bộ Tài chính, được sửa đổi, bổ sung tại khoản 36 Điều 1 Thông tư số 39/2018/TT-BTC và khoản 29 Điều 1 Thông tư số 121/2025/TT-BTC, doanh nghiệp đưa hàng đi gia công lại có trách nhiệm thông báo cơ sở gia công, gia công lại cho cơ quan hải quan.
Thủ tục hải quan đối với trường hợp thuê gia công lại một phần hoặc toàn bộ tiếp tục thực hiện theo Điều 62 Thông tư số 38/2015/TT-BTC, được sửa đổi, bổ sung tại khoản 41 Điều 1 Thông tư số 39/2018/TT-BTC và khoản 34 Điều 1 Thông tư số 121/2025/TT-BTC.
Làm rõ quy định về báo cáo quyết toán, tiêu hủy phế liệu
Giải đáp vướng mắc của một số doanh nghiệp thuê đơn vị dịch vụ lập và truyền báo cáo quyết toán nhưng do khối lượng chứng từ lớn dẫn đến nộp chậm, Hải quan khu chế xuất Tân Thuận cho biết, căn cứ Điều 60 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 của Bộ Tài chính, được sửa đổi, bổ sung tại khoản 39 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2018 và khoản 32 Điều 1 Thông tư số 121/2025/TT-BTC ngày 18/12/2025, tổ chức, cá nhân phải nộp báo cáo quyết toán chậm nhất vào ngày thứ 90 kể từ ngày kết thúc năm tài chính hoặc trước khi thực hiện hợp nhất, sáp nhập, chia tách, giải thể hoặc chuyển nơi làm thủ tục nhập khẩu nguyên liệu, vật tư cho chi cục hải quan nơi đã thông báo cơ sở sản xuất thông qua Hệ thống.
 |
| Hoạt động nghiệp vụ tại Hải quan khu chế xuất Tân Thuận. Ảnh: T.H |
Trường hợp nộp chậm, doanh nghiệp sẽ bị xử phạt vi phạm hành chính trong lĩnh vực hải quan theo điểm b khoản 3 Điều 7 Nghị định số 128/2020/NĐ-CP, được sửa đổi tại Điều 8 Nghị định số 169/2026/NĐ-CP có hiệu lực từ ngày 1/7/2026. Do đó, doanh nghiệp lưu ý thực hiện đúng quy định, tránh bị xử phạt.
Liên quan đến quy định giám sát tiêu hủy phế liệu và nguyên liệu hư hỏng phát sinh trong quá trình gia công tại địa điểm ngoài địa bàn quản lý, Hải quan khu chế xuất Tân Thuận hướng dẫn, theo điểm 3 khoản 36 Điều 1 Thông tư số 121/2025/TT-BTC ngày 18/12/2025 của Bộ Tài chính, trường hợp địa điểm tiêu hủy không thuộc địa bàn quản lý thì Đội trưởng Hải quan nơi tiếp nhận thông báo tiêu hủy sẽ có văn bản đề nghị cơ quan hải quan quản lý địa bàn nơi có địa điểm tiêu hủy thực hiện giám sát trực tiếp.
Đối với nhóm doanh nghiệp có vướng mắc về hoàn thuế đối với tờ khai nhập khẩu theo loại hình nhập khẩu tại chỗ trước ngày 1/7/2025, Hải quan khu chế xuất Tân Thuận cho biết, việc hoàn thuế nhập khẩu được thực hiện theo điểm h khoản 2 Điều 10 và điểm h khoản 2 Điều 12 Nghị định số 134/2016/NĐ-CP, được sửa đổi, bổ sung tại khoản 4 và khoản 6 Điều 1 Nghị định số 18/2021/NĐ-CP.
Hồ sơ, trình tự và thủ tục hoàn thuế nhập khẩu đã nộp được thực hiện theo Điều 36 Nghị định số 134/2016/NĐ-CP, Luật Quản lý thuế số 38/2019/QH14 và Điều 12 Thông tư số 06/2021/TT-BTC.
Đối với các tờ khai nhập khẩu tại chỗ trước ngày 1/7/2025 có hàng hóa đề nghị hoàn thuế, doanh nghiệp phải đáp ứng quy định tại Điều 35 Nghị định số 08/2015/NĐ-CP, trong đó điểm c khoản 1 Điều 35 quy định hàng hóa mua bán giữa doanh nghiệp Việt Nam với tổ chức, cá nhân nước ngoài không hiện diện tại Việt Nam và được thương nhân nước ngoài chỉ định giao, nhận hàng hóa với doanh nghiệp khác tại Việt Nam.