Việc sửa đổi, bổ sung một số điều của Luật Hải quan đang nhận được sự quan tâm lớn từ cộng đồng doanh nghiệp. Những góp ý thực tiễn tại Hội thảo cho thấy kỳ vọng về một hành lang pháp lý hiện đại, minh bạch, tạo thuận lợi thương mại và thúc đẩy chuyển đổi số quốc gia.
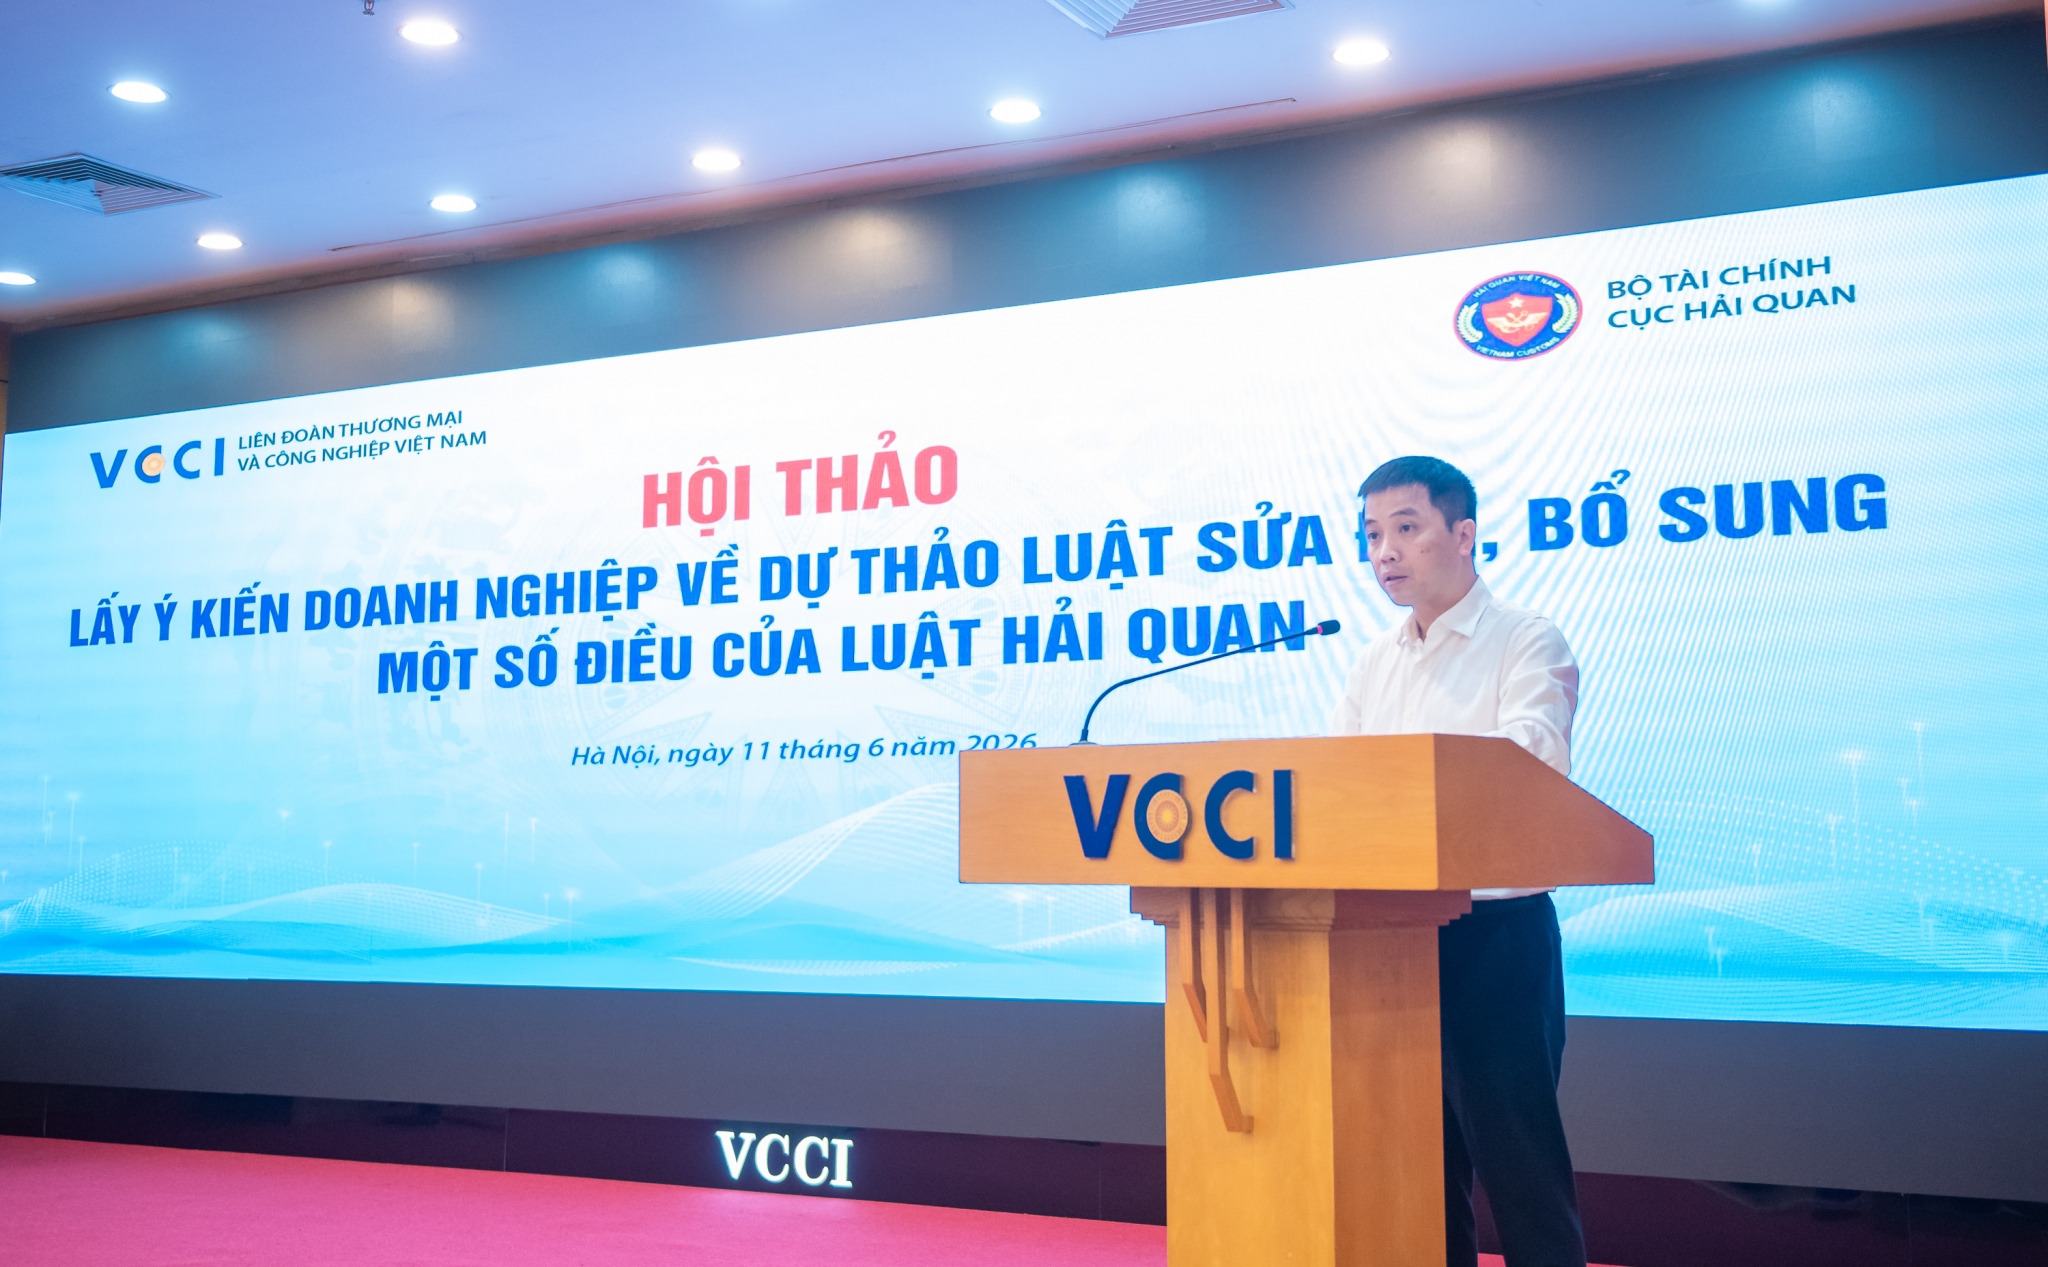 |
| Ông Đậu Anh Tuấn, Phó Tổng Thư ký kiêm Trưởng ban Pháp chế VCCI phát biểu tại Hội thảo. |
Kiến tạo hành lang pháp lý cho hải quan số
Sau 12 năm triển khai Luật Hải quan số 54/2014/QH13 được thông qua ngày 23/6/2014, có hiệu lực từ ngày 1/1/2015, hoạt động của ngành Hải quan đã có những bước chuyển mạnh mẽ theo hướng hiện đại, minh bạch và ứng dụng công nghệ số. Tuy nhiên, sự phát triển nhanh của thương mại điện tử, kinh tế số, chuỗi cung ứng toàn cầu cùng yêu cầu cải cách thể chế đặt ra nhu cầu cấp thiết phải tiếp tục hoàn thiện khuôn khổ pháp luật để đáp ứng bối cảnh mới.
Xuất phát từ yêu cầu thực tiễn đó, ngày 11/6 tại Hà Nội, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp với Bộ Tài chính (Cục Hải quan) tổ chức “Hội thảo lấy ý kiến doanh nghiệp về Dự thảo luật sửa đổi, bổ sung một số điều của Luật Hải quan”. Đây không đơn thuần là một hoạt động tham vấn chính sách mà còn là diễn đàn để cơ quan quản lý lắng nghe những vấn đề phát sinh từ thực tiễn sản xuất, kinh doanh, từ đó hoàn thiện các quy định theo hướng khả thi và hiệu quả hơn.
Phát biểu tại Hội thảo, ông Đậu Anh Tuấn, Phó Tổng Thư ký kiêm Trưởng ban Pháp chế VCCI cho biết, Dự thảo luật tập trung sửa đổi nhiều nội dung quan trọng liên quan đến kiểm tra, giám sát hải quan đối với hàng hóa xuất nhập khẩu qua nền tảng thương mại điện tử; thủ tục hải quan đối với hàng hóa quá cảnh, trung chuyển; trách nhiệm của doanh nghiệp kinh doanh kho, bãi, cảng; kiểm tra sau thông quan và quản lý tuân thủ.
Theo ông Đậu Anh Tuấn, cộng đồng doanh nghiệp đánh giá cao những kết quả cải cách mà ngành Hải quan đạt được trong hơn một thập kỷ qua. Từ mô hình kê khai giấy tờ thủ công, đến nay gần như toàn bộ quy trình đã được điện tử hóa. Thời gian thông quan đối với luồng xanh chỉ còn tính bằng giây. Đặc biệt, tỷ lệ kiểm tra thực tế hàng hóa đã giảm từ gần 10% xuống còn khoảng 2,65% trong năm vừa qua, dù số lượng tờ khai tăng gấp nhiều lần.
Những con số đó phản ánh rõ hiệu quả của tiến trình hiện đại hóa hải quan, đồng thời tạo nền tảng để ngành Hải quan tiếp tục bước sang giai đoạn phát triển mới với mục tiêu xây dựng hải quan số, hải quan thông minh. Việc Dự thảo luật bổ sung các quy định về quản lý tuân thủ, hồ sơ điện tử, cơ chế một cửa quốc gia, ứng dụng công nghệ số và trí tuệ nhân tạo cho thấy nỗ lực thể chế hóa các chủ trương lớn của Đảng và Nhà nước về chuyển đổi số quốc gia.
Tuy nhiên, cùng với yêu cầu hiện đại hóa, cộng đồng doanh nghiệp cũng mong muốn các quy định mới phải bảo đảm tính minh bạch và khả năng dự báo. Theo ông Đậu Anh Tuấn, việc chuyển toàn bộ chứng từ sang môi trường điện tử hay áp dụng cơ chế ra quyết định tự động là xu hướng tất yếu, song cần đi kèm cơ chế giải trình rõ ràng để xử lý những trường hợp phát sinh sai sót từ hệ thống, tránh đẩy doanh nghiệp vào thế bị động.
Nhìn rộng hơn, sửa đổi Luật Hải quan lần này không chỉ nhằm hoàn thiện công cụ quản lý nhà nước mà còn là bước đi quan trọng để hiện thực hóa mục tiêu giảm chi phí tuân thủ, nâng cao năng lực cạnh tranh quốc gia và tạo động lực cho hoạt động xuất nhập khẩu trong giai đoạn phát triển mới.
Từ thực tiễn doanh nghiệp đến chính sách khả thi
Một trong những điểm nhấn nổi bật tại Hội thảo là nhiều ý kiến góp ý được đưa ra từ chính trải nghiệm thực tế của doanh nghiệp đang tham gia sâu vào chuỗi cung ứng toàn cầu và thương mại điện tử xuyên biên giới.
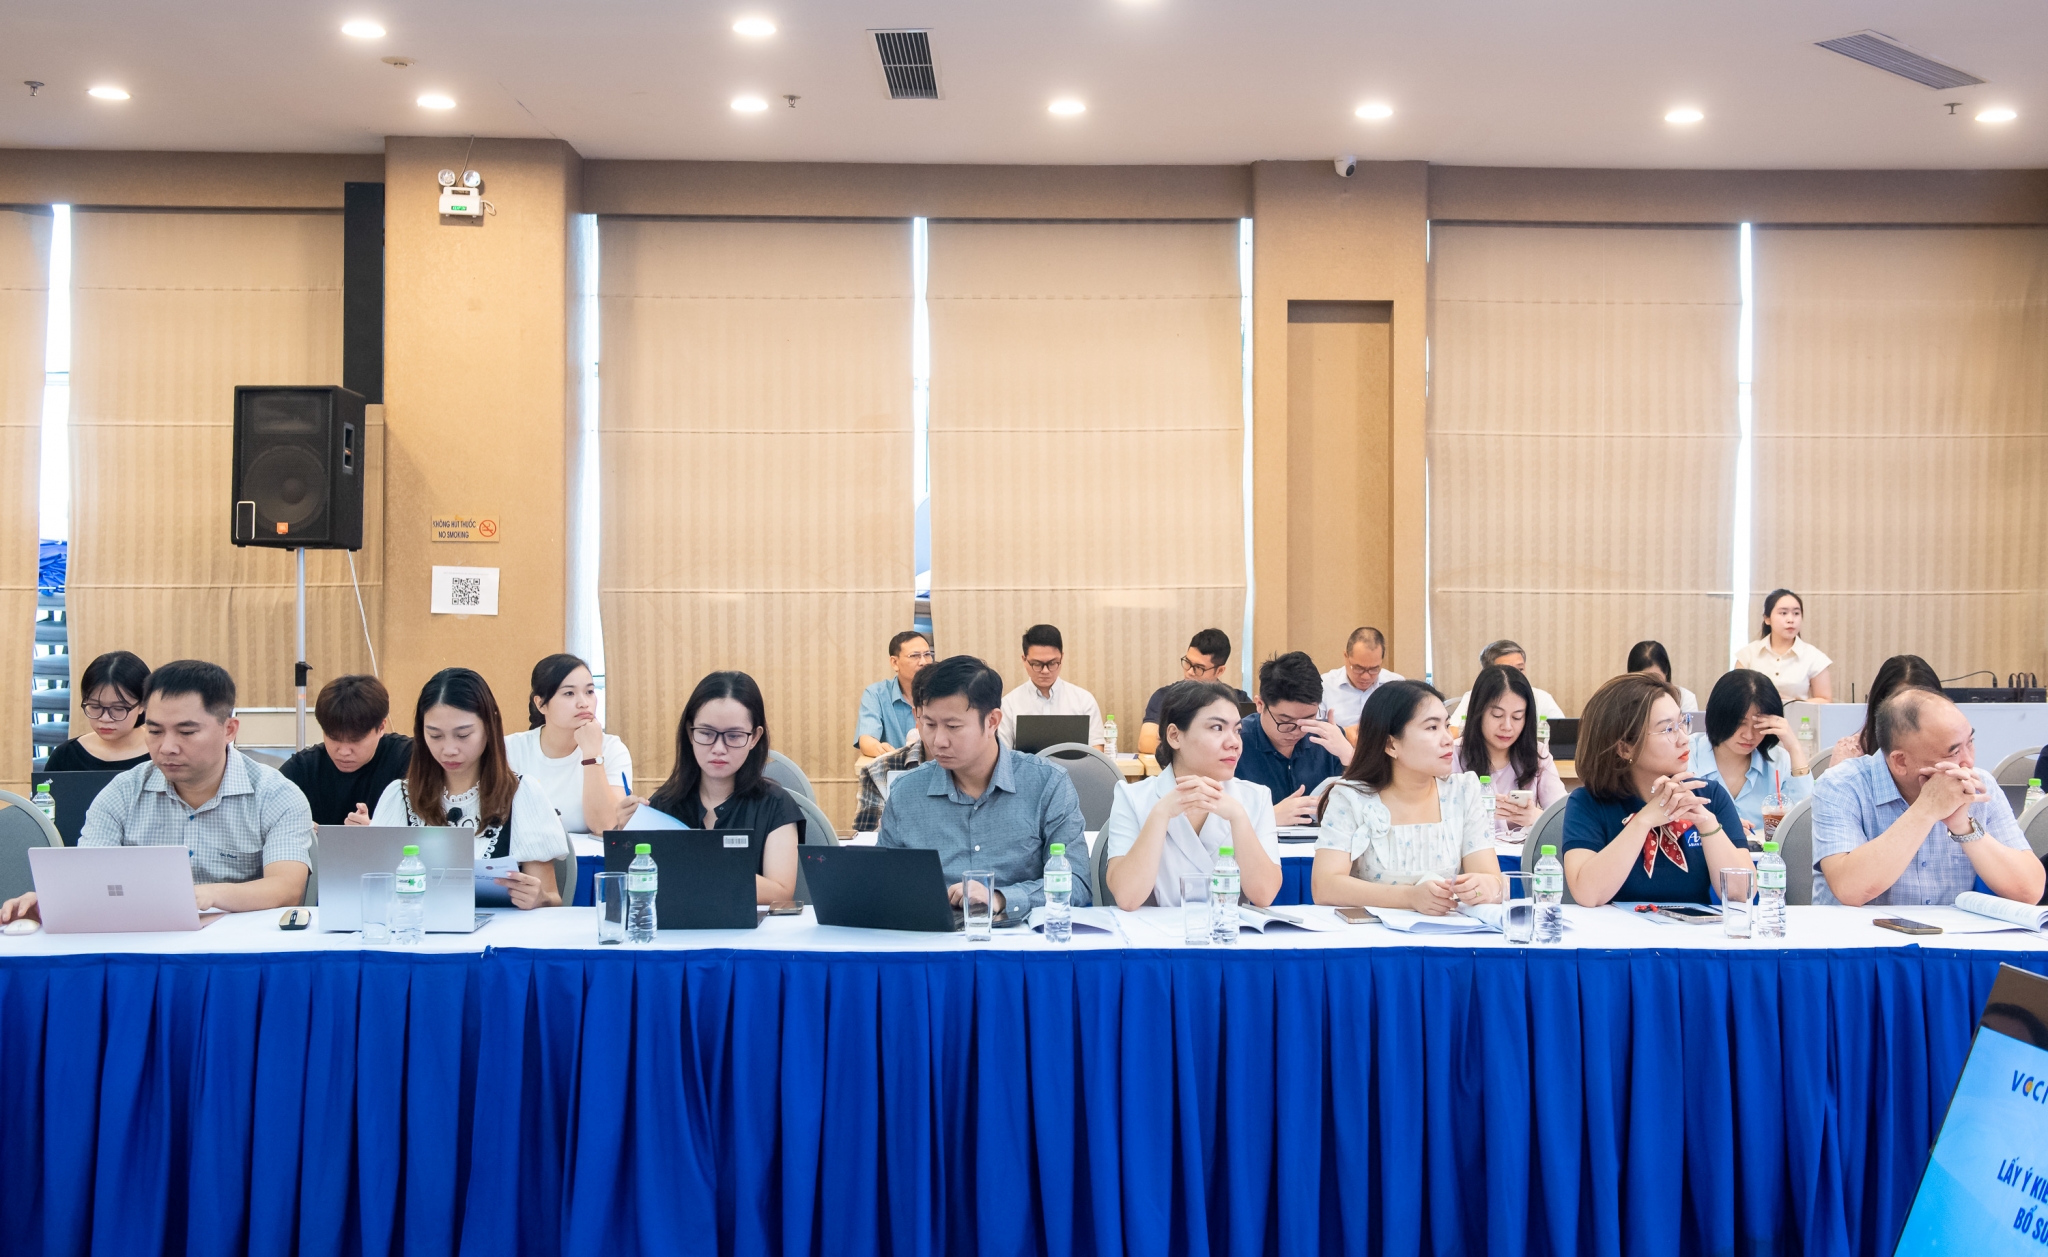 |
| Các đại biểu đại diện các hiệp hội, doanh nghiệp tham dự, đóng góp ý kiến tại Hội thảo. |
Đối với các quy định liên quan đến thương mại điện tử, ông Phan Mạnh Hà, Giám đốc Đối ngoại Shopee cho rằng, Dự thảo luật cần xem xét lại trách nhiệm khai báo hải quan của chủ quản nền tảng thương mại điện tử. Theo ông Hà, sàn thương mại điện tử chỉ đóng vai trò trung gian kết nối người bán và người mua, không sở hữu hàng hóa, không trực tiếp nhập khẩu cũng như không nắm giữ đầy đủ dữ liệu hải quan gốc như mã HS, xuất xứ hay giấy phép chuyên ngành.
Vì vậy, Shopee kiến nghị quy định theo hướng sàn thương mại điện tử là bên cung cấp thông tin cho cơ quan Hải quan thay vì trực tiếp thực hiện khai báo. Đại diện doanh nghiệp cũng bày tỏ quan ngại đối với quy định xác thực người mua hàng qua thương mại điện tử xuyên biên giới. Theo ông Phan Mạnh Hà, khoảng 90% - 95% hàng hóa thương mại điện tử hiện đến từ các quốc gia đã ký hiệp định thương mại tự do với Việt Nam và phần lớn có giá trị dưới ngưỡng miễn thuế khoảng 200 USD. Việc bổ sung thêm thủ tục xác thực có thể làm tăng chi phí kỹ thuật, kéo dài thời gian thông quan và ảnh hưởng tới mục tiêu tạo thuận lợi thương mại.
Từ góc độ doanh nghiệp sản xuất và đầu tư quốc tế, bà Lê Thị Xuân Huế, Phó Giám đốc Công ty TNHH BowerGroupAsia Việt Nam (Hoa Kỳ) đánh giá, chế độ doanh nghiệp ưu tiên là một trong những điểm sáng của Luật Hải quan hiện hành. Theo bà Huế, cơ chế cho phép doanh nghiệp ưu tiên lấy hàng từ kho hải quan đưa vào sản xuất trước khi hoàn thiện hồ sơ hải quan đã hỗ trợ rất hiệu quả cho hoạt động của các tập đoàn đa quốc gia. Do đó, nội dung này cần được luật hóa trong Dự thảo luật để tạo sự ổn định lâu dài.
Bên cạnh đó, bà Huế đề nghị bổ sung cơ chế giải trình trong đánh giá mức độ tuân thủ nhằm tránh trường hợp doanh nghiệp bị hạ bậc tuân thủ do sự chồng chéo của các quy định pháp luật. Đối với kiểm tra sau thông quan, bà Huế kiến nghị giữ thời hạn hiện hành hoặc chỉ áp dụng thời hạn kéo dài đối với các doanh nghiệp có mức độ rủi ro cao.
Đồng quan điểm, bà Đào Thị Thu Huyền, Phó Giám đốc Bộ phận nhân sự, Trưởng phòng Đối ngoại Canon Việt Nam cho rằng, cần làm rõ quy định đối với hàng hóa xuất nhập khẩu tại chỗ trong nước. Theo bà Huyền, nhiều loại máy móc, thiết bị đã được nhập khẩu hoặc sản xuất trong nước nhưng khi luân chuyển giữa các đơn vị vẫn phải thực hiện các thủ tục chuyên ngành phức tạp như đối với hàng nhập khẩu từ nước ngoài, làm tăng chi phí và ảnh hưởng đến hiệu quả sản xuất kinh doanh.
Đại diện Canon Việt Nam kiến nghị, cần giới hạn phạm vi kiểm tra tuân thủ trong lĩnh vực hải quan để tránh chồng chéo với các lĩnh vực quản lý khác; đồng thời đề nghị giữ nguyên thời hạn kiểm tra sau thông quan là 10 ngày làm việc thay vì nâng lên 20 ngày như Dự thảo luật.
Có thể thấy, các ý kiến tại Hội thảo tuy xuất phát từ những lĩnh vực khác nhau, song đều gặp nhau ở một điểm chung: mong muốn xây dựng một hệ thống pháp luật hải quan hiện đại, minh bạch, dễ thực hiện và đồng hành cùng doanh nghiệp. Chính những góp ý từ thực tiễn sản xuất, kinh doanh sẽ giúp cơ quan soạn thảo tiếp tục hoàn thiện Dự thảo luật theo hướng cân bằng giữa yêu cầu quản lý nhà nước và mục tiêu tạo thuận lợi thương mại, qua đó góp phần nâng cao năng lực cạnh tranh của nền kinh tế trong kỷ nguyên số và hội nhập quốc tế sâu rộng.