

Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng
Cục Hải quan đề nghị doanh nghiệp liên hệ cơ quan quản lý chuyên ngành để xác định hàng hóa nhập khẩu có thuộc diện kiểm tra hiệu suất năng lượng, dán nhãn năng lượng hay không.


 |
| Luật Quản lý thuế số 108/2025/QH15 bảo đảm thống nhất sau khi sắp xếp tổ chức bộ máy. Ảnh: H.Nụ |
Điện tử hóa quản lý thuế xuất nhập khẩu
Theo đánh giá, sau gần 7 năm thực hiện, Luật Quản lý thuế số 38/2019/QH14 đã bộc lộ một số bất cập, chưa theo kịp yêu cầu phát triển kinh tế - xã hội và tiến trình chuyển đổi số. Đặc biệt, sự phát triển nhanh của thương mại điện tử, bán hàng trực tuyến và các mô hình kinh doanh mới đặt ra những yêu cầu mới đối với công tác quản lý thuế, đòi hỏi tiếp tục hoàn thiện khuôn khổ pháp lý và đổi mới phương thức quản lý.
Trên cơ sở yêu cầu thực tiễn đó, Luật Quản lý thuế số 108/2025/QH15 được Quốc hội thông qua ngày 10/12/2025, có hiệu lực từ ngày 1/7/2026, thay thế Luật Quản lý thuế số 38/2019/QH14. Luật Quản lý thuế số 108/2025/QH15 được kỳ vọng tạo nền tảng pháp lý phù hợp hơn với quá trình chuyển đổi số và những thay đổi nhanh của môi trường kinh doanh, qua đó nâng cao hiệu quả quản lý thuế.
Bà Đào Thu Hương, Phó Trưởng ban Ban Nghiệp vụ thuế hải quan (Cục Hải quan) cho rằng, sự phát triển của kinh tế - xã hội, nhất là công nghệ số cùng sự hình thành các mô hình kinh doanh mới như thương mại điện tử, bán hàng online, đã đặt ra những yêu cầu mới đối với công tác quản lý thuế. Việc ban hành Luật Quản lý thuế số 108/2025/QH15 phù hợp với yêu cầu thực tiễn.
Điểm cốt lõi của Luật Quản lý thuế số 108/2025/QH15 là chuyển từ quản lý theo chức năng sang quản lý theo đối tượng người nộp thuế, kết hợp quản lý rủi ro với quản lý tuân thủ; đồng thời đẩy mạnh chuyển đổi số, đơn giản hóa thủ tục đăng ký, kê khai, nộp, hoàn, miễn, giảm thuế trên môi trường điện tử, phù hợp với thông lệ quốc tế và lấy người nộp thuế làm trung tâm phục vụ.
Đối với lĩnh vực hải quan, Luật Quản lý thuế số 108/2025/QH15 xác định công chức quản lý thuế bao gồm cả công chức thuế và công chức hải quan, bảo đảm thống nhất sau khi sắp xếp tổ chức bộ máy. Đây là cơ sở pháp lý để ngành Hải quan tiếp tục hiện đại hóa công tác quản lý thuế đối với hàng hóa xuất nhập khẩu trên môi trường điện tử.
Để triển khai Luật Quản lý thuế số 108/2025/QH15, ngành Hải quan đã chủ động rà soát các quy trình, thủ tục và hệ thống công nghệ thông tin, đồng thời bảo đảm kết nối với các cơ quan quản lý có thẩm quyền để chia sẻ dữ liệu kịp thời theo thời gian thực.
Theo bà Đào Thu Hương, ngành Hải quan đã rà soát toàn bộ quy trình, thủ tục và hệ thống công nghệ thông tin nhằm bảo đảm thực hiện đồng bộ, chính xác các quy định mới. Cùng với đó là việc kết nối với các cơ quan quản lý có thẩm quyền để chia sẻ dữ liệu kịp thời theo thời gian thực.
Cùng với việc hoàn thiện hệ thống, đội ngũ cán bộ, công chức được tập huấn nghiệp vụ, chuẩn bị hạ tầng chữ ký số và bảo mật dữ liệu, sẵn sàng vận hành giao dịch điện tử, phục vụ người dân và doanh nghiệp.
Tại Chi cục Hải quan khu vực IV, phương thức xử lý hồ sơ điện tử đang góp phần hạn chế tiếp xúc trực tiếp giữa cơ quan Hải quan và người nộp thuế. Theo ông Trần Mạnh Hùng, Chi cục trưởng Chi cục Hải quan khu vực IV, các hệ thống của đơn vị tiếp nhận hồ sơ thông qua Hệ thống một cửa quốc gia, hệ thống dịch vụ công trực tuyến và hệ thống quản lý thuế của cơ quan Hải quan. Những hồ sơ chưa hoàn thiện được phản hồi trên hệ thống; khi đầy đủ, kết quả xử lý, trong đó có hoàn thuế, được trả về tài khoản của doanh nghiệp trên hệ thống.
Ông Trần Mạnh Hùng nhấn mạnh, điểm nổi bật của Luật Quản lý thuế số 108/2025/QH15 là sự thay đổi về tư duy quản lý, chuyển sang lấy người dân, doanh nghiệp làm trung tâm phục vụ, đồng thời đẩy mạnh ứng dụng công nghệ thông tin và hiện đại hóa phương thức quản lý. Qua đó, người dân và doanh nghiệp được hưởng lợi nhiều hơn, nhất là giảm chi phí tuân thủ trong quá trình thực hiện Luật mới.
Liên thông dữ liệu, rút ngắn thời gian thông quan
Với hoạt động xuất nhập khẩu, điện tử hóa quản lý thuế không chỉ thay đổi phương thức kê khai, nộp thuế mà còn tác động đến quá trình xử lý hồ sơ và thông quan hàng hóa. Khi các khâu được thực hiện trên hệ thống, doanh nghiệp có thể chủ động hơn trong thực hiện nghĩa vụ, hạn chế thời gian xử lý thủ tục.
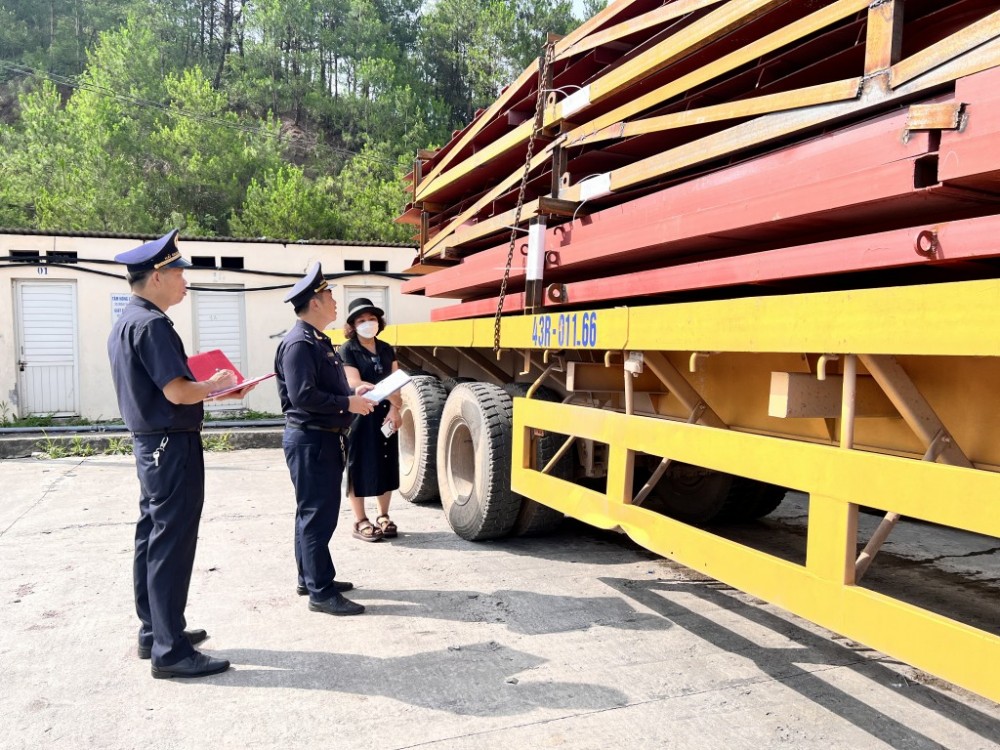
Trong hoạt động sản xuất, kinh doanh thép, Công ty TNHH công nghiệp Chính Đại có số lượng khai báo, thông quan hàng hóa lớn mỗi năm. Việc thực hiện nộp thuế, phí xuất nhập khẩu hoàn toàn điện tử giúp doanh nghiệp rút ngắn thời gian xử lý hồ sơ, đẩy nhanh thông quan và giảm chi phí. Ông Đồng Bằng Trang, Tổng Giám đốc Công ty TNHH công nghiệp Chính Đại cho rằng, kê khai, nộp thuế trên hệ thống điện tử giúp doanh nghiệp thực hiện nghĩa vụ thuận tiện, không bị giới hạn về không gian, thời gian; đồng thời giảm chi phí giao dịch và tạo môi trường cạnh tranh công bằng, minh bạch.
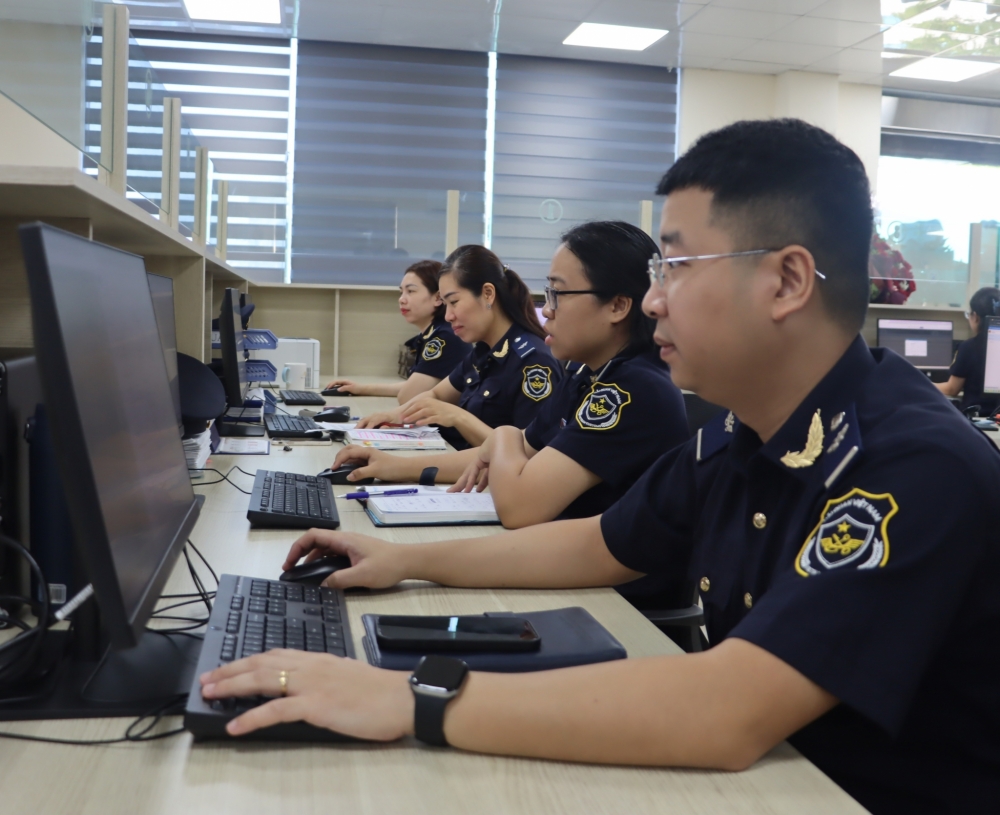 |
| Cơ quan Hải quan sử dụng hiệu quả ứng dụng công nghệ trong công tác chuyên môn, nghiệp vụ. Ảnh: Tư liệu. |
Còn tại Công ty CP Stavia Hóa Chất, yêu cầu rút ngắn thời gian xử lý cũng được đặt ra từ thực tế hoạt động xuất nhập khẩu. Theo bà Nguyễn Thị Thu Hiền, Giám đốc Xuất nhập khẩu Công ty CP Stavia Hóa Chất, việc nộp thuế và triển khai thu phí trên hệ thống điện tử đồng bộ giúp doanh nghiệp xử lý công việc nhanh hơn, giảm đáng kể tình trạng chậm trễ trong thông quan. Khi hệ thống điện tử được kết nối giữa cơ quan Thuế, Ngân hàng, Kho bạc và Hải quan, việc doanh nghiệp nộp thuế có thể được ghi nhận ngay, qua đó tạo điều kiện để hàng hóa được thông quan.
Để phương thức quản lý dựa trên dữ liệu phát huy hiệu quả, Luật Quản lý thuế số 108/2025/QH15 đặt ra yêu cầu phối hợp giữa nhiều cơ quan, tổ chức. Cơ quan quản lý thuế, gồm cơ quan Thuế và cơ quan Hải quan, giữ vai trò trung tâm; cùng tham gia là Kho bạc Nhà nước, hệ thống ngân hàng và các tổ chức trung gian thanh toán. Luật cũng quy định trách nhiệm phối hợp của UBND các cấp và các nền tảng thương mại điện tử, nền tảng số trong chia sẻ dữ liệu phục vụ quản lý thuế.
Sự liên thông này tạo thành chuỗi dữ liệu thống nhất, giúp người nộp thuế thực hiện nghĩa vụ nhanh hơn, minh bạch và thuận tiện hơn. Với hoạt động xuất nhập khẩu, đây cũng là điều kiện để các khâu kê khai, nộp thuế và xử lý thông tin được kết nối chặt chẽ hơn.
Theo ông Phạm Duyên Phương, Phó Trưởng Ban Công nghệ thông tin và thống kê hải quan (Cục Hải quan), dữ liệu không chỉ phục vụ xử lý nghiệp vụ mà còn có ý nghĩa quan trọng đối với công tác điều hành, hoạch định chính sách. Từ dữ liệu, cơ quan quản lý có thể nhận diện những điểm nghẽn về thủ tục, thể chế cũng như những dấu hiệu bất thường trong hoạt động xuất nhập khẩu, qua đó đưa ra các phương án và chính sách kịp thời, đồng thời phục vụ tốt hơn mục tiêu tạo thuận lợi cho hoạt động xuất nhập khẩu.
Để Luật Quản lý thuế số 108/2025/QH15 đi vào thực tiễn, các cơ quan quản lý đã triển khai đào tạo cán bộ, hướng dẫn người dân, doanh nghiệp, nâng cấp hệ thống công nghệ thông tin, mở rộng kết nối và chia sẻ dữ liệu giữa các đơn vị. Các quy trình được chuẩn hóa, cùng với cơ chế hỗ trợ kỹ thuật 24/7 nhằm xử lý kịp thời những vướng mắc về nghiệp vụ, hệ thống và bảo mật thông tin.
Từ thực tế hoạt động xuất nhập khẩu, yêu cầu đặt ra với quản lý thuế hiện nay không chỉ là xử lý nhanh từng hồ sơ, mà là hình thành phương thức quản lý dựa trên dữ liệu, công nghệ và mức độ tuân thủ. Khi các khâu được kết nối trên môi trường điện tử, doanh nghiệp có thêm điều kiện thực hiện nghĩa vụ thuế thuận lợi hơn, giảm chi phí tuân thủ và hạn chế thời gian xử lý hồ sơ.
Luật Quản lý thuế số 108/2025/QH15 qua đó tạo nền tảng để ngành Hải quan tiếp tục hiện đại hóa quản lý thuế đối với hàng hóa xuất nhập khẩu, đồng thời nâng cao hiệu quả quản lý nhà nước và tạo thuận lợi hơn cho hoạt động thương mại.
| TS Nguyễn Minh Phong, Chuyên gia kinh tế cho rằng, trong bối cảnh Việt Nam đang đẩy mạnh cải cách bộ máy, hành chính và thể chế, việc cập nhật, điều chỉnh pháp luật trong khoảng 3-5 năm là xu hướng cần thiết. Những chính sách chậm thay đổi trong thời gian dài có thể vẫn còn những yếu tố hợp lý, nhưng trước yêu cầu số hóa, nhiều quy định cần được điều chỉnh để phù hợp với xu hướng mới. Đồng thời, Luật Quản lý thuế số 108/2025/QH15 tạo cơ sở hạ tầng và những thông lệ cần thiết để từng bước áp dụng phổ biến thuế điện tử, các hoạt động điện tử xuyên biên giới, thúc đẩy thanh toán không dùng tiền mặt và tích hợp các nền tảng theo xu hướng quản lý thuế hiện đại. |