

Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10
Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.


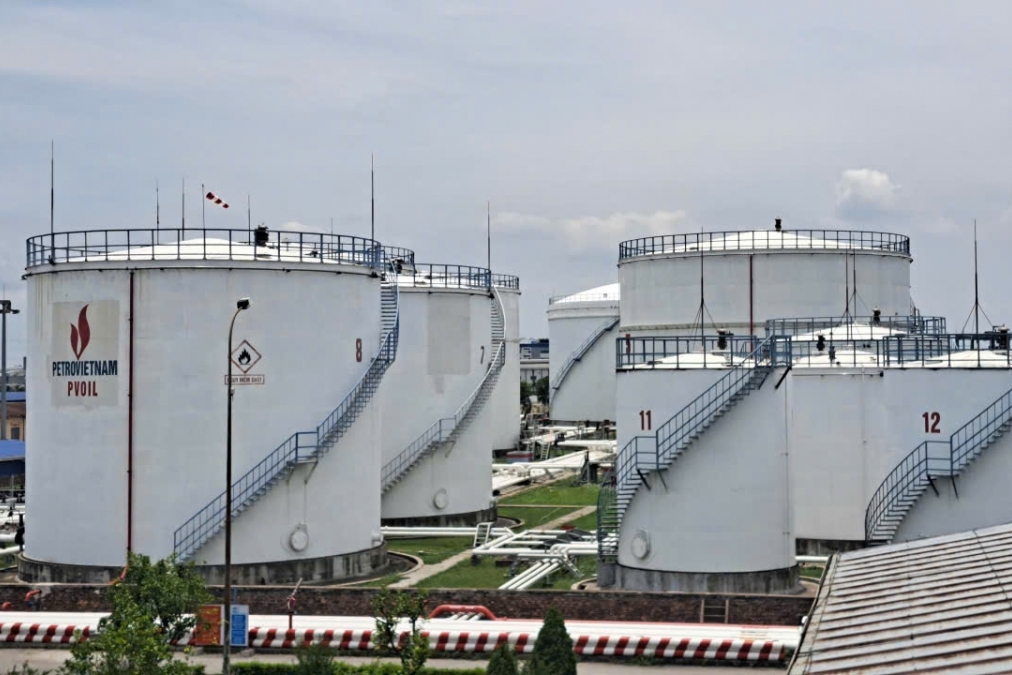
Căn cứ theo ý kiến của Cục Đầu tư nước ngoài (Bộ Tài chính) và ý kiến của Ban Quản lý các khu chế xuất và công nghiệp TP. Hồ Chí Minh thì hoạt động cung ứng xăng dầu của Công ty CP TM DV Hiệp Tân cho các doanh nghiệp chế xuất trong khu chế xuất Tân Thuận (các doanh nghiệp chế xuất chỉ sử dụng nhiên liệu để vận hành máy móc, thiết bị phục vụ hoạt động sản xuất hàng xuất khẩu trong nội bộ doanh nghiệp chế xuất) phù hợp với quy định về hoạt động chế xuất tại khoản 20 Điều 2 Nghị định số 35/2022/NĐ-CP.
Cục Hải quan đề nghị Chi cục Hải quan khu vực II căn cứ Luật Quản lý ngoại thương, Nghị định số 35/2022/NĐ-CP, Nghị định số 69/2018/NĐ-CP, Nghị định số 83/2014/NĐ-CP, Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC được sửa đổi, bổ sung tại Thông tư số 121/2015/TT-BTC về thực hiện thủ tục hải quan đối với hoạt động cung ứng nhiên liệu.
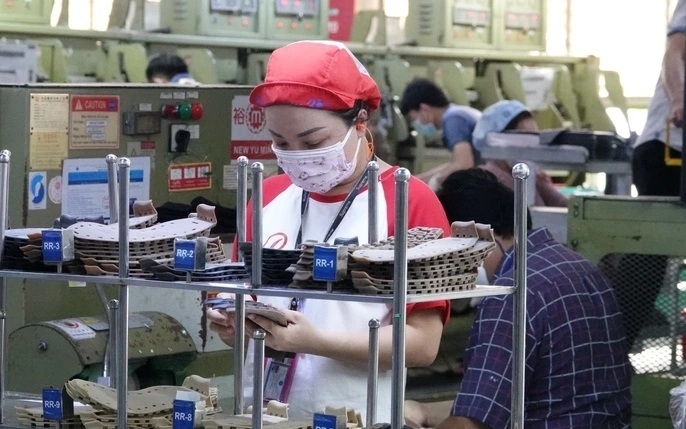 |
| Hoạt động sản xuất của các doanh nghiệp trong khu chế xuất Tân Thuận. |
Đối với mã loại hình sử dụng khi khai báo thủ tục hải quan, theo quy định Quyết định số 1357/QĐ-TCHQ của Tổng cục Hải quan (nay là Cục Hải quan) thì khi mua nhiên liệu từ nguồn tạm nhập tái xuất, Công ty CP TM DV Hiệp Tân sử dụng mã E13 (nhập hàng hóa khác vào doanh nghiệp chế xuất).
Khi bán lượng nhiên liệu này cho các doanh nghiệp chế xuất trong khu chế xuất Tân Thuận để vận hành máy móc, thiết bị phục vụ sản xuất hàng hóa xuất khẩu, Công ty CP TM DV Hiệp Tân sử dụng mã B13.
Các doanh nghiệp chế xuất trong khu chế xuất Tân Thuận sử dụng mã E13 khi mua nhiên liệu từ Công ty CP TM DV Hiệp Tân để vận hành máy móc, thiết bị phục vụ hoạt động sản xuất xuất khẩu trong nội bộ doanh nghiệp chế xuất.
Trong công tác quản lý sau thông quan và giám sát định kỳ đối với loại hình này chính là việc kiểm soát báo cáo quyết toán. Theo quy định tại Thông tư số 39/2018/TT-BTC và được cập nhật mới nhất bởi Thông tư số 121/2025/TT-BTC, cả đơn vị cung ứng và đơn vị sử dụng đều phải thực hiện báo cáo quyết toán theo Mẫu số 15/BCQT-NVL. Nghiệp vụ này đòi hỏi sự chuẩn xác tuyệt đối trong việc đối chiếu giữa lượng nhiên liệu nhập kho (E13), lượng xuất bán (B13) và lượng tiêu hao thực tế trong sản xuất. Cơ quan Hải quan (trực tiếp là Chi cục Hải quan khu vực II) đóng vai trò giám sát trọng yếu thông qua việc tăng cường kiểm tra thực tế hàng hóa, đảm bảo nhiên liệu được sử dụng đúng mục đích, đúng đối tượng và ngăn chặn các hành vi thẩm lậu nhiên liệu từ khu phi thuế quan vào nội địa trái quy định.
Để thắt chặt kỷ cương nghiệp vụ, Cục Hải quan yêu cầu các đơn vị làm thủ tục hải qua tăng cường công tác kiểm tra, giám sát hải quan đối với hàng hóa là nhiên liệu của Công ty CP TM DV Hiệp Tân, doanh nghiệp chế xuất mua nhiên liệu; đảm bảo sử dụng đúng mục đích, đối tượng.
Đồng thời, các đơn vị xây dựng kế hoạch kiểm tra tình hình sử dụng hàng hóa là nhiên liệu định kỳ hàng năm hoặc kiểm tra đột xuất khi có dấu hiệu vi phạm đối với hoạt động cung ứng nhiên liệu của Công ty CP TM DV Hiệp Tân và các doanh nghiệp chế xuất mua nguyên liệu.
Theo Cục Hải quan, dưới sự giám sát trực tiếp bằng mã loại hình và báo cáo quyết toán, tạo thành một quy trình khép kín, đảm bảo tính minh bạch và tuân thủ pháp luật trong hoạt động kinh doanh xăng dầu đặc thù tại các khu chế xuất hiện nay.