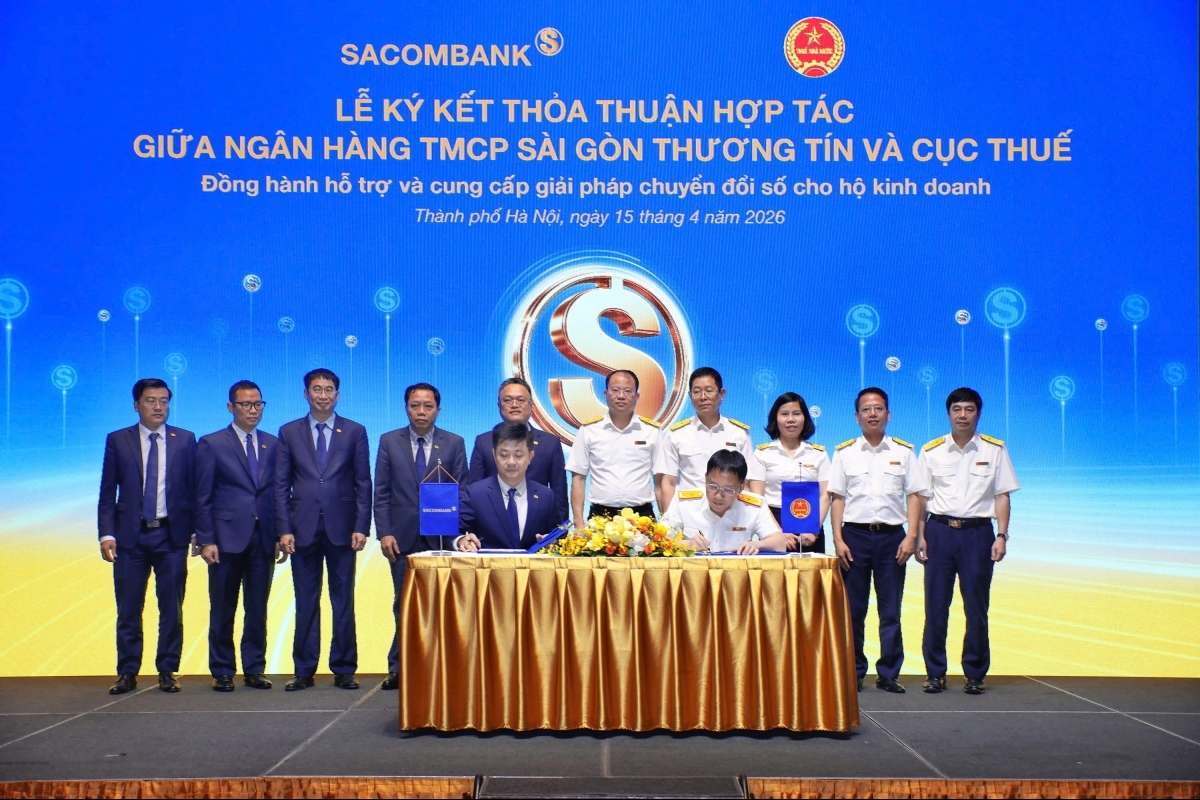

Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng
Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.


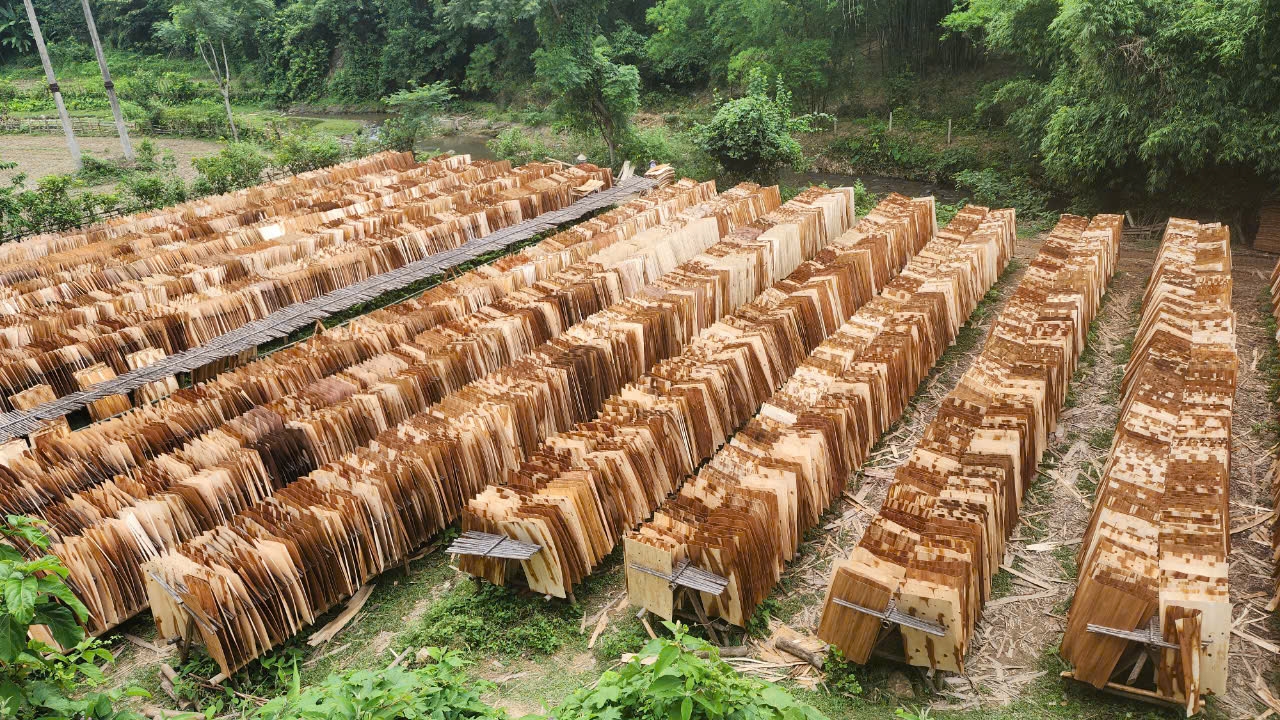 |
| Sản phẩm rừng trồng chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường do tổ chức, cá nhân tự sản xuất bán ra và ở khâu nhập khẩu thuộc đối tượng không chịu thuế GTGT. Ảnh: Minh họa. |
Theo Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí, căn cứ khoản 1 Điều 5 Luật thuế GTGT số 48/2024/QH15 (được sửa đổi, bổ sung theo Luật số 149/2025/QH15), sản phẩm rừng trồng chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường do tổ chức, cá nhân tự sản xuất bán ra và ở khâu nhập khẩu thuộc đối tượng không chịu thuế GTGT.
Quy định tại khoản 1 Điều 4 Nghị định số 181/2025/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 359/2025/NĐ-CP) cũng nêu rõ, “sơ chế thông thường” bao gồm các công đoạn như làm sạch, phơi, sấy, bóc vỏ, cắt, nghiền, bảo quản lạnh, ướp muối hoặc các hình thức bảo quản thông thường khác. Trường hợp chưa xác định rõ mức độ chế biến, Bộ Nông nghiệp và Môi trường sẽ căn cứ quy trình sản xuất để xác định.
Đối với hoạt động thương mại, trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế theo phương pháp khấu trừ mua sản phẩm gỗ rừng trồng sơ chế và bán lại cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp thuế GTGT, nhưng vẫn được khấu trừ thuế GTGT đầu vào. Quy định này áp dụng theo khoản 1 Điều 5 Luật thuế GTGT và khoản 1 Điều 4 Nghị định 181/2025/NĐ-CP.
Một nội dung khác cũng được Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí làm rõ đó là việc kê khai và nộp thuế. Cụ thể, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ thuế bán sản phẩm gỗ rừng trồng chỉ qua sơ chế thông thường cho hộ, cá nhân sản xuất, kinh doanh, các tổ chức, cá nhân khác, thì phải kê khai và nộp thuế GTGT theo thuế suất 10% theo quy định tại khoản 3 Điều 9 Luật thuế GTGT.
Nguyên nhân là mặt hàng gỗ không thuộc nhóm được áp dụng thuế suất 5% theo điểm d khoản 2 Điều 9 Luật thuế GTGT (quy định này loại trừ gỗ và măng).
Đối với hộ, cá nhân kinh doanh và các tổ chức nộp thuế GTGT theo phương pháp trực tiếp, khi bán sản phẩm gỗ rừng trồng sơ chế ở khâu thương mại, số thuế GTGT phải nộp được tính theo tỷ lệ 1% trên doanh thu theo quy định tại Nghị định 181/2025/NĐ-CP.
Các quy định nêu trên được áp dụng từ ngày 1/1/2026.