Liên quan đến vướng mắc của Chi cục Hải quan khu vực IV đối với lô hàng gặp tai nạn giao thông của doanh nghiệp chế xuất, Cục Hải quan làm rõ, do hàng hóa sử dụng trong khu phi thuế quan thuộc đối tượng không chịu thuế, nên cơ quan Hải quan không áp dụng quy định giảm thuế hư hỏng, mất mát theo Điều 18 Luật thuế Xuất khẩu, thuế nhập khẩu.
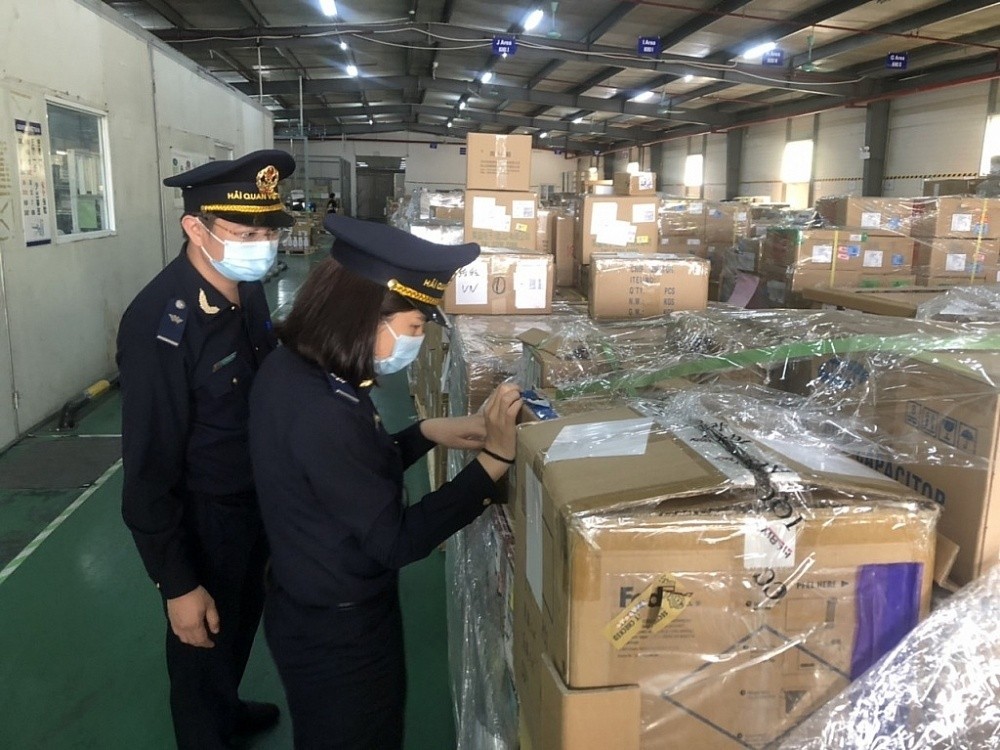 |
| Công chức Hải quan Hà Nam (Chi cục Hải quan khu vực IV) kiểm tra hàng hóa nhập khẩu. Ảnh: H.Nụ |
Theo Cục Hải quan, điểm c khoản 4 Điều 2 Luật thuế Xuất khẩu, thuế nhập khẩu quy định hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác thuộc đối tượng không chịu thuế nhập khẩu.
Cũng tại khoản 1 Điều 4 Luật thuế Xuất khẩu, thuế nhập khẩu quy định khu phi thuế quan là khu vực kinh tế nằm trong lãnh thổ Việt Nam, được thành lập theo quy định của pháp luật, có ranh giới địa lý xác định, ngăn cách với khu vực bên ngoài bằng hàng rào cứng, bảo đảm điều kiện cho hoạt động kiểm tra, giám sát, kiểm soát hải quan của cơ quan Hải quan và các cơ quan có liên quan đối với hàng hóa xuất nhập khẩu và phương tiện, hành khách xuất cảnh, nhập cảnh; quan hệ mua bán, trao đổi hàng hóa giữa khu phi thuế quan với bên ngoài là quan hệ xuất khẩu, nhập khẩu.
Khoản 1 Điều 18 Luật thuế Xuất khẩu, thuế nhập khẩu quy định rõ hàng hóa xuất nhập khẩu đang trong quá trình giám sát của cơ quan Hải quan nếu bị hư hỏng, mất mát được cơ quan, tổ chức có thẩm quyền giám định chứng nhận thì được giảm thuế.
Ngoài ra, tại khoản 20 Điều 5 Luật thuế Giá trị gia tăng số 48/2024/QH15 quy định hàng hóa là hàng hóa, dịch vụ được mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau thuộc đối tượng không chịu thuế giá trị gia tăng.
Đối chiếu với các quy định hiện hành, Cục Hải quan cho rằng, đối với số lượng hàng hóa bị tổn thất do tai nạn của doanh nghiệp chế xuất (đáp ứng điều kiện khu phi thuế quan) là hàng hóa thuộc đối tượng không chịu thuế nhập khẩu, không chịu thuế giá trị gia tăng nên không phát sinh số tiền thuế phải nộp. Do đó, không thuộc các trường hợp giảm thuế theo quy định tại Điều 18 Luật thuế Xuất khẩu, thuế nhập khẩu.
Liên quan đến việc xử lý hàng hóa của doanh nghiệp chế xuất bị thiệt hại do nguyên nhân khách quan, Cục Hải quan đã có các công văn số 3232/TCHQ-TXNK ngày 19/5/2020; số 5625/TCHQ-TXNK ngày 1/11/2023 hướng dẫn thực hiện cụ thể.