Sự bùng nổ của thương mại điện tử và các nền tảng xuyên biên giới đã mở ra cơ hội thu nhập khổng lồ cho các Freelancer, KOL, KOC và nhà sáng tạo nội dung. Việc xác định đúng ngành nghề, tổng hợp doanh thu đa nguồn và lưu trữ đầy đủ chứng từ là ba việc "sống còn" mà bất kỳ ai đang kiếm tiền trên môi trường số phải thực hiện. Những điểm mới tại Nghị định số 253/2026/NĐ-CP không chỉ giúp cá nhân thực hiện đúng nghĩa vụ mà còn là căn cứ quan trọng để đối chiếu và bảo vệ quyền lợi khi cơ quan thuế kiểm tra.
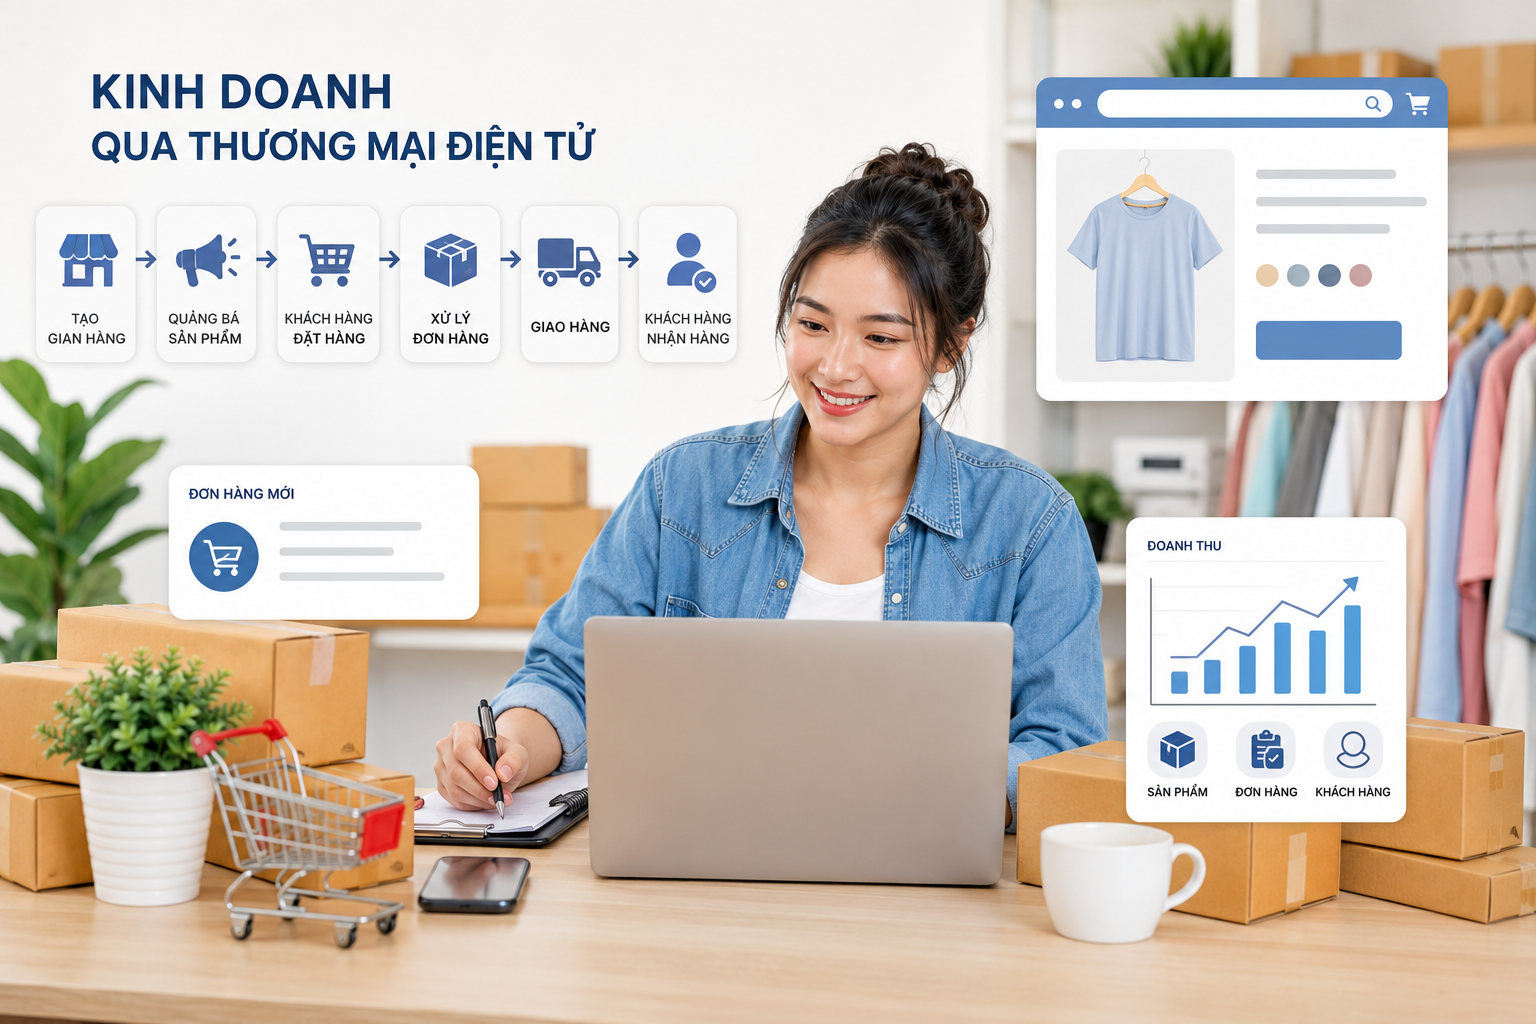 |
| Ảnh minh họa có sự hỗ trợ bởi AI |
Nghĩa vụ thuế được xác định căn cứ vào chủ thể và bản chất hoạt động
Trong những năm gần đây đã có sự chuyển dịch mạnh mẽ trong phương thức tạo ra thu nhập, khi các hình thức kinh doanh không còn bó hẹp trong các văn phòng truyền thống. Theo đó, hàng triệu người Việt Nam đang kiếm tiền từ việc livestream bán hàng, làm tiếp thị liên kết (affiliate), cung cấp dịch vụ số hay sáng tạo nội dung trên các nền tảng như: TikTok, YouTube, Facebook. Tuy nhiên, một thực tế tồn tại là nhiều cá nhân vẫn còn rất băn khoăn, thậm chí mơ hồ trong việc xác định mình thuộc đối tượng nộp thuế nào và cách tính thuế ra sao.
Để giải quyết những vướng mắc này, các văn bản pháp luật mới, đặc biệt là Nghị định số 253/2026/NĐ-CP, đã được ban hành nhằm cụ thể hóa Luật thuế Thu nhập cá nhân (TNCN) trong bối cảnh kinh tế số. Theo Trưởng ban Pháp chế (Cục Thuế) Nguyễn Thị Lan Anh, đây là khung pháp lý quan trọng giúp cá nhân tự tin thực hiện nghĩa vụ mà không lo ngại các rủi ro pháp lý về sau.
Cụ thể, Nghị định số 253/2026/NĐ-CP tiếp tục cụ thể hóa các quy định của Luật thuế TNCN về người nộp thuế, thu nhập chịu thuế và phương pháp xác định nghĩa vụ thuế. Điểm cần lưu ý là kinh doanh qua sàn thương mại điện tử, mạng xã hội, ứng dụng hoặc đồng thời qua nhiều kênh không tạo ra một loại thuế riêng. Nghĩa vụ thuế vẫn được xác định căn cứ vào chủ thể, bản chất hoạt động, loại thu nhập và doanh thu thực tế phát sinh.
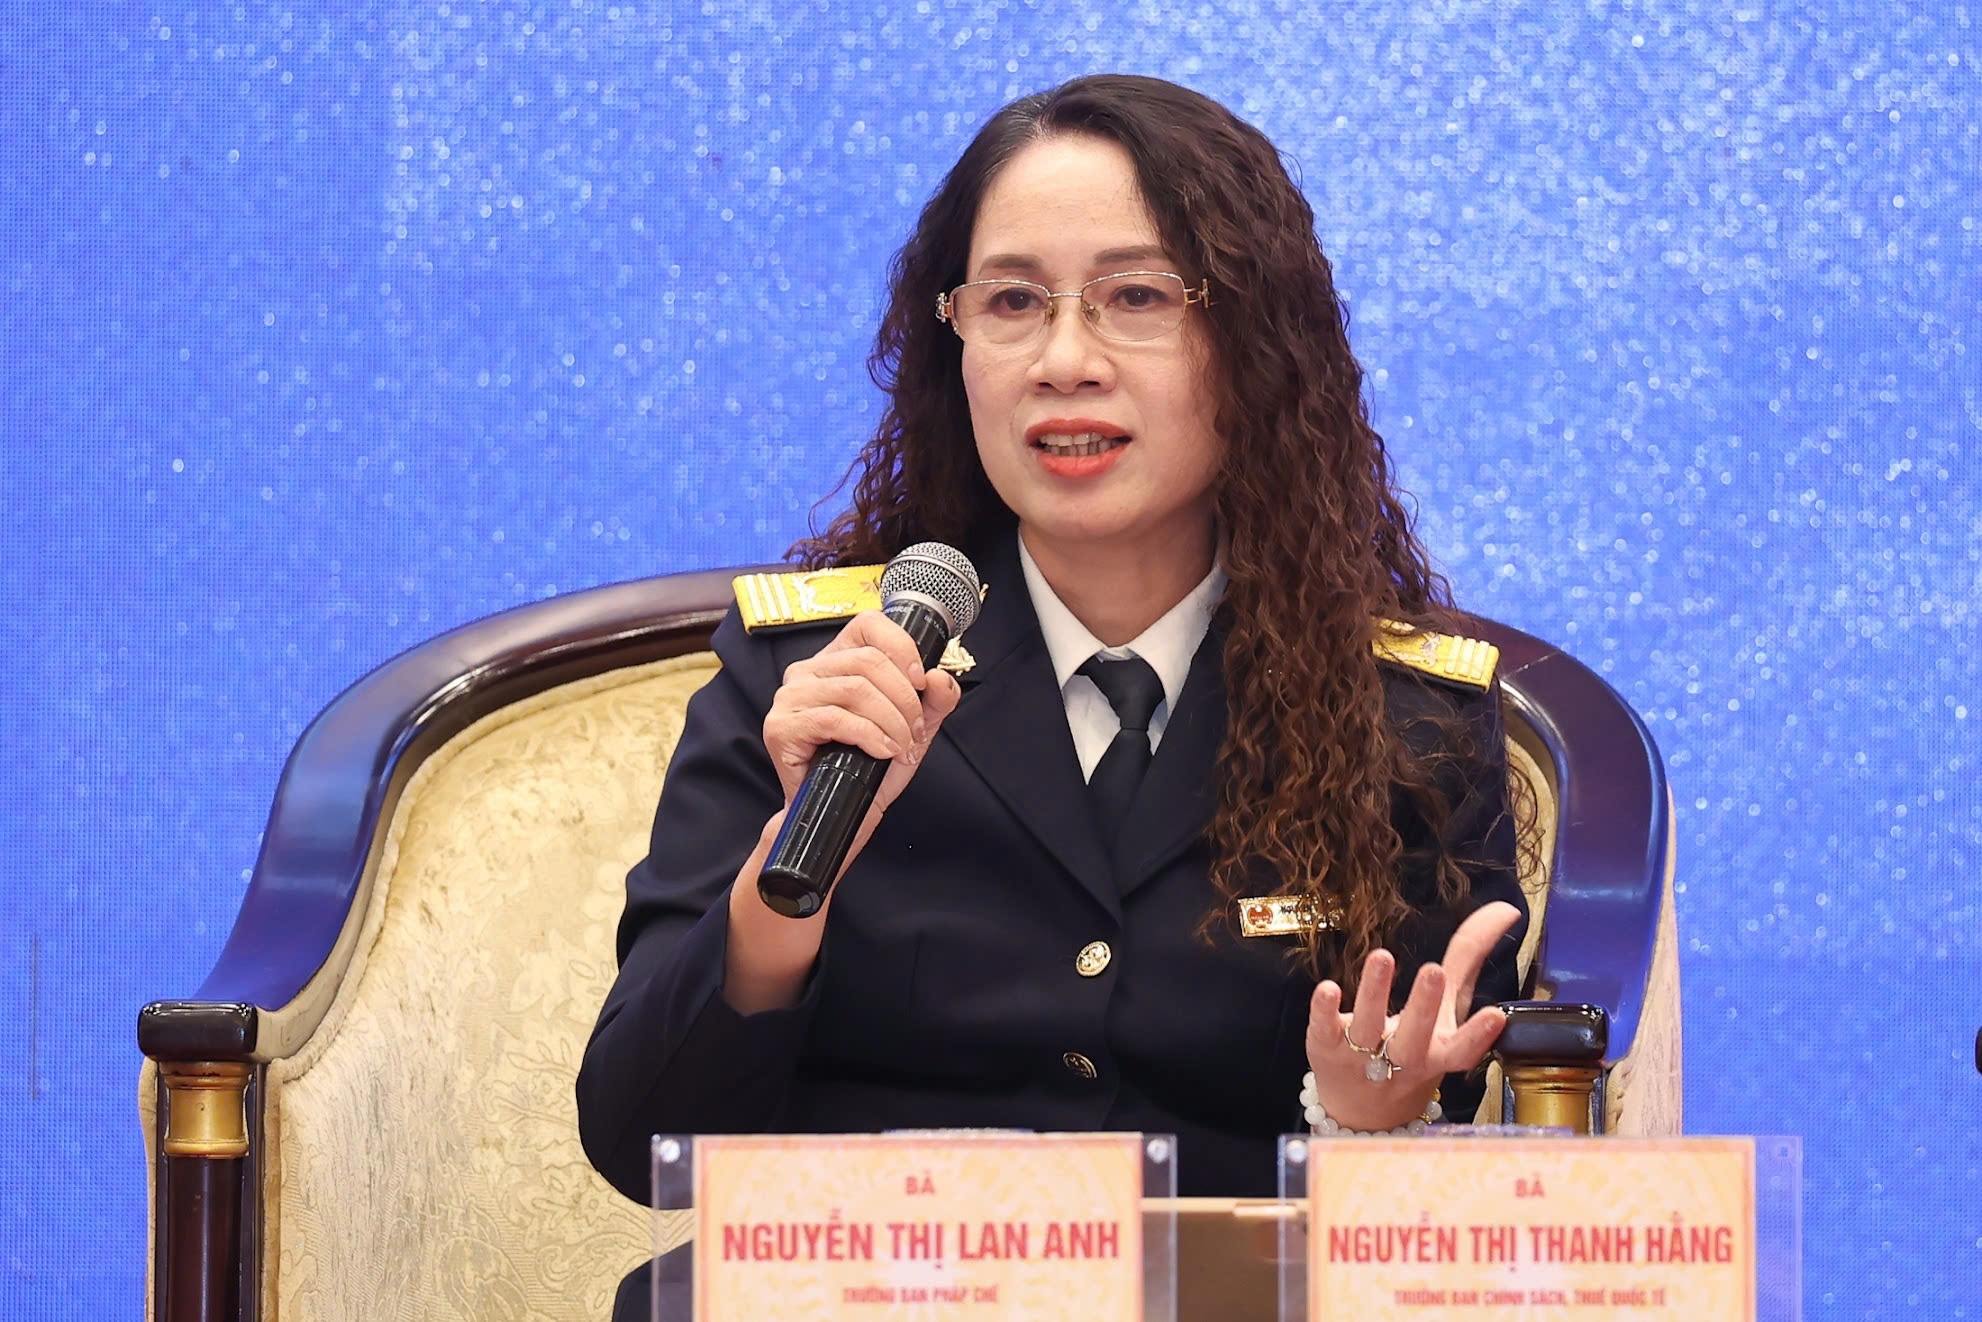 | | Trưởng ban Pháp chế (Cục Thuế) Nguyễn Thị Lan Anh | |
Để xác định đúng nghĩa vụ, cá nhân cần căn cứ vào hợp đồng và quyền lợi, nghĩa vụ thực tế của các bên, cách thức tổ chức hoạt động và bản chất khoản thu để xác định đó là thu nhập từ kinh doanh hay thu nhập từ tiền lương, tiền công hoặc loại thu nhập khác theo quy định.
Ví dụ trong thực tế, các tên gọi như KOL, KOC, affiliate, freelancer, hoặc người sáng tạo nội dung chỉ là cách gọi phổ biến trên thị trường, không phải là các loại thu nhập độc lập trong pháp luật thuế.
Về xác định nghĩa vụ thuế của cá nhân kinh doanh: Đối với cá nhân cư trú có thu nhập từ kinh doanh, chính sách thuế được thực hiện theo Luật thuế TNCN, Nghị định số 68/2026/NĐ-CP và các văn bản sửa đổi, bổ sung. Nghị định số 253/2026/NĐ-CP và Phụ lục kèm theo là căn cứ để đối chiếu nhóm ngành, nghề và thuế suất tương ứng. Trường hợp cá nhân đồng thời bán hàng, cung cấp dịch vụ, quảng cáo hoặc cung cấp nội dung số thì cần theo dõi, phân loại doanh thu theo từng hoạt động để áp dụng đúng quy định.
Đối với cá nhân không cư trú có thu nhập từ kinh doanh phát sinh tại Việt Nam thực hiện nghĩa vụ thuế theo quy định, kể cả trường hợp hoạt động được thực hiện thông qua nền tảng ở nước ngoài. Việc xác định thuế căn cứ vào doanh thu phát sinh tại Việt Nam và thuế suất tương ứng. Nội dung này cần được đặt trong mối liên hệ với cơ chế quản lý thuế, khấu trừ, khai thay và nộp thay đối với hoạt động thương mại điện tử theo Nghị định số 252/2026/NĐ-CP.
Hiện nay, nhiều cá nhân khi nhận thu nhập từ các đơn vị chi trả thường được khấu trừ tại nguồn 10% thuế TNCN. Điều này dẫn đến một tâm lý chủ quan rằng nghĩa vụ thuế đã được hoàn tất.
Bà Lan Anh khẳng định, đây là một quan niệm chưa đầy đủ. Việc khấu trừ 10% tại nguồn trong nhiều trường hợp không phải là nghĩa vụ cuối cùng. Cá nhân cần phải rà soát lại tổng thu nhập trong kỳ và bản chất của các khoản thu đó. Nếu tổng thu nhập đạt đến ngưỡng phải quyết toán hoặc nếu cá nhân đó hoạt động theo chế độ “cá nhân kinh doanh” theo quy định của pháp luật, họ vẫn phải thực hiện các thủ tục khai thuế và quyết toán bổ sung. Việc bỏ qua bước này có thể dẫn đến tình trạng chậm nộp hoặc thiếu thuế, gây ra những rắc rối pháp lý không đáng có khi cơ quan thuế thực hiện rà soát, đối chiếu.
Ba lưu ý “vàng” cho cá nhân kinh doanh trên nền tảng số
Bà Lan Anh cho rằng, để đảm bảo tuân thủ đúng pháp luật và tối ưu hóa hoạt động kinh doanh, người nộp thuế cần thực hiện nghiêm túc ba vấn đề sau:
Thứ nhất, là xác định đúng loại thu nhập và ngành nghề: Cần đối chiếu thực tế hoạt động của mình với các nhóm ngành nghề quy định tại Phụ lục của Nghị định số 253/2026/NĐ-CP để áp dụng thuế suất tương ứng. Đặc biệt, với những người làm đa nhiệm (vừa bán hàng, vừa quảng cáo, vừa cung cấp nội dung số), việc phân loại doanh thu cho từng mảng là bắt buộc để tránh bị áp mức thuế cao nhất cho toàn bộ doanh thu.
Thứ hai, tổng hợp doanh thu đa kênh: Kinh doanh đa kênh (Multi-channel) là xu hướng, nhưng doanh thu phải được quy về một mối. Cá nhân phải có trách nhiệm tổng hợp đầy đủ doanh thu từ tất cả các sàn TMĐT, ứng dụng và mạng xã hội mà mình tham gia.
Thứ ba, lưu trữ hồ sơ chứng từ: Đây thường là điểm yếu của các cá nhân kinh doanh tự do. Theo quy định, việc lưu giữ hợp đồng, dữ liệu giao dịch, bảng đối soát, sao kê ngân hàng và các chứng từ khấu trừ là bắt buộc. Những tài liệu này không chỉ phục vụ việc xác định nghĩa vụ thuế mà còn là bằng chứng bảo vệ người nộp thuế trong các đợt kiểm tra, đối chiếu của cơ quan chức năng.
Thông điệp xuyên suốt từ các nhà quản lý là: “Kinh doanh đa kênh không làm thay đổi bản chất nghĩa vụ thuế”. Sự minh bạch và trung thực trong kê khai và có hồ sơ đối chiếu không chỉ là nghĩa vụ pháp lý mà còn là nền tảng để các cá nhân xây dựng uy tín và phát triển bền vững trong môi trường kinh tế số cạnh tranh khốc liệt. Việc hiểu rõ các quy định về thuế, đặc biệt là Nghị định số 253/2026/NĐ-CP chính là “tấm khiên” bảo vệ tốt nhất cho mọi nhà sáng tạo nội dung và người kinh doanh online hiện nay.