Cục Thuế vừa hướng dẫn Thuế TP. Đồng Nai về xử lý tiền thuê đất đối với dự án đã được miễn, giảm tiền thuê đất nhưng thực hiện chuyển nhượng. Theo đó, việc xác định nghĩa vụ tài chính phải căn cứ quy định pháp luật đất đai và chính sách thu tiền thuê đất tại từng thời kỳ.
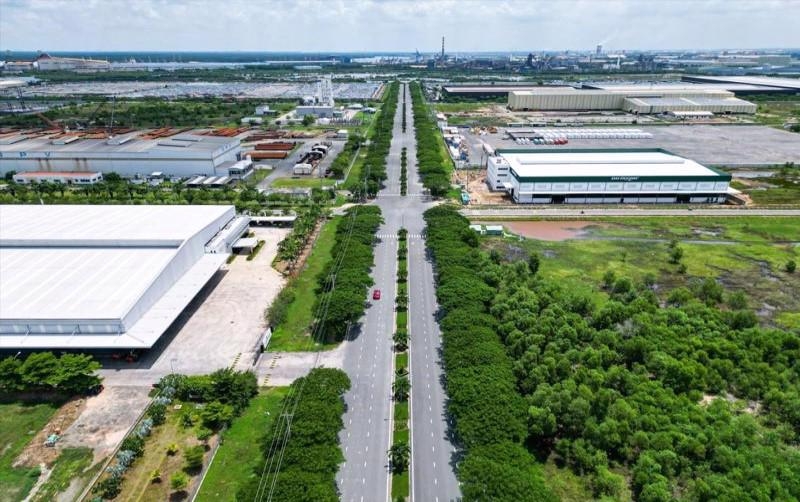 |
| Xác định nghĩa vụ tài chính về tiền thuê đất khi chuyển nhượng dự án phải căn cứ quy định của pháp luật từng thời kỳ. |
Tại Công văn số 3634/CT-CS ngày 3/6/2026, Cục Thuế cho biết, đã nhận được đề nghị của Thuế tỉnh Đồng Nai (nay là Thuế TP. Đồng Nai) về việc hướng dẫn xử lý tiền thuê đất đối với dự án đầu tư có phát sinh hoạt động chuyển nhượng.
Cụ thể, đối với các trường hợp áp dụng theo Luật Đất đai năm 2013, khoản 7 Điều 12 Thông tư số 77/2014/TT-BTC quy định việc xử lý tài chính trong trường hợp người được Nhà nước cho thuê đất đã được miễn, giảm tiền thuê đất theo quy định tại Điều 19 và Điều 20 Nghị định số 46/2014/NĐ-CP, sau đó được cơ quan nhà nước có thẩm quyền cho phép chuyển nhượng dự án theo quy định của pháp luật.
Đối với các trường hợp thực hiện theo Luật Đất đai năm 2024, khoản 7 Điều 38 Nghị định số 103/2024/NĐ-CP, được sửa đổi, bổ sung tại Nghị định số 291/2025/NĐ-CP và Nghị định số 50/2026/NĐ-CP đã quy định cụ thể việc xử lý tiền thuê đất khi người sử dụng đất chuyển nhượng, góp vốn bằng quyền sử dụng đất hoặc chuyển nhượng dự án đầu tư gắn với quyền sử dụng đất.
Theo đó, đối với trường hợp Nhà nước cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê đất và đã được miễn, giảm tiền thuê đất, khi thực hiện chuyển nhượng hoặc góp vốn bằng quyền sử dụng đất theo quy định của pháp luật, thì cơ quan có thẩm quyền sẽ xác định số tiền thuê đất đã được miễn, giảm để thực hiện thu hồi theo quy định.
Cục Thuế cho biết, khi thực hiện các thủ tục chuyển nhượng, góp vốn bằng quyền sử dụng đất, văn phòng đăng ký đất đai có trách nhiệm chuyển thông tin địa chính cho cơ quan Thuế để làm căn cứ xác định số tiền thuê đất phải nộp. Đồng thời, cơ quan quản lý đất đai và văn phòng đăng ký đất đai có trách nhiệm xác định đối tượng được miễn, giảm; diện tích đất được miễn, giảm; thời gian miễn, giảm và số tiền thuê đất đã được ưu đãi để gửi cơ quan Thuế.
Trên cơ sở đó, cơ quan Thuế sẽ tính toán nghĩa vụ tài chính phát sinh và thông báo cho người sử dụng đất theo quy định.
Liên quan đến trường hợp cụ thể là chuyển nhượng dự án đầu tư Cụm công nghiệp Nhà Bích, Cục Thuế nhấn mạnh, nếu việc giao đất, cho thuê đất và chuyển nhượng dự án được thực hiện đúng quy định pháp luật thì Thuế TP. Đồng Nai cần căn cứ hồ sơ thực tế và các quy định hiện hành để xử lý theo đúng quy định của pháp luật.