Vướng mắc của doanh nghiệp về xác định tính chất hàng hóa và nghĩa vụ thuế GTGT đối với quà tặng khách hàng; chính sách thuế TNCN đối với khoản chi hỗ trợ tiền đào tạo nâng cao trình độ... đã được Thuế tỉnh Khánh Hòa giải đáp kịp thời.
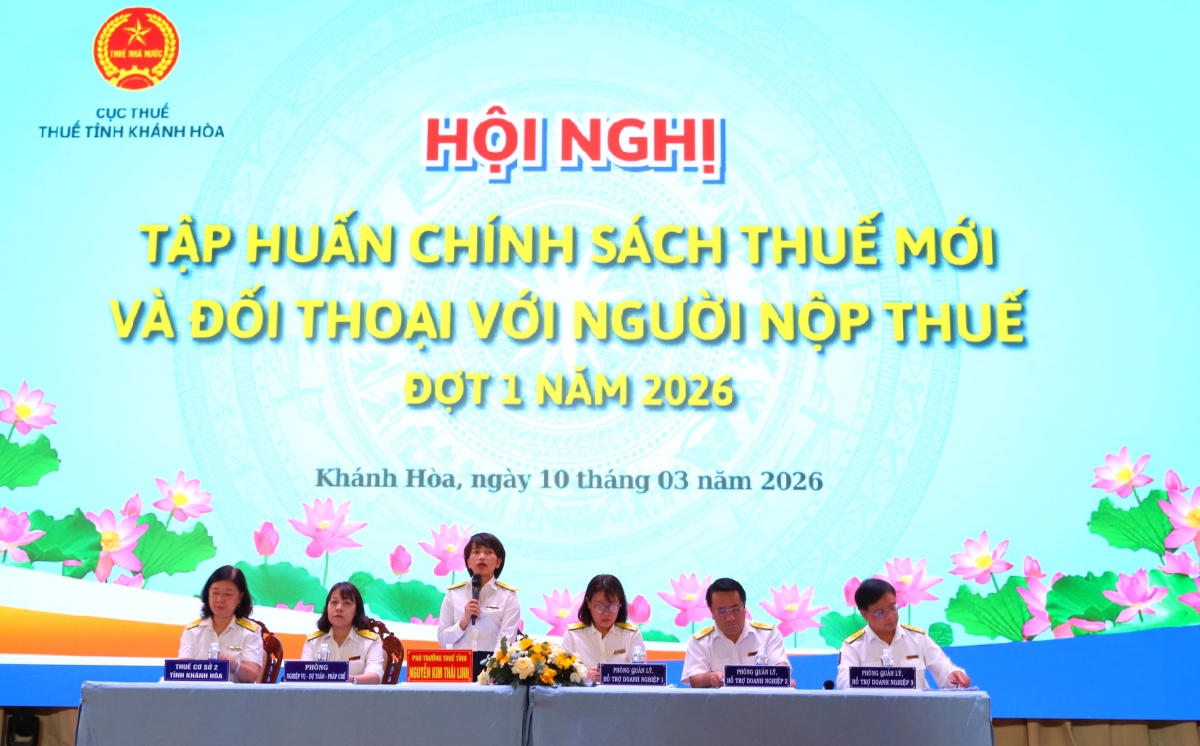 |
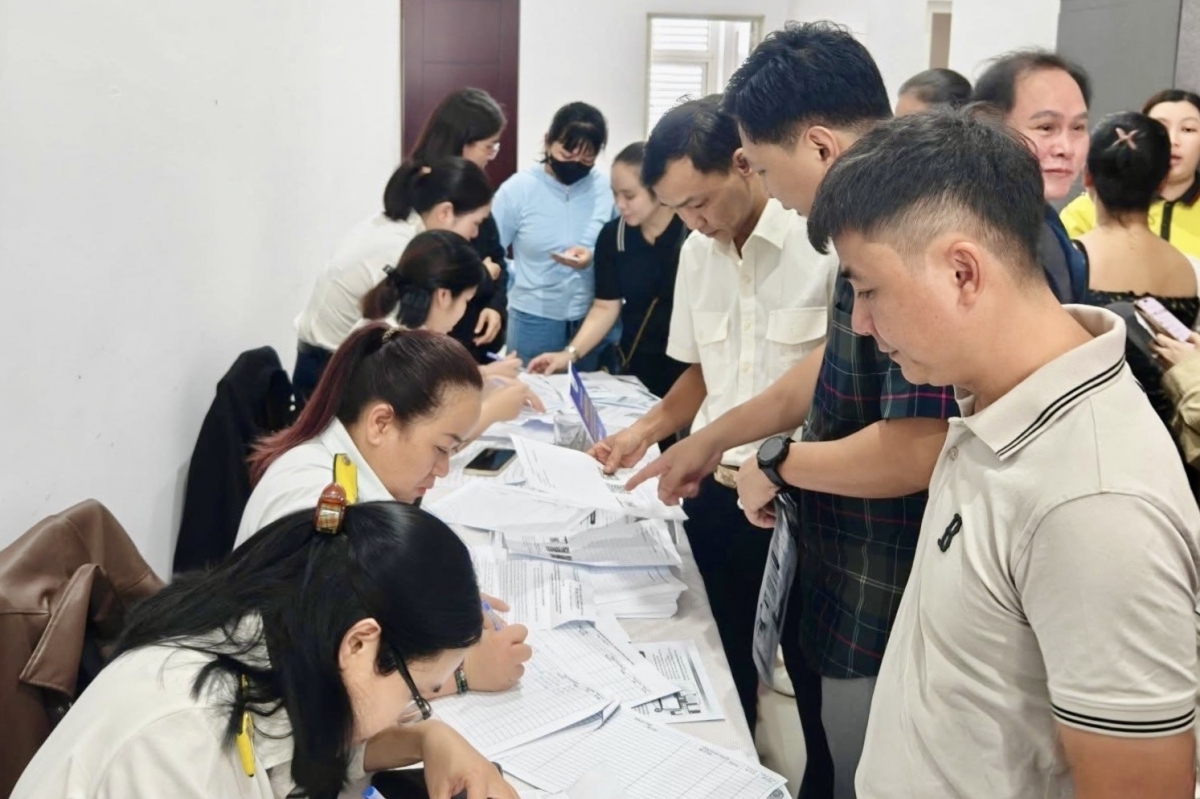
| Hội nghị hướng dẫn chính sách của Thuế tỉnh Khánh Hòa mới đây. Ảnh: K.H |
Thuế GTGT đối với quà tặng
Thuế tỉnh Khánh Hòa vừa có văn bản trả lời Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam - Chi nhánh Ninh Thuận về xác định tính chất hàng hóa và nghĩa vụ thuế GTGT đối với quà tặng khách hàng.
Theo Thuế tỉnh Khánh Hòa, căn cứ Điều 9 Mục 2 Nghị định số 81/2018/NĐ-CP ngày 22/5/2018 của Chính phủ quy định chi tiết Luật Thương mại về hoạt động xúc tiến thương mại quy định:
“Mục 2. Các hình thức khuyến mại: Điều 9. Tặng hàng hóa, cung ứng dịch vụ không thu tiền. Thương nhân thực hiện khuyến mại tặng hàng hóa, cung ứng dịch vụ không thu tiền theo cách thức sau:
Tặng hàng hóa, cung ứng dịch vụ không thu tiền có kèm theo việc mua bán hàng hóa, cung ứng dịch vụ;
Tặng hàng hóa, cung ứng dịch vụ không thu tiền không kèm theo việc mua bán hàng hóa, cung ứng dịch vụ.
Tại Khoản 2 Điều 6 Nghị định số 181/2025/NĐ-CP về giá tính thuế đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho và hàng hóa, dịch vụ dùng để khuyến mại, quy định:
Đối với hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại, giá tính thuế được xác định bằng không (0), trừ trường hợp bán hàng, cung cấp dịch vụ với giá thấp hơn giá bán hàng, cung cấp dịch vụ trước đó, được áp dụng trong thời gian khuyến mại (khuyến mại bằng hình thức giảm giá) thì giá tính thuế là giá bán đã giảm áp dụng trong thời gian khuyến mại đã đăng ký hoặc thông báo theo quy định của pháp luật thương mại về hoạt động xúc tiến thương mại.
Các hình thức khuyến mại của hàng hóa, dịch vụ khuyến mại có giá tính thuế bằng không (0) hoặc giá tính thuế của hàng hóa, dịch vụ bán ra không bao gồm giá trị của hàng hóa, dịch vụ dùng để khuyến mại, cụ thể như sau:
a) Đưa hàng mẫu, cung cấp dịch vụ mẫu để khách hàng dùng thử không phải trả tiền thì hàng mẫu, dịch vụ mẫu có giá tính thuế bằng không (0).
b) Tặng hàng hóa, cung cấp dịch vụ không thu tiền thì hàng hóa, dịch vụ tặng có giá tính thuế bằng không (0).
c) Bán hàng hóa, cung cấp dịch vụ có kèm theo phiếu mua hàng hóa, phiếu sử dụng dịch vụ thì giá tính thuế của hàng hóa, dịch vụ không bao gồm giá trị phiếu mua hàng hóa, phiếu sử dụng dịch vụ.
d) Bán hàng hóa, cung cấp dịch vụ có kèm theo phiếu dự thi cho khách hàng để chọn người trao thưởng theo thể lệ và giải thưởng đã công bố (hoặc các hình thức tổ chức thi và trao thưởng khác tương đương) thì giá tính thuế của hàng hóa, dịch vụ không bao gồm giá trị của hàng hóa, dịch vụ trúng thưởng theo phiếu dự thi (nếu có).
đ) Bán hàng hóa, cung cấp dịch vụ kèm theo việc tham dự các chương trình mang tính may rủi mà việc tham gia chương trình gắn liền với việc mua hàng hóa, dịch vụ và việc trúng thưởng dựa trên sự may mắn của người tham gia theo thể lệ và giải thưởng đã công bố thì giá tính thuế của hàng hóa, dịch vụ không bao gồm giá trị của hàng hóa, dịch vụ dùng để trao thưởng.
e) Tổ chức chương trình khách hàng thường xuyên, theo đó việc tặng thưởng cho khách hàng căn cứ trên số lượng hoặc trị giá mua hàng hóa, dịch vụ mà khách hàng thực hiện được thể hiện dưới hình thức thẻ khách hàng, phiếu ghi nhận sự mua hàng hóa, dịch vụ hoặc các hình thức khác thì giá tính thuế không bao gồm giá trị của thẻ khách hàng, phiếu ghi nhận sự mua hàng hóa, dịch vụ hoặc các hình thức khác.
Trường hợp bán hàng hóa, cung cấp dịch vụ quy định tại khoản này nhưng không thực hiện theo quy định về khuyến mại của pháp luật về thương mại thì giá tính thuế thực hiện như hàng hóa biếu, tặng, cho quy định tại khoản 1 Điều này.
Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ không phân biệt đã thu được tiền hay chưa thu được tiên. Trường hợp người cung cấp dịch vụ có thu tiên trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng).
Căn cứ các quy định trên, Thuế tỉnh Khánh Hòa cho biết, trường hợp Ngân hàng Nông nghiệp và Phát triển Việt Nam - Chi nhánh Ninh Thuận có phát sinh việc tặng quà cho khách hàng theo quy định của pháp luật thương mại về hoạt động xúc tiến thương mại, thực hiện kê khai thuế theo quy định tại Khoản 2 Điều 6 Nghị định số 181/2025/NĐ-CP và lập hóa đơn theo theo quy định tại Khoản 1 Điều 4, Khoản 2 Điều 9 Nghị định số 123/2020/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 70/2025/NĐ-CP).
Thuế TNCN đối với chi phí đào tạo
Giải đáp vướng mắc về chính sách thuế TNCN đối với khoản chi hỗ trợ tiền đào tạo nâng cao trình độ của Bệnh viện Đa khoa Khánh Hòa, Thuế tỉnh Khánh Hòa hướng dẫn:
Căn cứ Khoản 3 Điều 62 Bộ luật Lao động số 15/2019/QH14 ngày 20/11/2019 của Quốc hội quy định về hợp đồng đào tạo nghề giữa người sử dụng lao động, người lao động và chi phí đào tạo nghề:
“Điều 62. Hợp đồng đào tạo nghề giữa người sử dụng lao động, người lao động và chi phí đào tạo nghề.
Chi phí đào tạo bao gồm các khoản chi có chứng từ hợp lệ về chi phí trả cho người dạy, tài liệu học tập, trường, lớp, máy, thiết bị, vật liệu thực hành, các chi phí khác hỗ trợ cho người học và tiền lương, tiền đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người học trong thời gian đi học.
Trường hợp người lao động được gửi đi đào tạo ở nước ngoài thì chi phí đào tạo còn bao gồm: chi phí đi lại, chi phí sinh hoạt trong thời gian đào tạo
Căn cứ khoản 2 Điều 3 Luật thuế TNCN số 109/2025/QH15 ngày 10/12/2025 quy định về thu nhập chịu thuế.
Trường hợp Bệnh viện Đa khoa Khánh Hòa có phát sinh khoản chi trả hỗ trợ tiền đào tạo nâng cao trình độ, tay nghề cho người lao động thì chính sách thuế TNCN đối với khoản chi này áp dụng như sau:
Đối với các kỳ tính thuế từ năm 2025 trở về trước, trường hợp khoản chỉ này phù hợp với công việc chuyên môn, nghiệp vụ của người lao động và có đầy đủ hóa đơn, chứng từ hợp pháp thì không tính vào thu nhập chịu thuế TNCN của người lao động theo quy định tại đ.6 điểm d khoản 2 Điều 2 Thông tư số 111/2013/TT-BTC nêu trên.
Đối với các kỳ tính thuế kể từ năm 2026, tại Luật thuế TNCN số 109/2025/QH15 không có quy định cụ thể khoản chi này thuộc diện không tính vào thu nhập chịu thuế TNCN.
Theo Thuế tỉnh Khánh Hòa, hiện nay, Chính phủ vẫn chưa ban hành Nghị định quy định chi tiết một số điều của Luật thuế TNCN số 109/2025/QH15. Vì vậy, Bệnh viện cần theo dõi các quy định liên quan đến khoản chi này khi Nghị định quy định chi tiết một số điều của Luật thuế TNCN được ban hành để đảm bảo việc kê khai, nộp thuế TNCN theo quy định.