Từ đầu năm đến ngày 19/9/2026, Thuế cơ sở 6 tỉnh Lào Cai quản lý 266 hộ, cá nhân kinh doanh thương mại điện tử có mã số thuế đuôi - 888. Qua tuyên truyền, hướng dẫn, các hộ, cá nhân đã kê khai 316 tỷ đồng doanh thu và nộp khoảng 4,4 tỷ đồng tiền thuế vào ngân sách nhà nước.
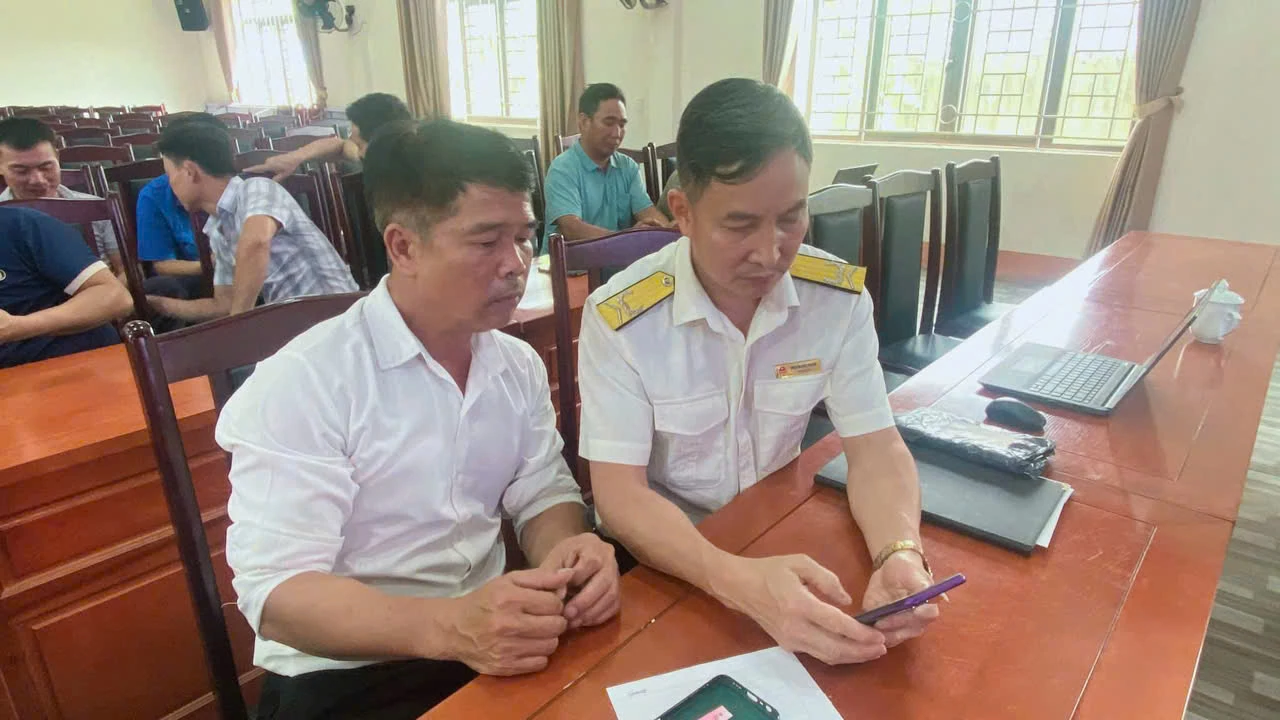 |
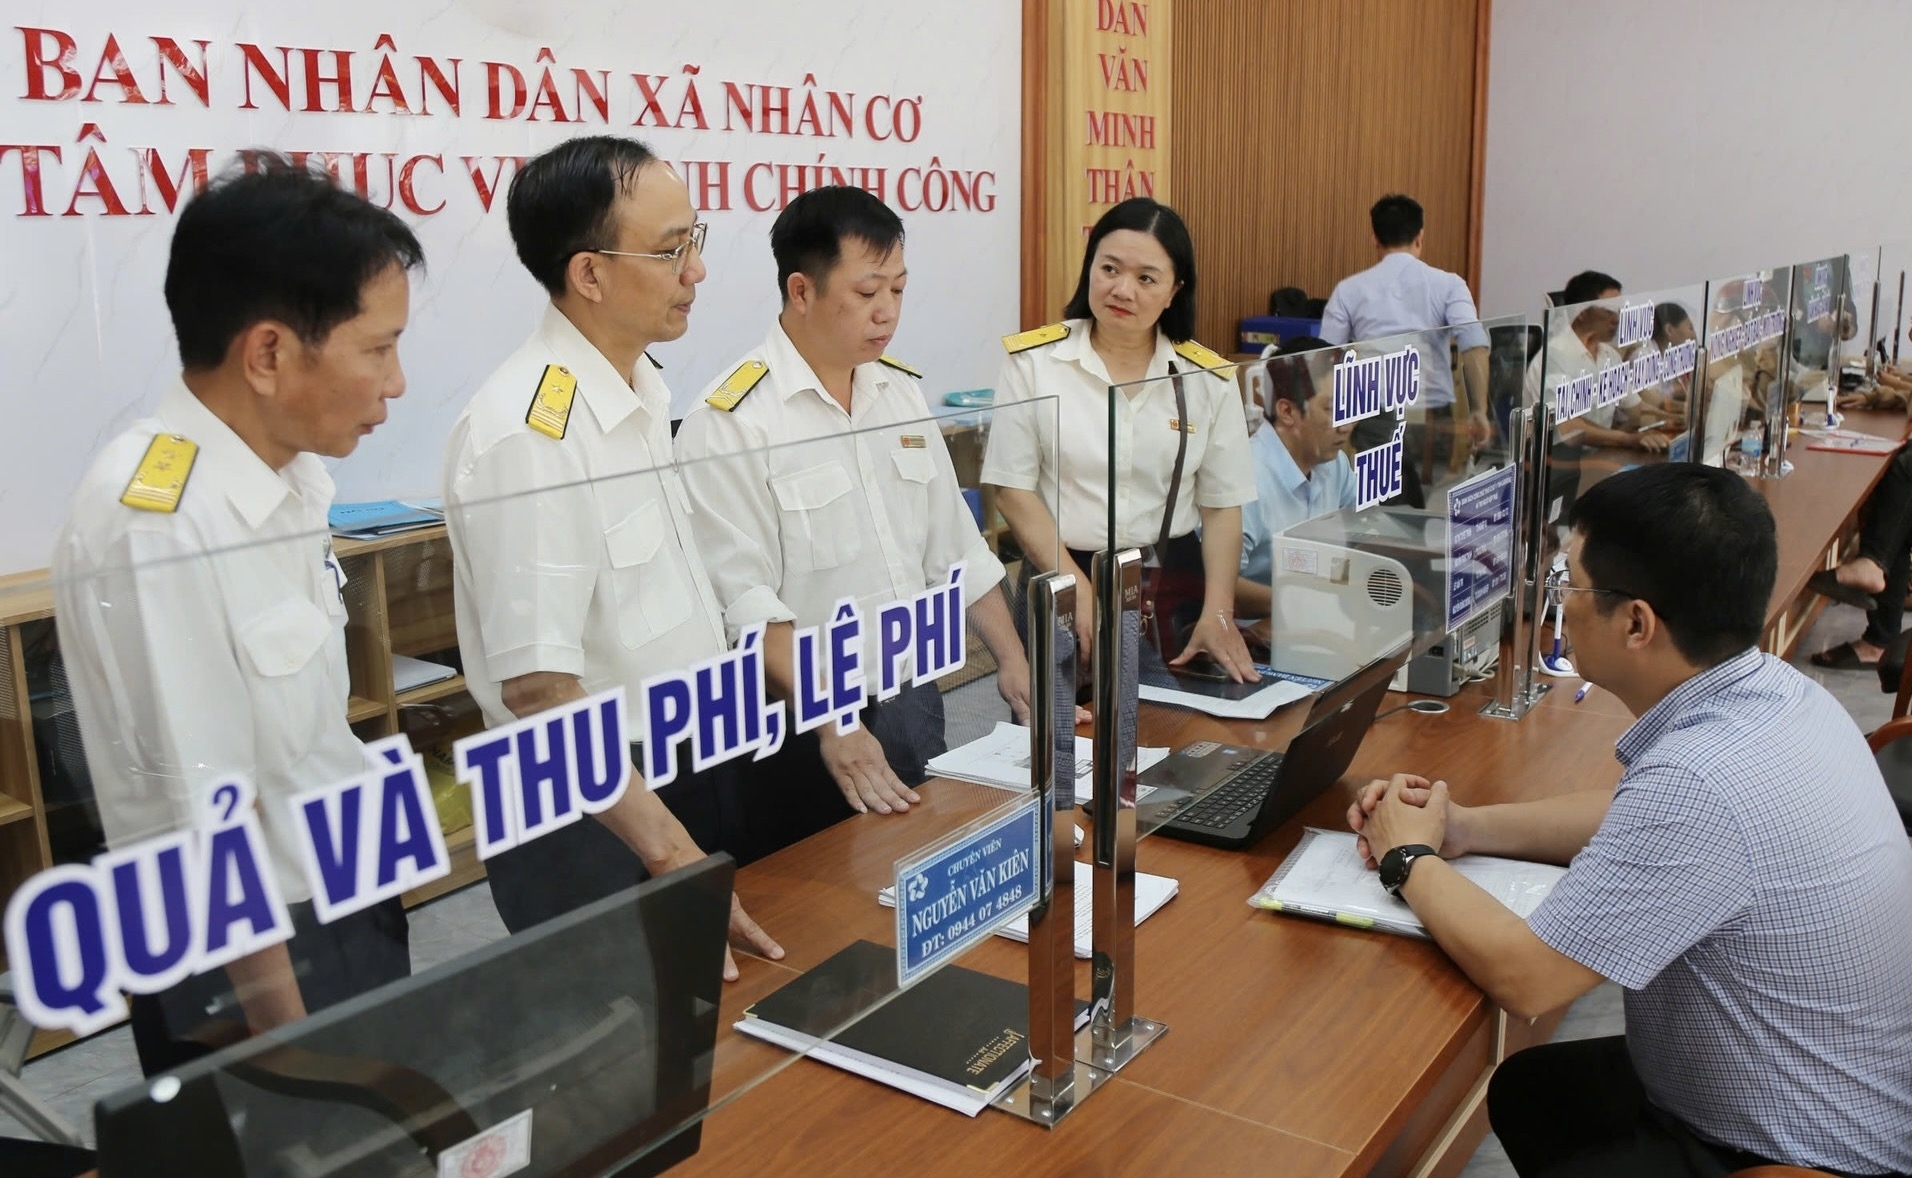
| Công chức Thuế cơ sở 6 tỉnh Lào Cai tuyên truyền, hướng dẫn, các hộ, cá nhân đã kê khai, thực hiện nghĩa vụ thuế trên eTax Mobile. Ảnh: Thuế cơ sở 6 tỉnh Lào Cai. |
Từ đầu năm đến ngày 19/9/2026, Thuế cơ sở 6 tỉnh Lào Cai quản lý 266 hộ, cá nhân kinh doanh thương mại điện tử có mã số thuế đuôi - 888. Qua tuyên truyền, hướng dẫn, các hộ, cá nhân đã kê khai 316 tỷ đồng doanh thu và nộp khoảng 4,4 tỷ đồng tiền thuế vào ngân sách nhà nước.
Lãnh đạo Thuế cơ sở 6 tỉnh Lào Cai cho biết, địa bàn đơn vị quản lý của đơn vị gồm: 4 phường và 5 xã thuộc thành phố Yên Bái và huyện Yên Bình cũ, là khu vực tập trung nhiều doanh nghiệp, hộ và cá nhân kinh doanh, trong đó có số lượng lớn người kinh doanh trên các nền tảng số. Trước yêu cầu quản lý thuế đối với lĩnh vực thương mại điện tử, dưới sự chỉ đạo sát sao của UBND tỉnh và Thuế tỉnh Lào Cai, Thuế cơ sở 6 đã phối hợp với các cơ quan, đơn vị liên quan triển khai đồng bộ nhiều giải pháp quản lý phù hợp với thực tế địa bàn.
Để thực hiện quản lý thuế đối với hoạt động kinh doanh trên môi trường điện tử, Thuế cơ sở 6 đã triển khai các quy định mới về thương mại điện tử và nền tảng số đến các bộ phận nghiệp vụ, công chức thuế.
Các bộ phận được giao chủ động rà soát, khai thác dữ liệu từ nhiều nguồn nhằm xác định tổ chức, cá nhân có hoạt động kinh doanh trên môi trường điện tử. Trên cơ sở đó, từng nhóm đối tượng được đưa vào diện quản lý phù hợp.
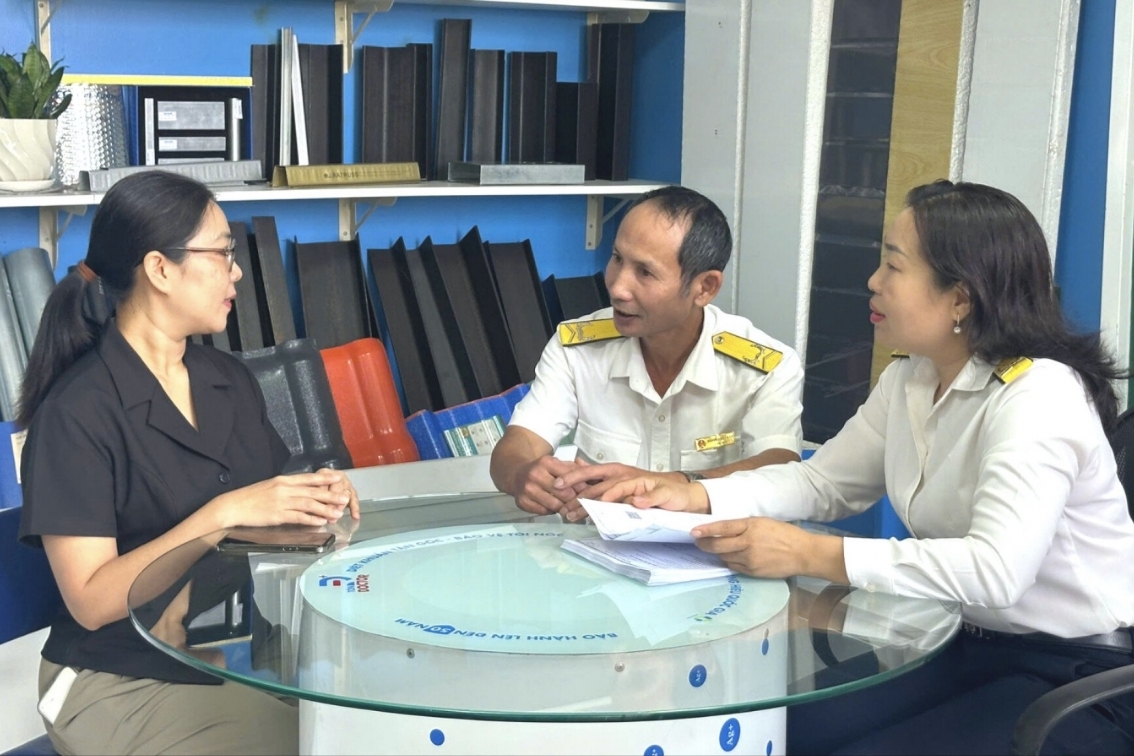
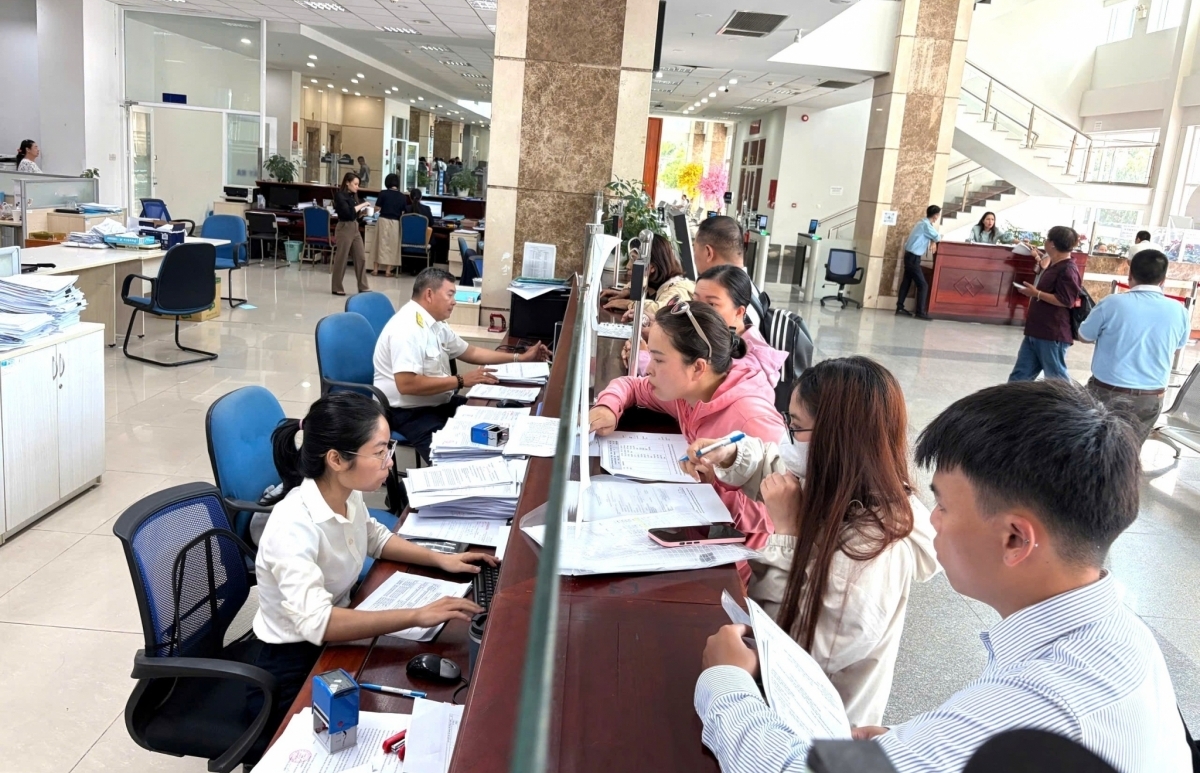
Cùng với rà soát dữ liệu, Thuế cơ sở 6 tập trung tuyên truyền, hướng dẫn về đăng ký thuế, kê khai, nộp thuế, sử dụng hóa đơn điện tử và cung cấp thông tin liên quan đến hoạt động kinh doanh trên các nền tảng thương mại điện tử.
Một nội dung được đơn vị lưu ý là trường hợp nền tảng thương mại điện tử thực hiện khấu trừ, khai và nộp thuế thay cho hộ, cá nhân kinh doanh. Người nộp thuế được hướng dẫn nắm rõ số thuế đã được khấu trừ, nộp thay và thực hiện nghĩa vụ đối với phần hoạt động kinh doanh còn lại.
Theo quy định hiện hành, trường hợp hộ, cá nhân đã được tổ chức quản lý nền tảng thương mại điện tử khấu trừ, khai và nộp thay thuế giá trị gia tăng và thuế thu nhập cá nhân thì không phải khai, nộp lại đối với phần hoạt động kinh doanh trên nền tảng đã được khấu trừ, nộp thay.
Theo Thuế cơ sở 6, hoạt động kinh doanh thương mại điện tử có nhiều đặc điểm khác với kinh doanh truyền thống. Một người có thể bán hàng trên nhiều nền tảng, doanh thu phát sinh qua nhiều kênh, trong khi địa điểm và phương thức thanh toán có thể thay đổi. Vì vậy, thời gian tới, đơn vị tiếp tục rà soát, khai thác dữ liệu để đối chiếu thông tin về đăng ký thuế, số định danh cá nhân, địa chỉ, ngành nghề và hoạt động kinh doanh thương mại điện tử.
Cùng với đó, Thuế cơ sở 6 tiếp tục khai thác dữ liệu từ hệ thống quản lý thuế, nền tảng thương mại điện tử, tổ chức trung gian thanh toán và các nguồn thông tin hợp pháp khác. Những trường hợp có chênh lệch hoặc dấu hiệu rủi ro sẽ được xác minh, xử lý theo quy định.
Đối với hóa đơn điện tử, đơn vị tiếp tục hướng dẫn người nộp thuế thực hiện đúng quy định, đồng thời đối chiếu doanh thu phát sinh trên nền tảng với hóa đơn và hồ sơ khai thuế.
Công tác này được Thuế cơ sở 6 triển khai cùng với tuyên truyền, hỗ trợ để hộ, cá nhân kinh doanh trên môi trường số thực hiện đầy đủ nghĩa vụ thuế.