Bộ chỉ số đo lường sức khỏe doanh nghiệp vừa được Bộ Tài chính ban hành nhằm cung cấp khung đo lường toàn diện về tình hình hoạt động của các doanh nghiệp Việt Nam. Đây được xem là một bước tiến quan trọng trong quá trình hiện đại hóa công tác quản lý Nhà nước đối với khu vực doanh nghiệp, đồng thời tạo nền tảng dữ liệu phục vụ điều hành kinh tế vĩ mô theo hướng dựa trên bằng chứng và dữ liệu lớn.
Theo đánh giá, đây là lần đầu tiên, sức khỏe của doanh nghiệp Việt Nam được đo lường một cách toàn diện, đa chiều và liên thông, không chỉ dựa vào các chỉ tiêu tài chính truyền thống mà còn mở rộng sang nhiều khía cạnh phản ánh chất lượng tăng trưởng và tính bền vững. Bộ chỉ số này được kỳ vọng sẽ là công cụ đắc lực giúp các cơ quan quản lý nhà nước và cộng đồng doanh nghiệp đánh giá, theo dõi và đưa ra các quyết sách kịp thời.
Khác với các hệ thống thống kê rời rạc trước đây, Bộ chỉ số đo lường sức khỏe doanh nghiệp được thiết kế như một bức tranh tổng thể về khu vực doanh nghiệp, bao phủ toàn bộ vòng đời doanh nghiệp, từ thành lập, hoạt động, mở rộng sản xuất kinh doanh cho đến đổi mới sáng tạo và thực hiện nghĩa vụ với Nhà nước.
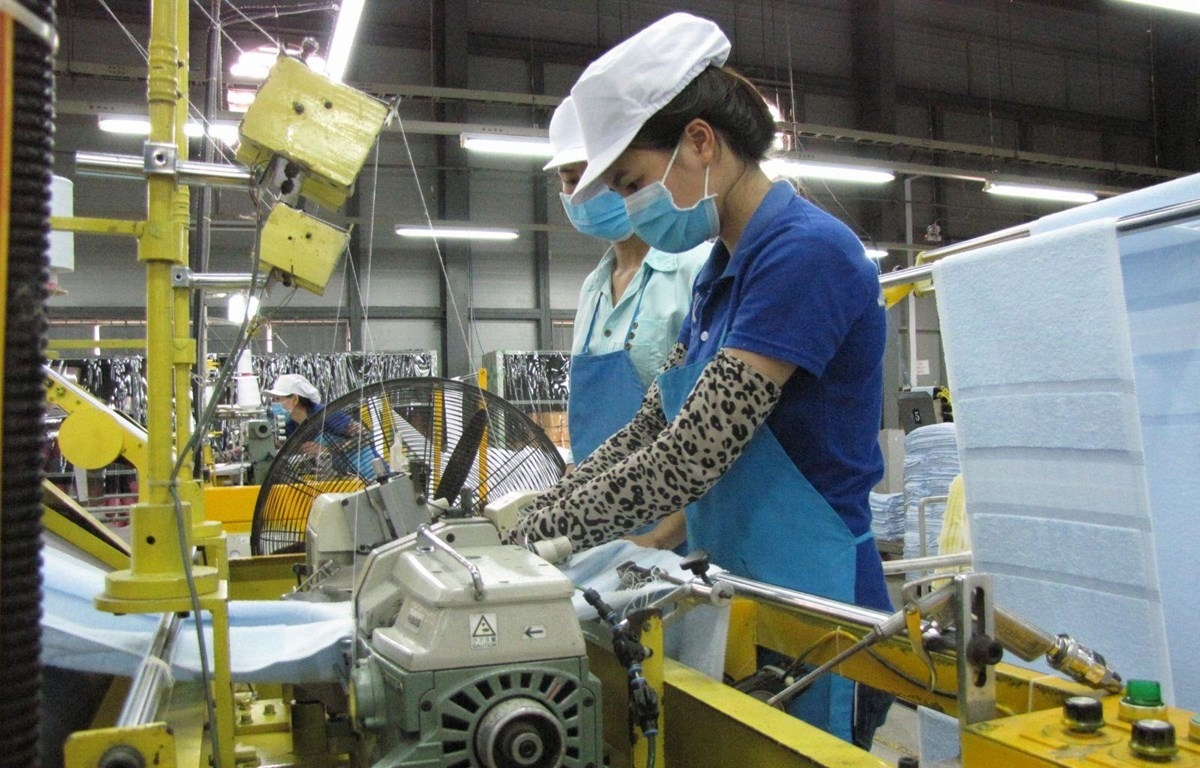 |
| Bộ chỉ số đo lường sức khỏe doanh nghiệp giúp lượng hóa đóng góp trực tiếp của khu vực doanh nghiệp vào nền kinh tế thông qua các chỉ tiêu cốt lõi | |
Bộ chỉ số bao gồm 3 nhóm chính gồm: bộ chỉ số tổng quan; bộ chỉ số phi tài chính; bộ chỉ số tài chính với 10 nhóm chỉ số lớn.
Trong đó, bộ chỉ số tổng quan phản ánh đóng góp của doanh nghiệp vào nền kinh tế thông qua 05 nhóm chỉ số: đóng góp vào GDP, tổng số việc làm, nộp thuế, xuất khẩu và giá trị tăng thêm.
Bộ chỉ số phi tài chính tập trung vào các khía cạnh định lượng khác như số lượng doanh nghiệp trên thị trường (thành lập mới, đang hoạt động, tạm dừng hoạt động, đăng ký hoạt động lại, giải thể, phá sản); tình hình lao động (tổng số lao động, tiền lương, năng suất lao động, thất nghiệp); Khả năng hấp thụ vốn thông qua nhóm chỉ số tình hình tín dụng; mở rộng thị trường (thị trường xuất khẩu, tổng giá trị xuất khẩu, nhập khẩu, chi tiêu cho hàng hoá và dịch vụ, cơ sở vật chất); đầu tư (đầu tư vào thị trường trong nước, đầu tư ra nước ngoài); phát triển khoa học (sở hữu trí tuệ, đổi mới sáng tạo, chuyển đổi số, Phát triển bền vững ESG) và nghĩa vụ của doanh nghiệp (nợ thuế, chậm đóng BHXH, BHTN, BHYT).
Bộ chỉ số tài chính đánh giá sức khỏe tài chính qua các nhóm chỉ số về tốc độ tăng trưởng, hiệu suất sinh lời, hiệu quả quản lý, cấu trúc vốn và thanh khoản.
Các chỉ tiêu trong bộ chỉ số được trình bày chi tiết với công thức tính, phân tổ, giai đoạn triển khai, nguồn cơ sở dữ liệu (CSDL) và kỳ báo cáo (hàng tháng, hàng quý, hàng năm).
Có thể thấy, bộ chỉ số có một số nhóm đo lường nổi bật gồm đóng góp của doanh nghiệp vào nền kinh tế, tình trạng hoạt động trên thị trường, lao động – việc làm, khả năng hấp thụ vốn, mở rộng thị trường, đầu tư, khoa học công nghệ – đổi mới sáng tạo, phát triển bền vững ESG và sức khỏe tài chính.
Theo đánh giá, cách tiếp cận này cho phép đánh giá không chỉ doanh nghiệp “lớn hay nhỏ”, mà quan trọng hơn là doanh nghiệp có đang hoạt động hiệu quả, bền vững và có khả năng phát triển dài hạn hay không.
Một trong những điểm đột phá lớn nhất của Bộ chỉ số là việc kết nối và khai thác dữ liệu từ nhiều cơ sở dữ liệu quốc gia và chuyên ngành, bao gồm đăng ký doanh nghiệp, thuế, hải quan, bảo hiểm xã hội, tín dụng, đầu tư và thống kê quốc gia. Nhờ đó, nhiều chỉ tiêu được cập nhật theo thời gian thực hoặc định kỳ ngắn, thay vì chỉ tổng hợp theo năm như trước.
Đáng chú ý, Bộ chỉ số không chỉ tập trung vào các chỉ tiêu “đầu ra” như doanh thu, lợi nhuận, mà còn đo lường các yếu tố phản ánh chất lượng tăng trưởng, như năng suất lao động, khả năng tạo việc làm, mức độ tham gia chuỗi giá trị toàn cầu, năng lực đổi mới sáng tạo và chuyển đổi số.
Một điểm nhấn quan trọng của Bộ chỉ số là việc lượng hóa đóng góp trực tiếp của khu vực doanh nghiệp vào nền kinh tế, thông qua các chỉ tiêu cốt lõi.
Cụ thể như, đóng góp vào GDP và giá trị gia tăng được đo bằng tổng sản phẩm trong nước và giá trị gia tăng thêm do doanh nghiệp tạo ra, phân tích theo ngành, địa phương, loại hình và quy mô doanh nghiệp.
Đóng góp vào việc làm, với các chỉ tiêu như tổng số lao động, tỷ lệ tăng trưởng việc làm mới, cho phép đánh giá vai trò tạo việc làm của doanh nghiệp đối với nền kinh tế.
Đóng góp vào ngân sách nhà nước, thông qua các chỉ tiêu tổng thu thuế thu nhập doanh nghiệp (TNDN), tổng thu thuế giá trị gia tăng (GTGT), cũng như tỷ lệ tăng trưởng số lượng doanh nghiệp thực hiện nghĩa vụ thuế.
Đóng góp vào xuất khẩu được đo lường bằng tổng giá trị xuất khẩu của doanh nghiệp, cập nhật theo tháng từ cơ sở dữ liệu hải quan.
Cùng với đó, lần đầu tiên, các nội dung về sở hữu trí tuệ, đổi mới sáng tạo, chuyển giao công nghệ, chuyển đổi số và đặc biệt là phát triển bền vững (ESG) được đưa vào một hệ thống chỉ số chính thức để đánh giá sức khỏe doanh nghiệp. Điều này cho thấy định hướng rõ ràng của Nhà nước trong việc thúc đẩy doanh nghiệp phát triển theo chiều sâu, thích ứng với các chuẩn mực phát triển xanh và kinh tế số.
Bên cạnh đó, Bộ chỉ số còn theo dõi chặt chẽ kỷ luật tài chính và nghĩa vụ của doanh nghiệp, thông qua các chỉ tiêu về nợ thuế, chậm đóng bảo hiểm xã hội, nợ tín dụng quá hạn. Đây là cơ sở quan trọng để nhận diện sớm rủi ro và tăng cường tính minh bạch của môi trường kinh doanh.
Về phía cơ quan quản lý, Bộ chỉ số là công cụ quan trọng giúp chuyển từ quản lý doanh nghiệp theo số lượng sang quản lý theo chất lượng. Thay vì chỉ quan tâm đến số doanh nghiệp thành lập mới hay giải thể, các cơ quan quản lý có thể theo dõi sát hơn sức khỏe thực chất của khu vực doanh nghiệp, từ đó thiết kế chính sách tài khóa, tín dụng, đầu tư và hỗ trợ doanh nghiệp một cách trúng đích và kịp thời.
Đối với cộng đồng doanh nghiệp, Bộ chỉ số tạo ra một khung tham chiếu chung để doanh nghiệp tự đánh giá vị thế của mình so với mặt bằng chung của ngành, địa phương hoặc quy mô. Trong dài hạn, việc công khai và khai thác hiệu quả các chỉ số này sẽ góp phần thúc đẩy doanh nghiệp nâng cao năng lực quản trị, minh bạch tài chính và chú trọng hơn tới đổi mới sáng tạo, chuyển đổi số và phát triển bền vững.