Phạm vi áp dụng biện pháp tạm hoãn xuất cảnh không chỉ giới hạn ở người nộp thuế có trạng thái 06, mà còn bao gồm doanh nghiệp, hợp tác xã, hộ kinh doanh và cá nhân kinh doanh đang hoạt động, tạm ngừng hoặc chờ giải thể khi thuộc trường hợp bị tạm hoãn theo quy định.
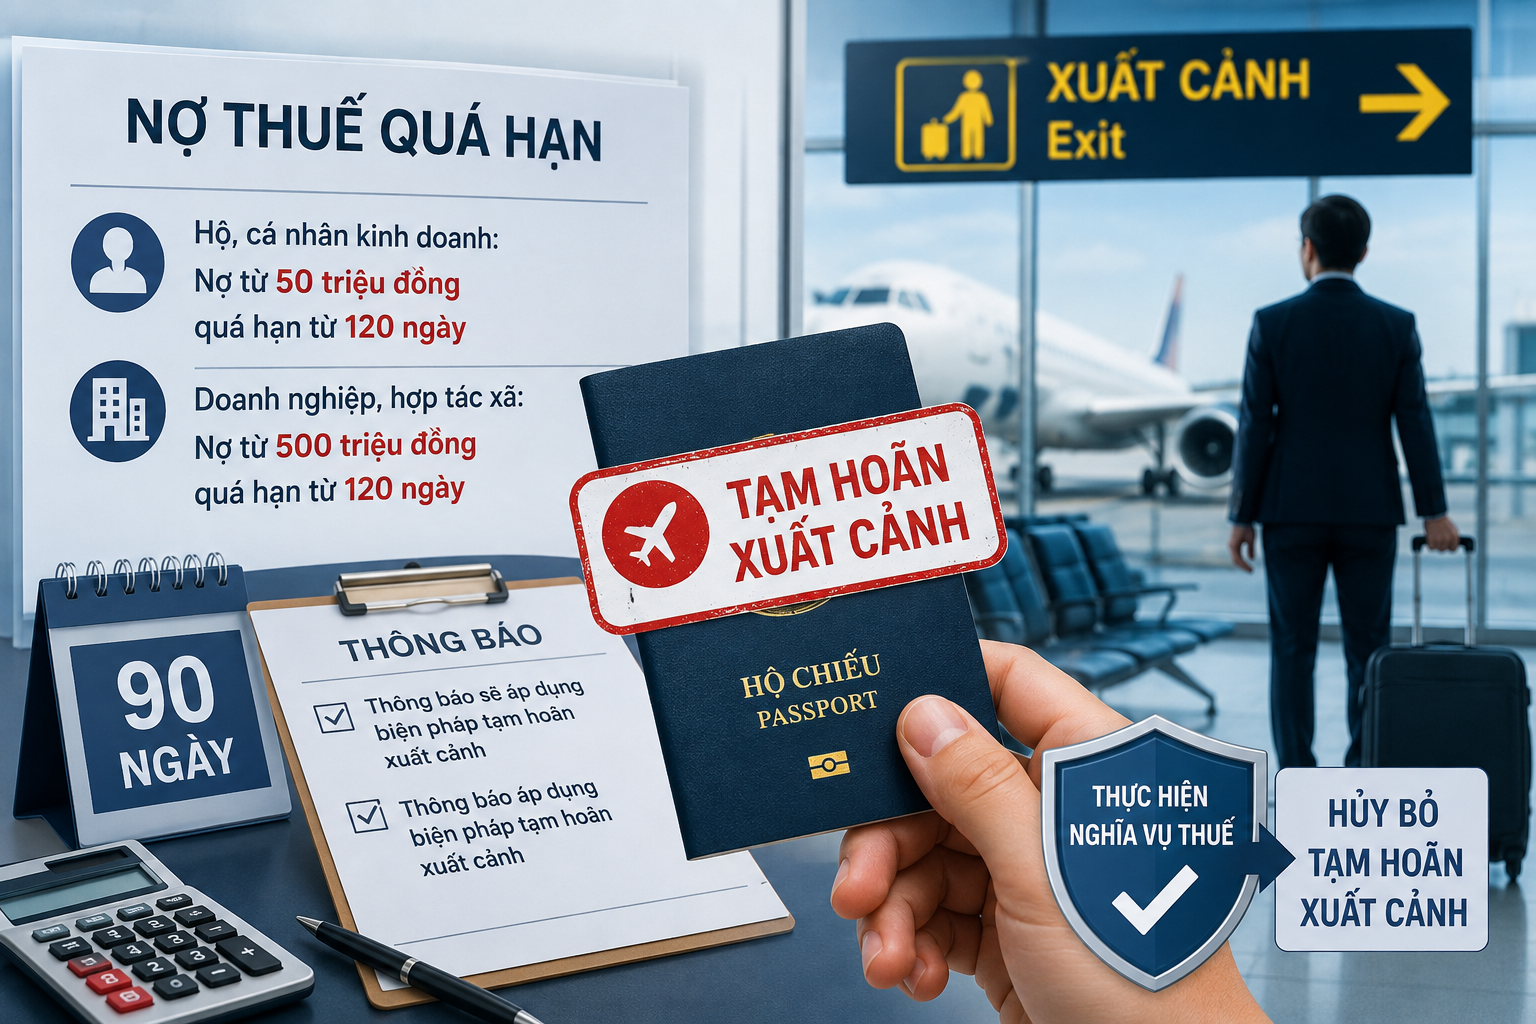 |
| Việc áp dụng biện pháp tạm hoãn xuất cảnh đối với doanh nghiệp, hợp tác xã, hộ kinh doanh và cá nhân kinh doanh đang hoạt động, tạm ngừng kinh doanh hoặc chờ giải thể được thực hiện theo từng nhóm. Ảnh: Hương Quỳnh, hỗ trợ bởi AI. |
Những trường hợp bị tạm hoãn xuất cảnh
Theo hướng dẫn của Cục Thuế, tại khoản 1 Điều 28 Nghị định số 252/2026/NĐ-CP, việc áp dụng biện pháp tạm hoãn xuất cảnh đối với doanh nghiệp, hợp tác xã, hộ kinh doanh và cá nhân kinh doanh đang hoạt động, tạm ngừng kinh doanh hoặc chờ giải thể được thực hiện theo từng nhóm người nộp thuế và điều kiện cụ thể.
Đối với cá nhân kinh doanh, chủ hộ kinh doanh, biện pháp tạm hoãn xuất cảnh được áp dụng khi thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và khoản nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên.
Đối với cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp; cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, biện pháp tạm hoãn xuất cảnh được áp dụng khi doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và khoản nợ đã quá thời hạn nộp theo quy định từ 120 ngày trở lên.
Để bảo đảm người nộp thuế có thời gian thực hiện nghĩa vụ trước khi áp dụng biện pháp cưỡng chế, Nghị định số 252/2026/NĐ-CP quy định quy trình thông báo theo nhiều bước.
| Tạm hoãn xuất cảnh với người nước ngoài Theo quy định tại khoản 1 Điều 28 của Nghị định 252/2026/NĐ-CP, cá nhân là người nước ngoài có số tiền thuế nợ quá hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ thuế thì bị tạm hoãn xuất cảnh. Khoản 3 Điều 28 cũng quy định, cơ quan Thuế ban hành ngay thông báo tạm hoãn xuất cảnh khi người nước ngoài có số tiền thuế nợ quá thời hạn nộp theo quy định, mà không phải ban hành thông báo sẽ áp dụng biện pháp tạm hoãn. Việc hủy bỏ tạm hoãn được thực hiện theo quy định tại khoản 5 Điều 28. Theo đó, cá nhân là người nước ngoài được hủy bỏ tạm hoãn xuất cảnh ngay sau khi cơ quan Thuế xác định đã hoàn thành nghĩa vụ thuế. |
Theo đó, trước thời điểm thông báo tạm hoãn xuất cảnh 30 ngày, cơ quan quản lý thuế thông qua hệ thống thông tin quản lý thuế gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh, đồng thời công khai thông báo trên Trang thông tin điện tử của cơ quan quản lý thuế.
Cục Thuế hướng dẫn, khi doanh nghiệp, hợp tác xã, hộ kinh doanh, cá nhân kinh doanh có tiền thuế nợ quá hạn 90 ngày và trên ngưỡng quy định (50 triệu đồng đối với hộ, cá nhân kinh doanh; 500 triệu đồng đối với doanh nghiệp, hợp tác xã), cơ quan Thuế sẽ ban hành thông báo sẽ áp dụng biện pháp tạm hoãn xuất cảnh.
Sau 30 ngày kể từ ngày ban hành thông báo, nếu người nộp thuế không thực hiện nộp để số tiền thuế nợ quá hạn 90 ngày xuống dưới ngưỡng quy định thì cơ quan Thuế ban hành thông báo áp dụng biện pháp tạm hoãn xuất cảnh.
Về việc hủy bỏ tạm hoãn xuất cảnh, Điều 28 Nghị định số 252/2026/NĐ-CP quy định, cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế và đã bị tạm hoãn xuất cảnh, cơ quan Thuế ban hành thông báo hủy bỏ ngay khi người nộp thuế thực hiện nghĩa vụ, làm cho tổng số tiền thuế nợ còn phải nộp dưới 50 triệu đồng.
Đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, thông báo hủy bỏ được ban hành ngay khi tổng số tiền thuế nợ còn phải nộp xuống dưới 500 triệu đồng.
Triển khai đồng bộ, đúng đối tượng
Theo Cục Thuế, cơ quan quản lý thuế trực tiếp người nộp thuế có thẩm quyền ban hành thông báo tạm hoãn xuất cảnh. Cơ quan đã ban hành thông báo tạm hoãn xuất cảnh cũng có thẩm quyền ban hành thông báo gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh. Trường hợp người nộp thuế thay đổi cơ quan quản lý thuế, cơ quan quản lý thuế mới sẽ thực hiện việc gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh theo quy định.
Để việc áp dụng và hủy bỏ tạm hoãn xuất cảnh được thực hiện thống nhất trên toàn quốc, Cục Thuế yêu cầu cơ quan Thuế các cấp rà soát, đối chiếu, xác định chính xác nghĩa vụ thuế của người nộp thuế trước khi ban hành thông báo và chịu trách nhiệm về tính chính xác của dữ liệu.
Ngay trước thời điểm phát hành thông báo, cơ quan Thuế phải tiếp tục kiểm tra thông tin về người đại diện theo pháp luật, chủ sở hữu hưởng lợi, trạng thái mã số thuế và số tiền thuế nợ nhằm bảo đảm dữ liệu phản ánh đúng thực tế, hạn chế trường hợp thông tin thay đổi làm ảnh hưởng đến việc áp dụng biện pháp tạm hoãn xuất cảnh.
Bên cạnh đó, Cục Thuế yêu cầu thực hiện đầy đủ việc thông báo số tiền thuế nợ theo Quy trình quản lý nợ trước khi áp dụng biện pháp tạm hoãn xuất cảnh; rà soát, cập nhật chính xác trạng thái hoạt động của người nộp thuế trên Hệ thống thông tin quản lý thuế; đồng thời chuẩn hóa thông tin về số định danh cá nhân, căn cước công dân hoặc hộ chiếu để bảo đảm việc trao đổi dữ liệu với cơ quan quản lý xuất nhập cảnh được chính xác.
Đối với việc hủy bỏ tạm hoãn xuất cảnh, cơ quan Thuế cần giải quyết kịp thời các thủ tục hành chính về khôi phục mã số thuế, chấm dứt hiệu lực mã số thuế để làm căn cứ hủy bỏ.
Hệ thống thông tin quản lý thuế sẽ tự động gửi Thông báo hủy bỏ tạm hoãn xuất cảnh bằng phương thức điện tử ngay khi người nộp thuế đáp ứng đủ điều kiện, bảo đảm việc hủy bỏ được thực hiện kịp thời, không ảnh hưởng đến quyền và lợi ích hợp pháp của người nộp thuế.
 |
| PGS. TS Đinh Trọng Thịnh. Ảnh: NVCC. |
Ngành Thuế tăng cường tuyên truyền, hướng dẫn người nộp thuế đăng ký tài khoản thuế điện tử, cài đặt ứng dụng eTax Mobile, chủ động tra cứu tình hình nợ thuế, trạng thái hoạt động cũng như thông tin về việc áp dụng hoặc hủy bỏ tạm hoãn xuất cảnh trên các hệ thống điện tử của ngành Thuế.
Trao đổi với phóng viên, PGS.TS Đinh Trọng Thịnh, chuyên gia tài chính công cho rằng, việc Cục Thuế ban hành hướng dẫn thống nhất sẽ giúp các cơ quan Thuế triển khai đồng bộ quy định đối với từng nhóm người nộp thuế và từng trạng thái hoạt động.
“Khi quyền, nghĩa vụ của người nộp thuế cũng như trách nhiệm của cơ quan quản lý được xác định rõ ràng, việc thực thi sẽ hạn chế cách hiểu và áp dụng khác nhau, qua đó nâng cao hiệu quả quản lý, đồng thời tạo điều kiện để doanh nghiệp chủ động thực hiện nghĩa vụ thuế, giảm những ảnh hưởng không cần thiết đến hoạt động sản xuất, kinh doanh”, PGS, TS. Đinh Trọng Thịnh cho hay.
 |
| Ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín. Ảnh: Hương Quỳnh. |
Ở góc độ doanh nghiệp, ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín cho rằng, điều cộng đồng doanh nghiệp quan tâm không chỉ là quy định có chặt chẽ hay không mà còn là việc thực hiện phải kịp thời, thống nhất và minh bạch.
Do vậy, việc chuẩn hóa dữ liệu, rà soát kỹ trước khi áp dụng biện pháp tạm hoãn xuất cảnh và hủy bỏ ngay khi người nộp thuế đáp ứng đủ điều kiện sẽ góp phần giảm những vướng mắc phát sinh trong thực tế”, ông Được nhấn mạnh.
Tuy nhiên, bên cạnh nỗ lực của cơ quan quản lý, theo vị chuyên gia này, doanh nghiệp cũng cần chủ động theo dõi tình hình thực hiện nghĩa vụ thuế, thường xuyên kiểm tra thông tin trên hệ thống thuế điện tử và không nên chờ đến sát thời điểm xuất cảnh mới tra cứu tình trạng nợ thuế.
Khi cả cơ quan Thuế và người nộp thuế cùng chủ động, việc thực hiện quy định sẽ thuận lợi và hiệu quả hơn.
| Người Việt định cư ở nước ngoài: Nợ thuế vẫn bị tạm hoãn xuất cảnh Đối với người Việt Nam xuất cảnh để định cư ở nước ngoài và cá nhân là người Việt Nam định cư ở nước ngoài, việc tạm hoãn xuất cảnh được thực hiện theo quy định tại khoản 1 Điều 28 của Nghị định số 252/2026/NĐ-CP. Cụ thể, các cá nhân này sẽ bị tạm hoãn xuất cảnh khi có số tiền thuế nợ quá hạn mà chưa hoàn thành nghĩa vụ thuế. Các cá nhân này được hủy bỏ tạm hoãn xuất cảnh ngay khi cơ quan Thuế xác định đã hoàn thành nghĩa vụ nộp thuế. |