Chuyển nhượng bất động sản luôn là những giao dịch có giá trị cực kỳ lớn và đi kèm nhiều quy trình pháp lý, nghĩa vụ tài chính phức tạp. Để giúp người dân chủ động thực hiện quyền lợi, nghĩa vụ của mình và phòng ngừa các rủi ro pháp lý không đáng có Thuế TP. Hà Nội đã hệ thống hóa toàn bộ quy định mới nhất từ cơ quan Thuế về thuế TNCN, lệ phí trước bạ, thuế sử dụng đất phi nông nghiệp cùng các giải pháp công nghệ số đột phá giúp giao dịch an toàn và tối ưu chi phí.
 |
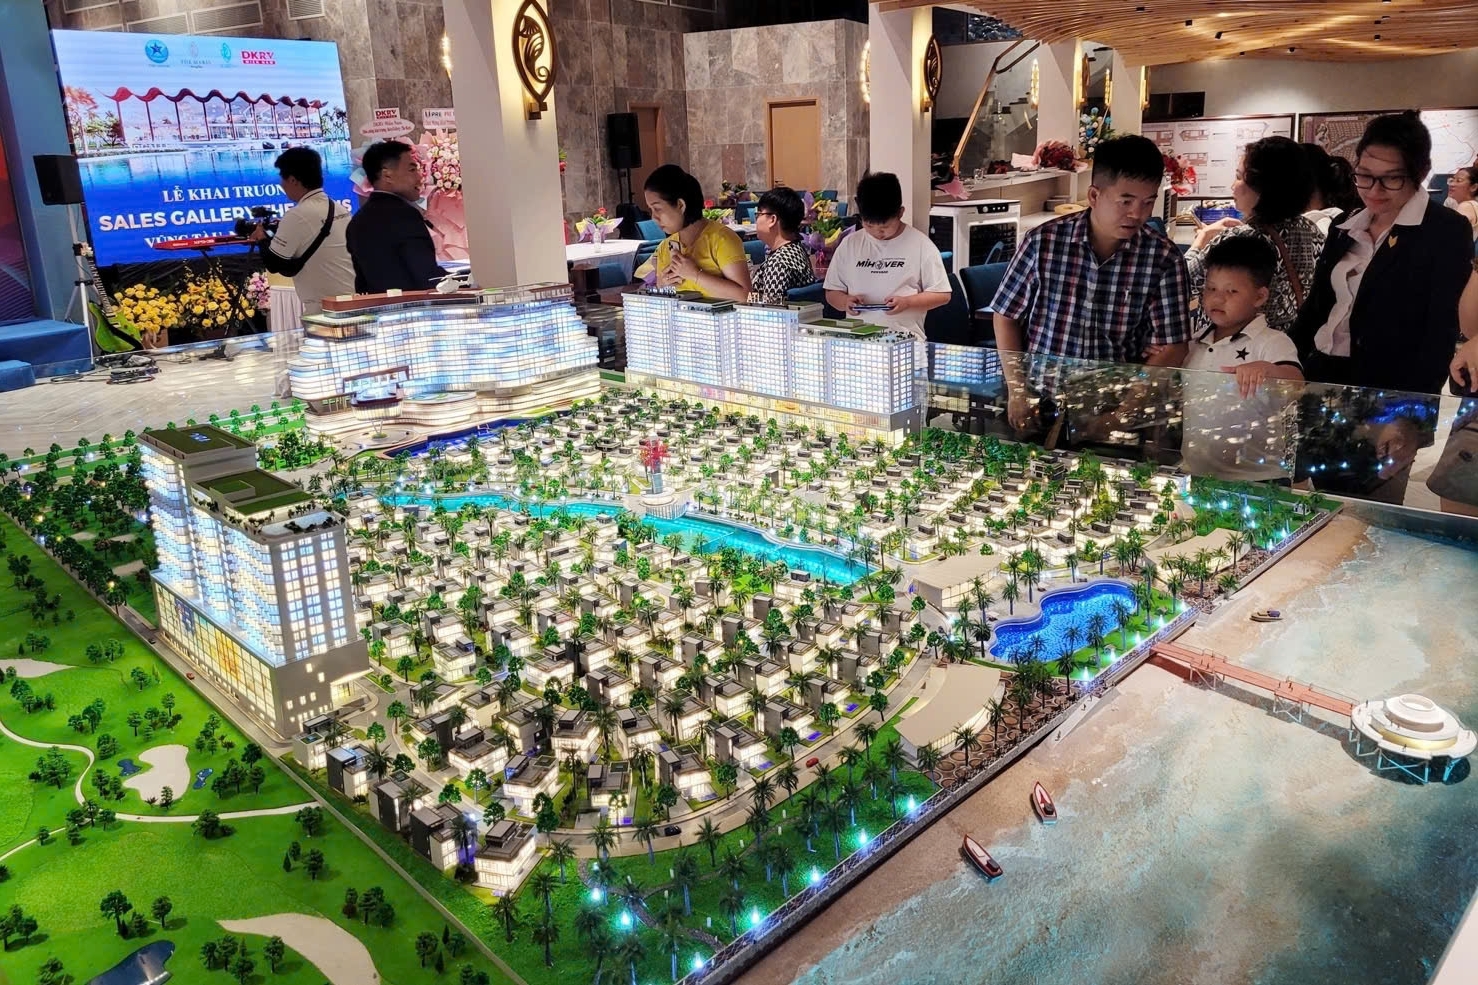
| Kê khai 2 giá bất động sản tiềm ẩn nhiều rủi ro. Ảnh: PV |
3 nghĩa vụ tài chính cốt lõi khi giao dịch nhà đất
Khi thực hiện giao dịch mua bán, chuyển nhượng bất động sản, cá nhân có liên quan bắt buộc phải hoàn thành ba nghĩa vụ tài chính cơ bản đối với Nhà nước gồm:
Thuế thu nhập cá nhân (TNCN): Căn cứ theo điều 18, 19, 20 Nghị định 253/2026/NĐ-CP. Áp dụng thuế suất 2% tính trên giá trị chuyển nhượng bất động sản. Luật cũng quy định miễn thuế TNCN đối với thu nhập từ chuyển nhượng, thừa kế, quà tặng bất động sản (kể cả nhà ở, công trình xây dựng hình thành trong tương lại) giữa vợ, chồng; cha mẹ con; cha mẹ nuôi với con nuôi; cha mẹ chồng-con dâu; cha mẹ vợ cho con rể (kể cả khi vợ hoặc chồng đã chết). ông bà nội/ngoại-cháu nội, ngoại. Anh, chị, em ruột.
Miễn thuế TNCN đối với nhà ở, đất ở duy nhất khi cá nhân chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất tại Việt Nam. Trường hợp có nhà hình thành trong tương lai cũng không được miễn. Chủ sở hữu, sử dụng ít nhất 183 ngày tính từ ngày cấp Giấy chứng nhận. Trường hợp cấp lại, cấp đổi thì tính từ Giấy chứng nhận trước đó. Cá nhân chuyển nhượng toàn bộ nhà ở, đất ở duy nhất. Trường hợp cá nhân có quyền hoặc chung quyền nhà sở hữu duy nhất nhưng chuyển nhượng một phần thì không được miễn thuế cho phần chuyển nhượng đó.
Luật cũng quy định miễn thuế TNCN đối với thu nhập từ giá trị quyền sử dụng đất của cá nhân được nhà nước giao đất
Đối với Lệ phí trước bạ nhà đất: Áp dụng mức thu 0,5% đối với nhà và đất, với số tiền lệ phí tối đa khống chế ở mức 500 triệu đồng/tài sản/lần trước bạ.
Trường hợp tại hợp đồng chuyển nhượng, các bên có thoải thuận bên chuyển nhượng nộp lệ phí trước bạ thì thực hiện theo thỏa thuận.
Cá nhân có nhà, đất được bồi thường, tái định cư kể cả nhà, đất mua bằng tiền bồi thường, hỗ trợ khi nhà nước thu hồi nhà đất thu hồi của pháp luật thì thuộc đối tượng được miễn theo quy định của pháp luật
Đặc biệt, từ ngày 15/8/2026 đến hết ngày 28/2/2027, Nhà nước có chính sách giảm 10% lệ phí trước bạ đối với những cá nhân có tài khoản định danh mức độ 2, thực hiện thủ tục và nộp lệ phí bằng phương thức điện tử; đã tích hợp đầy đủ 5 loại thông tin liên quan theo từng thủ tục Thời hạn nộp hồ sơ khai lệ phí trước bạ cùng với thời hạn nộp hồ sơ đăng đăng ký quyền sở hữu, quyền sử dụng tài sản tại cơ quan quản lý nhà nước có thẩm quyền
Đối với thuế sử dụng đất phi nông nghiệp: Người nộp thuế phải thực hiện nghĩa vụ khai, nộp loại thuế này khi có sự thay đổi về người nộp thuế do phát sinh giao dịch chuyển nhượng bất động sản.
Việc nắm vững và thực hiện nghiêm túc phương châm “Khai đúng - Nộp đủ - Đúng thời hạn” không chỉ là tuân thủ luật pháp mà còn là giải pháp cốt lõi để bảo vệ quyền lợi hợp pháp của các bên tham gia giao dịch.
Cách định giá tính thuế tránh bẫy kê khai “hai giá”
Một trong những vấn đề quan trọng hàng đầu trong giao dịch bất động sản là cách xác định giá tính thuế. Theo nguyên tắc chung, giá chuyển nhượng là giá thực tế ghi trên hợp đồng chuyển nhượng (theo Điều 57 Nghị định 253/2026/NĐ-CP)
Tuy nhiên, trong trường hợp hợp đồng chuyển nhượng không ghi giá hoặc giá ghi trên hợp đồng thấp hơn giá quy định của Nhà nước, cơ quan thuế sẽ áp dụng phương pháp xác định giá tính thuế nghiêm ngặt như sau:
1. Đối với chuyển nhượng quyền sử dụng đất: Giá chuyển nhượng được xác định theo bảng giá đất và hệ số điều chỉnh giá đất (nếu có) do Ủy ban nhân dân (UBND) cấp tỉnh ban hành tại thời điểm xác định thu nhập tính thuế.
2. Đối với chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất: Phần giá trị quyền sử dụng đất được xác định dựa trên bảng giá đất và hệ số điều chỉnh nếu có theo pháp luật về đất đai tại thời điểm xác định thu nhập tính thuế.
Phần giá trị nhà, kết cấu hạ tầng, công trình kiến trúc: Được xác định dựa trên đơn giá tính lệ phí trước bạ nhà do UBND cấp tỉnh quy định tại thời điểm xác định thu nhập tính thuế. Nếu UBND cấp tỉnh chưa ban hành đơn giá này, cơ quan Thuế sẽ áp dụng hướng dẫn của Bộ Xây dựng về phân loại nhà, tiêu chuẩn, định mức xây dựng cơ bản và giá trị hao mòn còn lại thực tế của công trình.
3. Đối với công trình xây dựng hình thành trong tương lai: Giá trị được tính theo công thức: Tỷ lệ góp vốn trên tổng giá trị hợp đồng (x) với đơn giá tính lệ phí trước bạ công trình xây dựng do UBND cấp tỉnh quy định.
Nếu tỉnh chưa có đơn giá này, cơ quan Thuế sẽ sử dụng suất vốn đầu tư xây dựng do Bộ Xây dựng công bố và đang có hiệu lực tại thời điểm nộp hồ sơ khai thuế.
Cảnh báo về hành vi kê khai “hai giá”
Việc cố tình ghi giá trị giao dịch trên hợp đồng thấp hơn giá giao dịch thực tế để giảm bớt số thuế phải nộp là hành vi vi phạm pháp luật về thuế và sẽ bị xử lý nghiêm. Việc khai đúng giá thực tế giao dịch mới chính là tấm lá chắn bảo vệ bạn. Trong trường hợp phát sinh tranh chấp hợp đồng, khiếu nại, tố cáo hoặc khi Nhà nước thực hiện thu hồi đất để bồi thường, giải phóng mặt bằng, mọi quyền lợi đền bù và bảo vệ pháp lý của bạn sẽ chỉ được tính dựa trên giá trị giao dịch thực tế đã được khai báo chính xác với cơ quan Nhà nước .
Để quá trình làm thủ tục thuế diễn ra thông suốt, thuận tiện, người nộp thuế nên tuân thủ quy trình checklist 5 bước chuẩn hóa sau:
Bước 1: Xác định nghĩa vụ thuế phát sinh: Xác định rõ bản thân phải nộp các loại thuế, lệ phí nào đối với bất động sản giao dịch.
Bước 2: Kiểm tra điều kiện miễn, giảm: Tìm hiểu kỹ xem giao dịch của mình có thuộc trường hợp được miễn thuế TNCN hay lệ phí trước bạ theo quy định pháp luật hay không.
Bước 3: Xác định đúng giá tính thuế: Khai báo trung thực, đầy đủ giá trị chuyển nhượng thực tế trên hồ sơ.
Bước 4: Nộp đúng mẫu, đúng thời hạn: Sử dụng chính xác các mẫu biểu quy định và nộp hồ sơ khai thuế trong hạn pháp định.
Bước 5: Nộp đủ tiền theo thông báo: Thực hiện nộp đủ số tiền thuế, lệ phí và tiền phạt chậm nộp (nếu có) theo đúng thông báo từ cơ quan thuế.
Các mốc thời hạn nộp thuế
Đối với Thuế TNCN: bất động sản đã được cấp Giấy chứng nhận (Sổ đỏ/Sổ hồng): Hồ sơ khai thuế phải nộp chậm nhất vào ngày cuối cùng của thời hạn phải đăng ký biến động đất đai tại cơ quan đất đai có thẩm quyền.
Đối với nhà, đất hình thành trong tương lai: hồ sơ khai thuế phải nộp chậm nhất vào ngày thứ 10 kể từ ngày tiếp theo ngày hợp đồng chuyển nhượng hoặc giấy tờ pháp lý chứng minh thừa kế, quà tặng chính thức có hiệu lực.
Cá nhân góp vốn bằng bất động sản: Hồ sơ khai thuế phải nộp chậm nhất vào ngày thứ 10 kể từ ngày tiếp theo ngày cá nhân thực hiện chuyển nhượng vốn, rút vốn hoặc giải thể doanh nghiệp.
Đối với Lệ phí trước bạ: Thời hạn nộp hồ sơ khai lệ phí trước bạ phải được nộp đồng thời với thời hạn nộp hồ sơ đăng ký quyền sở hữu, quyền sử dụng tài sản tại cơ quan quản lý nhà nước có thẩm quyền.
Đối với Thuế sử dụng đất phi nông nghiệp: Người nộp thuế cũ (bên bán) có trách nhiệm khai, nộp thuế và hoàn thành các nghĩa vụ liên quan cho thời gian thực tế sử dụng đất trước khi giao dịch.
Người nộp thuế mới (bên mua) phải nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất hợp pháp.
Việc chủ động tìm hiểu chính sách thuế, thực hiện nghĩa vụ kê khai trung thực và đúng hạn không chỉ giúp giao dịch bất động sản của bạn diễn ra suôn sẻ, hợp pháp mà còn là cách tự bảo vệ tài sản và quyền lợi của bản thân một cách tối ưu nhất. Trong quá trình thực hiện giao dịch, nếu có bất kỳ vướng mắc nào về chính sách thuế và thủ tục nộp, người dân và doanh nghiệp hãy liên hệ trực tiếp với cơ quan Thuế nơi có đất chuyển nhượng để được giải đáp, hỗ trợ kịp thời và đồng hành trọn vẹn.