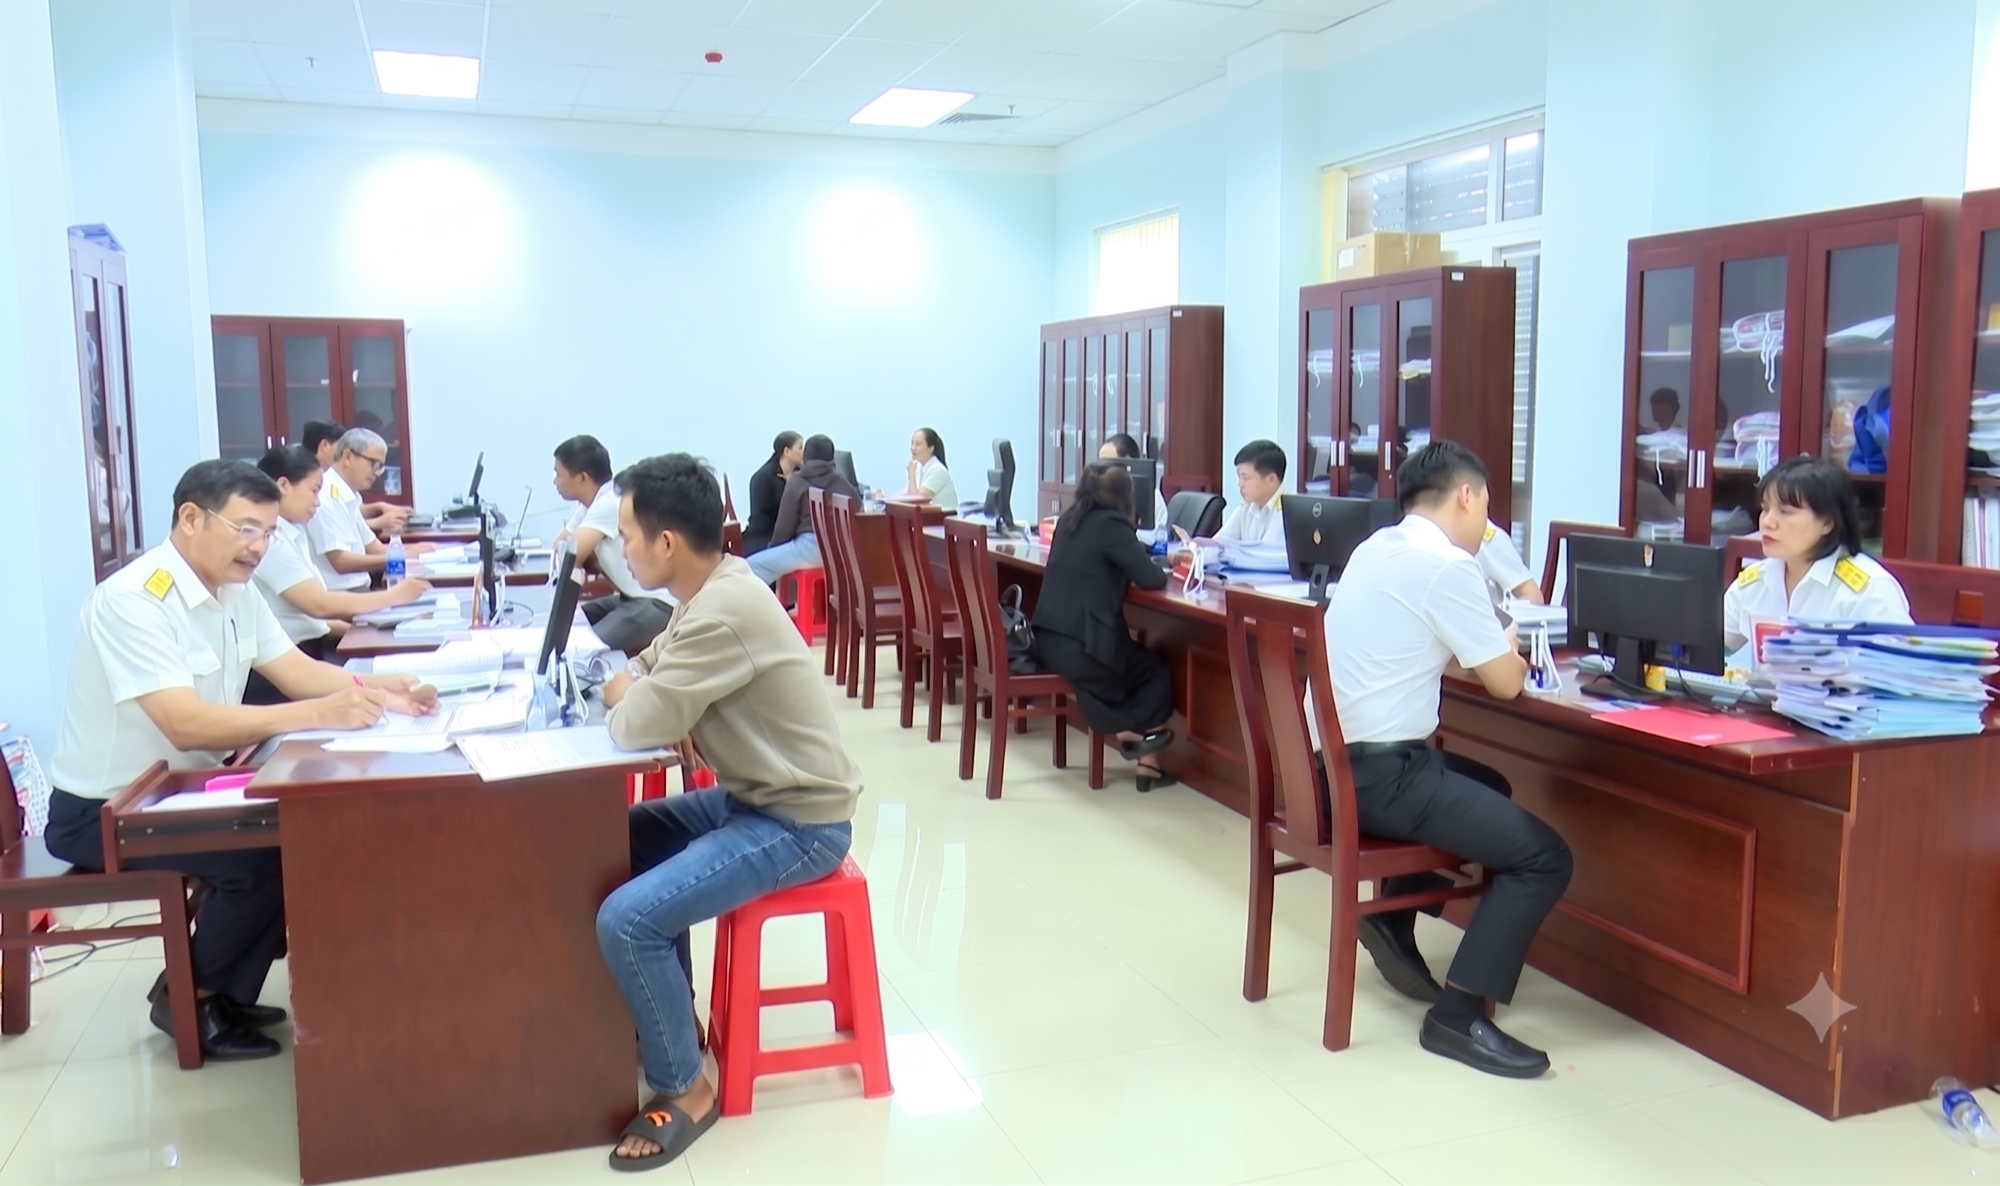
Ngay sau khi Chính phủ ban hành Nghị định số 141/2026/NĐ-CP và Cục Thuế phát đi Công điện số 11/CĐ-CT, Thuế tỉnh Tuyên Quang đã chủ động ban hành văn bản chỉ đạo, yêu cầu toàn ngành khẩn trương triển khai đồng bộ các nhiệm vụ trọng tâm để chính sách mới nhanh chóng đi vào thực tiễn, tạo thuận lợi cho người nộp thuế và nâng cao hiệu quả quản lý thuế trên địa bàn.
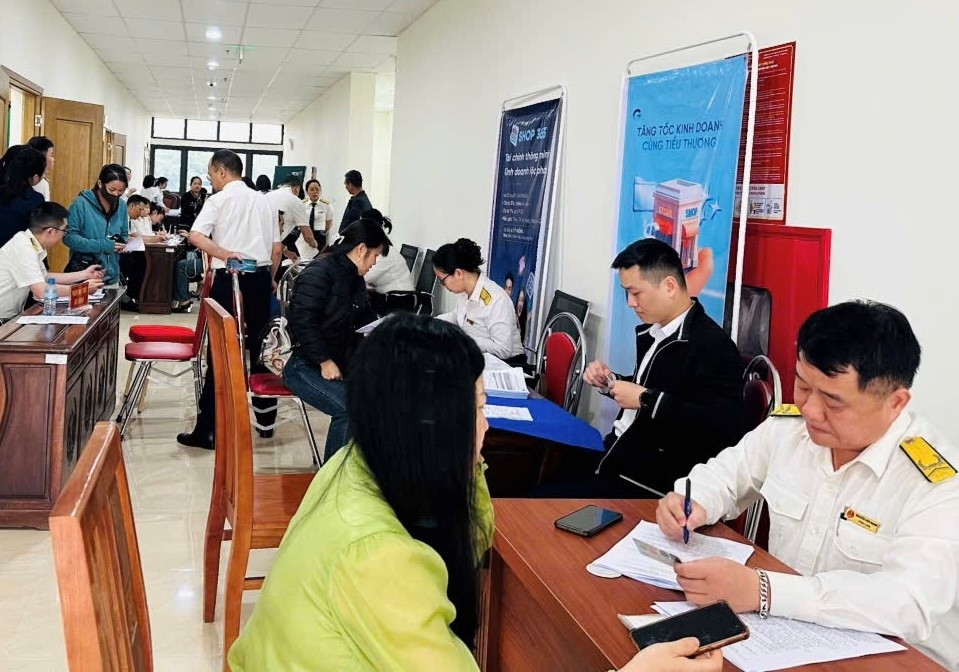 |
| Thuế tỉnh Tuyên Quang nhấn mạnh vai trò của cấp cơ sở trong hướng dẫn và giải quyết thủ tục cho người nộp thuế |
Thực hiện chỉ đạo của Chính phủ và Cục Thuế, Thuế tỉnh Tuyên Quang đã ban hành Công văn số 1140/TQU-CNTK ngày 5/5/2026, yêu cầu các đơn vị trực thuộc tập trung triển khai ngay các nội dung trọng tâm nhằm bảo đảm công tác quản lý thuế được thống nhất, đồng bộ và hiệu quả.
Trước đó 1 ngày, cơ quan Thuế đã ban hành Văn bản số 1139/TQU-NVDTC yêu cầu các Phòng, Thuế cơ sở thuộc Thuế tỉnh Tuyên Quang khẩn trương tổ chức tuyên truyền, phổ biến đầy đủ nội dung của Nghị định số 141/2026/NĐ-CP và Công điện số 11/CĐ-CT tới toàn thể công chức thuế, đồng thời truyền tải kịp thời tới cộng đồng người nộp thuế.
Song song với đó, công tác chuẩn bị các điều kiện cần thiết để triển khai chính sách cũng được đặt ra với yêu cầu cao, nhằm bảo đảm việc thực thi diễn ra thông suốt.
Điểm đáng chú ý trong chỉ đạo của Thuế tỉnh Tuyên Quang là việc nhấn mạnh vai trò của cấp cơ sở, nơi trực tiếp tiếp xúc, hướng dẫn và giải quyết thủ tục cho người nộp thuế. Việc triển khai đồng bộ từ cơ sở không chỉ giúp hạn chế sai sót trong quá trình thực hiện mà còn góp phần nâng cao tính minh bạch, tạo sự thống nhất trong toàn hệ thống thuế.
Thuế tỉnh Tuyên Quang cũng yêu cầu các đơn vị tăng cường theo dõi, nắm bắt tình hình thực tế, kịp thời phản ánh những khó khăn, vướng mắc phát sinh để có phương án xử lý hoặc báo cáo cấp có thẩm quyền, tránh tình trạng chính sách chậm đi vào cuộc sống.
Trong chỉ đạo đến các Thuế cơ sở, Thuế tỉnh Tuyên Quang nhấn mạnh một trong những nội dung trọng tâm tuyên truyền Nghị định số 141/2026/NĐ-CP là việc điều chỉnh ngưỡng doanh thu không chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh từ 500 triệu đồng lên 01 tỷ đồng mỗi năm.
Theo tính toán của Thuế tỉnh Tuyên Quang, với quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có tổng doanh thu không quá 01 tỷ đồng/năm thì số thuế thu nhập doanh nghiệp được miễn là khoảng trên 10 tỷ đồng và số lượng doanh nghiệp được miễn khoảng 2.500 doanh nghiệp.
Việc triển khai Nghị định số 141/2026/NĐ-CP và Công điện số 11/CĐ-CT tại Tuyên Quang không chỉ dừng lại ở việc phổ biến chính sách, mà còn hướng tới mục tiêu dài hạn là nâng cao hiệu lực, hiệu quả quản lý thuế.