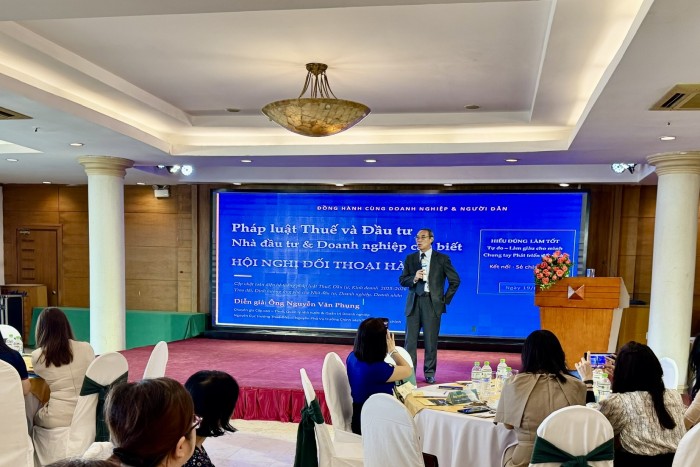
Từ ngày 1/7/2026, cá nhân cư trú có thu nhập từ tiền lương, tiền công được giảm trừ một số khoản chi cho y tế, giáo dục đào tạo của bản thân và người phụ thuộc
Chuyên gia thuế Nguyễn Văn Phụng lưu ý, khoản giảm trừ thực tế được xác định trên cơ sở số tiền người nộp thuế thực tế chi trả và đáp ứng điều kiện về chứng từ.