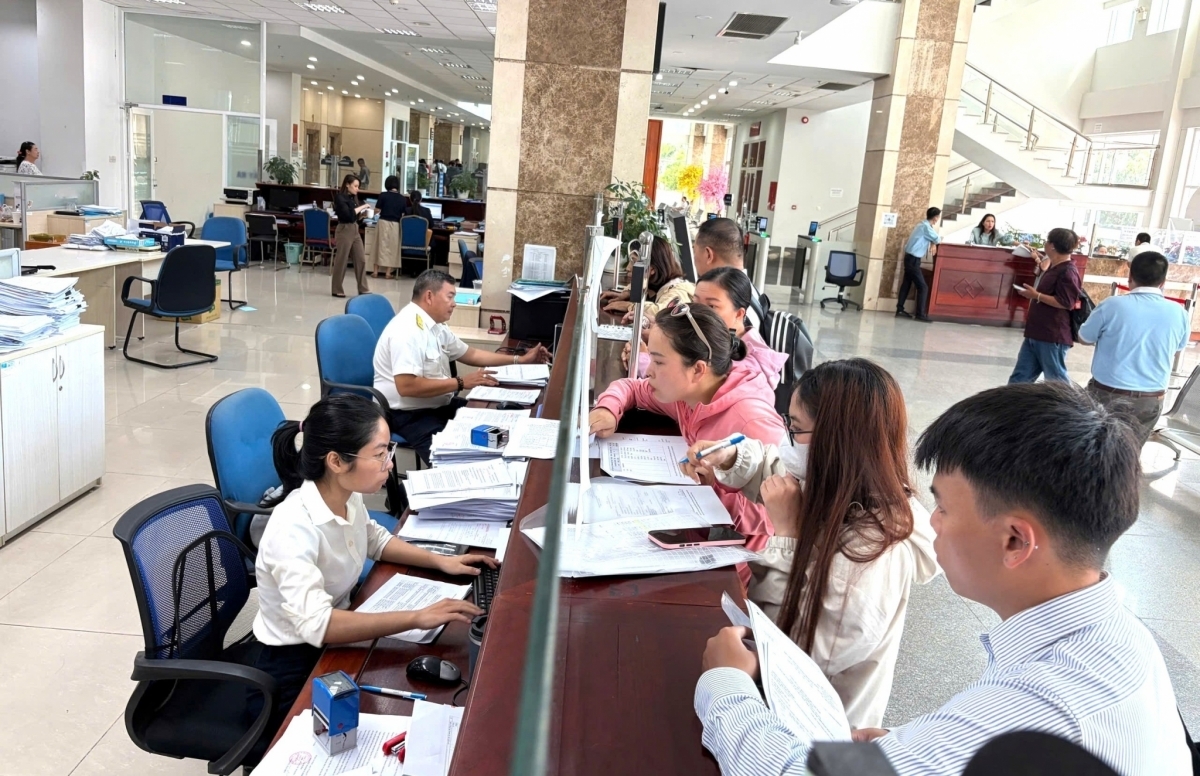
Trong tiến trình hiện đại hóa công tác quản lý thuế, việc bảo đảm tính trung thực và minh bạch của số liệu kế toán đã trở thành yêu cầu tất yếu đối với mọi thực thể kinh tế. Tuy nhiên, thực tế vẫn tồn tại một bộ phận doanh nghiệp và hộ kinh doanh duy trì cùng lúc hai hệ thống sổ kế toán tài chính nhằm che giấu doanh thu và làm sai lệch nghĩa vụ thuế. Đây không chỉ là hành vi vi phạm hành chính mà còn tiềm ẩn nguy cơ bị truy cứu trách nhiệm hình sự.
 |
| Hành vi sử dụng hai sổ sách kế toán để trốn thuế có thể bị phạt đến 7 năm tù và phạt tiền tới 4,5 tỷ đồng. |
Lập hai sổ sách kế toán để làm sai lệch số thuế
Hành vi sử dụng hai hệ thống sổ kế toán (hay còn gọi là hai hệ thống sổ) được hiểu là việc một đơn vị lập và vận hành song song ít nhất hai hệ thống sổ kế toán tài chính trở lên. Trong đó, một hệ thống có số liệu thấp dùng để kê khai với cơ quan Thuế nhằm giảm nghĩa vụ thuế phải nộp; hệ thống còn lại phản ánh đúng thực tế doanh thu, chi phí, lợi nhuận thực tế để phục vụ mục đích nội bộ hoặc vay vốn, chia lợi nhuận.
Bản chất của hành vi này là cố ý che giấu doanh thu, quy mô hoạt động sản xuất, kinh doanh nhằm làm sai lệch nghĩa vụ thuế. Đây là dạng thức điển hình của gian lận thuế và hành vi bị nghiêm cấm.
Theo khoản 10, Điều 13 Luật Kế toán năm 2015, pháp luật nghiêm cấm việc lập hai hệ thống sổ kế toán tài chính trở lên hoặc cung cấp các báo cáo tài chính có số liệu không đồng nhất trong cùng một kỳ kế toán.
| HỢP PHÁP - Sổ quản trị nội bộ | VI PHẠM - Hai hệ thống sổ tài chính |
| Phục vụ phân tích, quản trị, dự báo, ra quyết định kinh doanh. | Nhằm che giấu doanh thu, chi phí để giảm số thuế phải nộp. |
| Số liệu kế toán tài chính vẫn là duy nhất và khớp với hồ sơ khai thuế. | Tồn tại hai bộ số liệu tài chính khác nhau trong cùng một kỳ. |
| Không làm sai lệch nghĩa vụ thuế; mọi giao dịch đều được ghi nhận. | Doanh thu thực tế cao hơn doanh thu kê khai; giao dịch để “ngoài sổ”. |
| Minh bạch, có thể đối chiếu, kiểm chứng với dữ liệu hóa đơn và dòng tiền. | Cố ý tách biệt dữ liệu giữa các phần mềm để tránh đối chiếu. |
Tuy nhiên, doanh nghiệp cần phân định rõ: không phải cứ duy trì nhiều loại sổ, báo cáo đều là vi phạm. Các báo cáo, quản trị nội bộ, phân tích và dự báo là hoàn toàn hợp pháp nếu chúng không làm sai lệch nghĩa vụ thuế và không tồn tại song song một hệ thống số liệu tài chính khác với số liệu đã kê khai.
“Lằn ranh” quyết định một báo cáo quản trị trở thành vi phạm ngay khi nó đi kèm với việc số liệu kê khai thuế bị làm thấp đi so với thực tế. Mục đích che giấu nghĩa vụ thuế, chứ không phải số lượng báo cáo, là yếu tố cấu thành vi phạm.
Theo Trưởng ban Pháp chế (Cục Thuế) Nguyễn Thị Lan Anh, với sự hỗ trợ của công nghệ, cho phép phát hiện sai lệch ngày càng nhanh và chính xác. Cụ thể, thông qua phân tích dữ liệu lớn và áp dụng quản lý rủi ro cơ quan Thuế có thể dễ dàng phát hiện các bất thường về doanh thu, chi phí và lợi nhuận dựa trên đặc thù ngành nghề.
Cơ quan Thuế có thể đối chiếu chéo dữ liệu hóa đơn điện tử dữ liệu kế toán và dòng tiền thanh toánđể phát hiện sai phạm.
Việc kết nối, chia sẻ thông tin giữa cơ quan Thuế với ngân hàng, sàn thương mại điện tử, đơn vị cung cấp dịch vụ trung gian thanh toán và các cơ quan liên quan sẽ giúp cơ quan Thuế phát hiện ngay những rủi ro tiềm ẩn. Chính vì vậy khoảng cách giữa số liệu khai và số liệu thực ngày càng khó che dấu.
Hệ quả pháp lý từ phạt hành chính đến án hình sự
Hành vi “hai sổ” mang lại những hệ quả pháp lý cộng dồn vô cùng nặng nề. Đầu tiên là biện pháp khắc phục hậu quả bắt buộc: truy thu đủ số thuế trốn và tính tiền chậm nộp với mức 0,03%/ngày trên số tiền thuế chậm nộp.
| Cục Thuế vừa ban hành Sổ tay phòng, chống hành vi sử dụng hai hệ thống sổ kế toán. Tài liệu được xây dựng theo tinh thần chính xác, rõ ràng có phân định; gắn cảnh báo với hướng dẫn làm đúng. Đây không chỉ là tài liệu cảnh báo mà còn là cẩm nang đồng hành cùng người nộp thuế trên hành trình tuân thủ. |
Về mặt hành chính, theo Theo Điều 17, Nghị định 125/2020/NĐ-CP, hành vi trốn thuế bị phạt tiền từ 1 đến 3 lần số thuế trốn tùy theo tình tiết tăng nặng hoặc giảm nhẹ. Ví dụ, nếu có từ ba tình tiết tăng nặng trở lên, doanh nghiệp sẽ phải đối mặt với mức phạt gấp 3 lần số tiền đã trốn, ngay cả khi vi phạm lần đầu.
Nghiêm trọng hơn, nếu số tiền trốn thuế đạt ngưỡng khởi tố (từ 100 triệu đồng với cá nhân và 200 triệu đồng với pháp nhân), hành vi này sẽ bị truy cứu trách nhiệm hình sự theo Điều 200 Bộ luật Hình sự.
Đối với cá nhân: Nếu trốn thuế từ 1 tỷ đồng trở lên hình phạt cao nhất có thể lên đến 7 năm tù và phạt tiền tới 4,5 tỷ đồng.
Đối với doanh nghiệp: Mức phạt tiền có thể lên đến 10 tỷ đồng hoặc bị đình chỉ hoạt động 6 tháng đến 3 năm. Trường hợp đặc biệt có thể bị đình chỉ hoạt động vĩnh viễn trong những trường hợp đặc biệt nghiêm trọng. Hình phạt bổ sung: phạt tiền từ 50 đến 200 triệu đồng, cấm kinh doanh, cấm hoạt động trong một số lĩnh vực hoặc cấm huy động vốn từ 1 đến 3 năm.
Ngoài ra, hành vi lập hai hệ thống sổ còn có thể bị xem xét xử lý về tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng theo Điều 221 Bộ luật Hình sự.
Bên cạnh các chế tài pháp luật, doanh nghiệp sử dụng “hai sổ” còn chịu những thiệt hại vượt ra ngoài con số tài chính. Đó là sự hủy hoại uy tín, thương hiệu; mất cơ hội tiếp cận nguồn vốn ngân hàng và các đối tác lớn khi hồ sơ tài chính không đáng tin cậy. Khi bị xử lý, chi phí khắc phục (truy thu, phạt, tiền chậm nộp, án phí)
Hướng dẫn tuân thủ và minh bạch dòng tiền
Theo bà Nguyễn Thị Lan Anh, để bảo vệ doanh nghiệp, ban lãnh đạo doanh nghiệp cần quán triệt nguyên tắc cốt lõi: “Một hệ thống - Trung thực - Đầy đủ”. Theo đó, doanh nghiệp cần ghi nhận đầy đủ, trung thực, kịp thời mọi giao dịch kinh tế phát sinh trên một hệ thống sổ kế toán thống nhất.
Xuất hóa đơn đầy đủ, đúng giá trị thực tế cho mọi hàng hóa, dịch vụ đã bán. Hạn chế tối đa giao dịch tiền mặt không kiểm soát; ưu tiên thanh toán qua ngân hàng để tạo dấu vết minh bạch.
Đồng bộ dữ liệu giữa hệ thống kế toán, hóa đơn điện tử và dòng tiền; định kỳ tự đối chiếu để phát hiện sớm sai lệch. Lựa chọn, sử dụng phần mềm kế toán, hóa đơn điện tử của nhà cung cấp uy tín, bảo đảm tuân thủ quy định pháp luật.
Khi phát hiện sai sót, chủ động rà soát, kê khai bổ sung, điều chỉnh và liên hệ cơ quan Thuế để được hướng dẫn (việc tự giác khắc phục có thể được xem là tình tiết giảm nhẹ)
Thường xuyên đối chiếu số liệu giữa sổ kế toán, hồ sơ khai thuế và dữ liệu hóa đơn điện tử để đảm bảo tính chính xác, đầy đủ và nhất quán của thông tin kê khai thuế.
Bà Nguyễn Thị Lan Anh cũng cho rằng: Các tổ chức cung cấp phần mềm kế toán, hóa đơn điện tử và giải pháp công nghệ trong lĩnh vực thuế có vai trò quan trọng trong việc phòng ngừa, phát hiện và ngăn chặn hành vi gian lận.
Các tổ chức này không phát triển, cung cấp hoặc hỗ trợ các giải pháp phần mềm có khả năng tạo lập hoặc duy trì song song hai hệ thống sổ kế toán.
Cần tích hợp chức năng cảnh báo, phát hiện bất thường trong dữ liệu kế toán, hóa đơn điện tử (ví dụ: cảnh báo khi doanh thu, dòng tiền và hóa đơn lệch nhau). Thực hiện kết nối, truyền nhận dữ liệu đầy đủ, kịp thời, chính xác với cơ quan Thuế theo quy định. Phối hợp cung cấp thông tin phục vụ công tác quản lý khi có yêu cầu của cơ quan thuế. Chủ động phối hợp với cơ quan thuế trong tuyên truyền, nhắc nhở, định hướng người nộp thuế thực hiện đúng quy định.
Có thể nói minh bạch không phải là chi phí, mà là khoản đầu tư cho uy tín và sự phát triển bền vững. Một hệ thống sổ kế toán thống nhất và số liệu trung thực chính là nền tảng pháp lý vững vàng nhất để doanh nghiệp yên tâm vươn xa trong môi trường kinh doanh hiện đại.