Thuế cơ sở 3 tỉnh Quảng Trị và Viện Kiểm sát Nhân dân khu vực 6 tỉnh Quảng Trị vừa thống nhất cơ chế phối hợp rà soát, xử lý hồ sơ các khoản nợ thuế đã áp dụng biện pháp cưỡng chế nhưng chưa thu hồi được hoặc mới thu hồi một phần. Việc phối hợp nhằm xem xét khởi kiện vụ án dân sự công ích theo quy định, mở thêm hướng xử lý các khoản nợ thuế tồn đọng.
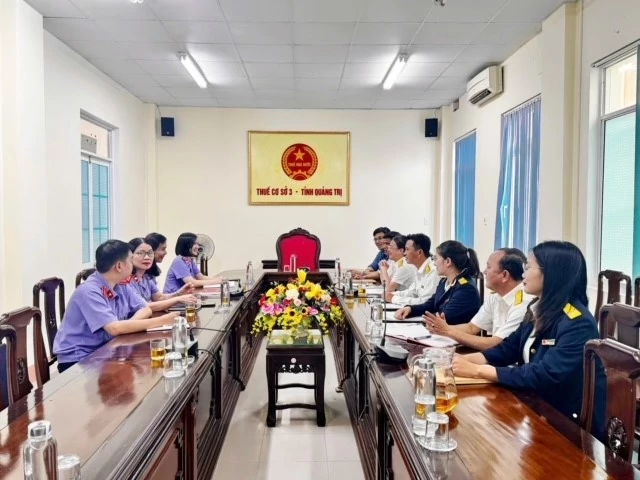 |
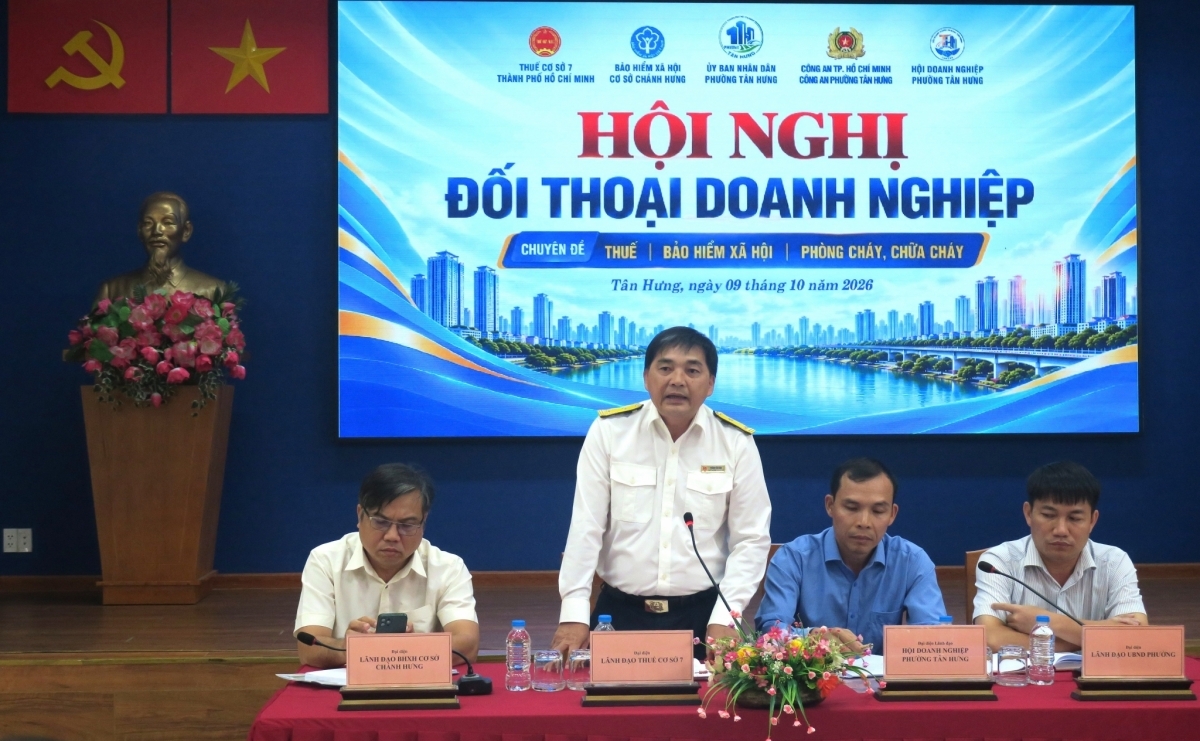
| Thuế cơ sở 3 tỉnh Quảng Trị và Viện Kiểm sát Nhân dân khu vực 6 tỉnh Quảng Trị họp bàn thống nhất cơ chế phối hợp trong xử lý các khoản nợ thuế chưa thu hồi. Ảnh: Thuế tỉnh Quảng Trị. |
Căn cứ Chương trình phối hợp số 09/CTPH-VKSND-T ngày 9/9/2026, Thuế cơ sở 3 tỉnh Quảng Trị và Viện Kiểm sát Nhân dân khu vực 6 tỉnh Quảng Trị thống nhất cơ chế phối hợp trong tiếp nhận, xử lý thông tin, xác minh, thu thập chứng cứ và xem xét khởi kiện vụ án dân sự công ích, hướng tới bảo vệ lợi ích của nhà nước trong lĩnh vực thuế.
Theo đó, Thuế cơ sở 3 tỉnh Quảng Trị định kỳ chủ động rà soát, cung cấp thông tin, hồ sơ, tài liệu liên quan đến các khoản nợ của người nộp thuế theo quy định của Luật Quản lý thuế. Trọng tâm là những khoản nợ đã được cơ quan Thuế áp dụng biện pháp cưỡng chế nhưng chưa thu hồi được hoặc mới thu hồi một phần.
Việc rà soát, cung cấp hồ sơ là cơ sở để Viện Kiểm sát Nhân dân khu vực 6 tỉnh Quảng Trị xem xét các thông tin liên quan, đánh giá dấu hiệu xâm phạm lợi ích công trong lĩnh vực thuế theo chức năng, nhiệm vụ và thẩm quyền được giao.
Trên cơ sở thông tin do Thuế cơ sở 3 tỉnh Quảng Trị cung cấp, Viện Kiểm sát Nhân dân khu vực 6 tỉnh Quảng Trị thực hiện kiểm tra, xác minh, đánh giá tài liệu, chứng cứ. Trường hợp có đủ căn cứ theo quy định, cơ quan kiểm sát sẽ thụ lý vụ việc dân sự công ích.
Trong quá trình này, cơ quan Thuế có trách nhiệm cung cấp hồ sơ, tài liệu theo yêu cầu của VKSND khu vực 6 tỉnh Quảng Trị; đồng thời phối hợp xác minh, làm rõ những nội dung liên quan đến nghĩa vụ thuế trước khi cơ quan kiểm sát ban hành kiến nghị.
Bên cạnh việc trao đổi, cung cấp thông tin và xử lý hồ sơ, hai đơn vị thống nhất cử đầu mối phối hợp nhằm bảo đảm việc trao đổi thông tin, tài liệu được thực hiện theo nội dung đã thống nhất. Hai bên cũng thống nhất thời gian tổ chức sơ kết, tổng kết để đánh giá kết quả phối hợp.
Được biết, nội dung phối hợp giữa hai bên được triển khai trong khuôn khổ Nghị quyết số 205/2025/QH15 của Quốc hội về thí điểm Viện Kiểm sát Nhân dân khởi kiện vụ án dân sự để bảo vệ quyền dân sự của các chủ thể là nhóm dễ bị tổn thương hoặc bảo vệ lợi ích công.
Thông qua cơ chế phối hợp, hai cơ quan thực hiện nhiệm vụ theo chức năng, thẩm quyền trong quá trình phát hiện, xác minh và xử lý các vụ việc có dấu hiệu xâm phạm lợi ích công trong lĩnh vực thuế.
Việc trao đổi thông tin, rà soát hồ sơ và xác minh nghĩa vụ thuế cũng là cơ sở phục vụ quá trình xem xét, xử lý các vụ việc theo quy định, góp phần bảo vệ tài sản nhà nước và nâng cao hiệu quả thu hồi các khoản phải nộp ngân sách nhà nước.