Cục Thuế vừa có văn bản trả lời Thuế tỉnh Tuyên Quang, làm rõ việc sử dụng hóa đơn điện tử đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống, nhằm tháo gỡ vướng mắc trong thực tiễn quản lý thuế cơ sở, đồng thời thống nhất cách áp dụng quy định mới về hóa đơn điện tử.
 |
| Hộ kinh doanh có doanh thu năm không quá 1 tỷ đồng, nếu có nhu cầu sử dụng hóa đơn điện tử có thể đăng ký sử dụng theo một trong hai hình thức nêu tại Nghị định số 141/2026/NĐ-CP. |
Cục Thuế ban hành Công văn số 4401/CT-CS về hóa đơn điện tử, trả lời Công văn số 1483/TQU-CNTK của Thuế tỉnh Tuyên Quang liên quan đến việc cấp hóa đơn điện tử theo từng lần phát sinh đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu hằng năm từ 1 tỷ đồng trở xuống.
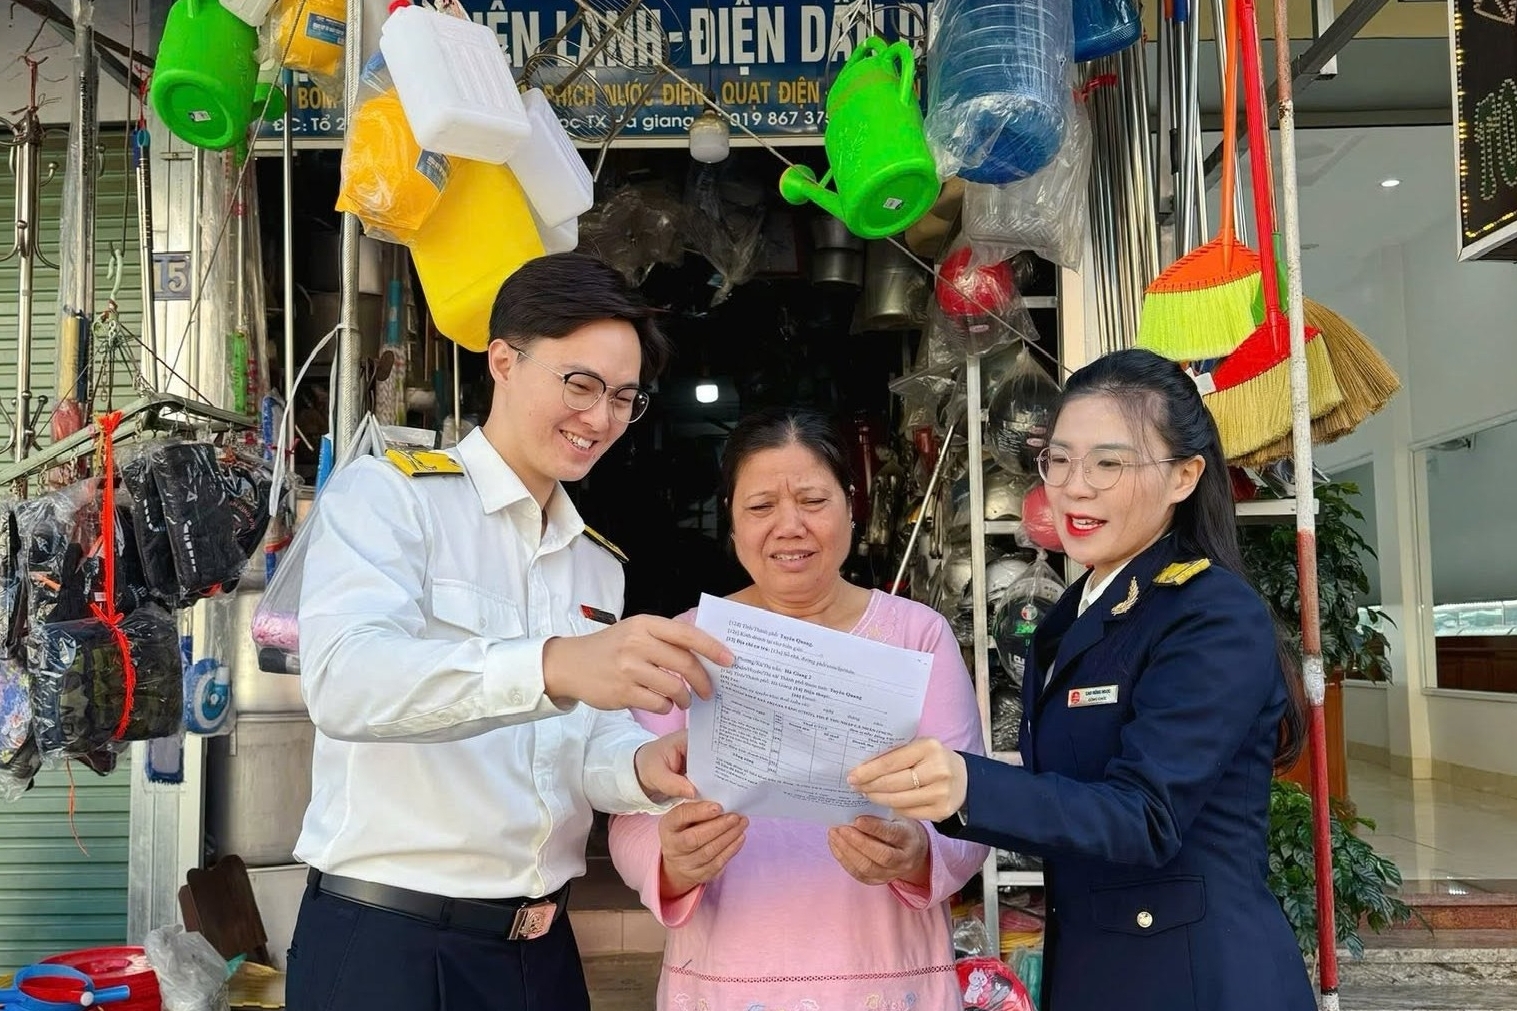
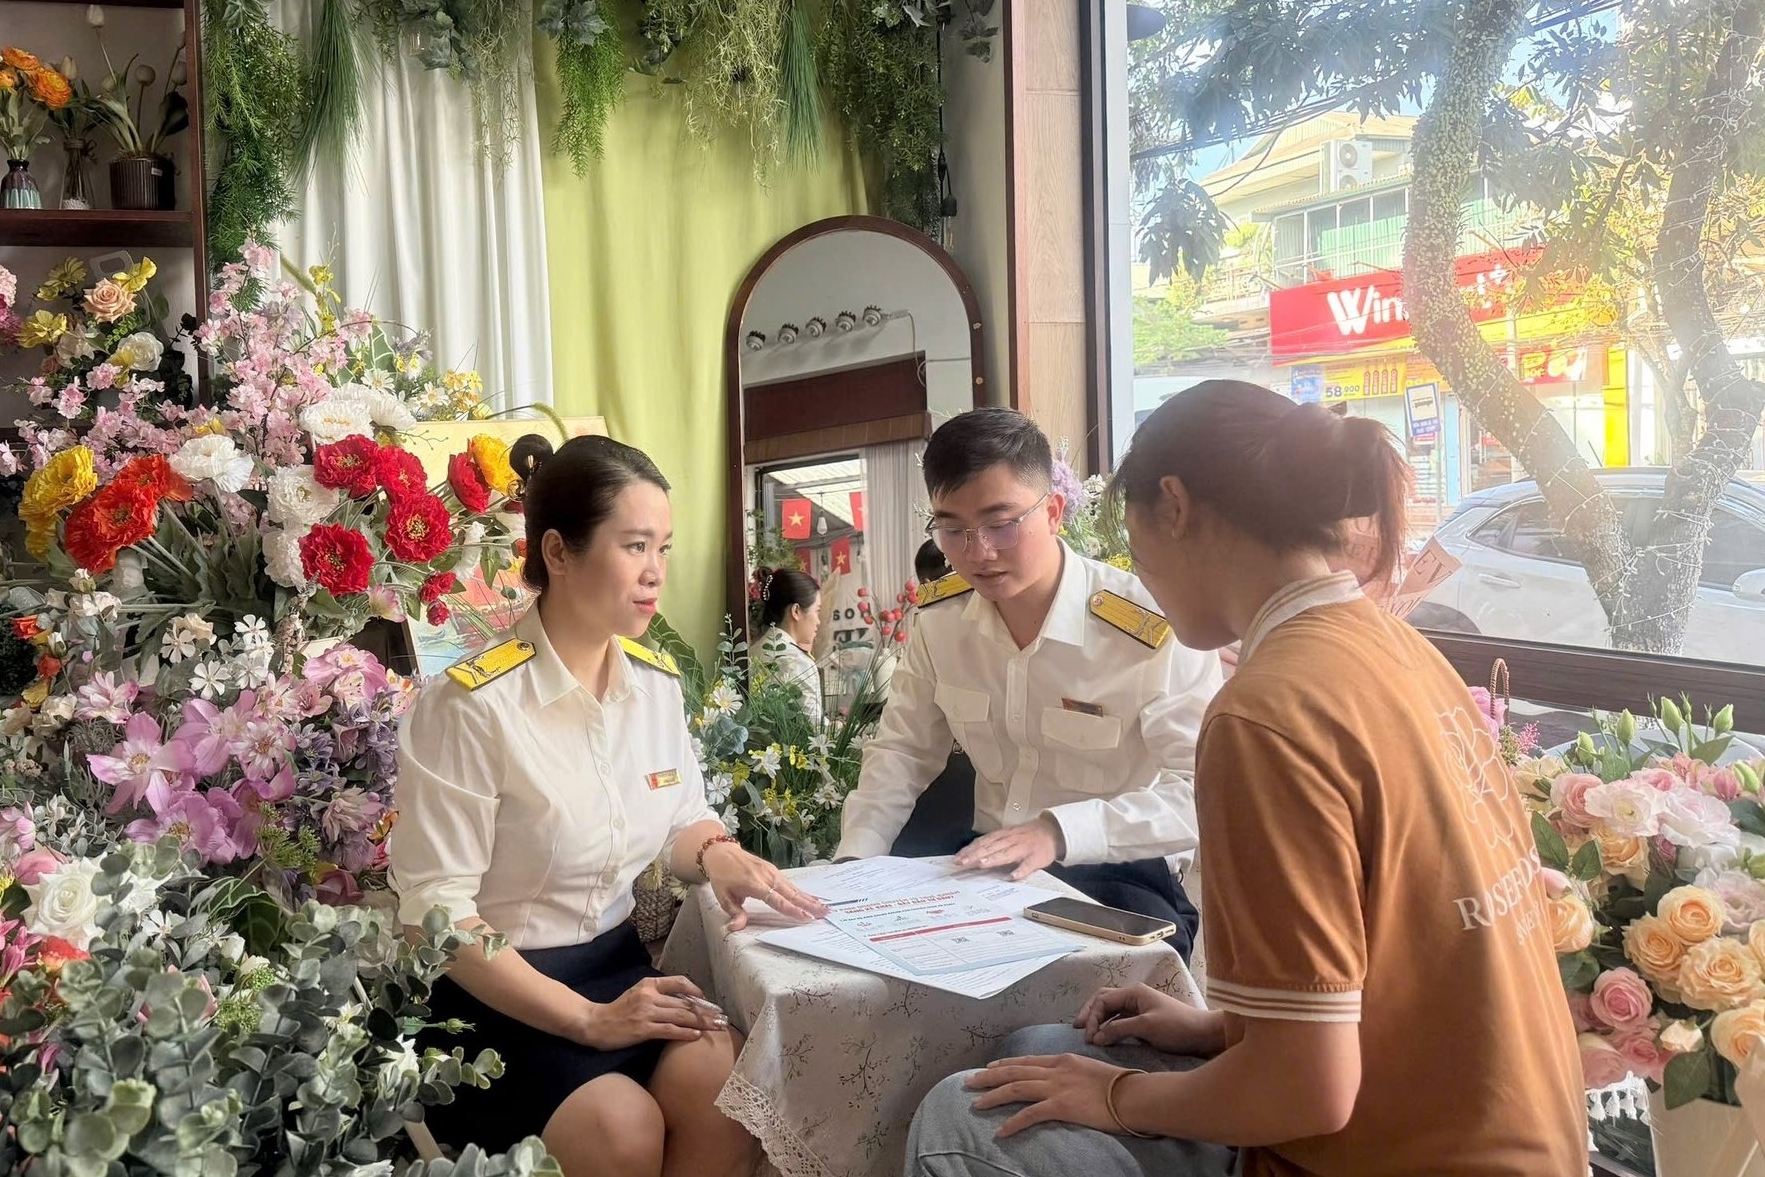
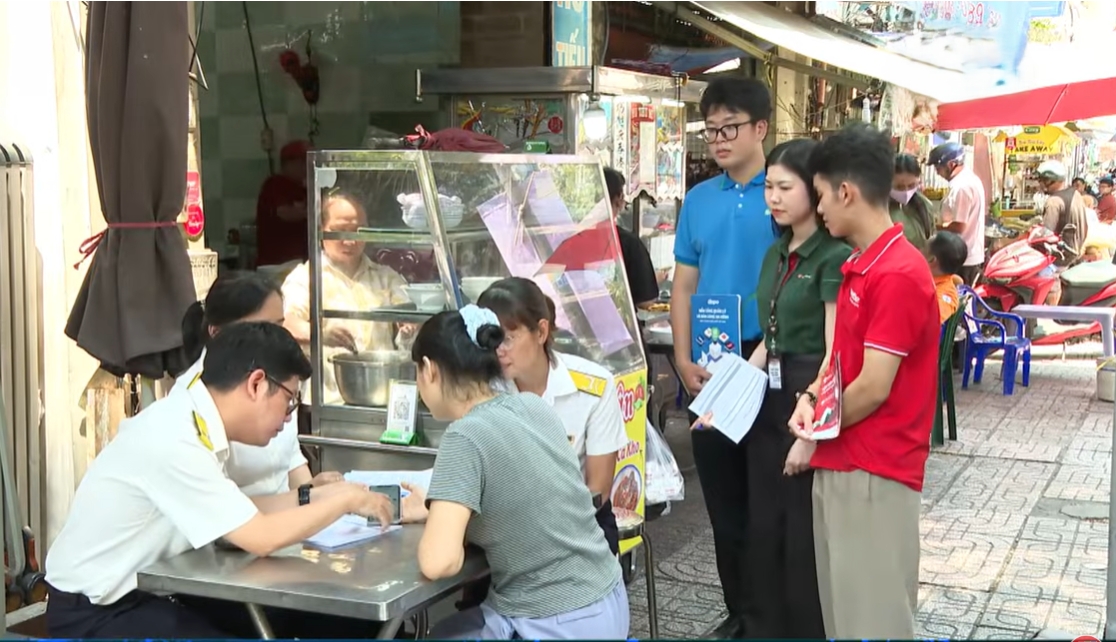
Theo đó, trong quá trình thực hiện công tác quản lý thuế đối với hộ kinh doanh, Thuế cơ sở 6 tỉnh Tuyên Quang gặp vướng mắc khi giải quyết thủ tục hành chính cho người nộp thuế. Cụ thể, trường hợp hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống nhưng có nhu cầu sử dụng hóa đơn điện tử thì xử lý theo hướng cơ quan Thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh, hay yêu cầu người nộp thuế đăng ký sử dụng hóa đơn điện tử theo quy định.
Trong văn bản gửi Cục Thuế, Thuế tỉnh Tuyên Quang nêu hai quan điểm xử lý.
Thứ nhất, đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống, nếu người nộp thuế có nhu cầu sử dụng hóa đơn điện tử thì cơ quan Thuế vẫn thực hiện cấp hóa đơn điện tử có mã theo từng lần phát sinh và yêu cầu người nộp thuế khai, nộp thuế trước khi cấp hóa đơn, căn cứ vào quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế số 108/2025/QH15.
Thứ hai, cơ quan Thuế không thực hiện cấp hóa đơn điện tử có mã theo từng lần phát sinh đối với trường hợp nêu trên. Nếu hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì phải đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trên cơ sở rà soát quy định, Cục Thuế dẫn điểm b khoản 3 Điều 26 Luật Quản lý thuế số 108/2025/QH15, trong đó quy định hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử theo quy định của Chính phủ và doanh nghiệp, tổ chức kinh tế, tổ chức có nhu cầu sử dụng hóa đơn điện tử phải khai và nộp thuế trước khi được cơ quan Thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ.
Đồng thời, điểm b khoản 2 Điều 1 Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ quy định rõ, trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan Thuế.
Từ các căn cứ trên, Cục Thuế thống nhất với quan điểm thứ hai của Thuế tỉnh Tuyên Quang tại Công văn số 1483/TQU-CNTK.
Như vậy, đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm không quá 1 tỷ đồng, nếu có nhu cầu sử dụng hóa đơn điện tử có thể đăng ký sử dụng theo một trong hai hình thức nêu tại Nghị định số 141/2026/NĐ-CP, thay vì đề nghị cơ quan Thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh.
Hướng dẫn này có ý nghĩa thực tiễn trong việc thống nhất áp dụng chính sách tại Thuế cơ sở, hạn chế cách hiểu khác nhau khi giải quyết thủ tục cho người nộp thuế; đồng thời, quy định cũng tạo cơ sở để hộ kinh doanh, cá nhân kinh doanh có doanh thu không quá 1 tỷ đồng chủ động lựa chọn hình thức sử dụng hóa đơn điện tử phù hợp khi đáp ứng điều kiện và có nhu cầu triển khai.