Hàng hóa xuất khẩu chỉ được áp dụng thuế suất giá trị gia tăng (GTGT) 0% khi đáp ứng đầy đủ các điều kiện về hợp đồng, chứng từ thanh toán không dùng tiền mặt và tờ khai hải quan. Trường hợp không thực hiện thủ tục mở tờ khai, doanh nghiệp phải liên hệ cơ quan hải quan có thẩm quyền để được hướng dẫn.
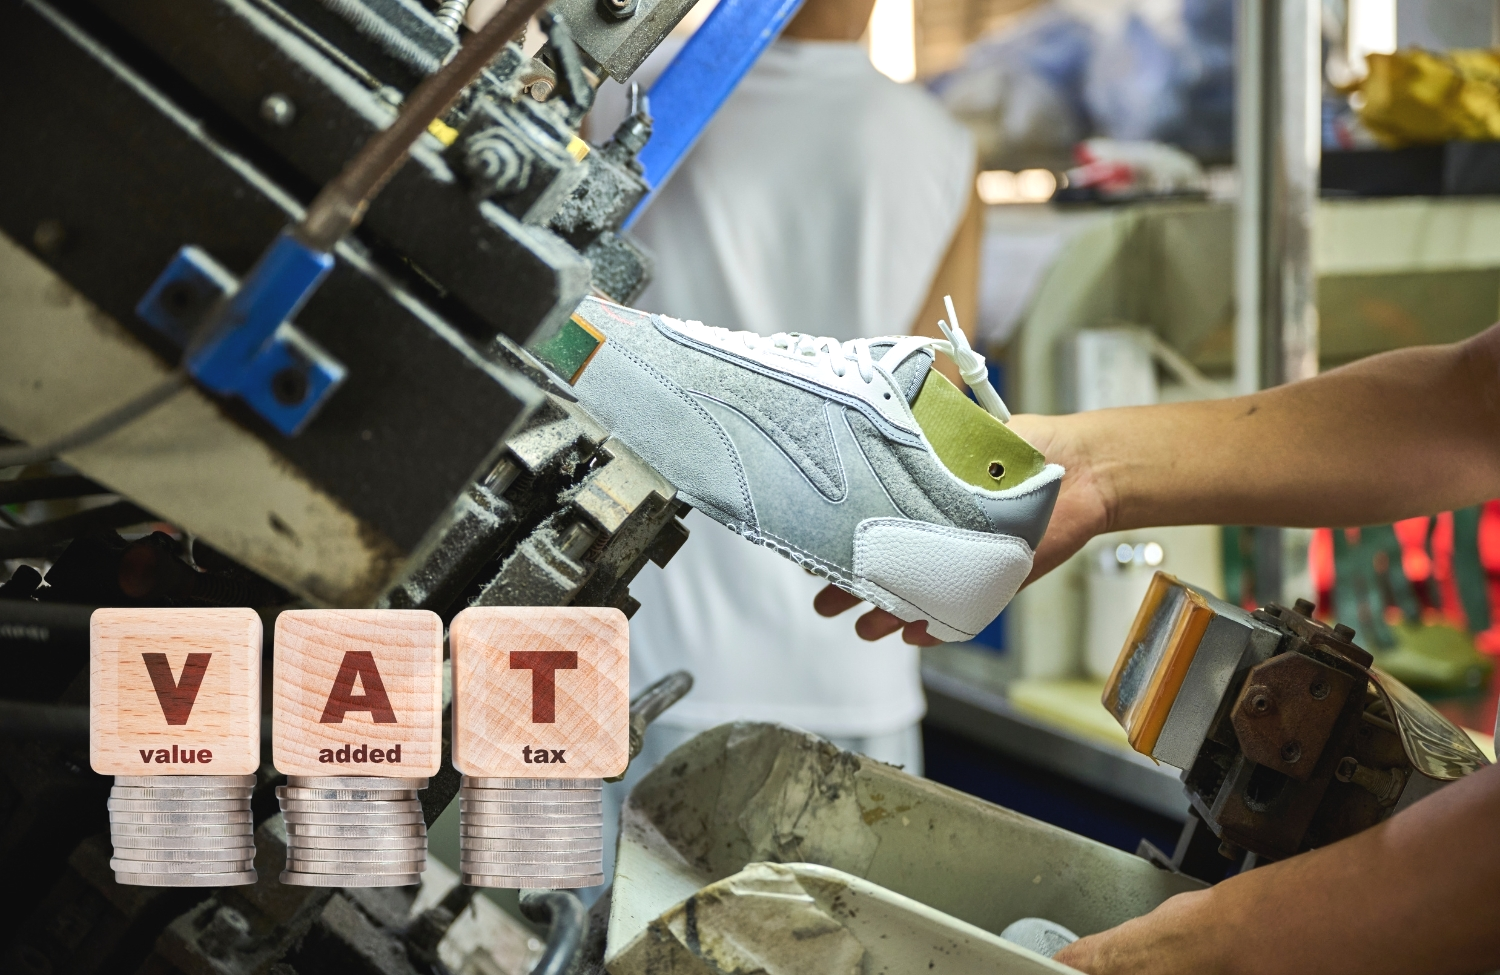 |
| Hàng xuất khẩu thiếu tờ khai hải quan không được áp dụng thuế suất GTGT 0% |
Thuế tỉnh Ninh Bình vừa có Công văn số 7642/NBI-QLDN2 trả lời thắc mắc của Chi nhánh Công ty TNHH Giày Victory Việt Nam về điều kiện áp dụng thuế suất thuế GTGT 0% đối với hàng hóa xuất khẩu.
Giải đáp cho doanh nghiệp, cơ quan Thuế viện dẫn Luật thuế GTGT 2024; Luật Hải quan số 54/2014/QH13 ngày 23/6/2014; Luật số 90/2025/QH15 ngày 25/6/2025; Nghị định số 181/2025/NĐ-CP ngày 01/7/2025; Nghị định số 123/2020/NĐ-CP ngày 19/10/2020; Nghị định số 167/2025/NĐ-CP ngày 30/6/2025; Thông tư 121/2025/TT-BTC ngày 18/12/2025 của Bộ Tài chính.
Theo đó, Luật thuế GTGT năm 2024 quy định mức thuế suất 0% được áp dụng đối với hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ngoài lãnh thổ Việt Nam; hàng hóa bán vào khu phi thuế quan và một số trường hợp xuất khẩu khác theo quy định.
Tuy nhiên, để được hưởng thuế suất này, hàng hóa xuất khẩu phải đáp ứng đầy đủ các điều kiện được quy định tại Nghị định số 181/2025/NĐ-CP. Hồ sơ gồm hợp đồng bán hoặc gia công hàng hóa xuất khẩu, hợp đồng ủy thác xuất khẩu nếu thực hiện qua đơn vị nhận ủy thác; chứng từ thanh toán không dùng tiền mặt và tờ khai hải quan theo quy định.
Đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ, Luật số 90/2025/QH15 sửa đổi, bổ sung một số luật trong đó có Luật Hải quan quy định hàng hóa phải làm thủ tục hải quan và chịu sự kiểm tra, giám sát của cơ quan chức năng. Lô hàng chỉ được coi là hoàn thành thủ tục khi cả tờ khai xuất khẩu tại chỗ và tờ khai nhập khẩu tại chỗ đều đã hoàn tất.
Trong thời hạn 15 ngày kể từ ngày hàng hóa xuất khẩu được thông quan hoặc giải phóng hàng, người nhập khẩu tại chỗ phải thực hiện thủ tục hải quan theo quy định.
Trường hợp cụ thể của Chi nhánh Công ty TNHH Giày Victory Việt Nam, Thuế tỉnh Ninh Bình lưu ý, doanh nghiệp có hàng hóa xuất khẩu nhưng chưa mở tờ khai hải quan cần liên hệ cơ quan hải quan có thẩm quyền để được hướng dẫn; nếu hàng hóa không đáp ứng đầy đủ thủ tục và điều kiện theo quy định, doanh nghiệp không đủ căn cứ áp dụng thuế suất giá trị gia tăng 0%.
Trường hợp hàng hóa đủ điều kiện tiêu thụ trong nước, việc lập hóa đơn, xác định loại hóa đơn và đồng tiền ghi trên hóa đơn phải thực hiện theo Nghị định số 123/2020/NĐ-CP.
Doanh nghiệp cần đối chiếu giao dịch thực tế với các quy định pháp luật để kê khai, lập hóa đơn và thực hiện nghĩa vụ thuế đúng quy định.