Bộ Tài chính cho biết đã tham mưu nhiều giải pháp về thuế nhằm thúc đẩy sử dụng năng lượng sạch, xăng sinh học, thông qua giảm chi phí cho cả nhà sản xuất và người tiêu dùng. Thực hiện nhiệm vụ được giao tại Nghị quyết số 29/2026/NQ-CP của Chính phủ, Bộ Tài chính sẽ tiếp tục nghiên cứu, đánh giá toàn diện các chính sách liên quan đến xăng E10, trong đó có thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường.
 |
| Việc giảm thuế nhập khẩu ethanol sẽ góp phần giảm chi phí đầu vào cho hoạt động sản xuất xăng sinh học. |
Thúc đẩy tăng trưởng xanh là chủ trương xuyên suốt của Đảng và Nhà nước. Trong thời gian qua, Bộ Tài chính đã tham mưu Chính phủ nhiều giải pháp về chính sách thuế nhằm khuyến khích sử dụng năng lượng sạch, xăng sinh học.
Theo ông Trương Bá Tuấn, Phó Cục trưởng Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí, các giải pháp về thuế được triển khai theo hai hướng chính là giảm chi phí sản xuất đối với doanh nghiệp và giảm chi phí thuế trực tiếp đối với người sử dụng.
Đối với nhà sản xuất, pháp luật thuế hiện hành đã quy định nhiều chính sách ưu đãi về thuế nhập khẩu, thuế sử dụng đất nông nghiệp và thuế thu nhập doanh nghiệp đối với các dự án sản xuất xăng sinh học, sản xuất năng lượng sạch. Đây đều là những dự án thuộc lĩnh vực được ưu đãi đầu tư.
Bên cạnh đó, để góp phần giảm giá thành sản xuất xăng E10, Bộ Tài chính đã tham mưu Chính phủ điều chỉnh giảm thuế suất thuế nhập khẩu đối với ethanol dùng để phối trộn xăng sinh học từ 10% xuống còn 5%.
Theo Bộ Tài chính, mặc dù Việt Nam có sản xuất ethanol trong nước, song vẫn cần nhập khẩu bổ sung để đáp ứng nhu cầu. Vì vậy, việc giảm thuế nhập khẩu ethanol sẽ góp phần giảm chi phí đầu vào cho hoạt động sản xuất xăng sinh học.
 |
| Ông Trương Bá Tuấn, Phó Cục trưởng Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí. |
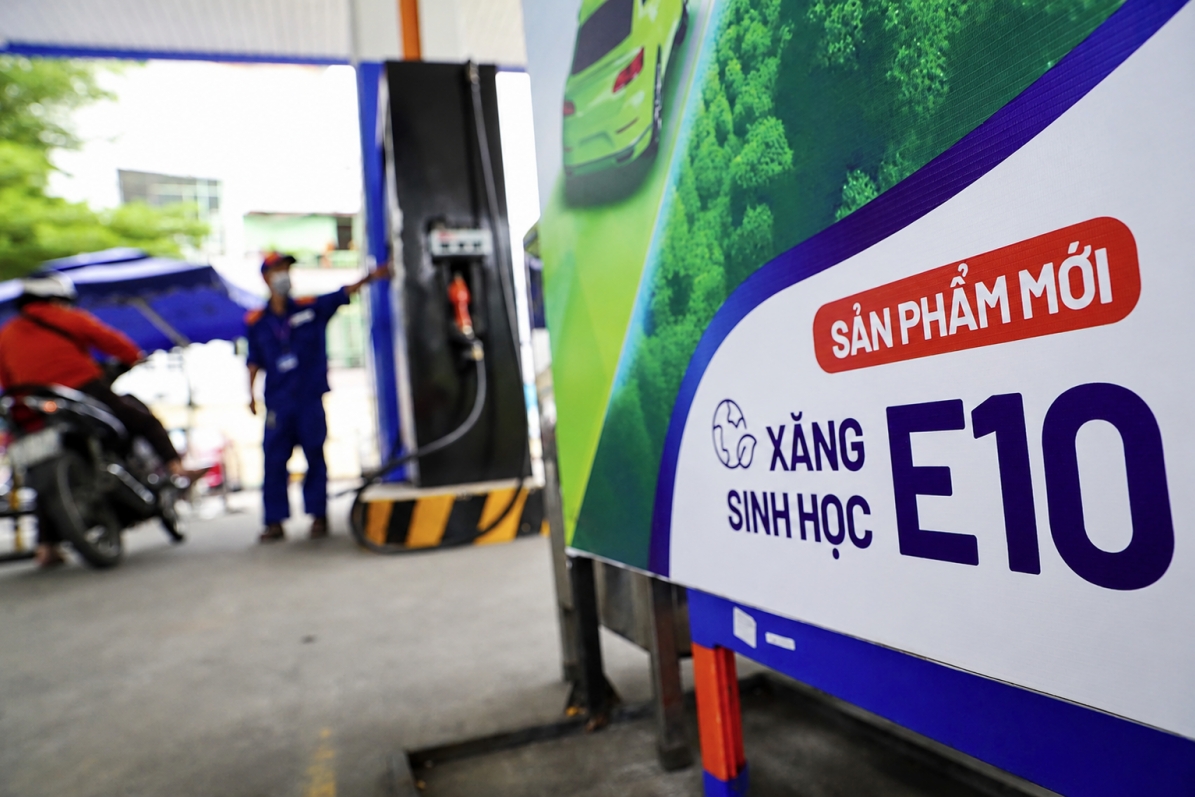
Đối với người tiêu dùng, chính sách thuế hiện hành cũng đã có những ưu đãi nhất định nhằm khuyến khích sử dụng nhiên liệu sinh học. Cụ thể, theo Luật thuế Tiêu thụ đặc biệt, xăng khoáng đang chịu thuế suất 10%, trong khi xăng E10 chịu thuế suất 7%. Mức chênh lệch này nhằm tạo động lực thúc đẩy người dân sử dụng nhiên liệu sinh học thay thế nhiên liệu hóa thạch.
Đồng thời, theo quy định của pháp luật về thuế bảo vệ môi trường đối với xăng dầu, thuế bảo vệ môi trường chỉ được tính trên phần nhiên liệu hóa thạch cấu thành trong sản phẩm. Phần ethanol được phối trộn trong xăng sinh học không thuộc đối tượng chịu thuế bảo vệ môi trường.
Ông Trương Bá Tuấn cho biết, ngày 16/6, Chính phủ đã ban hành Nghị quyết số 29/2026/NQ-CP thí điểm một số chính sách trong triển khai lộ trình sử dụng xăng E10. Tại khoản 3 Điều 5 của Nghị quyết, Chính phủ giao Bộ Tài chính tiếp tục nghiên cứu, rà soát các quy định liên quan đến chính sách thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường đối với xăng E10.
“Thực hiện nhiệm vụ được giao, Bộ Tài chính sẽ tiếp tục nghiên cứu, đánh giá toàn diện các chính sách liên quan đến xăng E10, bao gồm chính sách thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường, để báo cáo Chính phủ và các cấp có thẩm quyền theo đúng yêu cầu của Nghị quyết số 29/2026/NQ-CP”, ông Trương Bá Tuấn cho hay.
| Quy định về giá xăng E10 RON95-III Theo Nghị quyết số 29/2026/NQ-CP, từ ngày 16/6/2026 đến hết ngày 15/6/2028), xăng E10RON95-III được thí điểm xác định là mặt hàng tiêu dùng phổ biến, do Nhà nước công bố giá cơ sở thay thế xăng RON95-III. Bộ Công Thương, Bộ Tài chính xác định các yếu tố cấu thành trong công thức giá cơ sở xăng dầu và công bố giá cơ sở xăng dầu để thực hiện thí điểm điều hành giá xăng dầu đối với xăng E10RON95-III theo quy định tại khoản 11, 12 Điều 1 Nghị định số 80/2023/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 95/2021/NĐ-CP ngày 01/11/2021 và Nghị định số 83/2014/NĐ-CP về kinh doanh xăng dầu và Nghị quyết số 55/NQ-CP sửa đổi, bổ sung một số nội dung tại Nghị quyết số 36/NQ-CP của Chính phủ về phiên họp Chính phủ thường kỳ tháng 2/2026. |