
Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng
Cục Hải quan đề nghị doanh nghiệp liên hệ cơ quan quản lý chuyên ngành để xác định hàng hóa nhập khẩu có thuộc diện kiểm tra hiệu suất năng lượng, dán nhãn năng lượng hay không.


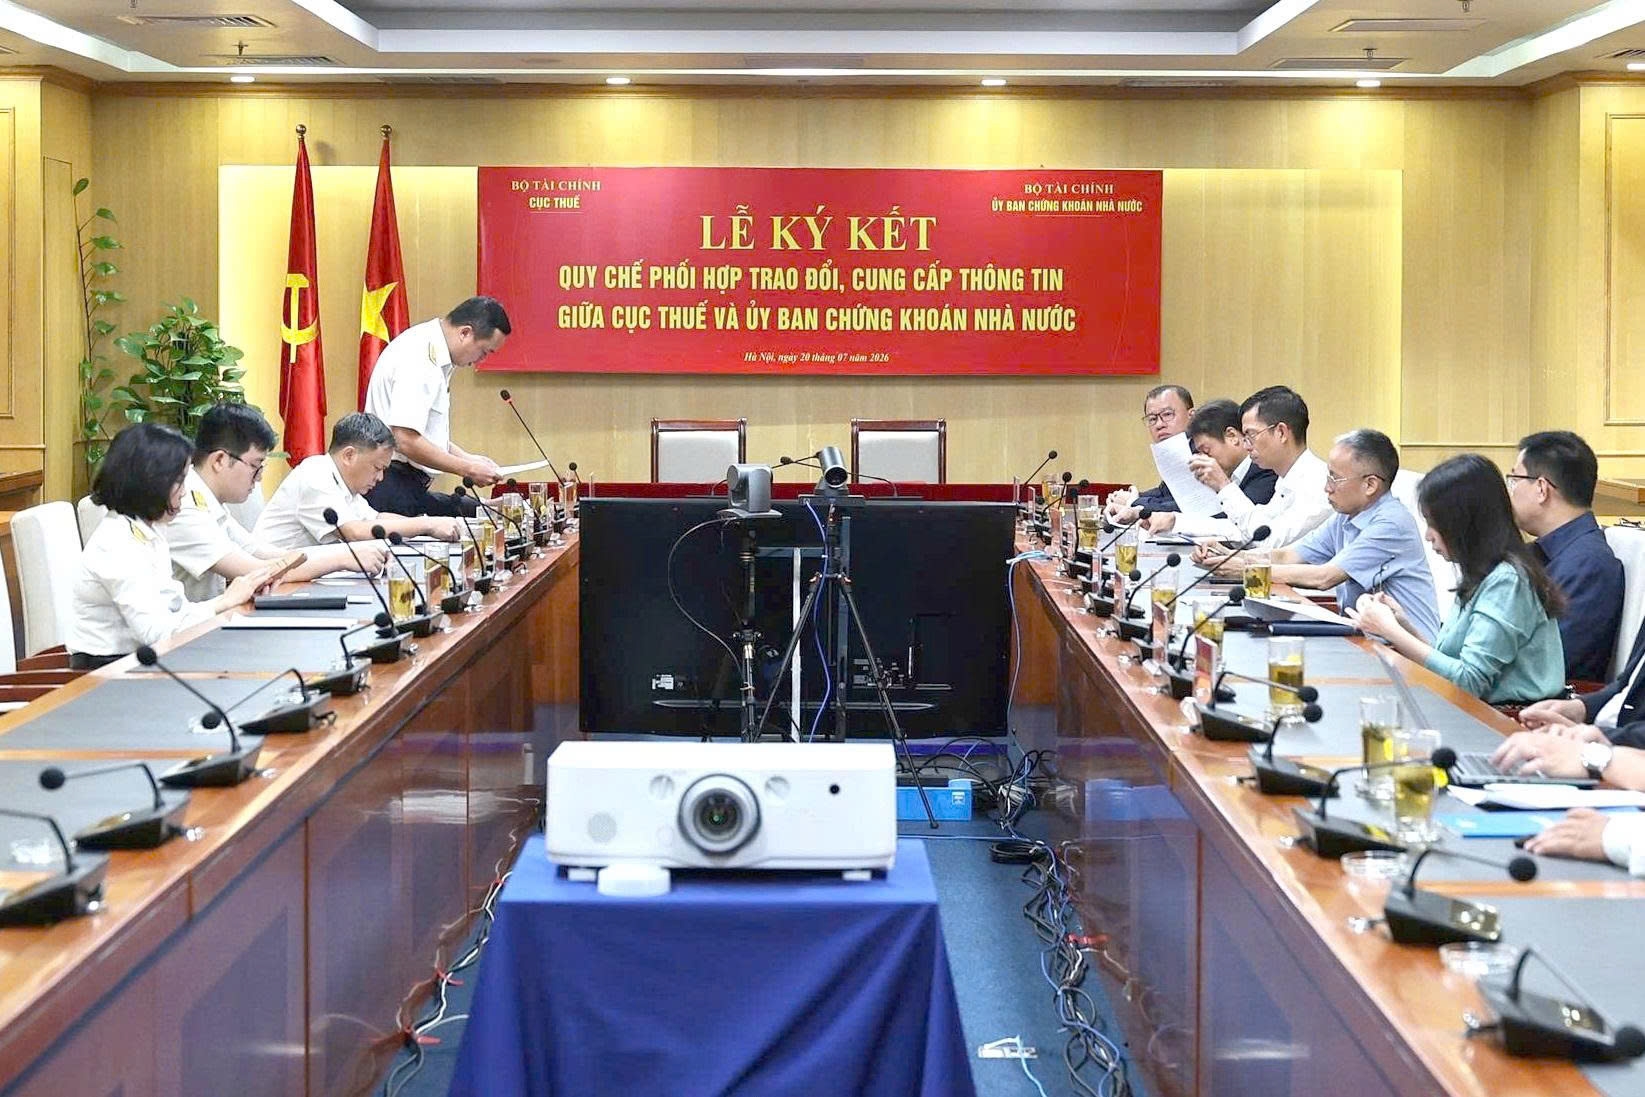 |
| Cục Thuế và Ủy ban Chứng khoán Nhà nước ký kết Quy chế phối hợp trao đổi, cung cấp thông tin ngày 20/7/2026. Ảnh: gdt. |
Tại Công văn số 5062/CT-CS gửi Thuế các tỉnh, thành phố; Chi cục Thuế Thương mại điện tử và Chi cục Thuế Doanh nghiệp lớn, Cục Thuế cho biết, Nghị định số 252/2026/NĐ-CP và Thông tư số 90/2026/TT-BTC đều được ban hành ngày 30/6/2026 và có hiệu lực từ ngày 1/7/2026.
Hai văn bản đã bổ sung nhiều quy định mới nhằm tăng cường khả năng tiếp cận thông tin của cơ quan Thuế, mở rộng trách nhiệm cung cấp thông tin của người nộp thuế và các tổ chức, cá nhân có liên quan.
Đồng thời, hoàn thiện cơ chế kết nối, chia sẻ dữ liệu điện tử, đáp ứng các tiêu chuẩn của OECD về minh bạch và trao đổi thông tin phục vụ mục đích thuế.
Để thống nhất triển khai, Cục Thuế lưu ý các đơn vị thực hiện một số nội dung trọng tâm.
Cụ thể, đối với quy định về trách nhiệm của các bộ, cơ quan ngang bộ và cơ quan nhà nước khác trong quản lý thuế liên quan đến trao đổi thông tin, điểm c khoản 3 Điều 58 Nghị định số 252/2026/NĐ-CP đã bổ sung trách nhiệm của các cơ quan này trong việc rà soát, sửa đổi các quy định thuộc lĩnh vực quản lý nhằm bảo đảm việc trao đổi thông tin với cơ quan Thuế nước ngoài phù hợp với các điều ước quốc tế về thuế.
Nghị định cũng mở rộng phạm vi thông tin được trao đổi, bao gồm thông tin về chủ sở hữu pháp lý, chủ sở hữu hưởng lợi, thông tin ngân hàng, thông tin kế toán và các thông tin cần thiết khác phục vụ công tác quản lý thuế.
Đối với việc cung cấp, thu thập và xác minh thông tin theo điều ước quốc tế về thuế, thỏa thuận quốc tế về thuế và tiêu chuẩn của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin phục vụ mục đích thuế, Điều 63 Nghị định số 252/2026/NĐ-CP quy định rõ trách nhiệm của người nộp thuế, cơ quan, tổ chức và cá nhân trong việc cung cấp, thu thập, lưu giữ và xác minh thông tin theo yêu cầu của cơ quan Thuế.
Về cơ chế thu thập, cung cấp và trao đổi thông tin Nghị định số 252/2026/NĐ-CP bổ sung quy định toàn diện về việc cung cấp, thu thập, xác minh, sử dụng và bảo mật thông tin phục vụ trao đổi thông tin.
Theo đó, khoản 1 và khoản 2 bổ sung nguyên tắc thực hiện và phạm vi trao đổi thông tin, gồm trao đổi theo yêu cầu, trao đổi tự động và trao đổi tự nguyện. Đồng thời, mở rộng phạm vi thông tin được trao đổi đối với thông tin về chủ sở hữu pháp lý, chủ sở hữu hưởng lợi, thông tin ngân hàng, thông tin kế toán và các thông tin khác phục vụ mục đích thuế.
Khoản 3, khoản 6 và khoản 7 quy định trách nhiệm của người nộp thuế, cơ quan, tổ chức và cá nhân có liên quan trong việc cung cấp, thu thập, lưu giữ và phối hợp xác minh thông tin theo yêu cầu của cơ quan Thuế.
Các chủ thể này không được từ chối cung cấp thông tin với lý do thuộc bí mật ngân hàng hoặc do bên thứ ba đang nắm giữ, trừ trường hợp điều ước quốc tế có quy định khác.
Khoản 4 bổ sung nghĩa vụ của chi nhánh, văn phòng đại diện của doanh nghiệp nước ngoài tại Việt Nam trong việc kê khai, cập nhật và lưu giữ thông tin về chủ sở hữu pháp lý và chủ sở hữu hưởng lợi của công ty mẹ ở nước ngoài.
Việc kê khai, cập nhật được thực hiện theo Bảng kê BK07-ĐKT kèm Tờ khai đăng ký thuế mẫu số 01-ĐKT và Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế mẫu số 08-MST ban hành kèm theo Thông tư số 90/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
Khoản 5 bổ sung trách nhiệm lưu trữ tài liệu kế toán theo quy định của pháp luật sau khi người nộp thuế tạm ngừng hoạt động, giải thể hoặc phá sản.
Đồng thời, người nộp thuế phải thông báo bằng văn bản về nơi lưu trữ tài liệu kế toán cho cơ quan Thuế nhằm bảo đảm khả năng tiếp cận thông tin khi cần thiết.
Bên cạnh đó, Nghị định bổ sung các biện pháp thu thập, xác minh thông tin của cơ quan Thuế (khoản 8).
Đồng thời, bổ sung quy định về trình tự, biện pháp thu thập, xác minh thông tin và làm rõ thẩm quyền ban hành quyết định thu thập, xác minh trong trường hợp cơ quan, tổ chức, cá nhân không thực hiện hoặc thực hiện không đầy đủ nghĩa vụ cung cấp thông tin theo yêu cầu của cơ quan Thuế.
Khoản 9 bổ sung cơ chế xử lý vi phạm. Theo đó, cơ quan, tổ chức, cá nhân không cung cấp hoặc cung cấp thông tin không đầy đủ, không chính xác có thể bị xử phạt vi phạm hành chính về quản lý thuế theo quy định.
Quy định này góp phần tăng cường tính tuân thủ, nâng cao hiệu quả công tác trao đổi thông tin và tạo cơ sở pháp lý cho việc thực hiện các cam kết quốc tế về thuế của Việt Nam.
Ngoài ra, khoản 10 bổ sung trách nhiệm của cơ quan Thuế trong việc ưu tiên bố trí nguồn lực để thực hiện trao đổi thông tin theo điều ước quốc tế về thuế và các tiêu chuẩn của Diễn đàn toàn cầu.
Qua đó, tiếp tục hoàn thiện cơ sở pháp lý về quyền tiếp cận thông tin của cơ quan Thuế; mở rộng trách nhiệm cung cấp, lưu giữ và chia sẻ thông tin của người nộp thuế cùng các cơ quan, tổ chức có liên quan.
Những quy định này góp phần nâng cao hiệu quả thực hiện trao đổi thông tin theo yêu cầu và đáp ứng các tiêu chuẩn của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin phục vụ mục đích thuế.