

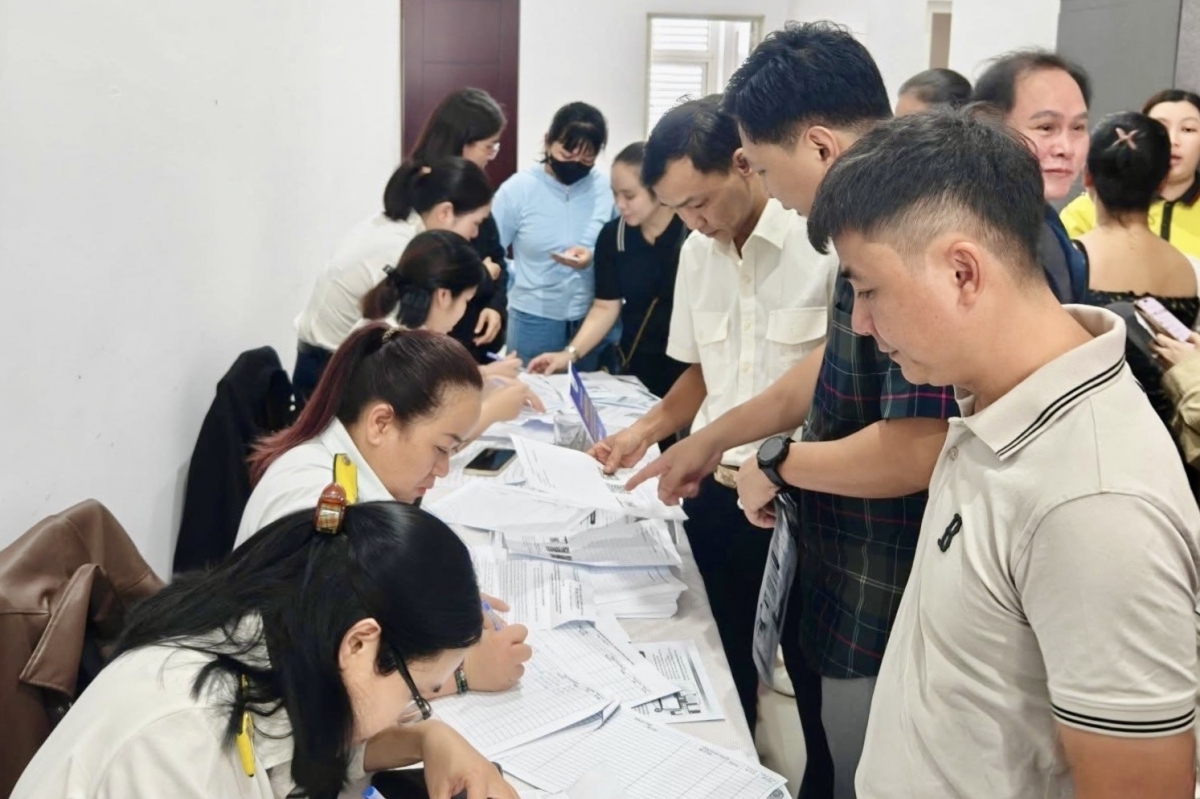
Thuế cơ sở 9 TP. Đà Nẵng: Nhiều khoản thu vượt dự toán
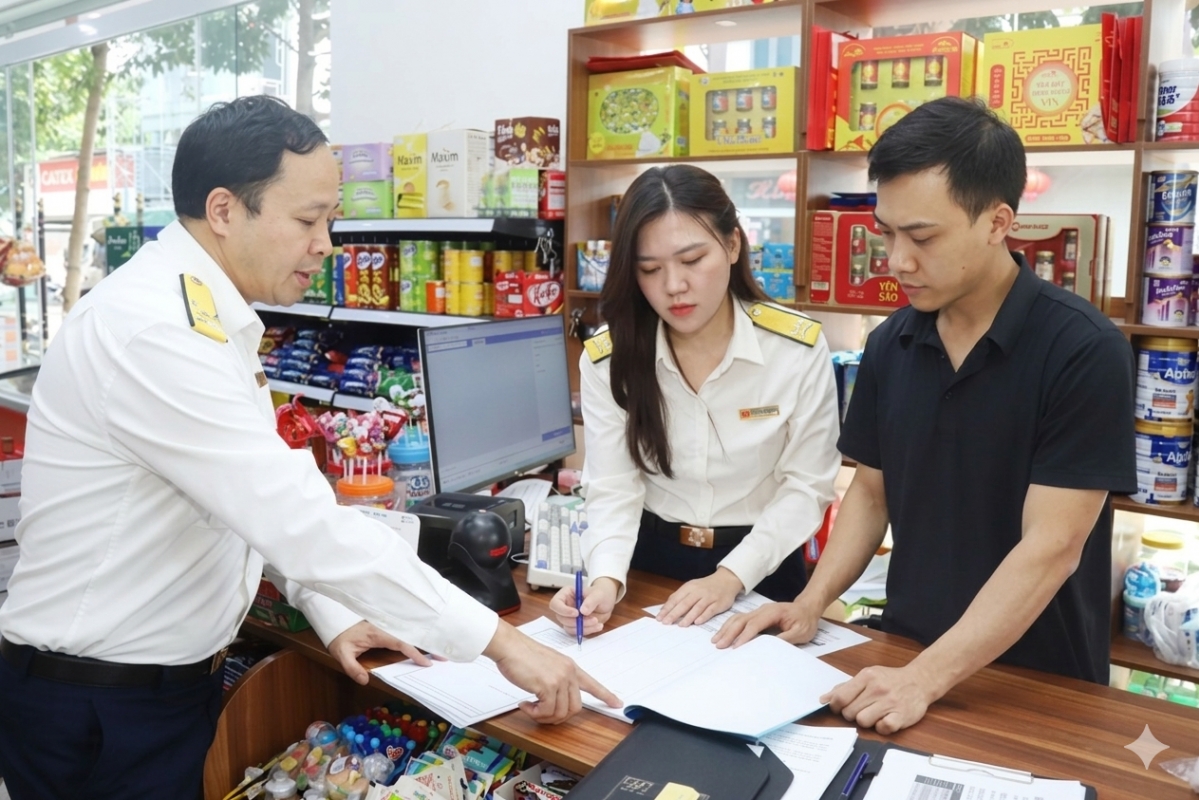
Đến ngày 15/10/2026, tổng thu ngân sách do Thuế cơ sở 9 TP. Đà Nẵng quản lý đạt 821,7 tỷ đồng, bằng 106% dự toán pháp lệnh và 102% dự toán phấn đấu năm 2026.


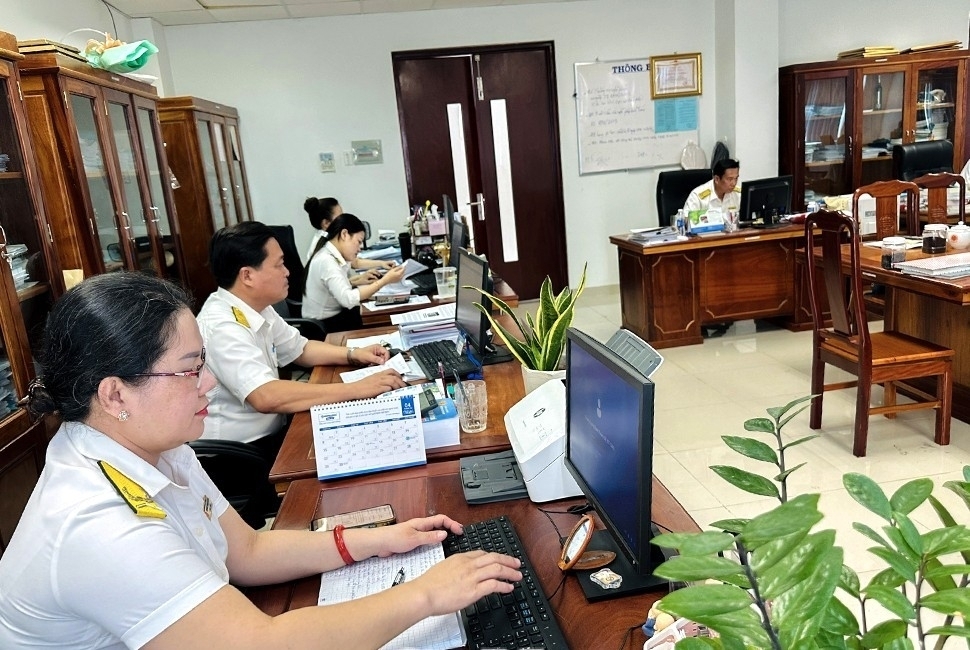 |
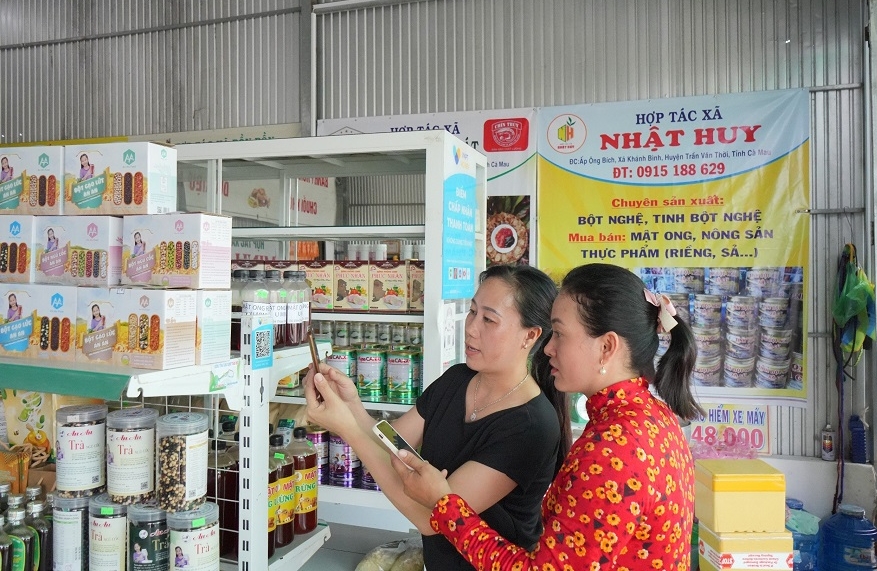
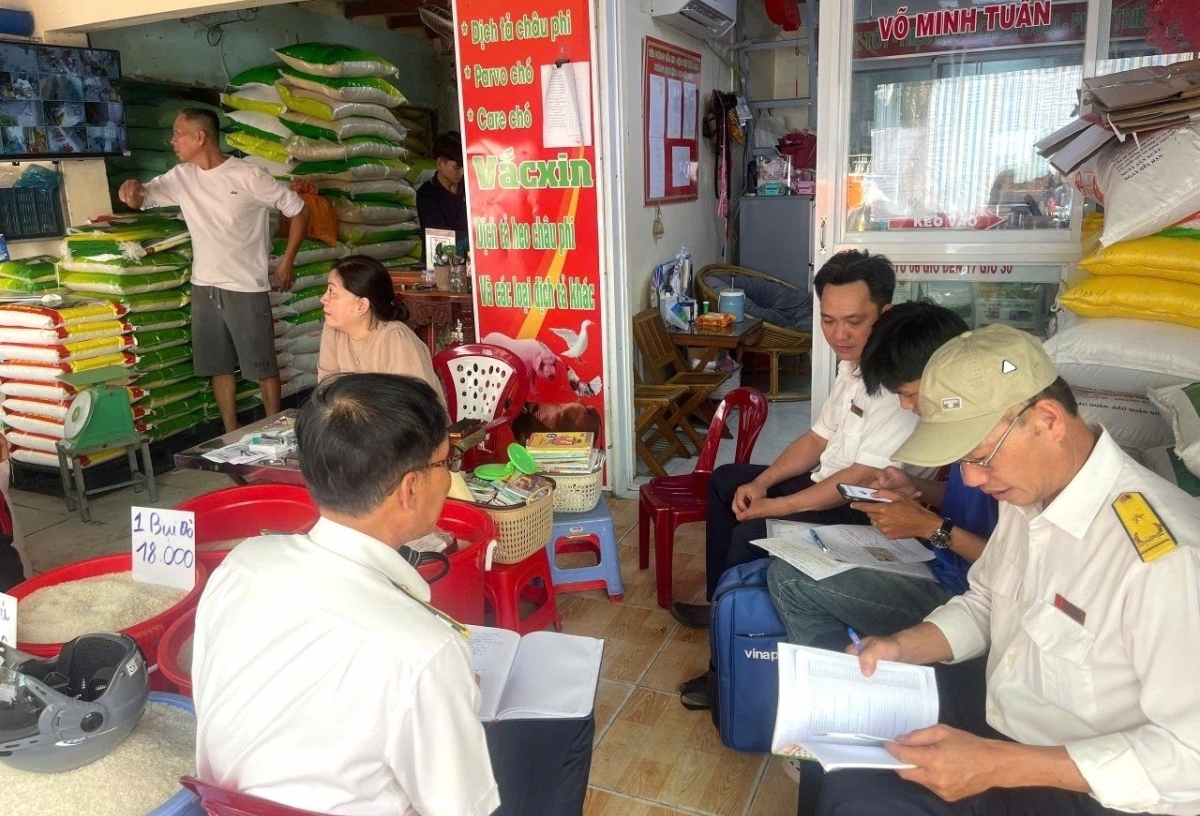
| Tổng doanh thu từ hoạt động TMĐT tại tỉnh Cà Mau tính đến hết tháng 5/2026 đạt khoảng 363 tỷ đồng, số thuế phải nộp đạt trên 6,3 tỷ đồng. Ảnh: Thuế Cà Mau |
Nhận diện 5 hành vi gian lận, trốn thuế
Theo Thuế tỉnh Cà Mau, qua thực tiễn quản lý, cơ quan Thuế đã nhận diện 5 hành vi gian lận phổ biến của các đơn vị kinh doanh TMĐT thường áp dụng, gồm:
Thứ nhất, lập hệ thống gian hàng ảo để quay vòng hóa đơn, các đối tượng lập nhiều gian hàng trên các sàn TMĐT bằng thông tin cá nhân giả hoặc thuê mướn, rồi tự đặt hàng (đơn ảo) với giá trị cao nhưng thực tế không có hàng hóa hoặc chỉ là gói hàng rỗng. Qua đó, tạo ra doanh thu ảo để hợp thức hóa việc xuất hóa đơn GTGT đầu ra cho các công ty “ma”, tạo chuỗi khấu trừ thuế hoặc lập hồ sơ hoàn thuế xuất khẩu ảo.
Thứ hai, lợi dụng mô hình bán hàng không qua kho, các đối tượng khai báo đầu vào từ các hộ kinh doanh cá thể trên mạng xã hội, gom hóa đơn lẻ hoặc mua hóa đơn của các hộ kinh doanh này để kê khai thuế đầu vào, sau đó làm hồ sơ hoàn thuế dựa trên các “chi phí thu mua” không có thực.
Thứ ba, lợi dụng thanh toán trung gian và ví điện tử trên sàn TMĐT, tiền được chuyển qua nhiều tài khoản cá nhân, ví điện tử rồi quay trở lại túi chủ doanh nghiệp dưới dạng “thanh toán đơn hàng”, tạo giao dịch mua bán giả đã thanh toán đầy đủ qua hệ thống tài chính.
Thứ tư, xuất khẩu tại chỗ ảo qua kho ngoại quan TMĐT, doanh nghiệp khai báo xuất khẩu hàng hóa cho các đối tác nước ngoài bán trên sàn TMĐT quốc tế (Amazon, eBay). Tuy nhiên, hàng thực chất vẫn nằm trong kho nội địa hoặc được tuồn ra bán lẻ không hóa đơn trên Facebook, Zalo. Bộ hồ sơ xuất khẩu vẫn được hoàn thiện để xin hoàn thuế.
Thứ năm, giả mạo chứng từ vận chuyển của các đơn vị chuyển phát nhanh, do đơn hàng TMĐT thường nhỏ lẻ, các đối tượng gom nhiều đơn hàng ảo thành một lô hàng lớn, cấu kết với đơn vị vận chuyển làm giả chứng từ gửi hàng của các hãng chuyển phát nhanh để chứng minh “hàng đã ra khỏi Việt Nam” nhằm hoàn tất bộ hồ sơ hoàn thuế.
Tăng cường quản lý dựa trên dữ liệu
Lãnh đạo Thuế Cà Mau cho biết, điều kiện khấu trừ thuế GTGT đầu vào đối với xuất khẩu hàng hóa qua sàn TMĐT ở nước ngoài hiện nay đã được quy định khá chặt chẽ tại Khoản 1 Điều 28 Nghị định 181/2025/NĐ-CP.
Theo đó, một hồ sơ hoàn thuế hợp lệ cần đầy đủ hóa đơn và chứng minh được việc đã xuất bán hàng hóa ở ngoài Việt Nam.
Hồ sơ bao gồm: Hợp đồng ký với nhà quản lý sàn giao dịch TMĐT để bán hàng hóa trên sàn TMĐT ở nước ngoài; chứng từ thanh toán không dùng tiền mặt (việc thanh toán ủy quyền phải được quy định trong hợp đồng với nhà quản lý sàn TMĐT trong trường hợp bên bán ủy quyền cho các nhà quản lý sàn thu hộ tiền từ người mua ở nước ngoài);
Tờ khai đã hoàn thành thủ tục hải quan theo quy định của pháp luật về hải quan khi gửi hàng ra nước ngoài; tài liệu chứng minh giao hàng cho người mua ở nước ngoài, phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có).
Thuế tỉnh Cà Mau nhấn mạnh, hiện nay, định hướng chiến lược của ngành Thuế là chuyển từ “quản lý dựa trên hồ sơ” sang “quản lý dựa trên dữ liệu”, thiết lập một hệ sinh thái dữ liệu kết nối liên ngành: Hóa đơn điện tử (cơ quan thuế) - Dòng tiền (ngân hàng) - Vận động hàng hóa (hải quan).
Qua đó, hệ thống phân tích rủi ro sẽ đóng vai trò quét toàn bộ mạng lưới giao dịch để phát hiện những bất thường ngay lập tức. Đây là mô hình quản lý hiện đại, giúp phân biệt rạch ròi giữa doanh nghiệp tuân thủ tự nguyện và các đối tượng cố tình trục lợi.
Đối với tổ chức, cá nhân tham gia hoạt động TMĐT có hành vi vi phạm quy định tại Điều 39 Luật Thương mại điện tử 2025, tùy theo tính chất, mức độ, hậu quả của hành vi vi phạm mà bị xử lý theo quy định:
Cụ thể, xử phạt vi phạm hành chính theo quy định về xử lý vi phạm hành chính; chặn truy cập, tạm ngừng chức năng giao dịch, gỡ bỏ nội dung, tạm ngừng, chấm dứt tài khoản vi phạm trên nền tảng TMĐT; rút khỏi danh sách đã công bố về nền tảng TMĐT đã được xác nhận thông báo, đăng ký; rút khỏi danh sách đã công bố về tổ chức cung cấp dịch vụ chứng thực hợp đồng điện tử trong thương mại đã được cấp phép.
Bên cạnh đó, các trường hợp vi phạm buộc thực hiện biện pháp khắc phục hậu quả, khôi phục quyền lợi của các bên liên quan; bồi thường trong trường hợp gây thiệt hại cho các bên tham gia thương mại điện tử theo quy định của pháp luật. Đặc biệt, trường hợp có dấu hiệu của tội phạm thì bị xem xét xử lý hình sự theo quy định của pháp luật.
| Theo thông tin từ Thuế tỉnh Cà Mau, tổng doanh thu từ hoạt động TMĐT trên toàn tỉnh Cà Mau lũy kế đến hết tháng 5/2026 đạt khoảng 363 tỷ đồng, trong đó, số thuế phải nộp đạt trên 6,3 tỷ đồng. Thời gian tới, Thuế tỉnh Cà Mau tiếp tục đẩy mạnh ứng dụng công nghệ thông tin trong công tác quản lý, tăng cường phân tích dữ liệu trên các hệ thống quản lý nhằm phát hiện sớm các dấu hiệu rủi ro liên quan đến kê khai, hóa đơn và nghĩa vụ thuế của người nộp thuế. Đồng thời, khai thác tối đa các nguồn thu còn dư địa từ TMĐT, chuyển nhượng bất động sản và các hoạt động kinh doanh mới phát sinh. Cùng lúc, tăng cường công tác chống thất thu và thu hồi nợ thuế theo hướng có trọng tâm, trọng điểm, tập trung vào các lĩnh vực rủi ro cao. |