Thứ ba 27/10/2026 06:31
Thời tiết: Hà Nội 25°C
Đà Nẵng 24°C
Cà Mau 25°C
Hải Phòng 25°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Thủ tục thuế đối với tổ chức, cơ quan nhà nước sắp xếp theo chính quyền 2 cấp

Hương Quỳnh
Để triển khai các nghiệp vụ liên quan đến đăng ký thuế thực hiện sắp xếp, sáp nhập, hợp nhất tổ chức hoạt động theo bộ máy mới đảm bảo đúng quy định, Thuế tỉnh Phú Thọ vừa có văn bản số 19/PTH-CNTK hướng dẫn một số thủ tục về thuế đối với các tổ chức, cơ quan Nhà nước thực hiện sắp xếp lại bộ máy liên quan đến sắp xếp địa giới hành chính và tổ chức chính quyền 2 cấp.
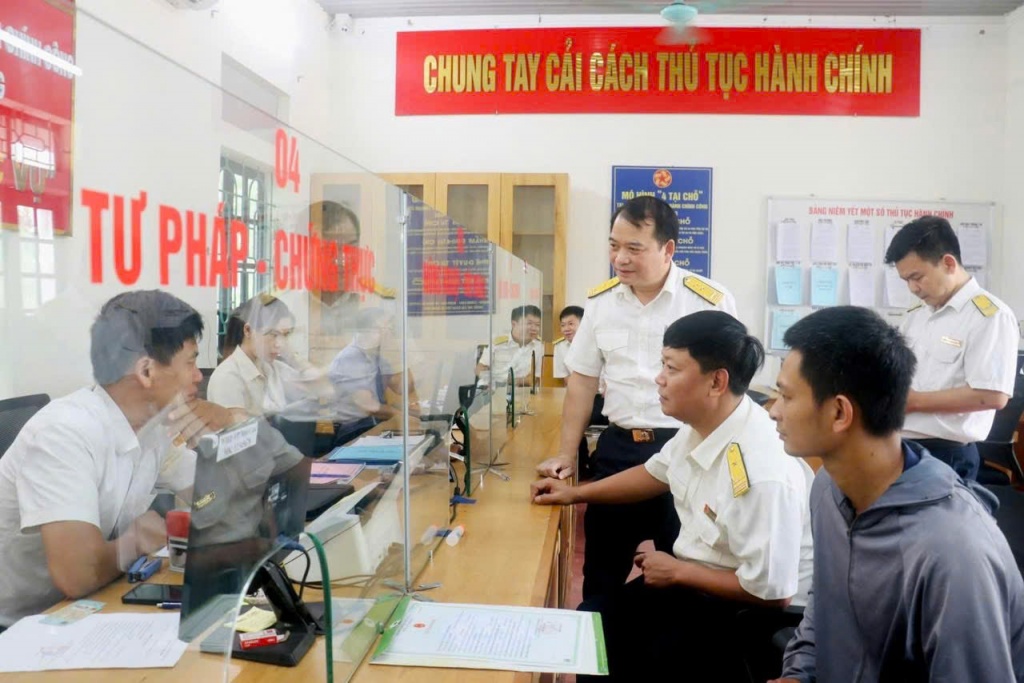
Thủ tục thuế đối với tổ chức, cơ quan nhà nước sắp xếp theo chính quyền 2 cấp
Ảnh: Văn Học.

Theo đó, đối với tổ chức, cơ quan Nhà nước đã được cấp mã số thuế nhưng có thay đổi thông tin do sắp xếp lại như thay đổi tên, địa chỉ trụ sở chí, người đứng đầu tổ chức... thì phải thực hiện thủ tục thay đổi thông tin đăng ký thuế với cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có thay đổi hoặc ngày được cấp giấy phép thành lập, quyết định thành lập hoặc văn bản tương đương có thẩm quyền.

Đồng thời, tổ chức cần cập nhật đầy đủ thông tin người đại diện để phục vụ việc triển khai cấp tài khoản định danh tổ chức theo quy định tại Nghị định số 69/2024/NĐ-CP của Chính phủ.

Công văn cũng hướng dẫn thủ tục thuế đối với trường hợp thành lập mới sau khi sắp xếp lại, thì thực hiện thủ tục đăng ký thuế với cơ quan thuế nơi tổ chức đóng trụ sở trong thời hạn 10 ngày làm việc, đồng thời cập nhật đầy đủ thông tin người đại diện để đảm bảo triển khai cấp tài khoản định danh tổ chức.

Đối với tổ chức chấm dứt hoạt động sau khi sắp xếp lại, thì người nộp thuế thực hiện thủ tục chấm dứt hiệu lực mã số thuế với cơ quan thuế quản lý trực tiếp trong 10 ngày làm việc.

Người nộp thuế phải hoàn thành các nghĩa vụ về thuế, bao gồm quyết toán thuế đến thời điểm chấm dứt hoạt động trong vòng 45 ngày kể từ ngày xảy ra sự kiện với loại thuế phải quyết toán và hoàn thành nghĩa vụ về hóa đơn trước khi chấm dứt hiệu lực mã số thuế theo quy định tại Điều 15 Thông tư số 86/2024/TT-BTC.

Trường hợp người nộp thuế thành lập từ hợp nhất tổ chức, thì các tổ chức bị hợp nhất thực hiện thủ tục chấm dứt hiệu lực mã số thuế, người nộp thuế là tổ chức hợp nhất sẽ thực hiện đăng ký cấp mã số thuế mới.

Các tổ chức bị hợp nhất thực hiện thủ tục chấm dứt hiệu lực mã số thuế với cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động theo quy định.

Thuế tỉnh Phú Thọ cũng lưu ý, trong trường hợp này, thì người nộp thuế phải hoàn thành các nghĩa vụ về thuế (quyết toán thuế đến thời điểm chấm dứt hoạt động trong vòng 45 ngày kể từ ngày xảy ra sự kiện với loại thuế phải quyết toán) và hoàn thành nghĩa vụ về hóa đơn trước khi chấm dứt hiệu lực mã số thuế theo quy định.

Còn tổ chức hợp nhất thực hiện thủ tục đăng ký thuế với cơ quan thuế nơi tổ chức đóng trụ sở trong thời hạn 10 ngày làm việc.

Trường hợp người nộp thuế thành lập từ sáp nhập tổ chức, thì người nộp thuế là tổ chức nhận sáp nhập sẽ giữ nguyên mã số thuế, người nộp thuế là các tổ chức bị sáp nhập sẽ chấm dứt hiệu lực mã số thuế.

Tổ chức bị sáp nhập thực hiện thủ tục chấm dứt hiệu lực mã số thuế với cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động theo quy định.

Người nộp thuế phải hoàn thành các nghĩa vụ về thuế (quyết toán thuế đến thời điểm chấm dứt hoạt động trong vòng 45 ngày kể từ ngày xảy ra sự kiện với loại thuế phải quyết toán) và hoàn thành nghĩa vụ về hóa đơn trước khi chấm dứt hiệu lực mã số thuế theo quy định.

Tổ chức nhận sáp nhập nếu có thay đổi thông tin đăng ký thuế (như thay đổi tên, địa chỉ trụ sở, người đứng đầu tổ chức...) thực hiện thủ tục thay đổi thông tin đăng ký thuế với cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có phát sinh thay đổi thông tin hoặc được cấp giấy phép thành lập và hoạt động, hoặc quyết định thành lập, hoặc văn bản tương đương của cơ quan Nhà nước có thẩm quyền; cập nhật đầy đủ thông tin người đại diện để đảm bảo triển khai cấp tài khoản định danh tổ chức theo quy định.


TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Số hóa thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh

Số hóa thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh

Từ ngày 16/11/2026, Thông tư số 142/2026/TT-BTC sửa đổi thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế, với những thay đổi về khai báo điện tử, định danh và thu, nộp thuế.
Doanh nghiệp chế xuất chấm dứt dự án đầu tư không được hưởng chính sách thuế khu phi thuế quan

Doanh nghiệp chế xuất chấm dứt dự án đầu tư không được hưởng chính sách thuế khu phi thuế quan

Trường hợp doanh nghiệp chế xuất trong giai đoạn đầu tư chấm dứt dự án khi chưa đáp ứng điều kiện giám sát hải quan sẽ không được hưởng chính sách thuế dành cho khu phi thuế quan.
Cục Thuế hướng dẫn xác định hàng hóa được giảm thuế giá trị gia tăng

Cục Thuế hướng dẫn xác định hàng hóa được giảm thuế giá trị gia tăng

Cục Thuế hướng dẫn việc xác định hàng hóa thuộc diện giảm thuế giá trị gia tăng, trong đó sản phẩm mũi khoan xoay cầu được xác định thuộc đối tượng giảm thuế do không nằm trong danh mục hàng hóa, dịch vụ bị loại trừ theo quy định.
Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng

Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng

Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.
Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Theo hướng dẫn của Cục Thuế, hàng hóa, dịch vụ cung cấp không thuộc phạm vi điều chỉnh của pháp luật về thuế giá trị gia tăng (GTGT), người bán ghi “KTPVDC” tại nội dung thuế suất trên hóa đơn điện tử.
Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Pháp luật quản lý thuế hiện hành chưa quy định cơ quan Thuế thực hiện quản lý thu đối với khoản tiền tương đương chi phí đầu tư xây dựng hệ thống hạ tầng kỹ thuật trong cơ chế thực hiện nghĩa vụ nhà ở xã hội.
Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu sau đó xuất trả chủ hàng nước ngoài, có tờ khai xuất khẩu đăng ký từ ngày 1/7/2025, không được hoàn thuế giá trị gia tăng nộp thừa.
Tái cấu trúc 4 thủ tục hải quan dựa trên dữ liệu

Tái cấu trúc 4 thủ tục hải quan dựa trên dữ liệu

Bộ Tài chính công bố 4 thủ tục hành chính trong lĩnh vực hải quan được tái cấu trúc dựa trên dữ liệu, trong đó có nội dung thay thế hoặc cắt giảm thành phần hồ sơ theo điều kiện quy định.
Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt

Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt

Đối với hoạt động xây dựng, lắp đặt, thì thời điểm lập hóa đơn là khi nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành, không phân biệt đã thu được tiền hay chưa.
Xác định thuế GTGT đối với dịch vụ hỗ trợ vận tải quốc tế thực hiện ở nước ngoài

Xác định thuế GTGT đối với dịch vụ hỗ trợ vận tải quốc tế thực hiện ở nước ngoài

Dịch vụ hỗ trợ vận tải quốc tế như làm hàng, hải quan, bốc xếp, nâng hạ, đóng gói nếu được thực hiện ở nước ngoài, không sử dụng cho sản xuất, kinh doanh và tiêu dùng tại Việt Nam thì không thuộc phạm vi điều chỉnh của Luật thuế Giá trị gia tăng (GTGT).
Chuẩn hóa quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu

Chuẩn hóa quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu

Dự thảo Thông tư thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC của Bộ Tài chính quy định cụ thể hơn về phương thức thu, nộp thuế điện tử, xử lý chứng từ và trách nhiệm phối hợp giữa các bên liên quan. Đây là cơ sở để hoàn thiện quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu.
Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?

Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?

Cục Thuế vừa có văn bản hướng dẫn về chính sách giảm tiền thuê đất đối với hợp tác xã, trong đó lưu ý việc áp dụng quy định chuyển tiếp khi chính sách miễn, giảm tiền thuê đất thay đổi.
Điều kiện lập hóa đơn điện tử gộp đối với dịch vụ khám chữa bệnh

Điều kiện lập hóa đơn điện tử gộp đối với dịch vụ khám chữa bệnh

Cơ sở khám chữa bệnh được tổng hợp lập hóa đơn điện tử vào cuối ngày đối với các dịch vụ y tế phát sinh nếu có phần mềm quản lý, từng giao dịch được in phiếu thu và lưu trên hệ thống, đồng thời người bệnh không yêu cầu lấy hóa đơn riêng.
Xác định thuế giá trị gia tăng đối với gọng kính nhập khẩu khung kim loại titan

Xác định thuế giá trị gia tăng đối với gọng kính nhập khẩu khung kim loại titan

Cục Hải quan vừa có hướng dẫn cụ thể về vướng mắc của Công ty TNHH xuất nhập khẩu và thương mại Eureka trong việc xác định chính sách thuế giá trị gia tăng khi làm thủ tục nhập khẩu mặt hàng gọng kính đeo mắt và kính đeo mắt có chất liệu khung gọng bằng kim loại titan,
Tái nhập hàng sửa chữa, xác định người khai hải quan thế nào?

Tái nhập hàng sửa chữa, xác định người khai hải quan thế nào?

Cục Hải quan vừa có văn bản số 23051/CHQ-GSQL ngày 16/10/2026 hướng dẫn Công ty TNHH Lọc hóa dầu Nghi Sơn về thủ tục hải quan tái nhập turbine rotor sau khi tạm xuất ra nước ngoài để sửa chữa, trong đó làm rõ quy định về hàng hóa tái nhập và người khai hải quan.

Đọc nhiều

