e
magazine
16:45 | 02/10/2026
Trải qua gần bốn thập kỷ mở cửa thu hút dòng vốn đầu tư nước ngoài (FDI), Việt Nam đang bước vào giai đoạn chuyển mình chiến lược: chuyển mạnh từ mở rộng quy mô sang nâng cao chất lượng và giá trị gia tăng. Trong hành trình đó, một hệ thống chính sách thuế hiện đại, minh bạch, nhất quán và có khả năng dự báo cao chính là chìa khóa vàng để củng cố niềm tin nhà đầu tư, bảo vệ quyền đánh thuế quốc gia và kiến tạo môi trường kinh doanh phát triển bền vững.
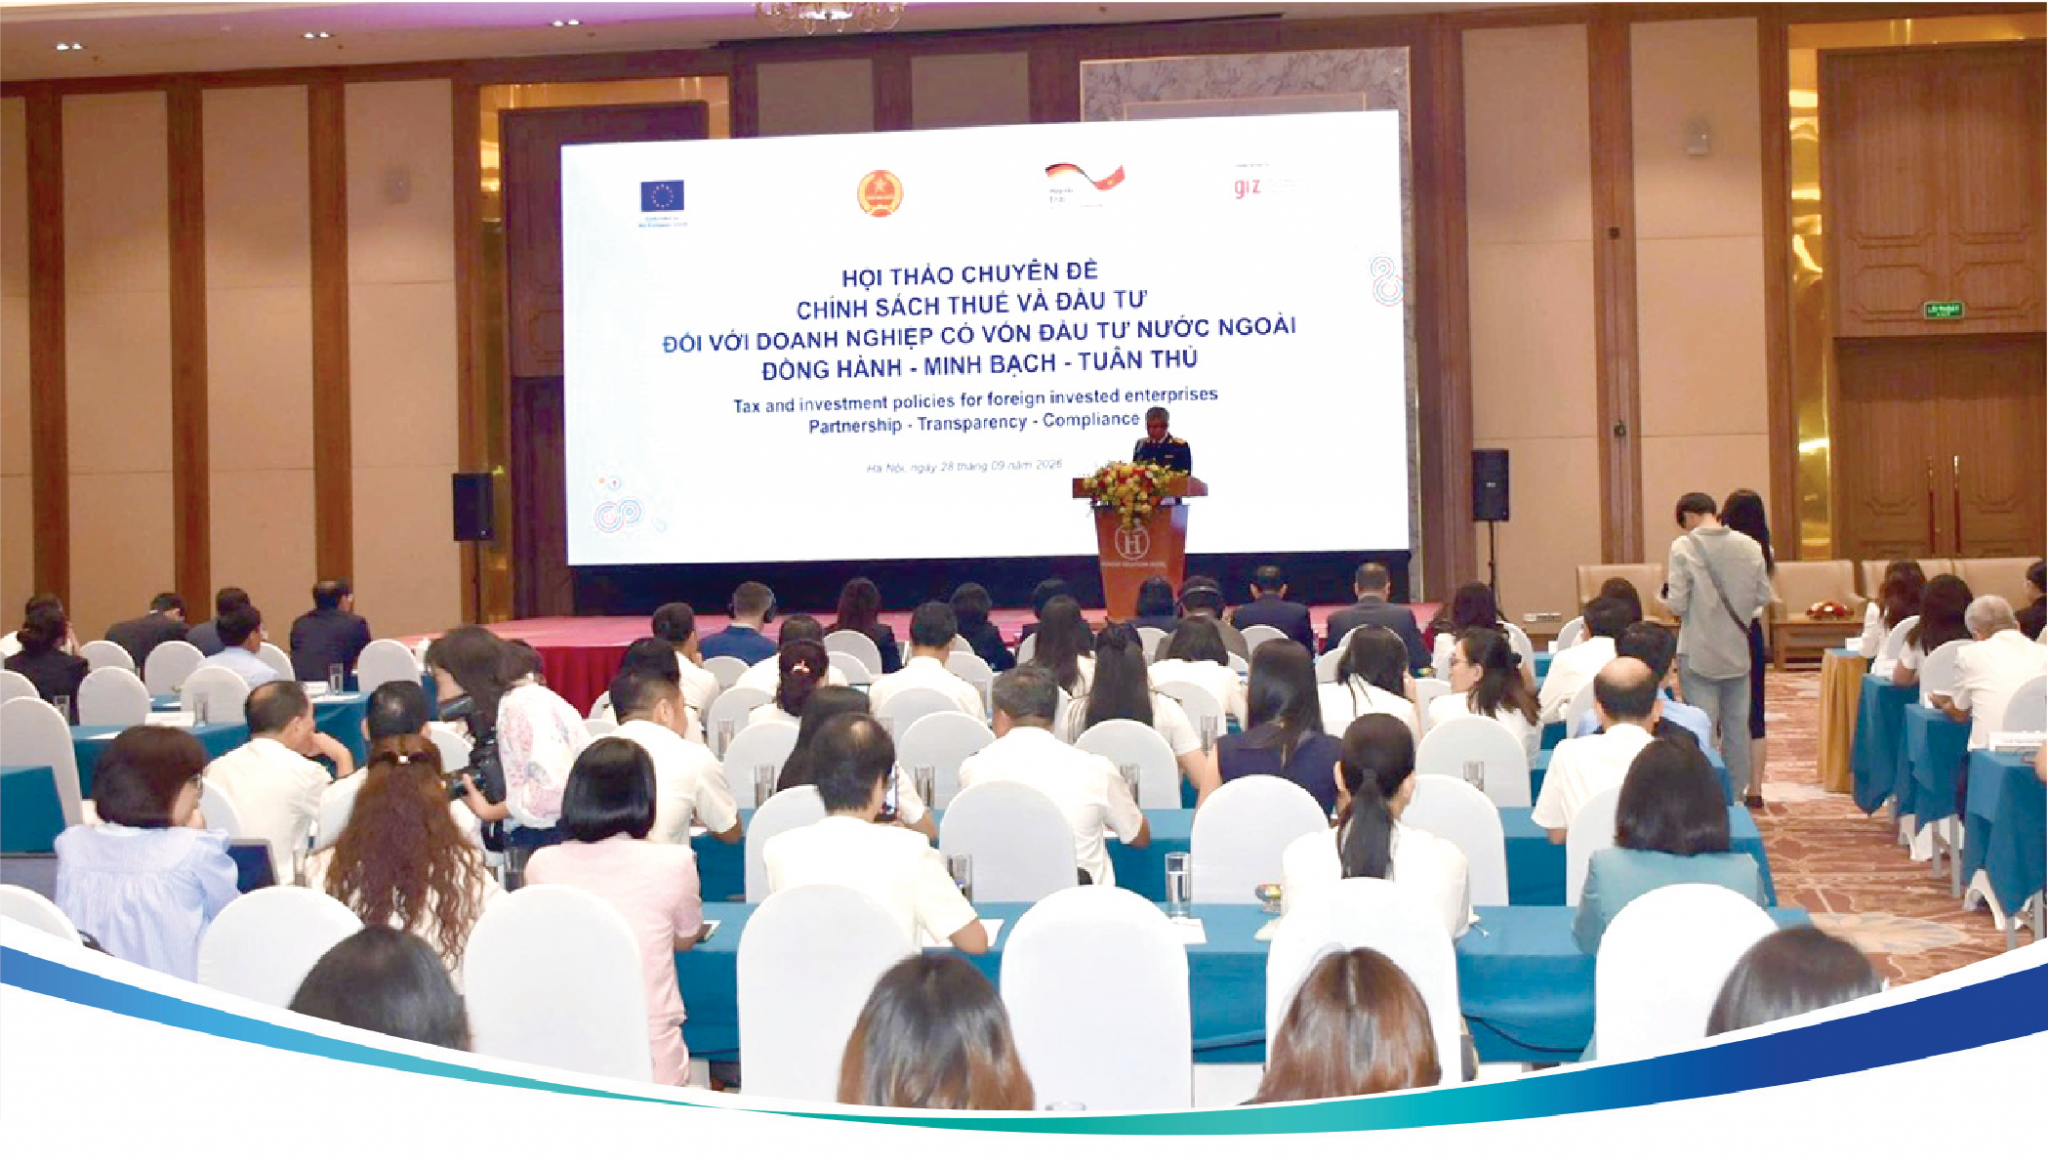
Sau gần bốn thập kỷ mở cửa kinh tế, khu vực có vốn đầu tư nước ngoài đã khẳng định vị thế là một bộ phận hợp thành quan trọng của nền kinh tế Việt Nam. Dòng vốn ngoại không chỉ bổ sung nguồn vốn đầu tư phát triển mà còn thúc đẩy sự hình thành của các ngành sản xuất chủ lực, mở rộng thị trường xuất khẩu, giải quyết việc làm và đưa Việt Nam tham gia sâu hơn vào chuỗi giá trị toàn cầu. Tính đến ngày 30/6/2026, Việt Nam đã thu hút lũy kế gần 47.132 dự án FDI còn hiệu lực với tổng vốn đăng ký đạt 562,7 tỷ USD.
Theo báo cáo của Liên đoàn Thương mại & Công nghiệp Việt Nam (VCCI), trong 35 năm qua, khu vực FDI đã đóng góp quan trọng cho phát triển kinh tế - xã hội của Việt Nam chiếm khoảng 20–25% tổng vốn đầu tư toàn xã hội. Khu vực FDI cũng đóng góp trên 70% kim ngạch xuất khẩu và trên 20% thu ngân sách nhà nước; tạo việc làm trực tiếp và gián tiếp cho hàng triệu lao động; góp phần quan trọng vào tăng trưởng GDP và chuyển dịch cơ cấu kinh tế theo hướng hiện đại.
Chia sẻ rõ hơn về vấn đề này, Phó Cục trưởng Cục Đầu tư nước ngoài, Bộ Tài chính Nguyễn Anh Tuấn cho biết, để đáp ứng yêu cầu phát triển trong giai đoạn mới, Bộ Chính trị đã ban hành Nghị quyết số 10-NQ/TW về phát triển kinh tế có vốn đầu tư nước ngoài.
Theo ông Nguyễn Anh Tuấn, Nghị quyết số 10-NQ/TW mang tính chiến lược, thể hiện sự đổi mới trong cách tiếp cận và tư duy phát triển kinh tế có vốn đầu tư nước ngoài.
Nếu như trước đây, Việt Nam tập trung nhiều vào thu hút đầu tư nước ngoài, thì Nghị quyết số 10-NQ/TW đặt vấn đề rộng hơn là phát triển kinh tế có vốn đầu tư nước ngoài. Qua đó, khu vực kinh tế có vốn đầu tư nước ngoài tiếp tục được xác định là một bộ phận quan trọng của nền kinh tế quốc gia, cần được phát triển theo hướng lâu dài, bình đẳng, cạnh tranh lành mạnh và phát huy tốt hơn những đóng góp đối với sự phát triển của đất nước.
Nghị quyết đặt ra yêu cầu chuyển mạnh từ chú trọng quy mô, số lượng sang chất lượng, hiệu quả và giá trị gia tăng của đầu tư nước ngoài; ưu tiên các dự án có công nghệ tiên tiến, quản trị hiện đại, năng lực đổi mới sáng tạo và khả năng tham gia sâu vào chuỗi giá trị toàn cầu.
Cùng với đó là yêu cầu tăng cường liên kết giữa doanh nghiệp có vốn đầu tư nước ngoài với doanh nghiệp trong nước; thúc đẩy chuyển giao công nghệ, đào tạo và phát triển nguồn nhân lực. Qua đó nâng cao năng lực hấp thụ công nghệ và sức cạnh tranh của nền kinh tế Việt Nam.
Ngay cả chính sách ưu đãi đầu tư cũng được đổi mới theo hướng gắn với kết quả và hiệu quả thực tế. Theo đó, các ưu đãi được gắn với những đóng góp cụ thể của dự án về công nghệ, nghiên cứu và phát triển, đào tạo nhân lực, liên kết hiệu quả với doanh nghiệp Việt Nam, chuyển đổi số, chuyển đổi xanh và giá trị gia tăng tạo ra tại Việt Nam.
Đây là cơ sở để chính sách ưu đãi trở thành công cụ khuyến khích những dự án có chất lượng, thay vì chỉ tập trung vào các yếu tố đầu vào của dự án. Đặc biệt, Nghị quyết số 10-NQ/TW đặt ra yêu cầu chuyển từ thu hút các dự án riêng lẻ sang xây dựng nền tảng đầu tư chiến lược, tạo lập hệ sinh thái đầu tư và kinh doanh có sức cạnh tranh.
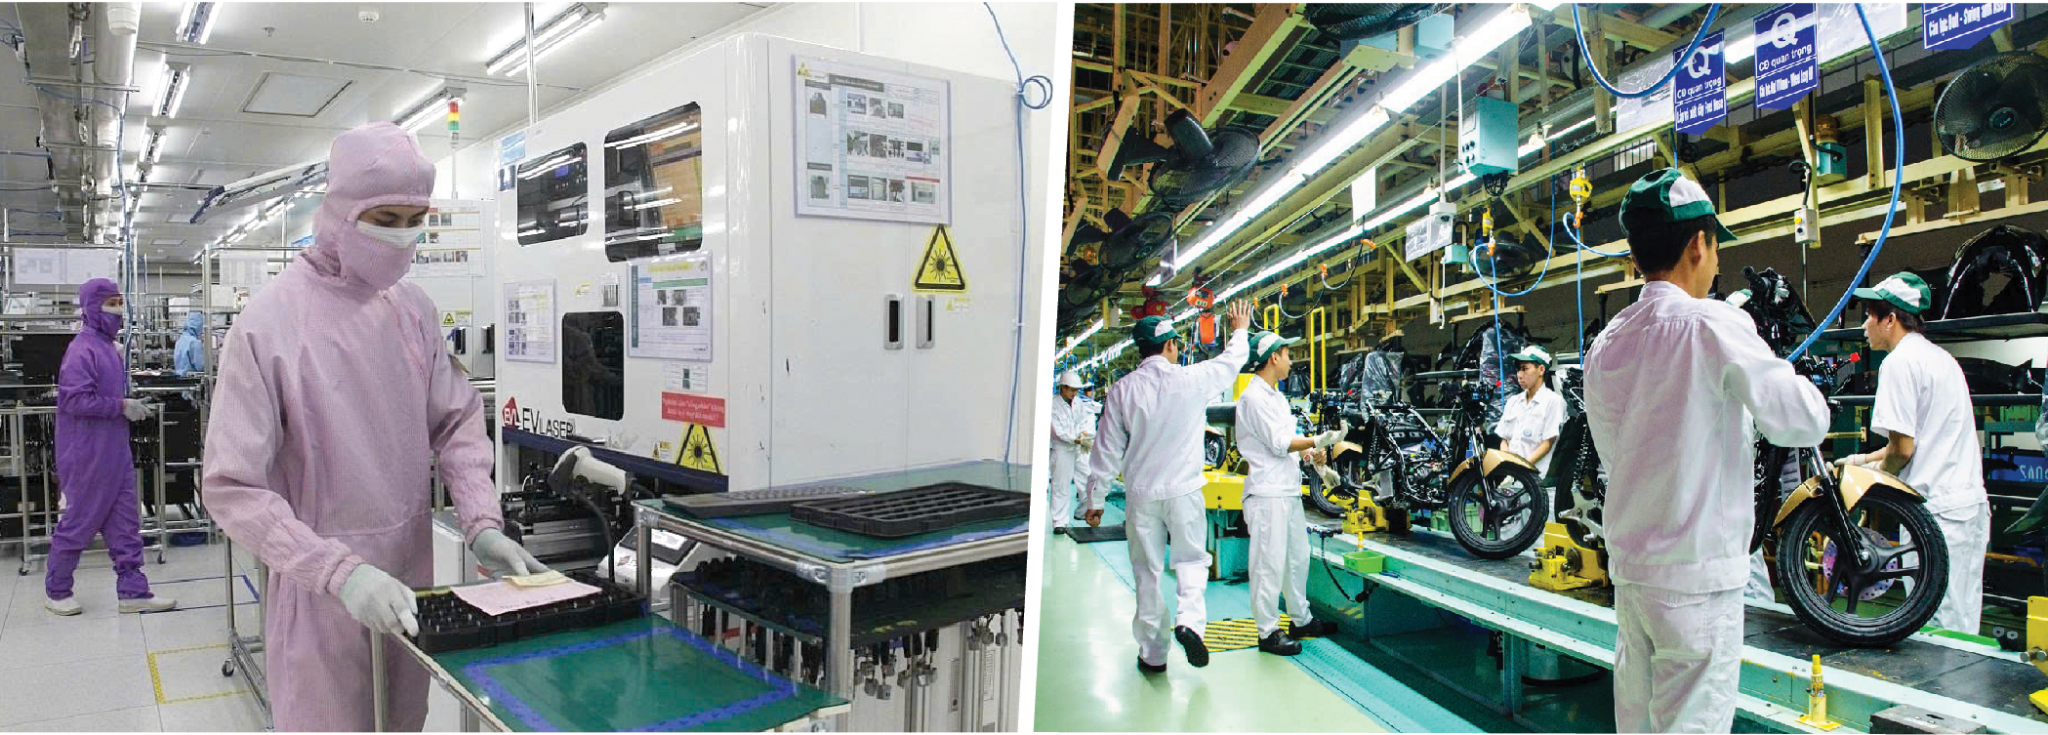
Quá trình xây dựng và hoàn thiện hệ thống thuế Việt Nam đang được triển khai mạnh mẽ theo Chiến lược cải cách hệ thống thuế đến năm 2030. Trong đó, chính sách thuế đối với các doanh nghiệp FDI cũng được xây dựng đồng bộ. Theo đó, định hướng xuyên suốt là xây dựng chính sách thuế đồng bộ, minh bạch, công bằng, phù hợp với thông lệ quốc tế; bao quát các nguồn thu mới. Đồng thời đẩy mạnh hiện đại hóa quản lý thuế trên nền tảng công nghệ, dữ liệu lớn và quản lý rủi ro.
Bước ngoặt thể chế quan trọng là Luật Quản lý thuế số 108/2025/QH15 chính thức có hiệu lực từ ngày 1/7/2026. Đạo luật này tạo nền tảng pháp lý vững chắc cho việc quản lý thuế hiện đại, tăng cường chuyển đổi số và nâng cao hiệu quả quản lý các hoạt động kinh doanh xuyên biên giới.
Ngành Thuế cam kết tổ chức thực hiện chính sách thống nhất, minh bạch, đồng thời chủ động hỗ trợ người nộp thuế trong đó có các doanh nghiệp FDI thực hiện đúng nghĩa vụ ngay từ khâu phát sinh giao dịch. Từ đó, tối thiểu hóa chi phí tuân thủ cho doanh nghiệp.
Trong bối cảnh hội nhập sâu rộng, hệ thống các Hiệp định tránh đánh thuế hai lần mà Việt Nam ký kết với các quốc gia và vùng lãnh thổ đóng vai trò là hành lang pháp lý phân định quyền đánh thuế, loại bỏ tình trạng đánh thuế trùng và bảo vệ quyền đánh thuế chính đáng của Việt Nam.
Nhằm triển khai hiệu quả các cam kết quốc tế, Thông tư số 95/2026/TT-BTC và Nghị định số 255/2026/NĐ-CP (hiệu lực từ ngày 1/7/2026) đã cụ thể hóa các cơ chế quản lý thuế quốc tế hiện đại bao gồm:
Thỏa thuận song phương (MAP): Là cơ chế để Nhà chức trách có thẩm quyền của Việt Nam và đối tác đàm phán, giải quyết các trường hợp phát sinh đánh thuế không phù hợp với Hiệp định.
Thỏa thuận trước về phương pháp xác định giá tính thuế (APA): Tạo cơ sở xác định trước phương pháp tính thuế đối với các giao dịch liên kết, giúp doanh nghiệp nâng cao tính chắc chắn và khả năng dự báo về nghĩa vụ thuế. Đặc biệt, quy trình tham vấn trước và nộp hồ sơ MAP/APA qua phương thức điện tử giúp rút ngắn thời gian xử lý và tăng tính tương tác giữa các bên.
Quản lý giao dịch liên kết theo bản chất kinh tế: Nghị định số 255/2026/NĐ-CP yêu cầu hồ sơ giao dịch liên kết không chỉ dừng lại ở tính đầy đủ về mặt thủ tục, mà phải bảo đảm sự nhất quán tuyệt đối giữa hồ sơ và thực tế hoạt động: từ hợp đồng, chức năng, tài sản sử dụng, rủi ro đảm nhận cho đến dòng giao dịch và dữ liệu tài chính.
Một trong những yêu cầu then chốt của quản lý thuế hiện đại là tính minh bạch và khả năng trao đổi thông tin xuyên biên giới. Theo Điều 63 Nghị định số 252/2026/NĐ-CP, việc thu thập, xác minh và trao đổi thông tin thuế được thực hiện linh hoạt dưới ba hình thức: theo yêu cầu, tự động và tự nguyện.
Đặc biệt, chi nhánh và văn phòng đại diện của công ty nước ngoài hoạt động tại Việt Nam có nghĩa vụ kê khai, cập nhật đầy đủ thông tin về chủ sở hữu pháp lý và chủ sở hữu hưởng lợi (Beneficial Owner - BO) của công ty mẹ ở nước ngoài khi đăng ký thuế hoặc có thay đổi thông tin. Các tài liệu chứng minh phải được lưu giữ trong suốt quá trình hoạt động và tối thiểu 5 năm.
Theo Phó trưởng Ban Thuế quốc tế, Cục Thuế Nguyễn Vân Hùng, việc áp dụng Hiệp định tránh đánh thuế 2 lần, MAP, APA và trao đổi thông tin xuyên biên giới đều là cơ chế tạo môi trường kinh doanh thuận lợi cho các doanh nghiệp FDI khi đầu tư vào Việt Nam.
Các cơ chế này tạo ra một môi trường kinh doanh minh bạch, ổn định và có thể dự báo được với các nhà đầu tư nước ngoài. Tuy nhiên các DN phải đáp ứng đúng đủ điều kiện và chuẩn bị dữ liệu đầy đủ.
Có thể thấy trong những năm qua, hệ thống chính sách, pháp luật thuế tiếp tục được rà soát, hoàn thiện phù hợp với yêu cầu thu hút FDI.
Cùng với đó, công tác quản lý thuế chuyển mạnh theo hướng hiện đại dựa trên dữ liệu, quản lý rủi ro, ứng dụng công nghệ và tăng cường hợp tác quốc tế. Quan trọng hơn, Việt Nam đã chủ động tham gia và từng bước thực hiện hiện các chuẩn mực quốc tế về thuế.
Tuy nhiên, sự hiệu quả của tiến trình cải cách chính sách thuế không chỉ đến từ nỗ lực đơn phương của cơ quan quản lý, mà đòi hỏi sự đồng hành chặt chẽ từ nhiều phía. ới khu vực FDI, yêu cầu đặt ra không chỉ là thực hiện đúng nghĩa vụ thuế, mà còn là tạo được một môi trường chính sách đủ rõ để doanh nghiệp có thể dự liệu, chuẩn bị và chủ động tuân thủ.
Do đó, Cơ quan thuế các cấp đã tăng cường đối thoại, cung cấp thông tin và hỗ trợ doanh nghiệp thực hiện đúng nghĩa vụ. Những vấn đề doanh nghiệp phản ánh nếu đã có đầy đủ căn cứ pháp lý và thuộc thẩm quyền sẽ được các đơn vị của Cục Thuế trao đổi, hướng dẫn theo quy định.
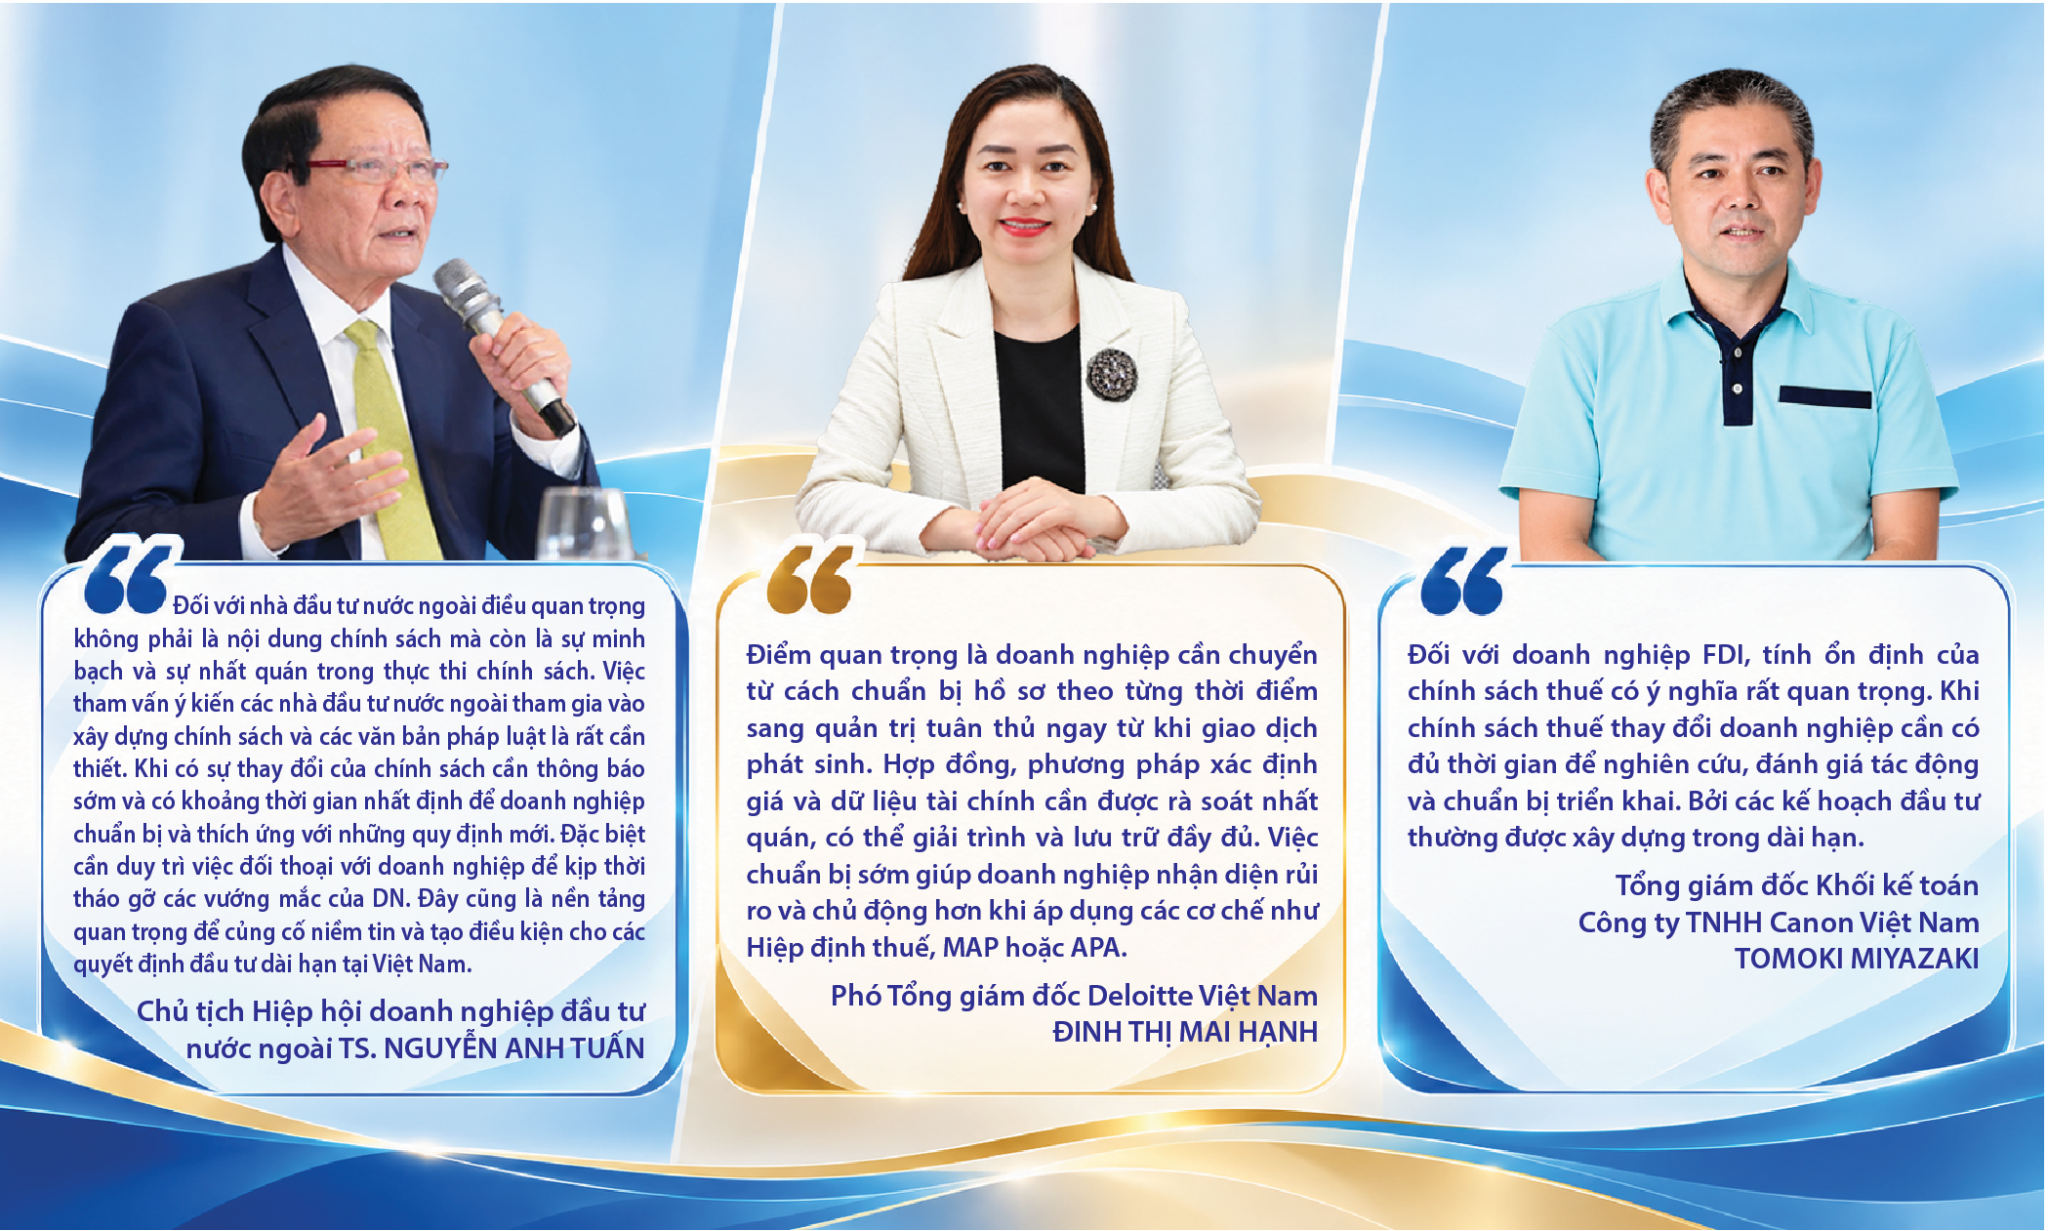
Một môi trường đầu tư kinh doanh hấp dẫn không chỉ được tạo nên bởi các ưu đãi tài chính ngắn hạn, mà quan trọng hơn là chất lượng chính sách, tính minh bạch, sự nhất quán trong thực thi và khả năng dự báo dài hạn.
Việc Việt Nam đồng bộ hoàn thiện Luật Quản lý thuế số 108/2025/QH15, các Hiệp định thuế, cơ chế MAP, APA, Nghị định 255/2026/NĐ-CP và minh bạch thông tin chủ sở hữu hưởng lợi đã tạo ra hành lang pháp lý hiện đại.
Khi chính sách rõ ràng, quản lý dựa trên dữ liệu chuẩn xác và doanh nghiệp chủ động tuân thủ, niềm tin của các nhà đầu tư quốc tế sẽ ngày càng vững chắc, làm nền tảng đưa Việt Nam trở thành điểm đến hàng đầu của các dòng vốn FDI chất lượng cao và bền vững.