



Luật Hải quan sửa đổi: Đột phá tư duy quản lý, kiến tạo phát triển
Việc tiếp tục sửa đổi, bổ sung Luật Hải quan để tái thiết kế quy trình nghiệp vụ, xây dựng hệ thống Hải quan số, Hải quan thông minh là cần thiết.


Việc tiếp tục sửa đổi, bổ sung Luật Hải quan để tái thiết kế quy trình nghiệp vụ, xây dựng hệ thống Hải quan số, Hải quan thông minh là cần thiết.
Doanh nghiệp thua lỗ không đồng nghĩa với vi phạm pháp luật về thuế, tuy nhiên khi doanh thu vẫn lớn, hoạt động sản xuất kinh doanh tiếp tục mở rộng nhưng lợi nhuận nhiều năm ở mức thấp, thậm chí liên tục báo lỗ, đây là dấu hiệu cần được soi chiếu từ góc độ quản lý rủi ro. Loạt bài “Từ những khoản lỗ kéo dài đến yêu cầu kiểm soát rủi ro thất thu thuế” phân tích những điểm nghẽn trong nhận diện doanh nghiệp lãi mỏng, giao dịch liên kết, chuyển giá và yêu cầu chống thất thu ngân sách trong bối cảnh cơ quan thuế đang chuyển mạnh sang quản lý dựa trên dữ liệu, công nghệ và bản chất giao dịch.
Có hiệu lực từ ngày 1/7/2026, Nghị định số 255/2026/NĐ-CP được ban hành nhằm bảo đảm thống nhất với Luật Quản lý thuế số 108/2025/QH15 và Luật thuế Thu nhập doanh nghiệp năm 2025, đồng thời cập nhật nhiều quy định về quản lý giao dịch liên kết trong bối cảnh hoạt động đầu tư xuyên biên giới và các tập đoàn đa quốc gia ngày càng phát triển.
Thuế thu nhập cá nhân hiện đại không chỉ hướng tới mục tiêu thu đúng, thu đủ mà còn phải góp phần kiến tạo môi trường đầu tư, kinh doanh minh bạch, khuyến khích đổi mới sáng tạo, nuôi dưỡng nguồn thu bền vững và tạo động lực cho tăng trưởng dài hạn.
Diễn đàn chính sách thuế, hải quan
Bài toán nâng cao sức chống chịu của xuất khẩu Việt Nam
Số hóa thuế giá trị gia tăng: Thiết lập "màng lọc" thông minh bảo vệ ngân sách quốc gia
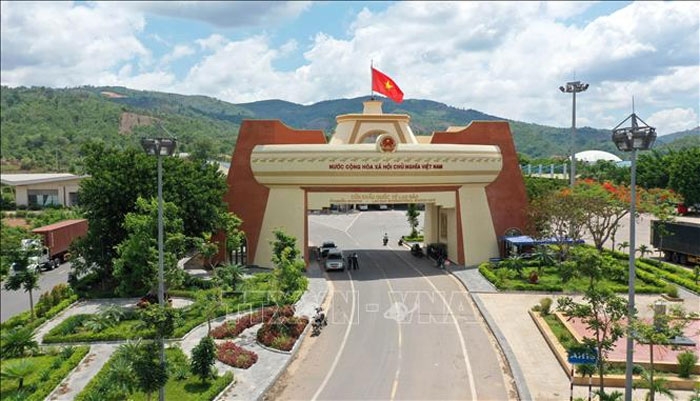
Cửa khẩu thông minh: Bước tiến chuyển đổi số trong xuất nhập khẩu
Triển khai mô hình thông quan tập trung