Tại Quyết định số 1848/QĐ-TTg ngày 27/8/2025, Thủ tướng Chính phủ phê duyệt phương án bãi bỏ, đơn giản hóa một số điều kiện kinh doanh về địa điểm tập kết, kho, bãi khi thực hiện thủ tục hành chính liên quan đến hoạt động sản xuất, kinh doanh trong lĩnh vực hải quan thuộc phạm vi quản lý của Bộ Tài chính.
Theo đó, đối với điều kiện kinh doanh kho ngoại quan, địa điểm thu gom hàng lẻ, phương án đã bãi bỏ 3 điều kiện công nhận kho ngoại quan, địa điểm thu gom hàng lẻ gồm:
Có phần mềm đáp ứng yêu cầu quản lý lưu giữ, kết xuất dữ liệu trực tuyến cho cơ quan Hải quan về tên hàng, chủng loại, số lượng, tình trạng của hàng hoá, thời điểm hàng hoá đưa vào, đưa ra, lưu giữ trong kho ngoại quan/địa điểm thu gom hàng lẻ chi tiết theo vận đơn và/hoặc tờ khai hải quan để quản lý theo Hệ thống quản lý, giám sát hàng hoá tự động.
Có hệ thống camera đáp ứng kết nối trực tuyến với cơ quan Hải quan quản lý. Hình ảnh quan sát được mọi vị trí của kho ngoại quan, bãi ngoại quan (bao gồm cổng, cửa và trong kho bãi, riêng kho ngoại quan chứa hàng đông lạnh không phải lắp đặt trong kho), địa điểm thu gom hàng lẻ vào tất cả các thời điểm trong ngày (24/24 giờ), dữ liệu về hình ảnh lưu giữ tối thiểu 6 tháng.
Đối với địa điểm thu gom hàng lẻ, phải có hàng rào ngăn cách với khu vực xung quanh, bảo đảm điều kiện làm việc cho cơ quan Hải quan như nơi làm việc, nơi kiểm tra hàng hoá, nơi lắp đặt trang thiết bị kiểm tra hải quan, kho chứa tang vật vi phạm theo quy định của Bộ Tài chính.
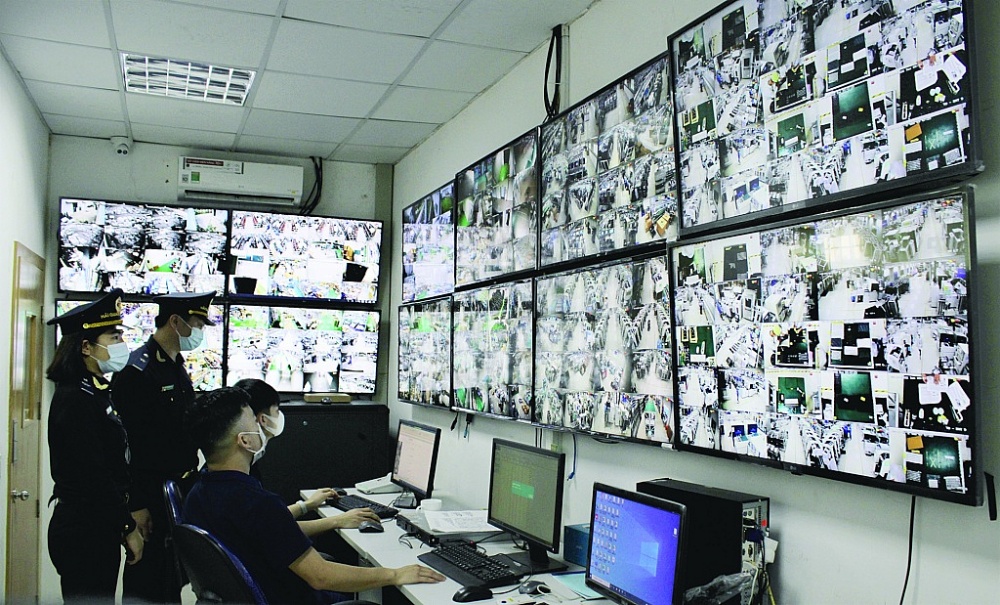 |
| Công chức Hải quan Hà Nam (Chi cục Hải quan khu vực VI) giám sát hàng hóa ra vào kho bãi qua hệ thống camera giám sát trực tuyến. Ảnh: H.Nụ |
Liên quan đến điều kiện công nhận địa điểm làm thủ tục hải quan tại cảng cạn; địa điểm tập kết, kiểm tra, giám sát hàng hoá XNK tập trung; địa điểm chuyển phát nhanh, hàng bưu chính, phương án đã đơn giản hóa 1 điều kiện và bãi bỏ 3 điều kiện.
Cụ thể, sửa yêu cầu về vị trí đối với địa điểm tập kết, kiểm tra, giám sát hàng hoá XNK tập trung; địa điểm chuyển phát nhanh, hàng bưu chính thành điều kiện kinh doanh chung về các loại hình kho, bãi, địa điểm tập kết, kiểm tra, giám sát hải quan.
Theo đó, sửa yêu cầu điều kiện kinh doanh chung về các loại hình kho, bãi, địa điểm tập kết, kiểm tra, giám sát hàng hoá XNK tập trung nằm trong các khu vực cửa khẩu hoặc khu công nghiệp hoặc khu công nghệ cao hoặc khu kinh tế cửa khẩu khu vực được cơ quan có thẩm quyền phê duyệt quy hoạch phát triển hệ thống trung tâm logistics.
Ngoài ra, sửa địa điểm tập kết, kiểm tra giám sát tập trung đối với hàng bưu chính, chuyển phát nhanh, trừ địa điểm chỉ có DN được chỉ định theo Luật Bưu chính hoạt động, nằm trong quy hoạch khu vực cửa khẩu đường bộ quốc tế hoặc cửa khẩu ga đường sắt liên vận quốc tế hoặc khu vực được cơ quan có thẩm quyền phê duyệt quy hoạch phát triển hệ thống trung tâm logistics.
Cuối cùng địa điểm tập kết, kiểm tra, giám sát hàng hoá XNK ở khu vực biên giới phải nằm trong KKT cửa khẩu hoặc khu vực cửa khẩu biên giới đất liền. Trường hợp nằm ngoài KKT cửa khẩu thì cách khu vực cửa khẩu không quá 10 km.
Đồng thời, phương án cũng đã bãi bỏ 3 điều kiện liên quan đến yêu cầu có phần mềm đáp ứng yêu cầu quản lý lưu giữ, kết xuất dữ liệu trực tuyến cho cơ quan Hải quan về tên hàng, số lượng, tình trạng của hàng hoá, thời điểm hàng hoá đưa vào, đưa ra, lưu giữ trong địa điểm chi tiết theo vận đơn và/hoặc tờ khai hải quan để quản lý theo Hệ thống quản lý giám sát hàng hoá tự động; có hệ thống camera đáp ứng kết nối trực tuyến với cơ quan Hải quan quản lý. Hình ảnh quan sát được mọi vị trí của địa điểm làm thủ tục hải quan vào tất cả các thời điểm trong ngày (24/24 giờ), dữ liệu về hình ảnh lưu giữ tối thiểu 6 tháng.
Đối với địa điểm tập kết, kiểm tra, giám sát hàng hóa XNK tập trung; địa điểm chuyển phát nhanh, hàng bưu chính bãi bỏ điều kiện yêu cầu địa điểm được ngăn cách với khu vực xung quanh bằng hệ thống tường rào, đáp ứng yêu cầu kiểm tra, giám sát của cơ quan Hải quan, trừ địa điểm nằm trong khu vực cửa khẩu, cảng đã có tường rào ngăn cách biệt lập với khu vực xung quanh.
Đáng chú ý, phương án đơn giản hóa thủ tục hành chính của Chính phủ cũng bãi bỏ 9 điều kiện liên quan đến việc công nhận kho hàng không kéo dài; xác nhận kho xăng dầu đủ điều kiện kiểm tra, giám sát hải quan; công nhận kho bảo thuế; công nhận kho, bãi, địa điểm trong khu vực cảng hàng biển, cảng thuỷ nội địa, cảng hàng không quốc tế, ga đường sắt liên vận quốc tế đủ điều kiện tập kết, kiểm tra, giám sát hải quan.
Thủ tướng Chính phủ cũng phê duyệt phương án cắt giảm thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa miễn thuế trong trường hợp một DN có nhiều cửa hàng miễn thuế, kho chứa hàng miễn thuế tại nhiều địa điểm khác nhau chịu sự quản lý của các chi cục hải quan, hải quan cửa khẩu/ngoài cửa khẩu khác nhau.
Phương án đã sửa đổi Mẫu số 06/BBBG theo hướng cho phép cung cấp mẫu biểu tương tác; hợp nhất quy trình của thủ tục hải quan, giám sát hải quan đối với hàng hóa vận chuyển giữa kho chứa hàng miễn thuế và cửa hàng miễn thuế.
| 9 điều kiện được bãi bỏ gồm: Áp dụng với kho bảo thuế, DN sản xuất hàng hóa XK có kim ngạch XK từ 40 triệu USD trở lên; có phần mềm đáp ứng yêu cầu để quản lý theo Hệ thống quản lý, giám sát hàng hóa tự động; có hệ thống camera đáp ứng kết nối trực tuyến với cơ quan Hải quan; kho, bãi được ngăn cách với khu vực xung quanh bằng tường rào, có khu vực chứa hàng hóa XNK riêng biệt (đối với kho hàng không kéo dài); có hệ thống sổ kế toán và ứng dụng công nghệ thông tin theo tiêu chuẩn của cơ quan quản lý nhà nước để theo dõi, quản lý hàng hóa nhập, xuất, lưu giữ, tồn trong kho (đối với kho bảo thuế); địa điểm được ngăn cách với khu vực xung quanh bằng hệ thống tường rào, đáp ứng yêu cầu kiểm tra, giám sát của cơ quan Hải quan, trừ địa điểm nằm trong khu vực cửa khẩu, cảng đã có tường rào ngăn cách biệt lập với khu vực xung quanh (đối với kho, bãi, địa điểm trong khu vực cảng biển, cảng thủy nội địa, cảng hàng không quốc tế, ga đường sắt liên vận quốc tế); có hoạt động XK ít nhất 2 năm liên tục trở lên mà không vi phạm pháp luật về hải quan và pháp luật thu; tuân thủ pháp luật kế toán, thống kê; thực hiện thanh toán qua ngân hàng theo quy định của pháp luật. |