
e
magazine
09:00 | 14/05/2026
 |
TRONG BỐI CẢNH KINH TẾ TOÀN CẦU BIẾN ĐỘNG KHÓ LƯỜNG, XUẤT KHẨU VIỆT NAM ĐỨNG TRƯỚC YÊU CẦU CHUYỂN ĐỔI CĂN BẢN TỪ TƯ DUY NGẮN HẠN SANG CHIẾN LƯỢC DÀI HẠN. KHÔNG CHỈ DUY TRÌ TĂNG TRƯỞNG, MỤC TIÊU ĐẶT RA LÀ NÂNG CAO SỨC CHỐNG CHỊU, GIA TĂNG GIÁ TRỊ VÀ KHẲNG ĐỊNH VỊ THẾ TRONG CHUỖI CUNG ỨNG TOÀN CẦU.
 |
Bức tranh xuất khẩu Việt Nam ghi nhận nhiều tín hiệu tích cực khi cơ cấu hàng hóa chuyển dịch theo hướng nâng cao giá trị. Tỷ trọng sản phẩm xuất khẩu có hàm lượng công nghệ, giá trị gia tăng cao như: điện tử, máy tính, điện thoại, dệt may, nông, lâm, thủy sản… đều tăng.
Cùng với đó, thị trường xuất khẩu không ngừng mở rộng, từ các đối tác truyền thống như: Hoa Kỳ, EU, Trung Quốc, ASEAN đến các khu vực tiềm năng như: Trung Đông, châu Phi. Việc tận dụng hiệu quả các hiệp định thương mại tự do (FTA) thế hệ mới đã góp phần tạo dư địa tăng trưởng quan trọng cho hàng hóa Việt Nam.
Dù ghi nhận kết quả tăng trưởng ấn tượng, kim ngạch xuất khẩu năm 2025 đạt trên 475 tỷ USD, tăng 17% so với cùng kỳ. Xuất khẩu quý I/2026 đạt gần 123 tỷ USD, tăng trên 19% so với cùng kỳ, song hoạt động xuất khẩu của Việt Nam vẫn đối mặt với nhiều thách thức mang tính cấu trúc.
Cụ thể, mô hình tăng trưởng hiện còn phụ thuộc lớn vào khu vực FDI, trong khi doanh nghiệp trong nước chủ yếu tham gia các khâu giá trị gia tăng thấp. Năng lực xây dựng thương hiệu, phát triển thị trường và làm chủ chuỗi cung ứng còn hạn chế, khiến phần giá trị giữ lại trong nước chưa tương xứng với quy mô kim ngạch xuất khẩu.
Trong bối cảnh chuỗi cung ứng toàn cầu tái cấu trúc mạnh mẽ, xu hướng bảo hộ thương mại gia tăng cùng với các tiêu chuẩn xanh, truy xuất nguồn gốc ngày càng khắt khe, xuất khẩu Việt Nam không thể tiếp tục phát triển theo tư duy cũ. Yêu cầu đặt ra là phải chuyển từ “ứng phó” sang “chủ động”, từ tăng trưởng về lượng sang nâng cao về chất và giá trị.
Ở góc độ chính sách, ông Trần Quốc Toản, Phó Cục trưởng Cục Xuất nhập khẩu (Bộ Công Thương) cho rằng, trong bối cảnh thương mại toàn cầu biến động nhanh và cạnh tranh ngày càng gay gắt, lợi thế xuất khẩu của Việt Nam không thể dựa chủ yếu vào chi phí hay quy mô sản xuất, mà phải được củng cố bằng một hệ thống thể chế ổn định, minh bạch và có khả năng dự báo cao.
Theo ông Trần Quốc Toản, Luật Quản lý ngoại thương số 05/2017/QH14 ngày 12/6/2017 của Quốc hội, cùng các văn bản hướng dẫn đã tạo nền tảng pháp lý quan trọng, song cần tiếp tục hoàn thiện theo hướng đồng bộ, linh hoạt và phù hợp hơn với yêu cầu hội nhập.
Trong đó, trọng tâm là đẩy mạnh cải cách thủ tục hành chính, phân cấp-phân quyền gắn với nâng cao trách nhiệm thực thi, đồng thời thúc đẩy chuyển đổi số trong quản lý hàng hóa xuất khẩu. Điều này giúp giảm chi phí, rút ngắn thời gian xử lý và tăng tính minh bạch cho doanh nghiệp xuất khẩu.
Bên cạnh đó, việc tận dụng hiệu quả các FTA, đặc biệt tuân thủ quy tắc xuất xứ, sẽ là yếu tố quyết định để nâng cao năng lực cạnh tranh. Vì vậy, theo ông Trần Quốc Toản, chiến lược dài hạn cho xuất khẩu của Việt Nam cần bắt đầu từ việc xây dựng “đường băng thể chế” vững chắc, tạo điều kiện để doanh nghiệp chủ động đầu tư, mở rộng thị trường và tham gia sâu hơn vào chuỗi giá trị toàn cầu.
 |
Đồng quan điểm, ông Hoàng Minh Chiến, Phó Cục trưởng Cục Xúc tiến thương mại (Bộ Công Thương) cho rằng, trong bối cảnh chuỗi cung ứng toàn cầu tái cấu trúc mạnh mẽ, xu hướng bảo hộ thương mại gia tăng và yêu cầu về tiêu chuẩn xanh, truy xuất nguồn gốc ngày càng khắt khe, xuất khẩu Việt Nam không thể chỉ dừng lại ở việc duy trì tốc độ tăng trưởng mà cần nâng cao năng lực cạnh tranh toàn diện.
Ông Hoàng Minh Chiến nhấn mạnh, chiến lược dài hạn cho xuất khẩu của Việt Nam phải chuyển từ “ứng phó” sang “chủ động”, trong đó doanh nghiệp cần tham gia sâu hơn vào toàn bộ chuỗi giá trị từ sản xuất, xây dựng thương hiệu đến phân phối và mở rộng thị trường quốc tế.
Cùng với đó, việc phát triển hệ sinh thái xúc tiến thương mại số, đẩy mạnh thương mại điện tử xuyên biên giới và tận dụng các nền tảng B2B đang trở thành hướng đi tất yếu.
Đây không chỉ là công cụ mở rộng thị trường xuất khẩu mà còn giúp doanh nghiệp Việt tiếp cận trực tiếp người mua hàng toàn cầu, giảm phụ thuộc vào khâu trung gian và từng bước nâng cao vị thế trên thị trường quốc tế.
Ở góc độ ngành hàng xuất khẩu, ông Trương Văn Cẩm, Phó Chủ tịch kiêm Tổng thư ký Hiệp hội Dệt may Việt Nam (VITAS) nhận định, trong bối cảnh thị trường còn nhiều biến động, mục tiêu tăng trưởng xuất khẩu ngành dệt may Việt Nam đến năm 2030 bình quân đạt khoảng 6-7%/năm là hợp lý, phù hợp với định hướng chiến lược phát triển của ngành đã được Thủ tướng Chính phủ phê duyệt.
Tuy nhiên, ông Cẩm nhấn mạnh, ngành không thể tiếp tục chạy theo quy mô mà cần chuyển sang nâng cao chất lượng tăng trưởng, trước hết là chủ động được nguồn cung nguyên phụ liệu phục vụ sản xuất trong nước.
Theo đại diện VITAS, phát triển công nghiệp hỗ trợ trong nước không chỉ giảm phụ thuộc nhập khẩu nguyên liệu mà còn là điều kiện then chốt để tận dụng hiệu quả các FTA. Khi chuỗi cung ứng được củng cố, ngành dệt may Việt Nam mới có thể nâng vị thế trong chuỗi giá trị toàn cầu, thay vì chỉ dừng ở gia công.
Hiện ngành dệt may Việt Nam đã xuất khẩu tới hơn 130 quốc gia và vùng lãnh thổ; riêng các thị trường lớn như: Hoa Kỳ, EU, Nhật Bản, Hàn Quốc và Trung Quốc chiếm gần 90% kim ngạch. Trong giai đoạn tới, dư địa tăng trưởng xuất khẩu sẽ phụ thuộc nhiều vào việc mở rộng thị trường và nâng cao chất lượng sản phẩm.
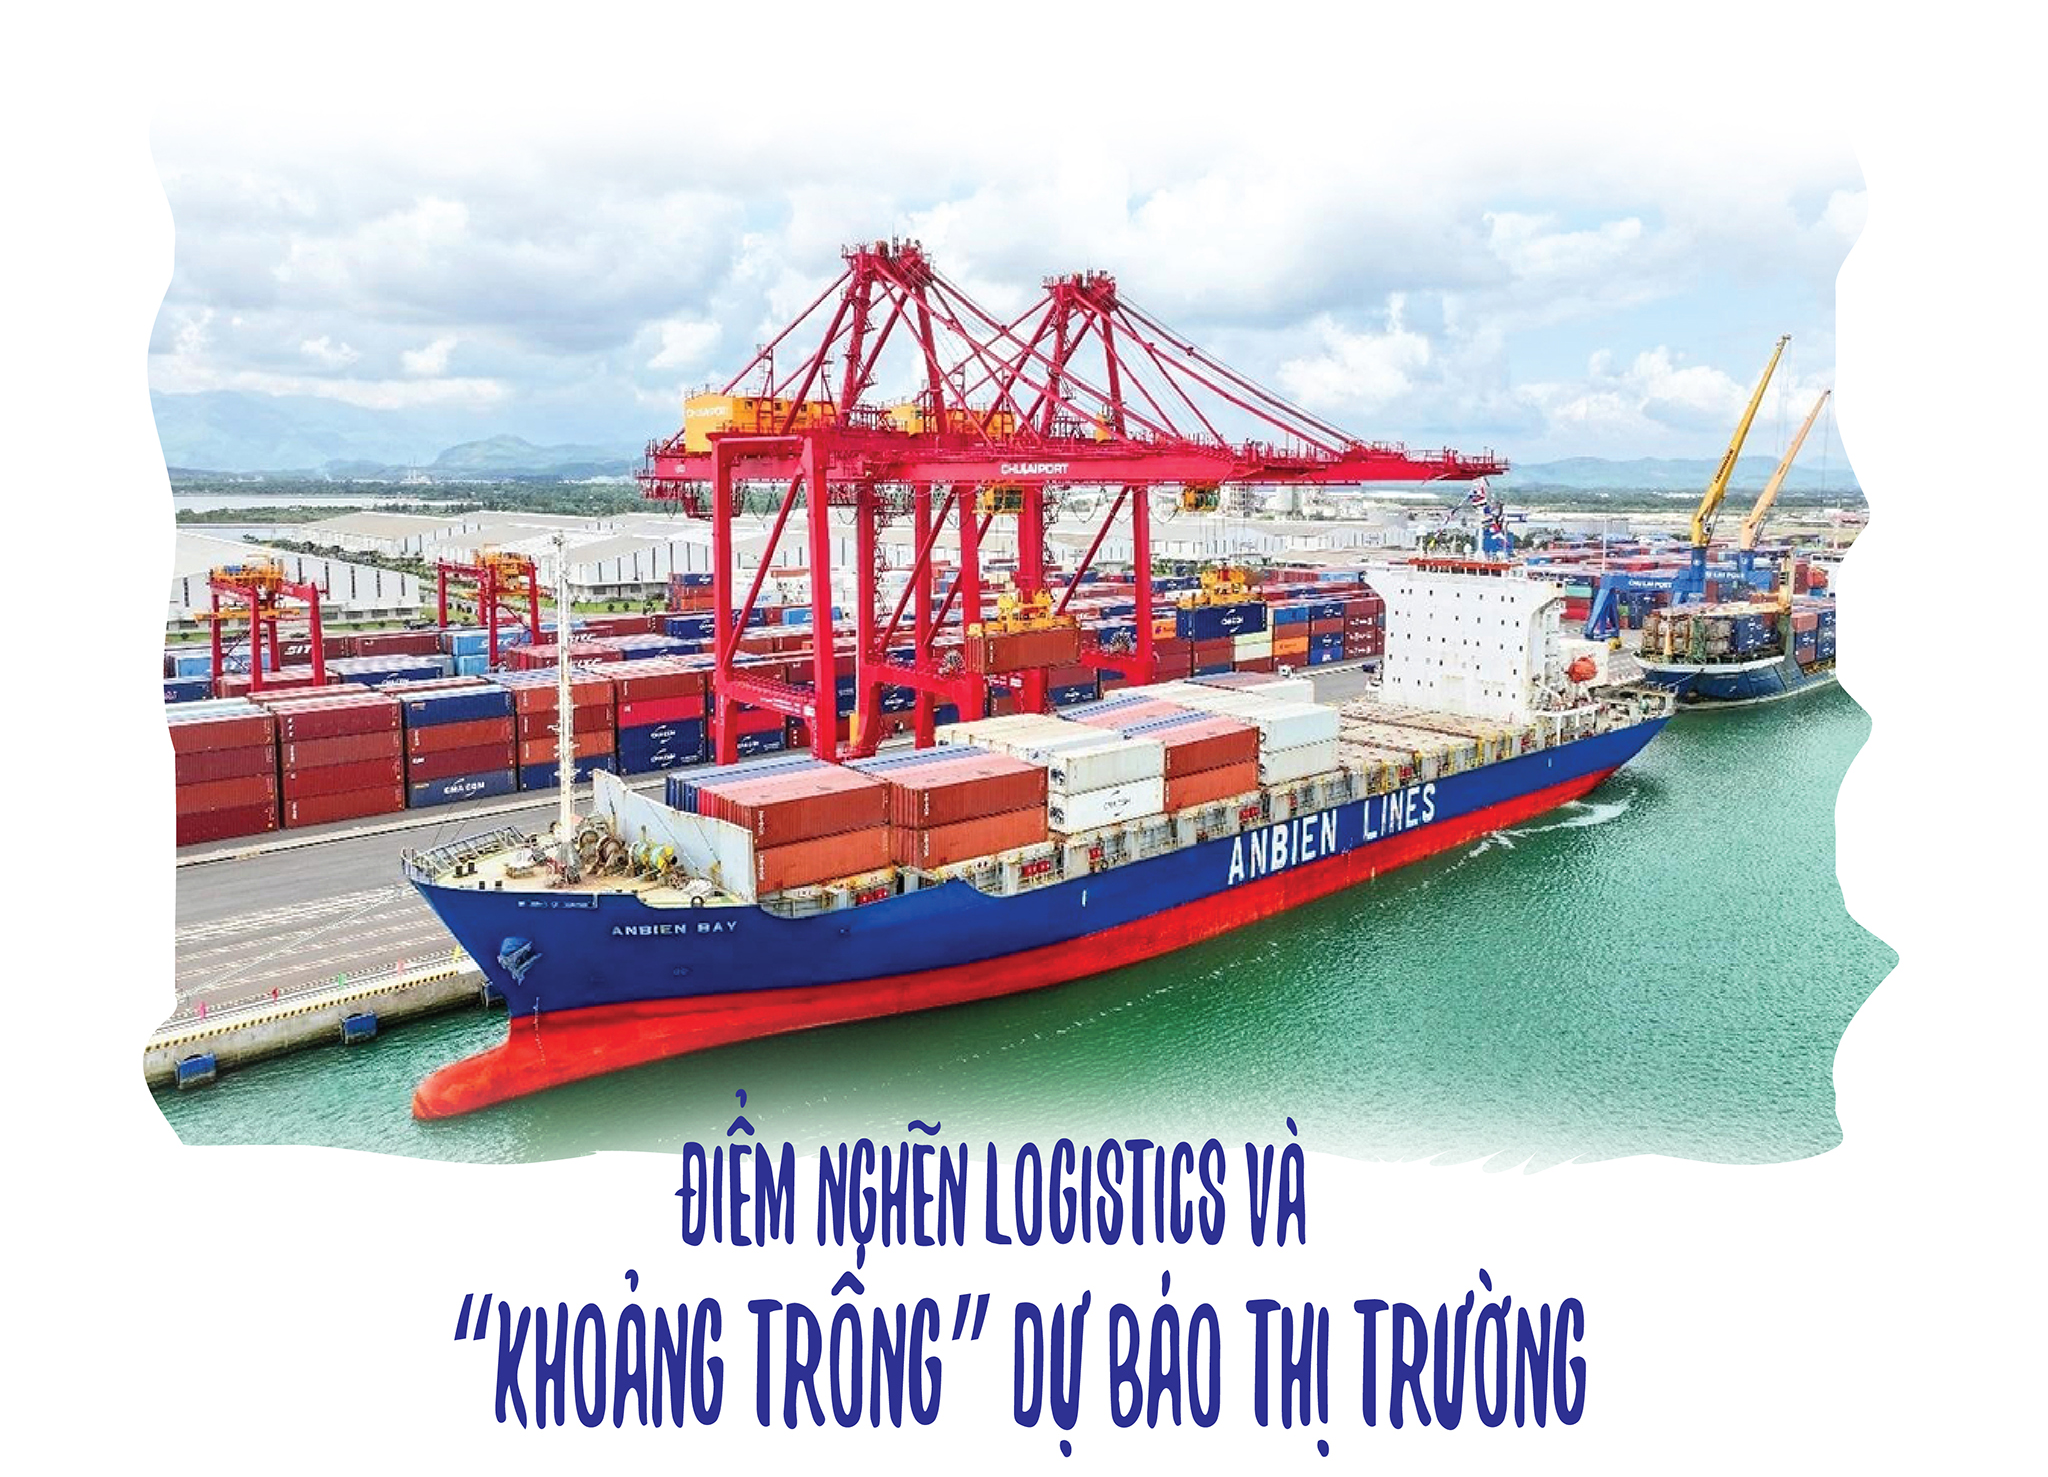 |
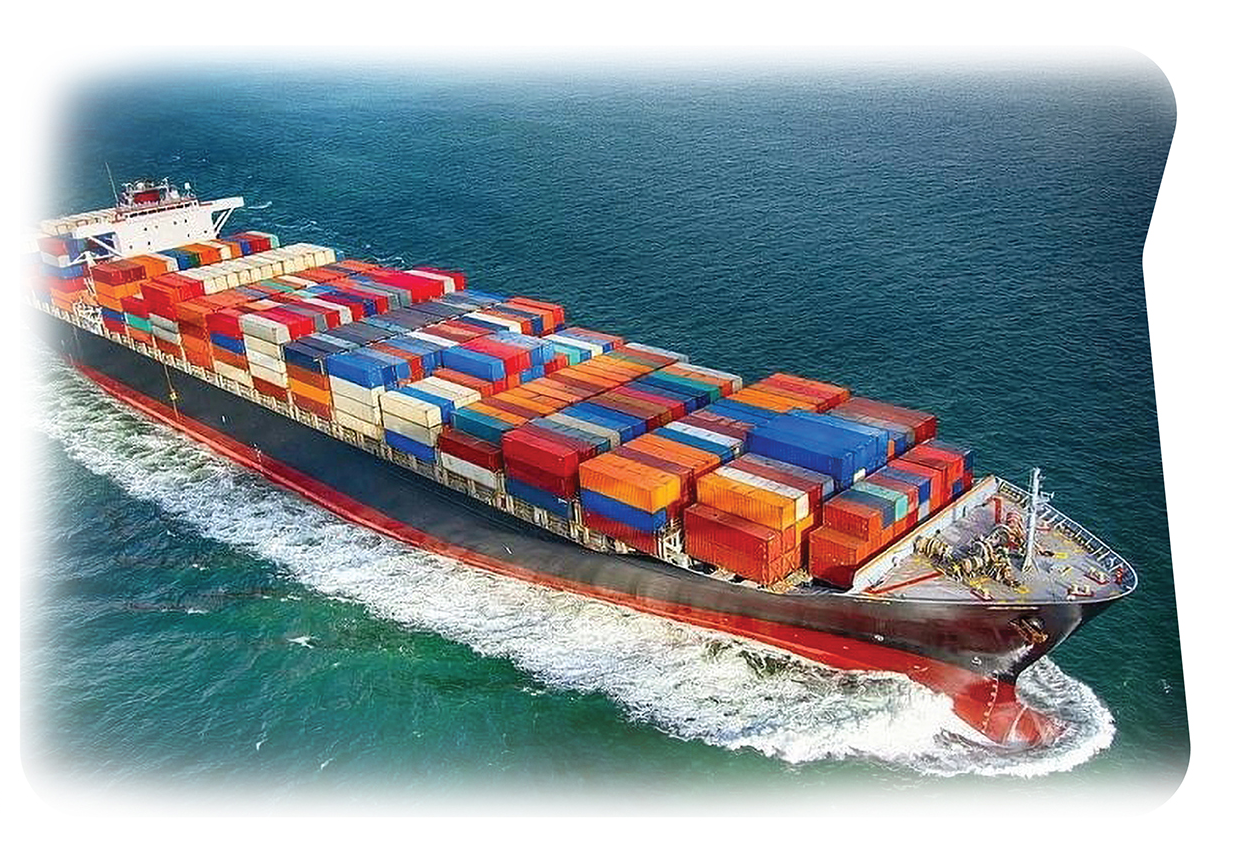
Nếu coi xuất khẩu là “động cơ” của nền kinh tế, thì logistics và dự báo thị trường chính là hai “bánh răng” quyết định hiệu quả vận hành. Thực tế cho thấy, đây lại chính là những điểm nghẽn lớn nhất hiện nay của xuất khẩu Việt Nam.
Theo ông Ngô Khắc Lễ, Phó Tổng thư ký Hiệp hội Doanh nghiệp Dịch vụ Logistics Việt Nam (VLA), chi phí logistics tại Việt Nam hiện chiếm khoảng 15-20% giá trị hàng hóa, cao hơn đáng kể so với mức trung bình toàn cầu. Đây là yếu tố trực tiếp làm suy giảm sức cạnh tranh của hàng hóa xuất khẩu Việt Nam.
Không chỉ chi phí cao, hệ thống logistics còn thiếu tính đồng bộ, đặc biệt là sự thiếu hụt các trung tâm phân phối, kho bãi tại thị trường nước ngoài do doanh nghiệp Việt làm chủ. Điều này khiến doanh nghiệp phụ thuộc vào đối tác ngoại trong khâu vận chuyển và phân phối, kéo theo rủi ro về chi phí, thời gian và khả năng kiểm soát thị trường.
 |
Đáng chú ý, trong bối cảnh xung đột địa chính trị phức tạp, logistics còn đối mặt với ba lớp rủi ro lớn: năng lượng, vận tải và tỷ giá. Những biến động này có thể khiến chuỗi cung ứng bị gián đoạn bất ngờ, thậm chí làm thay đổi toàn bộ kế hoạch xuất khẩu của doanh nghiệp.
Do đó, yêu cầu đặt ra là doanh nghiệp Việt phải chủ động xây dựng chiến lược logistics dài hạn, đa dạng hóa tuyến vận tải, thiết lập phương án dự phòng và tăng cường quản trị rủi ro trong hợp đồng thương mại.
Song song với logistics, năng lực dự báo thị trường đang trở thành “điểm yếu” mang tính hệ thống của xuất khẩu Việt Nam. Nhiều doanh nghiệp vẫn trong trạng thái “chạy theo thị trường”, thiếu thông tin kịp thời về rào cản kỹ thuật, chính sách thương mại và xu hướng tiêu dùng.
Một chiến lược xuất khẩu bền vững vì vậy không thể thiếu hai trụ cột: hạ tầng logistics hiện đại và hệ thống dự báo thị trường đủ mạnh. Đây chính là “lá chắn” giúp doanh nghiệp Việt nâng cao sức chống chịu trước những cú sốc bên ngoài.
Từ góc nhìn ngành thủy sản, bà Lê Hằng, Phó Tổng thư ký Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP) cho rằng, thông tin thị trường kịp thời đang trở thành yếu tố then chốt giúp doanh nghiệp chủ động ứng phó trước những biến động ngày càng khó lường.
Năm 2025, mặc dù xuất khẩu thủy sản của Việt Nam lập kỷ lục, khi kim ngạch đạt 11,3 tỷ USD, tăng 13% so với cùng kỳ năm trước; riêng quý I/2026 kim ngạch xuất khẩu đạt hơn 2,64 tỷ USD, tăng 14,4% so với cùng kỳ.
Tuy nhiên, theo đại diện VASEP, bên cạnh kết quả tích cực, ngành thủy sản Việt Nam vẫn tiềm ẩn nhiều rủi ro liên quan đến rào cản kỹ thuật, phòng vệ thương mại và biến động thị trường. Trong bối cảnh đó, cảnh báo sớm cùng thông tin cập nhật về quy định thị trường được xem là những hỗ trợ quan trọng đối với doanh nghiệp.
Bà Hằng cũng cho biết, bên cạnh các thị trường xuất khẩu truyền thống như: Hoa Kỳ và EU, ngành thủy sản đang thúc đẩy đa dạng hóa sang thị trường Nam Mỹ, Nam Á và Trung Đông nhằm giảm phụ thuộc vào một vài đối tác lớn. Đồng thời, nâng cao giá trị gia tăng và năng lực chế biến tiếp tục là hướng đi quan trọng để ngành duy trì đà tăng trưởng bền vững.
 |
Trong bối cảnh hội nhập ngày càng sâu rộng, xuất khẩu Việt Nam không còn là câu chuyện của lợi thế về chi phí hay quy mô sản lượng, mà là cuộc cạnh tranh về năng lực thích ứng, khả năng làm chủ chuỗi cung ứng và giá trị thương hiệu.
Thực tế cho thấy, nhiều doanh nghiệp xuất khẩu đã bắt đầu chuyển dịch theo hướng đầu tư công nghệ, nâng cao năng lực quản trị, xây dựng thương hiệu và tham gia sâu hơn vào chuỗi cung ứng toàn cầu. Tuy nhiên, hạn chế về quy mô, tài chính, công nghệ và nguồn nhân lực vẫn là những rào cản lớn đối với nhiều doanh nghiệp.
Từ góc nhìn doanh nghiệp, Công ty cổ phần Công nghệ Thế hệ mới Hanel PT (Hanel PT) với 26 năm kinh nghiệm sản xuất linh kiện điện tử, hiện gần 100% sản phẩm của doanh nghiệp phục vụ xuất khẩu, đồng thời trở thành nhà cung cấp trực tiếp cho nhiều tập đoàn quốc tế.
Theo ông Trần Đức Tùng, Phó Tổng giám đốc Hanel PT, để Việt Nam tham gia sâu vào chuỗi cung ứng toàn cầu, doanh nghiệp Việt Nam cần xây dựng nền tảng phát triển đồng bộ, bao gồm: văn hóa doanh nghiệp, quản trị minh bạch, chuyển đổi số, năng lực sản xuất và khả năng đáp ứng tiêu chuẩn quốc tế. Quá trình này đòi hỏi cần sự kiên định, đầu tư dài hạn và tầm nhìn chiến lược rõ ràng.
Ở cấp độ vĩ mô, vai trò của Nhà nước là kiến tạo môi trường kinh doanh thuận lợi thông qua hoàn thiện thể chế, cải cách thủ tục hành chính, thúc đẩy chuyển đổi số và nâng cao hiệu quả thực thi chính sách. Đồng thời, cần tiếp tục đẩy mạnh đàm phán, nâng cấp các FTA, mở rộng thị trường xuất khẩu và tạo điều kiện thuận lợi cho doanh nghiệp tham gia sâu hơn vào chuỗi giá trị toàn cầu.
Theo ông Tùng, một chiến lược dài hạn cho xuất khẩu Việt Nam cần được xây dựng trên ba trụ cột cốt lõi.
Thứ nhất, chuyển dịch mô hình tăng trưởng từ gia công sang giá trị gia tăng cao, xây dựng thương hiệu và làm chủ thị trường.
Thứ hai, phát triển hạ tầng logistics hiện đại, đồng bộ với hệ thống dự báo thị trường đủ mạnh để nâng cao sức chống chịu.
Thứ ba, phát huy vai trò chủ thể của doanh nghiệp, thúc đẩy đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh và hội nhập sâu rộng.
Có thể khẳng định, sự cộng hưởng giữa chính sách kiến tạo của cơ quan quản lý nhà nước; sự hỗ trợ, đồng hành của các tổ chức phi chính phủ, hiệp hội ngành hàng, cùng năng lực nội tại của doanh nghiệp sẽ là nền tảng vững chắc cho xuất khẩu Việt Nam phát triển bền vững, nâng cao vị thế trong chuỗi cung ứng toàn cầu.
Đây không chỉ là yêu cầu trước mắt mà còn là định hướng chiến lược dài hạn, giúp kinh tế Việt Nam vươn lên trong kỷ nguyên hội nhập mới.
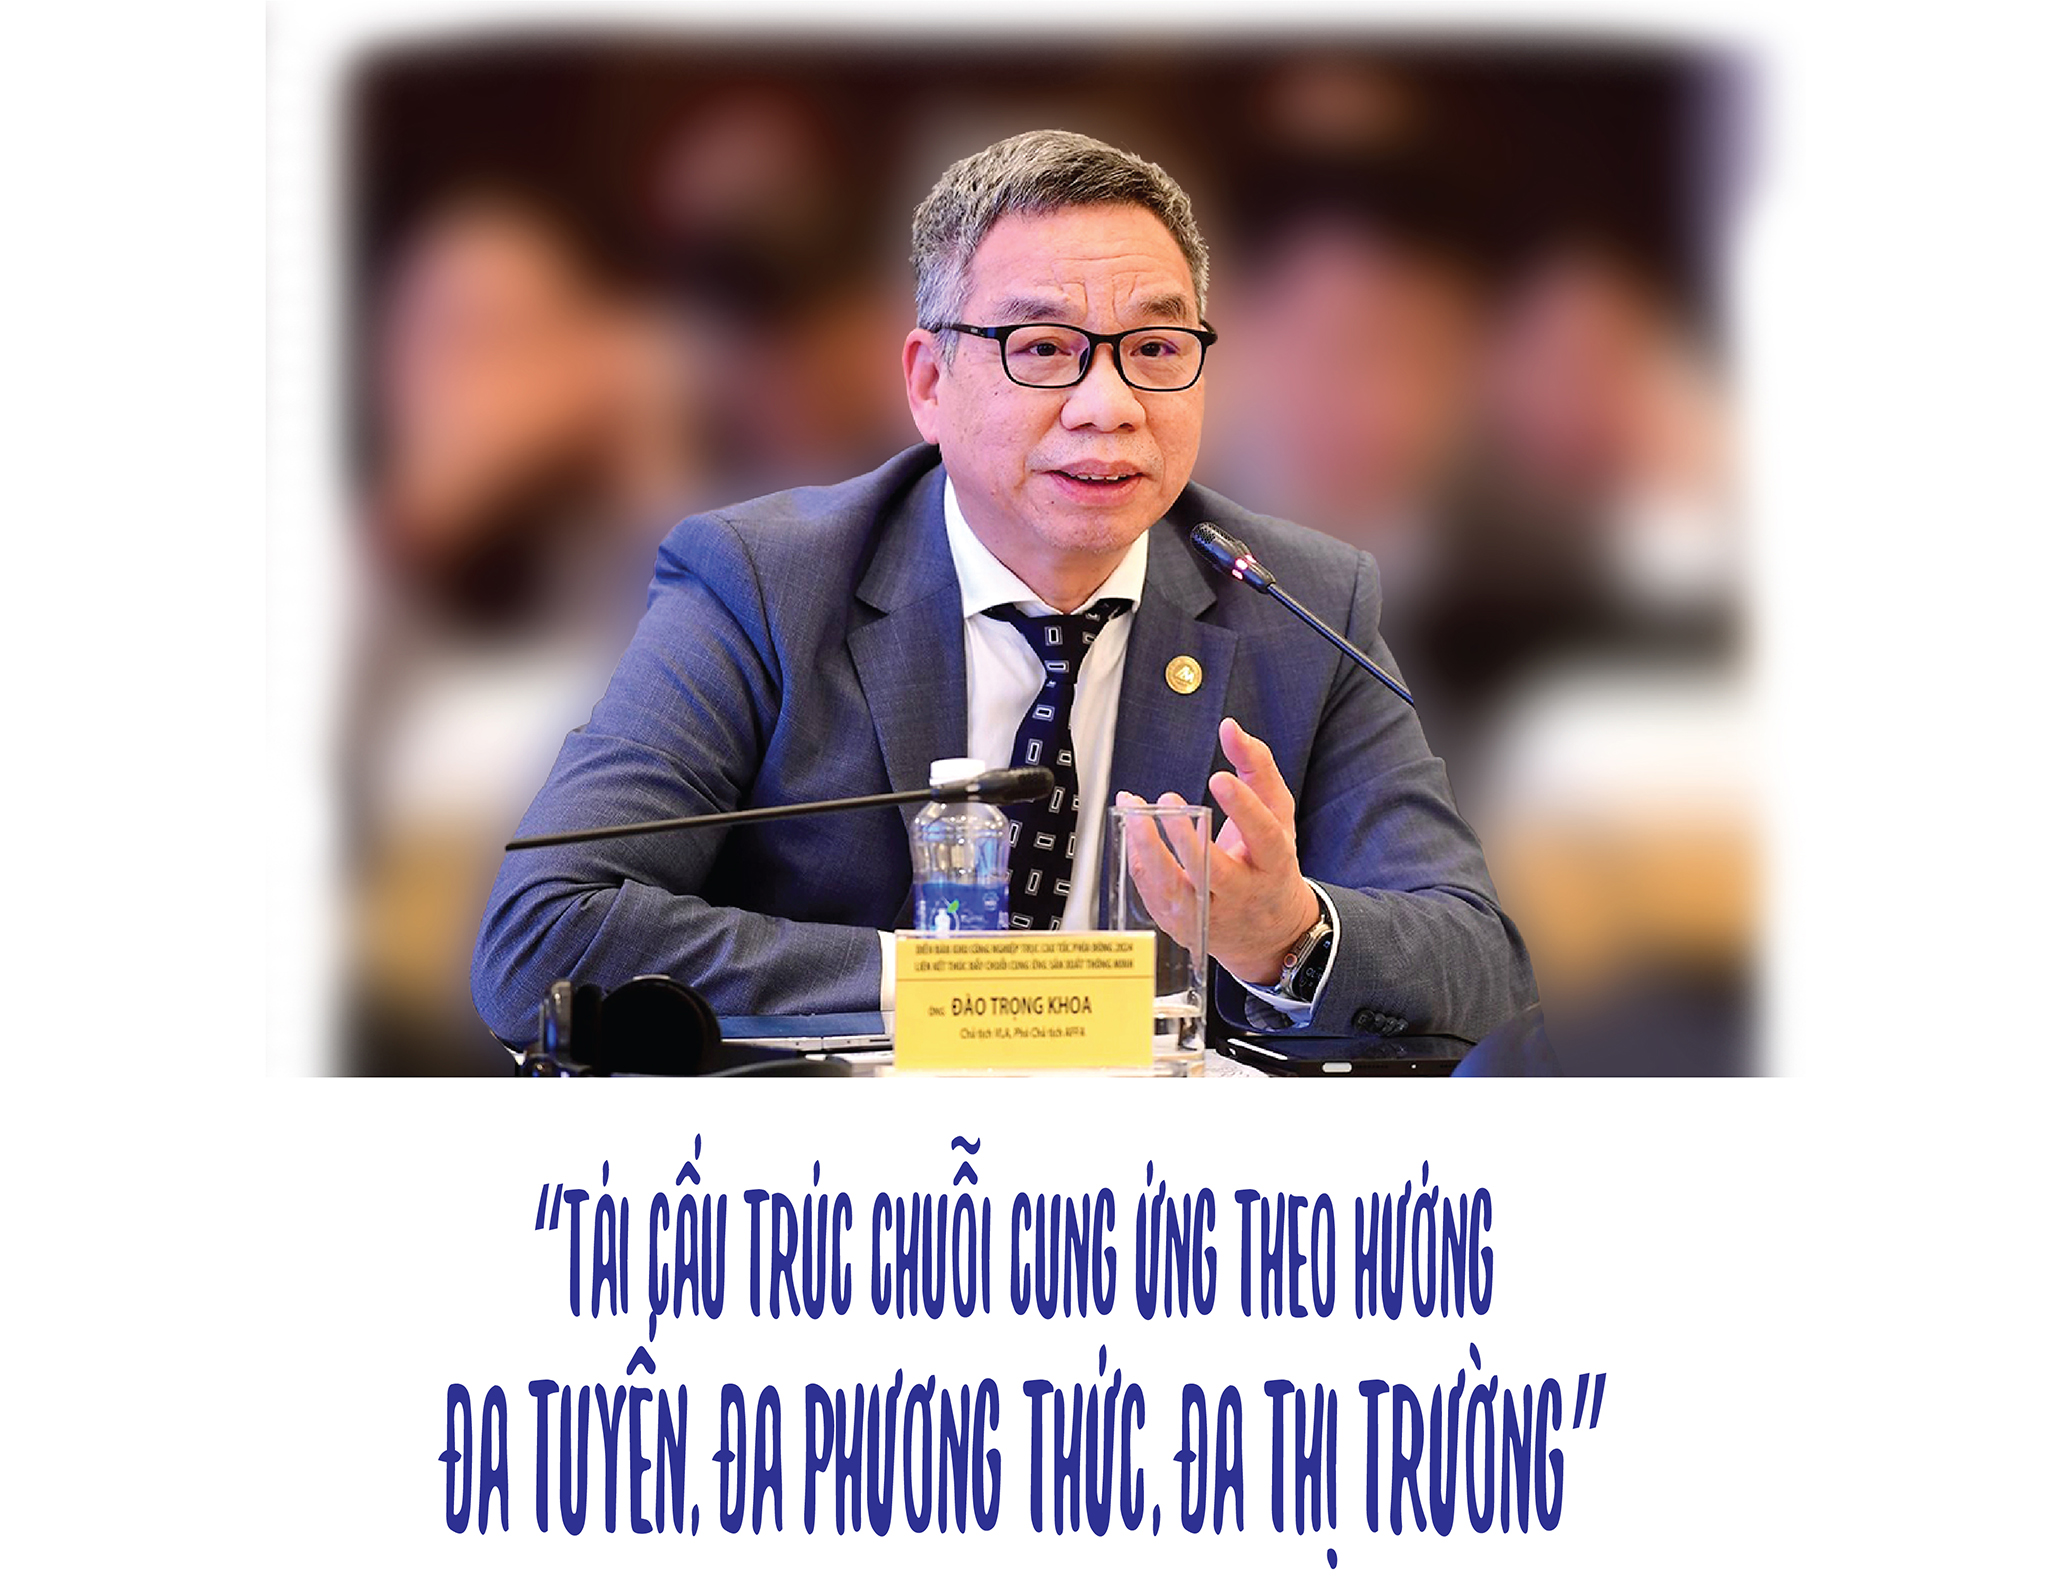 |
TRAO ĐỔI VỚI TẠP CHÍ KINH TẾ - TÀI CHÍNH, ÔNG ĐÀO TRỌNG KHOA, CHỦ TỊCH HIỆP HỘI DOANH NGHIỆP DỊCH VỤ LOGISTICS VIỆT NAM (VLA) CHO RẰNG, ĐỂ NÂNG CAO SỨC CHỐNG CHỊU CỦA XUẤT KHẨU, CẦN TIẾP CẬN LOGISTICS NHƯ MỘT HẠ TẦNG CHIẾN LƯỢC, ĐỒNG THỜI THÚC ĐẨY DOANH NGHIỆP CHUYỂN TỪ TƯ DUY ỨNG PHÓ SANG CHỦ ĐỘNG XÂY DỰNG CHUỖI CUNG ỨNG LINH HOẠT, ĐA PHƯƠNG ÁN VÀ CÓ KHẢ NĂNG THÍCH ỨNG VỚI CÁC CÚ SỐC THỊ TRƯỜNG.
Phóng viên: Trong bối cảnh nhiều doanh nghiệp đang chủ động đa dạng hóa thị trường xuất khẩu, theo ông, ngành logistics cần thay đổi hoặc nâng cấp những năng lực nào để hỗ trợ hiệu quả cho quá trình “xoay trục” thị trường của doanh nghiệp?
Ông Đào Trọng Khoa: Theo tôi, trong bối cảnh hiện nay, logistics cần chuyển từ vai trò “vận chuyển hàng hóa” sang thiết kế và vận hành chuỗi cung ứng linh hoạt, bền vững.
Trước hết là năng lực thiết kế tuyến vận tải đa phương án (multi-routing). Doanh nghiệp logistics cần chủ động xây dựng ít nhất 2-3 phương án tuyến thay thế cho mỗi hành lang vận tải chính, thay vì phụ thuộc vào một tuyến duy nhất. Đây là yếu tố then chốt để hỗ trợ doanh nghiệp “xoay trục” thị trường trong điều kiện rủi ro địa chính trị gia tăng.
Thứ hai là nâng cấp năng lực logistics xuyên biên giới và trung chuyển, để không chỉ đưa hàng đi mà còn có thể tổ chức lại dòng hàng, kết nối với các trung tâm logistics khu vực và tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
Thứ ba là năng lực quản trị rủi ro hợp đồng và vận hành, đặc biệt trong bối cảnh xuất hiện nhiều điều khoản như deviation (đi chệch tuyến), end of voyage (đơn phương kết thúc hành trình vì lí do bất khả kháng) hay các loại phụ phí phát sinh ngày càng phức tạp.
Thứ tư là chuyển đổi số giúp doanh nghiệp theo dõi theo thời gian thực các yếu tố như tuyến tàu, cảng trung chuyển, lịch trình, chi phí và rủi ro, từ đó ra quyết định nhanh và chính xác hơn.
Và một điểm rất quan trọng hiện nay là chuyển đổi xanh. Các yêu cầu về giảm phát thải, truy xuất dữ liệu carbon, tuân thủ ESG đang trở thành điều kiện để tham gia chuỗi cung ứng toàn cầu, đặc biệt với các thị trường lớn như EU.
Do đó, doanh nghiệp logistics cần từng bước tối ưu vận hành để giảm tiêu hao nhiên liệu, tăng hiệu quả sử dụng phương tiện, tham gia các mô hình kho bãi và vận tải xanh, cũng như chuẩn bị năng lực đo lường và báo cáo phát thải.
Cuối cùng là tăng cường liên kết ngành, bởi trong bối cảnh biến động, một doanh nghiệp đơn lẻ rất khó tối ưu chi phí và quản trị rủi ro nếu không nằm trong một mạng lưới hợp tác.
Tôi cho rằng, hướng đi của logistics Việt Nam trong giai đoạn tới sẽ là kết hợp hai trục chuyển đổi: số hóa và xanh hóa, để vừa nâng cao khả năng thích ứng, vừa đáp ứng các tiêu chuẩn mới của thương mại toàn cầu.
 |
Phóng viên: Để nâng cao khả năng chống chịu của xuất khẩu trong dài hạn, theo ông, Việt Nam cần ưu tiên những giải pháp nào về quy hoạch, đầu tư và chính sách phát triển hạ tầng logistics ở tầm quốc gia, nhằm tạo nền tảng bền vững cho hoạt động xuất khẩu trong bối cảnh thị trường ngày càng biến động?
Ông Đào Trọng Khoa: Ở góc độ dài hạn, tôi cho rằng cần tiếp cận logistics như hạ tầng chiến lược của nền kinh tế xuất khẩu, chứ không chỉ là một ngành dịch vụ.
Hiện nay, chi phí logistics của Việt Nam vẫn ở mức khoảng 15-17% GDP, cao hơn đáng kể so với các nền kinh tế phát triển. Nguyên nhân không nằm ở một yếu tố đơn lẻ, mà là kết quả của ba tầng vấn đề: hạ tầng-thể chế-năng lực doanh nghiệp.
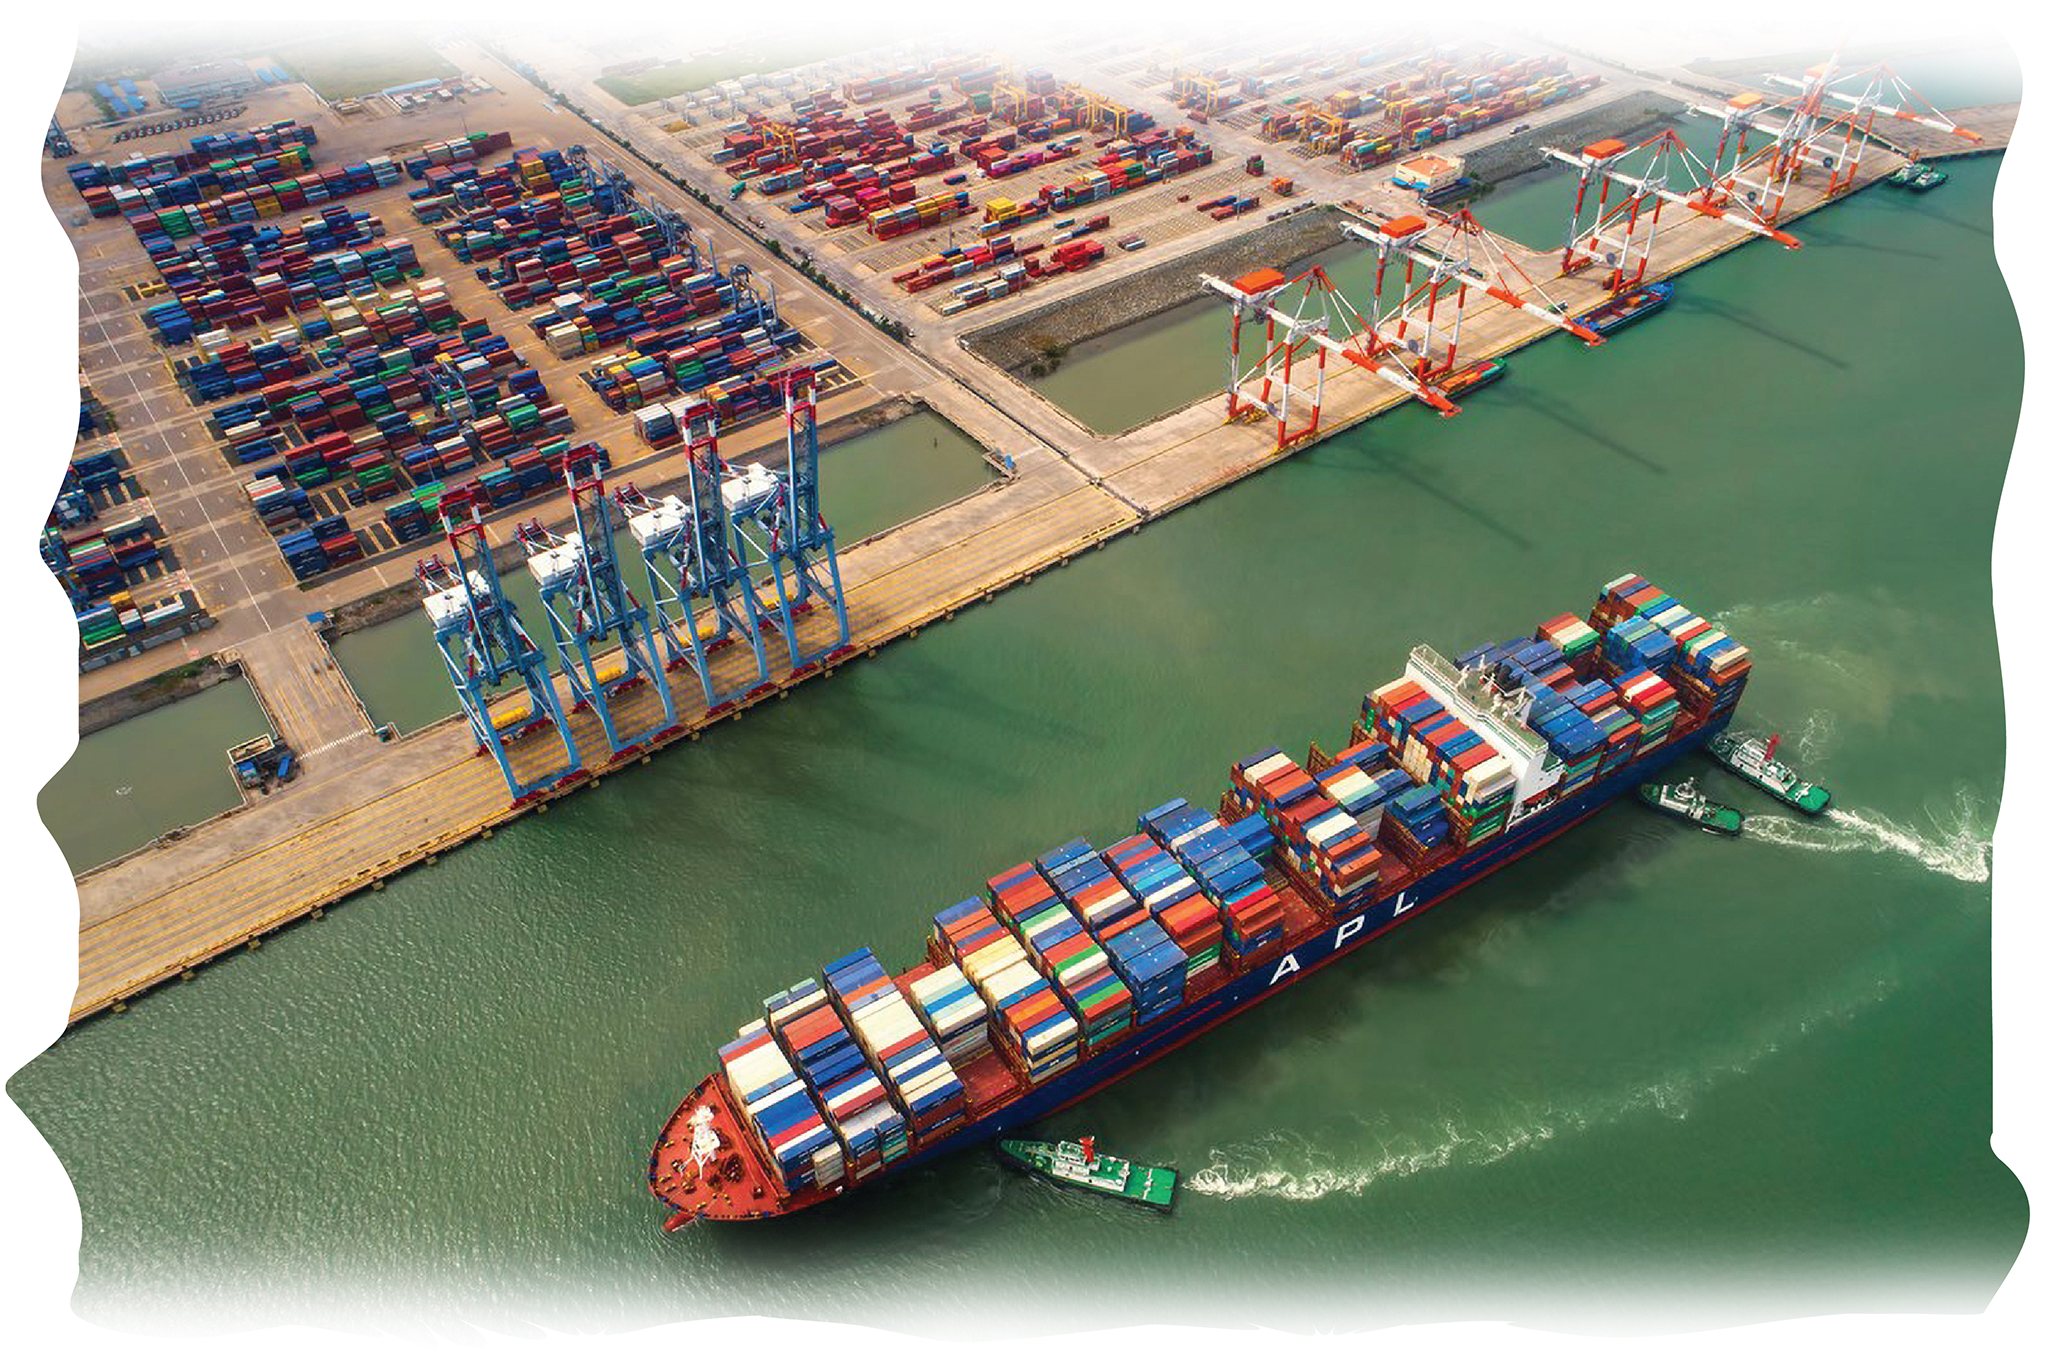
Một chỉ số rất quan trọng để nhìn nhận vị thế của Việt Nam là LSCI (Liner Shipping Connectivity Index) của UNCTAD, phản ánh mức độ kết nối với mạng lưới vận tải container toàn cầu.
Theo số liệu cập nhật quý I/2026 thì điểm số của Singapore là 629,67 điểm; Malaysia 516,41 điểm; Việt Nam 478,82 điểm; Thái Lan 268,54 điểm. Như vậy, Việt Nam hiện đã có mức độ kết nối quốc tế tương đối cao trong khu vực, đứng sau Singapore và Malaysia, nhưng vượt khá xa Thái Lan.
Tuy nhiên, điều đáng lưu ý là, Việt Nam có mức độ kết nối tốt, nhưng hiệu quả logistics tổng thể vẫn chưa tương xứng với mức kết nối đó (chỉ số LPI của Việt Nam thấp hơn Thái Lan).
Nguyên nhân là bởi LSCI chủ yếu phản ánh kết nối quốc tế (foreland connectivity), trong khi chi phí logistics còn chịu ảnh hưởng lớn từ kết nối nội địa và tổ chức chuỗi vận hành (hậu phương cảng).
Vì vậy, các ưu tiên chiến lược cần tập trung vào bốn nhóm giải pháp chính. Thứ nhất, nâng cao chất lượng kết nối hạ tầng, không chỉ mở rộng quy mô mà phải đảm bảo sự liên thông hiệu quả giữa các phương thức vận tải và hệ thống hậu phương cảng, qua đó giảm chi phí trung chuyển và thời gian chờ đợi.
Thứ hai, tăng cường năng lực chủ động trong vận tải và tổ chức dòng hàng, bao gồm phát triển đội tàu container quốc gia ở các tuyến phù hợp và nâng vai trò của Việt Nam từ điểm trung chuyển sang điểm điều phối dòng hàng trong khu vực.
Thứ ba, cải cách thể chế và giảm chi phí giao dịch, đặc biệt là đơn giản hóa thủ tục, thúc đẩy chứng từ điện tử và minh bạch hóa các loại phí, phụ phí logistics.
Thứ tư, phát triển năng lực doanh nghiệp logistics nội địa, cả về công nghệ, quản trị chuỗi cung ứng và khả năng cung cấp dịch vụ giá trị gia tăng.
Điểm mấu chốt quan trọng tiếp theo đó chính là thực hiện hiệu quả Chiến lược phát triển logistics Quốc gia giai đoạn 2025-2035 tầm nhìn 2050.
Tôi cho rằng, trong giai đoạn tới, bài toán không còn là “tăng thêm kết nối”, mà là tối ưu toàn bộ hệ thống để biến kết nối đó thành năng lực cạnh tranh thực chất cho xuất khẩu Việt Nam.
Như vậy, Việt Nam đã có vị trí trên bản đồ logistics toàn cầu, nhưng để trở thành trung tâm, chúng ta phải nâng cấp toàn bộ chuỗi-từ kết nối quốc tế đến hiệu quả vận hành nội địa.
 |
Phóng viên: Theo ông, cần có những giải pháp then chốt nào để giúp doanh nghiệp xuất khẩu chuyển từ trạng thái ứng phó sang chủ động trước các biến động thị trường, nhất là trong việc xây dựng chuỗi cung ứng linh hoạt và giảm phụ thuộc vào một số tuyến vận tải hoặc thị trường nhất định?
Ông Đào Trọng Khoa: Theo tôi, để chuyển từ trạng thái ứng phó sang chủ động, doanh nghiệp xuất khẩu cần thay đổi từ tư duy tối ưu chi phí ngắn hạn sang tư duy quản trị chuỗi cung ứng dựa trên khả năng chống chịu, dữ liệu và dự báo.
Thứ nhất, doanh nghiệp phải tái cấu trúc chuỗi cung ứng theo hướng đa tuyến, đa phương thức và đa thị trường, tránh phụ thuộc quá lớn vào một hành lang vận tải, một cảng trung chuyển hay một khu vực thị trường nhất định. Bài học từ xung đột Trung Đông cho thấy chỉ cần một điểm nghẽn địa chính trị xuất hiện, toàn bộ kế hoạch giao hàng, chi phí và dòng tiền đều có thể bị đảo lộn.
Thứ hai, doanh nghiệp cần coi số hóa và chuỗi cung ứng thông minh là năng lực cốt lõi. Muốn chủ động, doanh nghiệp phải có khả năng theo dõi đơn hàng, lịch tàu, cảng trung chuyển, chi phí phát sinh và rủi ro vận hành theo thời gian thực; đồng thời phải phân tích được dữ liệu để đưa ra các phương án thay thế đủ sớm. Nói cách khác, số hóa không còn là công cụ hỗ trợ, mà là nền tảng để doanh nghiệp chuyển từ “phản ứng sau sự cố” sang “ra quyết định trước rủi ro”.
Thứ ba, cần nâng cấp năng lực quản trị rủi ro hợp đồng và vận hành. Trong bối cảnh hiện nay, rủi ro không chỉ đến từ giá cước mà còn đến từ các điều khoản như huyển hướng hành trình (deviation) hoặc kết thúc hành trình tại cảng trung gian (end of voyage) phụ phí phát sinh, bảo hiểm và thay đổi thời gian giao hàng-lead time. Doanh nghiệp cần rà soát lại hợp đồng, Incoterms, cơ chế phân bổ rủi ro và các kịch bản giao hàng, thay vì chỉ tập trung vào giá mua dịch vụ.
Thứ tư, doanh nghiệp xuất khẩu, bao gồm cả chủ hàng, nên hợp tác với các đơn vị logistics chuyên nghiệp có năng lực mạng lưới, có khả năng thiết kế tuyến, xử lý tình huống và tư vấn giải pháp chuỗi cung ứng. Trong điều kiện bình thường, doanh nghiệp có thể ưu tiên giá.
Nhưng trong điều kiện bất định, yếu tố quyết định lại là độ tin cậy, năng lực vận hành và khả năng đồng hành của đối tác logistics. Chọn đúng đối tác sẽ giúp doanh nghiệp không chỉ vận chuyển được hàng, mà còn giữ được nhịp giao hàng và uy tín với khách hàng quốc tế.
Cuối cùng, tôi cho rằng, cần chuyển từ quan hệ mua-bán đơn thuần sang quan hệ hợp tác chuỗi cung ứng giữa chủ hàng, doanh nghiệp logistics, hãng vận tải, bảo hiểm và tài chính. Chỉ khi các bên chia sẻ dữ liệu tốt hơn, phối hợp kế hoạch tốt hơn và cùng xây dựng phương án dự phòng, doanh nghiệp mới có thể thực sự chủ động trước biến động.
 |
Bên cạnh nỗ lực của doanh nghiệp, vai trò của Nhà nước là rất quan trọng. Cần hình thành cơ chế cung cấp thông tin và cảnh báo rủi ro logistics ở cấp quốc gia, cập nhật kịp thời diễn biến thị trường, tuyến vận tải, chi phí và các yếu tố địa chính trị, đồng thời đưa ra khuyến nghị điều hành phù hợp để doanh nghiệp có cơ sở ra quyết định sớm và chính xác hơn.
Tóm lại, chủ động trong giai đoạn tới không chỉ là có phương án B, phương án C mà là phải xây dựng được chuỗi cung ứng linh hoạt, thông minh và có đối tác thực thi đủ năng lực.
Lợi thế cạnh tranh của doanh nghiệp xuất khẩu trong thời gian tới sẽ không nằm ở chi phí tốt nhất, mà ở khả năng nhìn thấy rủi ro sớm hơn, quyết định nhanh hơn và duy trì dòng chảy hàng hóa ổn định hơn.
Phóng viên: Trân trọng cảm ơn ông!